나트륨-이온 배터리 자동차가 도로에 나오기 시작했다
수년 동안 우리는 나트륨 이온 배터리를 미래의 기술이라고 이야기해 왔습니다; 전고체 배터리의 그늘에서, 늘 몇 년 뒤의 이야기로만. 그러다 2023년 12월 중국의 한 생산 라인에서 세계 최초의 양산 나트륨 이온 전기차가 나왔고, 그 날짜는 다시는 바뀌지 않았습니다. 오늘날 이 화학 배터리로 세 가지 생산 모델이 도로를 달리고 있으며, CATL은 올해 4분기로 양산을 목표로 잡았습니다. 그렇다면 나트륨 이온은 왜 갑자기 현실이 되었고, LFP에 비해 우리는 어느 정도일까요?
최초의 양산 차량들: JAC Yiwei와 JMEV EV3는 어떻게 시작되었나?
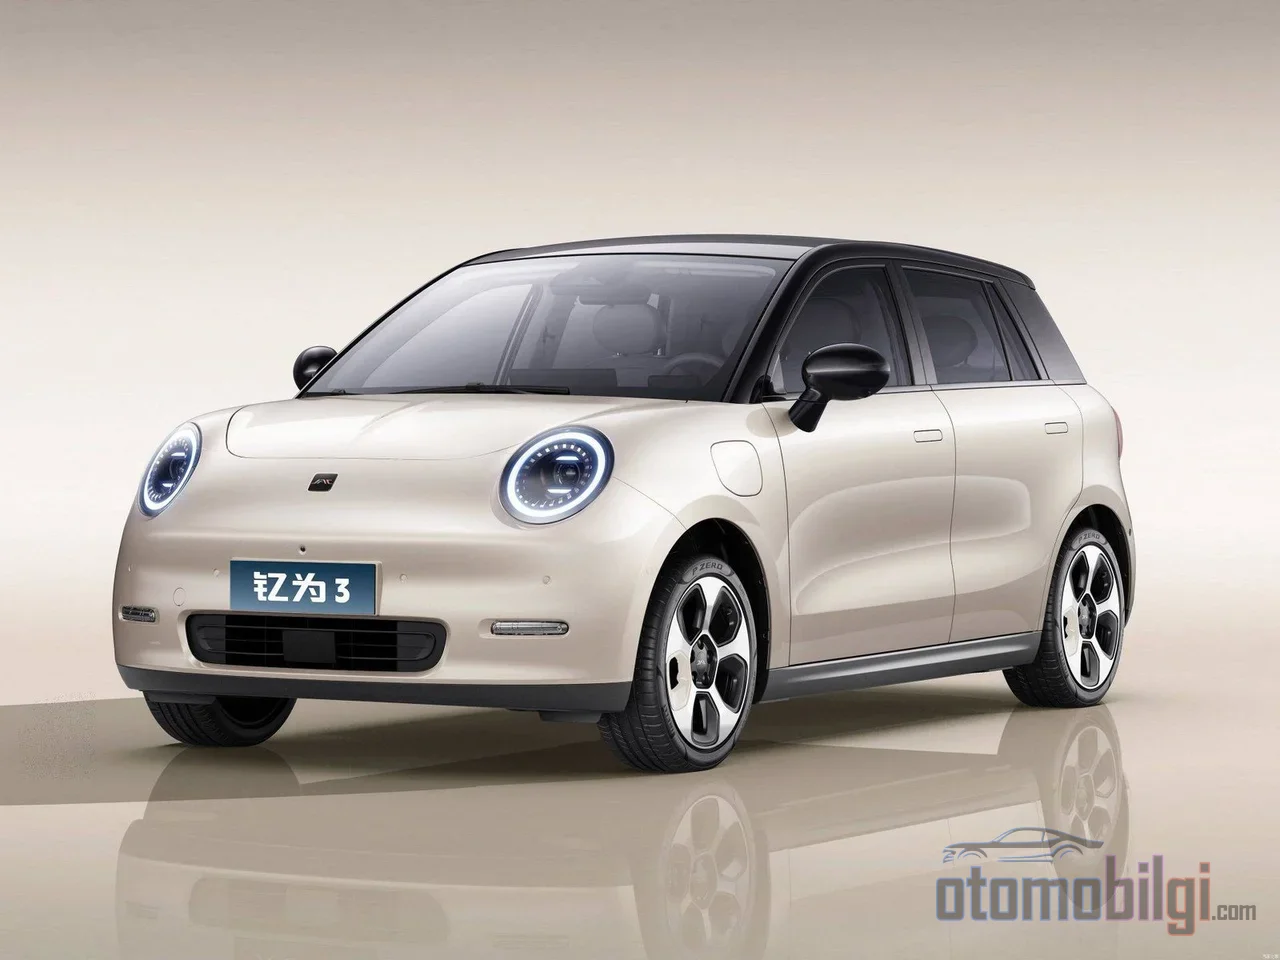
양산의 첫 번째 자리는 폭스바겐이 지원하는 JAC Yiwei 입니다. 이 차량은 2023년 12월 중국에서 생산 라인에 들어갔고, 2024년 1월에 인도가 시작되었으며, 2024년 2월에는 나트륨 이온 배터리를 탑재한 전기차의 첫 수출도 이루어졌습니다. 3.65미터의 이 마이크로카 밑에는 32140 형식의 원통형 나트륨 이온 셀로 구성된 팩이 자리하고 있습니다: 팩 기준 23.2 kWh 용량과 CLTC 사이클 기준 230 km 주행 거리. 셀 에너지 밀도는 140 Wh/kg이지만 팩 수준에서는 120 Wh/kg으로 떨어집니다; 10-80% 충전은 3C-4C 속도로 약 20분 만에 완료됩니다.
같은 시기에 라인에서 나온 두 번째 모델은 JMEV EV3 였습니다; Farasis Energy의 나트륨 이온 셀을 사용해 이 화학 배터리를 채택한 세계 두 번째 양산 자동차입니다. 서로 다른 두 차량이 같은 달 말에 나트륨 이온 생산 라인에서 나왔다는 사실은, 중국 제조사들이 왜 이 화학 배터리에 계속 투자했는지도 설명해 줍니다: EV3의 나트륨 버전은 21.4 kWh 팩으로 251 km CLTC 주행 거리를 제공하며, 시작 가격은 RMB 58,800 - 대략 8,300달러입니다. 이는 마이크로 EV 세그먼트에서 배터리가 차량 총 비용에서 차지하는 비중을 다시 정의하는 수치입니다.
주요 내용
- 세계 최초의 양산 나트륨 이온 EV는 JAC Yiwei 였습니다; 생산은 2023년 12월에 시작되었으며, 23.2 kWh 팩으로 230 km 주행 거리를 제공합니다.
- Changan Nevo A06는 CATL의 45 kWh Naxtra 배터리로 주행 거리를 400 km 이상으로 끌어올린 첫 번째 모델입니다.
- CATL Naxtra는 -40°C에서 주행 거리의 90% 이상을 유지하고, -30°C에서 LFP의 세 배에 달하는 방전 출력을 제공합니다.
- 셀 수준에서 나트륨 이온은 여전히 LFP보다 약 13% 비쌉니다; 전망에 따르면 이 격차는 역전될 것이라고 합니다.
- Changan과 CATL은 2026년 2월 이 차량을 세계 최초의 양산 나트륨 이온 승용차로 선보였습니다.
Changan Nevo A06와 CATL Naxtra: 화학 배터리가 대형 클래스로 넘어왔다
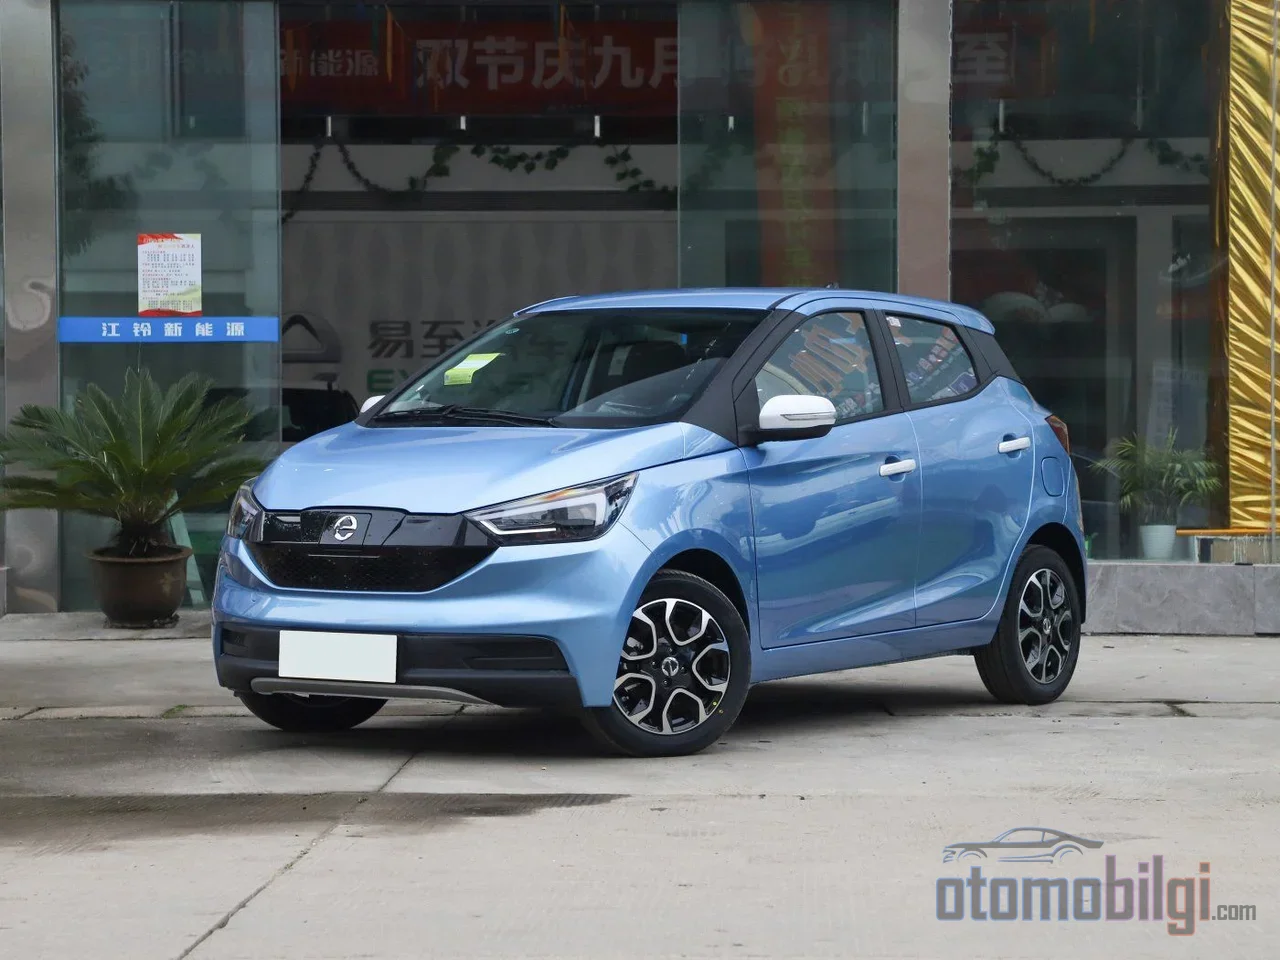
마이크로 EV에서 나트륨 이온이 효과적임을 보여주는 것은 한 가지이고; 에너지 밀도의 한계를 깨지 않은 채 장거리 승용차를 내놓는 것은 전혀 다른 이야기입니다. 바로 그렇기 때문에 2026년 2월 5일의 공개 행사는 하나의 문턱으로 봐야 합니다: Changan과 CATL은 세계 최초의 양산 나트륨 이온 배터리 승용차인 Changan Nevo A06를 발표했으며, 시장 출시는 2026년 중반에 이루어질 것으로 예상됩니다. 차량에는 45 kWh 팩이 탑재되어 있으며, CLTC 기준 주행 거리는 400 km를 넘어섭니다.
이 팩의 중심에는 CATL의 Naxtra 배터리가 자리하고 있습니다; 셀 에너지 밀도는 175 Wh/kg 로 발표되었으며, 이는 나트륨이온 분야에서 업계 최고 수준으로 평가되는 수치입니다. 가장 주목할 만한 데이터는 저온 환경에서 나타납니다: Naxtra는 -30°C에서 LFP보다 3배 높은 방전 출력을 제공하고, -40°C에서 주행 가능 거리의 90% 이상을 유지하며, -50°C까지 안정적인 출력을 제공합니다. 리튬이온의 가장 큰 약점인 겨울 조건에서 나트륨이온이 가장 강한 성능을 발휘하는 지점이 바로 여기입니다 - 일반 나트륨 셀들도 -40°C에서 공칭 용량의 약 90%를 유지할 수 있습니다.
생산 측면의 중요한 단계는 CATL의 2026년 4월 21일 기술의 날에서 명확해졌습니다: 양산이 올해 4분기에 시작될 것이라고 발표되었으며, 회사의 핵심 과학자인 Wu Kai는 핵심 생산 난제들이 극복되었다고 전했습니다. CTO Gao Huan이 열거한 4대 기술적 장벽 - 극도의 습도 제어, 경질 탄소 음극의 가스 발생, 알루미늄 호일 접착 병목, 자체 가스 발생 음극의 양산 - 이 모두 해결된 상태입니다; 회사에 따르면 총 100건 이상의 엔지니어링 문제가 해결되었습니다. CATL은 2025년까지 나트륨 배터리 R&D에 약 100억 위안(약 14.5억 달러)을 투자했으며, 세계 최대 규모인 60 GWh 규모의 나트륨이온 공급 계약도 체결했습니다. 올해 20,000대의 전기차가 나트륨이온 배터리를 사용할 것으로 예상하고 있습니다; 승용차에서는 2분기부터, 상용차에서는 3분기부터 확산이 목표라고 합니다. GAC와 JD.com의 협력으로 선보인 Aion UT Super의 나트륨 배터리 변형 모델도 생산 일정에 포함되어 있습니다.
나트륨이온과 LFP 비교: 어떤 배터리가 어디에서 강할까?
두 화학 구조의 강점은 사실 서로 완벽하게 보완적인 관계입니다. LFP는 kWh당 더 저렴하고, 사이클 수명이 길며, 열폭주가 발생하기 극히 어려운 화학 구조입니다. 나트륨이온은 리튬이나 기타 희소 배터리 광물을 전혀 필요로 하지 않는 점, 매우 낮은 온도에서의 성능, 그리고 시간이 지나면서 하락할 가능성이 있는 비용으로 주목받고 있습니다. 비교를 한 표로 정리하는 것이 더 정직합니다:
| 특성 | 나트륨이온 | LFP |
|---|---|---|
| 셀 에너지 밀도 | 100-160 Wh/kg (CATL Naxtra 175 Wh/kg) | 160-200 Wh/kg |
| 사이클 수명 | 4,000-6,000 사이클; CATL 플랫폼 8,000 | 3,000-6,000 사이클 |
| 저온 성능 | -40°C에서 용량의 약 90% 유지 | 저온에서 뚜렷한 출력 저하 |
| 셀 비용 (2026) | 약 59 USD/kWh (일반 범위: 70-120 USD/kWh) | 약 52 USD/kWh (일부 자료에서는 70-80 USD/kWh) |
| 사용 분야 | 마이크로 및 A0급 소형 전기차, 고정식 저장 장치 | 광범위한 전기차 라인업 |
표에서 읽을 수 있듯이 에너지 밀도는 여전히 나트륨이온의 주요 한계입니다. LFP가 160-200 Wh/kg 범위에 도달하는 동안 나트륨이온은 대부분 100-160 Wh/kg 사이에 머물러 있습니다; 동일한 용량을 담기 위해서는 더 많은 무게와 부피가 필요합니다. 이러한 이유로 초기 양산 적용은 자연스럽게 JAC Yiwei와 JMEV EV3 같은 컴팩트 모델과 발전소 규모의 에너지 저장 시스템으로 방향이 정해졌습니다. 사이클 수명 측면에서는 두 화학 구조가 서로 매우 비슷합니다; 나트륨 이온의 4,000-6,000 사이클 범위는 고품질 LFP의 것과 사실상 겹치며, CATL 플랫폼은 8,000 사이클을 주장하며 이 범위를 넘어섭니다.
나트륨 이온은 왜 아직도 LFP보다 비쌀까? 비용의 실제 모습
나트륨 이온이 저렴하다는 인식이 널리 퍼져 있지만, 2026년 데이터는 더 미묘한 그림을 보여줍니다. 한 분석에서는 평균 LFP 셀 비용을 52 USD/kWh, 나트륨 이온을 59 USD/kWh로 제시합니다; 즉, 셀 수준에서 나트륨 이온은 현재 약 13%의 프리미엄 을 지니고 있습니다. 다른 평가들은 LFP를 70-80 USD/kWh, 나트륨 이온을 70-120 USD/kWh 범위로 보고 있습니다 - 차이는 측정이 어느 생산 규모와 어느 셀 유형을 기준으로 했는지에 따라 달라집니다. 공통점은 다음과 같습니다: 저렴함은 오늘을 위한 것이 아니라 미래의 약속입니다.
가격 격차는 언제 좁혀질까?
전망들은 이 격차가 역전될 것이라고 말합니다. IRENA의 기술 노트에 따르면 나트륨 이온 셀 비용은 40 USD/kWh 수준까지 낮아질 수 있습니다; 다른 분석에서는 나트륨 셀이 55-70 USD/kWh에, LFP는 85-110 USD/kWh에 도달할 수 있다고 예측합니다. IEA 측면에서도 가격이 LFP의 약 30% 아래로 내려갈 것으로 예상됩니다. 이에 대한 기계적 설명은 간단합니다: 배터리 생산에서는 규모의 경제가 작용하며, 나트륨 이온은 아직 양산 초기 단계에 있습니다. 규모가 커질수록 단위 비용은 낮아질 것입니다; 리튬 공급망의 가격 변동성은 나트륨의 원료를 사실상 무료로 만드는 자원적 이점을 더욱 의미 있게 만들 것입니다.
시장은 어디로 성장하고 있을까?
시장 규모 예측은 범위 정의에 따라 크게 달라집니다: 일반 나트륨 이온 시장에 대한 2034년 전망은 10억 달러 미만에서 120억 달러 이상까지 이르며, 자동차 전용 예측은 2025년 8.5억 달러에서 2034년 79.7억 달러로 연평균 28.5% 성장률을 보입니다. 중국 측면에서는 더 구체적인 수치가 있습니다: 시장이 2025년의 10 GWh에서 2034년에 292 GWh에 도달할 것으로 예측되며, 20 GWh 규모의 나트륨 이온 생산 공장이 중국에서 발표된 상태입니다. 중국의 총 나트륨 이온 생산 능력은 2025년 말 약 275 GWh에 도달했으며; CATL, BYD, HiNa의 이 시장 점유율은 55-60% 범위로 추정됩니다. CATL의 회장 로빈 쩡(Robin Zeng)은 한 걸음 더 나아가 나트륨 이온이 시간이 지나면 기존 배터리 시장의 30-40%를 대체할 것으로 전망합니다 - 조사 기관들의 신중한 예측과 그 사이에는 넓은 격차가 존재하며, 이 격차는 이 기술이 어느 세그먼트에서 자리 잡을지 아직 명확하지 않음을 보여줍니다.
고체 전지가 지연되는 동안 나트륨 이온은 왜 먼저 양산에 들어갔을까?
업계의 서사는 오랫동안 고체 전지를 추구해 왔습니다; 그러나 첫 양산 승리는 나트륨 이온이 차지했습니다. 그 이유는 생산 엔지니어링에 숨어 있습니다. CATL에 따르면 고체 전지는 양산에서 멀고, 나트륨 이온이 먼저 채택될 화학 구조로 예측됩니다; 회사는 고체 전지를 건너뛰고 곧장 나트륨 이온으로 전환하며, 장기적으로는 리튬-에어 전지에 주목하고 있습니다. 나트륨 이온의 장점은 생산 인프라가 리튬 이온 라인과 매우 유사한 기술이라는 점: 해결해야 할 문제들 - 습도 제어, 음극 가스 발생, 호일 접착 - 은 복잡하지만 고전적인 엔지니어링 문제였고, CATL은 이를 해결했다고 공식 발표했습니다.
기술이 스스로 밝힌 목표도 야심적입니다: 공급망이 성숙해지면 순수 전기 모델에서 600 km 주행 거리, 레인지 익스텐더 하이브리드에서는 300-400 km의 순수 전기 주행 거리를 목표로 하고 있으며, 이는 시장 수요의 절반 이상을 충족할 수 있습니다. 물론 여기서도 엔지니어링 현실을 기억할 필요가 있습니다: 175 Wh/kg에서 출발해 600 km에 도달하려면 더 큰 배터리 팩이 필요하다는 의미 - 즉 나트륨 이온의 무게 단점에 따른 비용입니다. 목표가 현실적이려면 에너지 밀도 향상도 병행되어야 합니다.
결론: 나트륨 이온, 이제 미래가 아닌 오늘의 배터리인가?
제목의 질문에 명확하게 답하자면: 나트륨 이온 배터리는 이제 실험실 소식이 아니라 생산 라인 위의 현실입니다 - 하지만 아직 모든 클래스의 배터리는 아닙니다. 2023년 12월 JAC Yiwei와 JMEV EV3로 시작된 양산은, 2026년 2월 Changan Nevo A06와 CATL Naxtra를 통해 45 kWh급, 400 km 이상 주행 거리의 승용차에 도달했습니다. CATL의 지난 분기 대량 생산으로 이러한 확산은 가속화될 것입니다.
기술의 정체성도 명확해졌습니다: 에너지 밀도가 LFP보다 낮기 때문에 주 영역은 소형 및 중형 주행 거리의 전기차, 정치형 에너지 저장, 그리고 추운 기후입니다; 사이클 수명은 LFP와 경쟁 가능한 수준이고, 비용은 현재 약 13%의 프리미엄이 있지만 규모가 커질수록 LFP 이하로 내려갈 것이라는 전망이 힘 있습니다. 일两年 전이라면 나트륨 이온을 고체 상태보다 앞서 언급하는 것은 과장으로 여겨졌겠지만; 오늘날 도로 위의 차량들이 이 평가를 대신하고 있습니다. 주목해야 할 두 가지 지표는 CATL이 20,000대라는 2026년 목표를 달성할 수 있을지 여부와, 셀 가격이 40-55 USD/kWh 범위까지 실제로 얼마나 빨리 하락할 수 있을지입니다.
출처
- 폭스바겐이 지원하는 JAC Yiwei 전기차, 나트륨 이온 배터리 탑재 중국에서 양산 시작 - CarNewsChina
- JAC의 Yiwei 브랜드, 나트륨 이온 배터리 장착 전기차 인도 시작 - CnEVPost
- JAC Yiwei, 나트륨 이온 배터리 장착 전기차 첫 수출 시작 - Electrive
- Changan Qiyuan A06, CATL의 나트륨 이온 배터리 탑재 - Electrive
- Changan Nevo A06: 세계 최초 나트륨 이온 배터리 양산 전기차 - IAA Mobility
- CATL, 나트륨 이온 배터리 핵심 제조 난제 해결, 2026년 양산 시작 - CarNewsChina
- 나트륨 이온 배터리 모멘텀 성장, 그러나 과제는 남아 - IEA
- 나트륨 이온 배터리 vs LFP: 2026년 과장과 현실 구분하기 - Seplos
- CATL, 고체 상태보다 먼저 나트륨 이온 배터리 채택 전망 - Battery-News.de
- 나트륨 이온 배터리 시장 전망 2034 - IMARC Group