Autos mit Natrium-Ionen-Batterien starten auf den Straßen
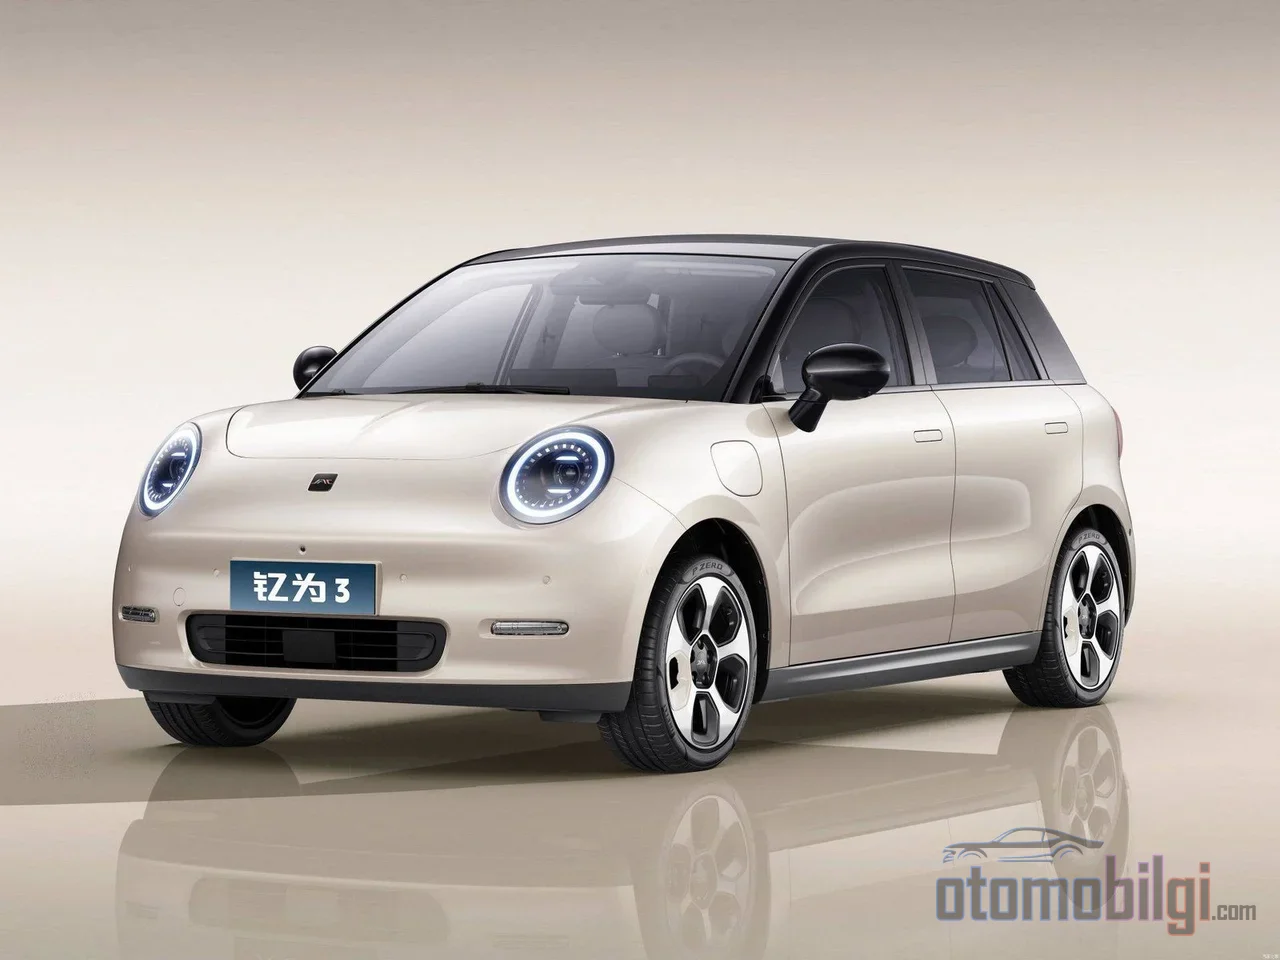
Seit Jahren erzählten wir unablässig, dass Natrium-Ionen-Akkus die Technologie der Zukunft seien; im Schatten des Festkörperakkus immer nur als Nachricht von ein paar Jahren später. Dann lief im Dezember 2023 in China vom Band das weltweit erste in Serie produzierte Natrium-Ionen-Elektroauto, und dieses Datum änderte sich nie wieder. Heute sind mit dieser Chemie drei Serienmodelle auf den Straßen, und CATL hat die Massenproduktion aufs letzte Quartal dieses Jahres festgezurrt. Warum wurde Natrium-Ion also plötzlich real, und wo stehen wir gegenüber LFP?
Die ersten Serienfahrzeuge: Wie JAC Yiwei und JMEV EV3 starteten
An der Spitze der Serienproduktion steht der von Volkswagen unterstützte JAC Yiwei. Das Fahrzeug lief im Dezember 2023 in China vom Band, die Auslieferungen begannen im Januar 2024, und im Februar 2024 erfolgte auch die erste Ausfuhr eines Natrium-Ionen-Elektroautos. Unter der Karosserie dieses 3,65 Meter langen Mikroautos steckt ein Paket aus zylindrischen Natrium-Ionen-Zellen im Format 32140: Auf Paketebene 23,2 kWh Kapazität und nach dem CLTC-Zyklus 230 km Reichweite. Die Zelldichte liegt bei 140 Wh/kg und sinkt auf Paketebene auf 120 Wh/kg; Das Laden von 10 auf 80 Prozent wird bei 3C–4C-Geschwindigkeiten in rund 20 Minuten abgeschlossen.
Das zweite Modell, das in derselben Zeit vom Band lief, war der JMEV EV3; das zweite Serienauto der Welt, das mit Natrium-Ionen-Zellen von Farasis Energy diese Chemie nutzt. Dass zwei verschiedene Fahrzeuge noch im selben Monat das Natrium-Ionen-Band verließen, erklärt auch, warum chinesische Hersteller unablässig in diese Chemie investieren: Die Natrium-Version des EV3 bietet mit ihrem 21,4-kWh-Paket 251 km CLTC-Reichweite, der Einstiegspreis liegt bei RMB 58.800 - grob 8.300 Dollar. Das ist eine Zahl, die den Anteil des Akkus an den Gesamtkosten des Fahrzeugs im Mikro-EV-Segment neu definiert.
Die Highlights
- Das weltweit erste in Serie produzierte Natrium-Ionen-EV war der JAC Yiwei; die Produktion startete im Dezember 2023, mit dem 23,2-kWh-Paket bietet er 230 km Reichweite.
- Der Changan Nevo A06 ist mit CATLs 45-kWh-Naxtra-Akku das erste Modell, das die Reichweite über 400 km hebt.
- CATL Naxtra bewahrt bei -40°C mehr als 90 Prozent der Reichweite und liefert bei -30°C die dreifache Entladeleistung von LFP.
- Auf Zellebene ist Natrium-Ion immer noch rund 13 % teurer als LFP; Prognosen sagen, dass sich diese Schere umdrehen wird.
- Changan und CATL stellten das Fahrzeug im Februar 2026 als weltweit erstes in Serie produziertes Natrium-Ionen-Pkw-Modell vor.
Changan Nevo A06 und CATL Naxtra: Die Chemie ging in die große Klasse
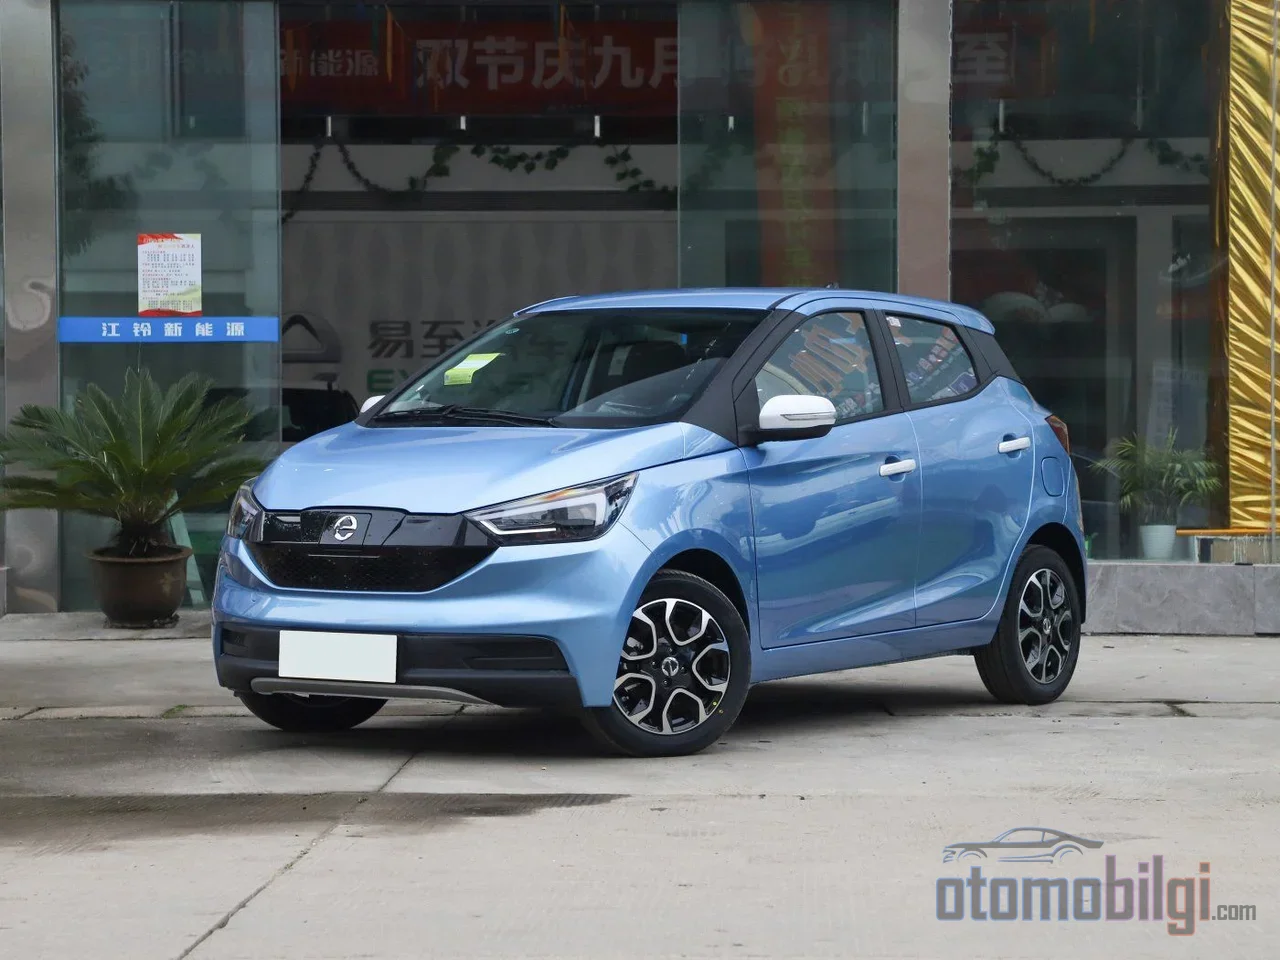
Zu zeigen, dass Natrium-Ion in Mikro-EVs funktioniert, ist eine Sache; ohne die Grenze der Energiedichte zu sprengen, ein Langstrecken-Pkw herauszubringen, ist eine ganz andere. Genau deshalb sollte die Vorstellung am 5. Februar 2026 als Schwelle gelten: Changan und CATL kündigten den Changan Nevo A06 an, das weltweit erste in Serie produzierte Natrium-Ionen-Fahrzeug, und die Markteinführung wird für die Mitte von 2026 erwartet. Das Fahrzeug hat ein 45-kWh-Paket, und nach dem CLTC-Zyklus liegt die Reichweite über 400 km.
Das Herz dieses Pakets bildet CATLs Naxtra-Akku; Die Zellenergiedichte wird mit 175 Wh/kg angegeben und gilt auf der Natrium-Ionen-Seite als branchenführender Wert. Der eigentlich Aufsehen erregende Wert zeigt sich in der Kälte: Der Naxtra liefert bei -30°C die dreifache Entladeleistung von LFP, bewahrt bei -40°C mehr als 90% der Reichweite und bietet bis -50°C eine stabile Leistungsabgabe. Genau hier, unter Winterbedingungen - der größten Schwachstelle von Lithium-Ionen - zeigt Natrium-Ion seine stärkste Seite: Auch generische Natriumzellen können bei -40°C etwa 90% ihrer Nennkapazität bewahren.
Der entscheidende Schritt auf der Produktionsseite wurde auf dem Technologietag von CATL am 21. April 2026 klar: Es wurde angekündigt, dass die Serienproduktion im letzten Quartal dieses Jahres beginnen wird, und der leitende Wissenschaftler des Unternehmens, Wu Kai, erklärte, dass die zentralen Produktionsherausforderungen überwunden seien. Die vier großen technischen Hürden, die CTO Gao Huan aufzählte - die extreme Feuchtigkeitskontrolle, die Gasentwicklung der Hartkohlenstoff-Anode, der Engpass beim Kleben der Aluminiumfolie und die Serienfertigung der selbst Gas entwickelnden Anoden - gelten als gelöst; laut dem Unternehmen wurden insgesamt über 100 technische Probleme abgeschlossen. CATL hat bis 2025 rund 10 Milliarden Yuan (etwa 1,45 Milliarden US-Dollar) in die Natriumbatterie-Forschung und -Entwicklung investiert und zudem den weltweit größten Natrium-Ionen-Auftrag erhalten, eine Liefervereinbarung über 60 GWh. In diesem Jahr erwartet das Unternehmen, dass 20.000 Elektrofahrzeuge Natrium-Ionen-Batterien nutzen werden; als Ausbreitungsziel gilt in Pkw ab dem zweiten Quartal und in Nutzfahrzeugen ab dem dritten Quartal. Auch die Natriumbatterie-Variante des Aion UT Super, mit dem GAC gemeinsam mit JD.com die Zusammenarbeit vorstellte, steht im Produktionskalender.
Natrium-Ion und LFP im Vergleich: Welche Batterie punktet wo?
Die Stärken der beiden Chemien sind tatsächlich völlig komplementär. LFP ist eine Chemie, die pro kWh günstiger ist, eine lange Zyklenlebensdauer aufweist und extrem schwer in thermisches Durchgehen zu bringen ist. Natrium-Ion punktet dagegen damit, dass es weder Lithium noch andere knappe Batterieminerale benötigt, mit einer sehr guten Tief temperaturleistung aufwartet und ein Kostenpotenzial mit sinkenden Preisen über die Zeit besitzt. Ehrlicherweise lässt sich der Vergleich am besten in einer einzigen Tabelle zusammenfassen:
| Merkmal | Natrium-Ion | LFP |
|---|---|---|
| Zellenergiedichte | 100-160 Wh/kg (CATL Naxtra 175 Wh/kg) | 160-200 Wh/kg |
| Zyklenlebensdauer | 4.000-6.000 Zyklen; CATL-Plattform 8.000 | 3.000-6.000 Zyklen |
| Tief temperatureleistung | Bei -40°C bleiben etwa 90% der Kapazität erhalten | Deutlicher Leistungsverlust bei Kälte |
| Zellkosten (2026) | ~59 USD/kWh (breites Spektrum: 70-120 USD/kWh) | ~52 USD/kWh (in anderen Daten 70-80 USD/kWh) |
| Einsatzbereich | Mikro- und A-Klasse-Klein-EVs, stationäre Speicher | Breites EV-Spektrum |
Wie aus der Tabelle ersichtlich, bleibt die Energiedichte weiterhin die Hauptbeschränkung von Natrium-Ion. Während LFP den Bereich von 160-200 Wh/kg erreicht, bleibt Natrium-Ion meist zwischen 100 und 160 Wh/kg; für dieselbe Kapazität werden mehr Gewicht und Volumen benötigt. Deshalb richteten sich die ersten Serienanwendungen natürlich auf kompakte Modelle wie den JAC Yiwei und JMEV EV3 sowie auf Speicher in Kraftwerksgröße. Bezüglich der Zykluslebensdauer sind die beiden Chemien sehr ähnlich; das Band von 4.000–6.000 Zyklen bei Natrium-Ionen deckt sich praktisch mit dem von hochwertigem LFP, und die CATL-Plattform übersteigt dieses Band mit einer Behauptung von 8.000 Zyklen.
Warum ist Natrium-Ion immer noch teurer als LFP? Die tatsächliche Kostenlage
Die Wahrnehmung, dass Natrium-Ion günstig ist, ist weit verbreitet, aber die Daten von 2026 zeichnen ein differenzierteres Bild. Eine Analyse beziffert die durchschnittlichen Zellkosten von LFP mit 52 USD/kWh und die von Natrium-Ion mit 59 USD/kWh; auf Zellebene trägt Natrium-Ion derzeit also einen Aufpreis von rund 13 %. Andere Bewertungen ordnen LFP im Bereich von 70–80 USD/kWh und Natrium-Ion im Bereich von 70–120 USD/kWh ein - der Unterschied hängt davon ab, auf welche Produktionsgröße und welchen Zelltyp sich die Messung bezieht. Der gemeinsame Nenner lautet: Die Billigkeit ist heute ein Zukunftsversprechen, keine Gegenwart.
Wann schließt sich die Preisschere?
Die Projektionen sagen voraus, dass sich diese Schere umkehren wird. Laut der Technologienotiz der IRENA kann der Zellkostenpreis von Natrium-Ion bis auf 40 USD/kWh sinken; eine andere Analyse prognostiziert, dass Natriumzellen 55–70 USD/kWh und LFP 85–110 USD/kWh erreichen könnten. Auch seitens der IEA wird erwartet, dass die Preise etwa 30 % unter die von LFP fallen. Die mechanische Erklärung dafür ist einfach: In der Batterieproduktion wirken Skaleneffekte, und Natrium-Ion befindet sich noch in den ersten Jahren der Massenproduktion. Mit wachsender Skala werden die Stückkosten sinken; die Preisschwankungen in der Lithium-Lieferkette werden hingegen den Ressourcenvorteil des Natriums, dessen Rohstoff praktisch kostenlos ist, noch bedeutsamer machen.
Wohin wächst der Markt?
Die Schätzungen zur Marktgröße variieren erheblich je nach Definitionsumfang: Die Prognosen für den allgemeinen Natrium-Ionen-Markt bis 2034 reichen von unter 1 Milliarde USD bis über 12 Milliarden USD, während die Automobil-spezifische Schätzung von 0,85 Milliarden USD im Jahr 2025 auf 7,97 Milliarden USD im Jahr 2034 mit einem jährlichen Wachstum von 28,5 % ansteigt. Auf der chinesischen Seite gibt es konkretere Zahlen: Es wird prognostiziert, dass der Markt von 10 GWh im Jahr 2025 auf 292 GWh im Jahr 2034 wachsen wird, und ein Natrium-Ionen-Produktionswerk mit 20 GWh ist in China angekündigt. Die gesamte Natrium-Ionen-Produktionskapazität Chinas wird bis Ende 2025 rund 275 GWh erreicht haben; der Marktanteil von CATL, BYD und HiNa in diesem Markt wird auf 55–60 % geschätzt. CATL-Chef Robin Zeng geht noch weiter und prognostiziert, dass Natrium-Ion mit der Zeit 30–40 % des bestehenden Batteriemarkts ersetzen wird - zu den vorsichtigen Schätzungen der Analystenfirmen besteht eine breite Schere, und diese Schere zeigt, dass noch nicht klar ist, in welchen Segmenten sich die Technologie durchsetzen wird.
Warum ging Natrium-Ion in die Serienproduktion, während Festkörper sich verzögert?
Die Branche jagte seit Jahren der Festkörperbatterie hinterher; doch den ersten Serienproduktionssieg holte Natrium-Ion. Der Grund dafür liegt in der Produktionsengineering verborgen. Laut CATL ist Festkörper weit von der Serienproduktion entfernt, während Natrium-Ion als die Chemie vorhergesagt wird, die zuerst übernommen wird; das Unternehmen überspringt Festkörper und steigt direkt auf Natrium-Ion um, langfristig setzt es zudem auf Lithium-Luft. Der Vorteil von Natrium-Ionen ist, dass es eine Technologie ist, deren Produktionsinfrastruktur den Lithium-Ionen-Linien stark ähnelt: die zu lösenden Probleme - Feuchtigkeitskontrolle, Gasbildung an der Anode, Folienkaschierung - waren komplex, aber klassische Ingenieursprobleme, und CATL hat offiziell verkündet, diese gelöst zu haben.
Auch die selbst erklärten Ziele der Technologie sind ambitioniert: Wenn die Lieferkette reift, wird eine Reichweite von 600 km bei rein elektrischen Modellen und 300-400 km rein elektrische Reichweite bei Range-Extender-Hybriden angestrebt, was mehr als die Hälfte der Marktnachfrage abdecken kann. Natürlich muss man sich hier auch an eine ingenieurtechnische Realität erinnern: Von 175 Wh/kg ausgehend bedeutet 600 km Reichweite ein größeres Batteriepaket - also den Preis des Gewichtsnachteils von Natrium-Ionen. Damit das Ziel realistisch ist, muss die Verbesserung der Energiedichte parallel voranschreiten.
Fazit: Ist Natrium-Ion nicht mehr die Batterie der Zukunft, sondern die von heute?
Um die Frage im Titel klar zu beantworten: Die Natrium-Ionen-Batterie ist keine Labor-Nachricht mehr, sondern eine Realität in der Produktionslinie - aber noch nicht die Batterie für jede Klasse. Die Serienproduktion, die im Dezember 2023 mit dem JAC Yiwei und JMEV EV3 begann, hat im Februar 2026 mit dem Changan Nevo A06 und CATL Naxtra Pkw mit 45 kWh und über 400 km Reichweite erreicht. Mit CATLs Volumenproduktion im letzten Quartal wird sich diese Verbreitung beschleunigen.
Das Profil der Technologie hat sich ebenfalls geklärt: Da die Energiedichte unter der von LFP bleibt, liegt das Hauptanwendungsgebiet bei kleinen und mittelreichweitigen E-Autos, stationären Speichern und kalten Klimazonen; die Zyklenlebensdauer ist auf LFP-Niveau, die Kosten tragen heute einen Aufpreis von rund 13 %, aber die Prognosen, unter LFP zu fallen, sind bei wachsender Skalierung stark. Vor ein bis zwei Jahren wäre die Erwähnung von Natrium-Ionen vor Festkörper als Übertreibung gegolten; heute ersetzen die Fahrzeuge auf den Straßen diese Einschätzung. Zwei zu beobachtende Indikatoren sind, ob CATL sein Ziel von 20.000 Fahrzeugen für 2026 erreichen wird und wie schnell die Zellpreise tatsächlich in den Bereich von 40-55 USD/kWh fallen können.
Quellen
- Volkswagen-backed JAC Yiwei EV powered by sodium-ion battery starts mass production in China - CarNewsChina
- JAC's Yiwei brand starts delivering EVs equipped with sodium-ion batteries - CnEVPost
- JAC Yiwei starts first exports electric cars with sodium-ion batteries - Electrive
- Changan Qiyuan A06 receives sodium-ion batteries from CATL - Electrive
- Changan Nevo A06: World's First Production EV with Sodium-Ion Battery - IAA Mobility
- CATL resolved sodium-ion battery core manufacturing challenge, mass production to start in 2026 - CarNewsChina
- Sodium-ion battery momentum grows, but challenges remain - IEA
- Sodium-Ion Battery vs LFP: Separating Hype from Reality in 2026 - Seplos
- CATL Expects Sodium-Ion Battery Adoption Before Solid-State - Battery-News.de
- Sodium Ion Battery Market Forecast 2034 - IMARC Group