Wie sind LFP-Akkus so günstig geworden?
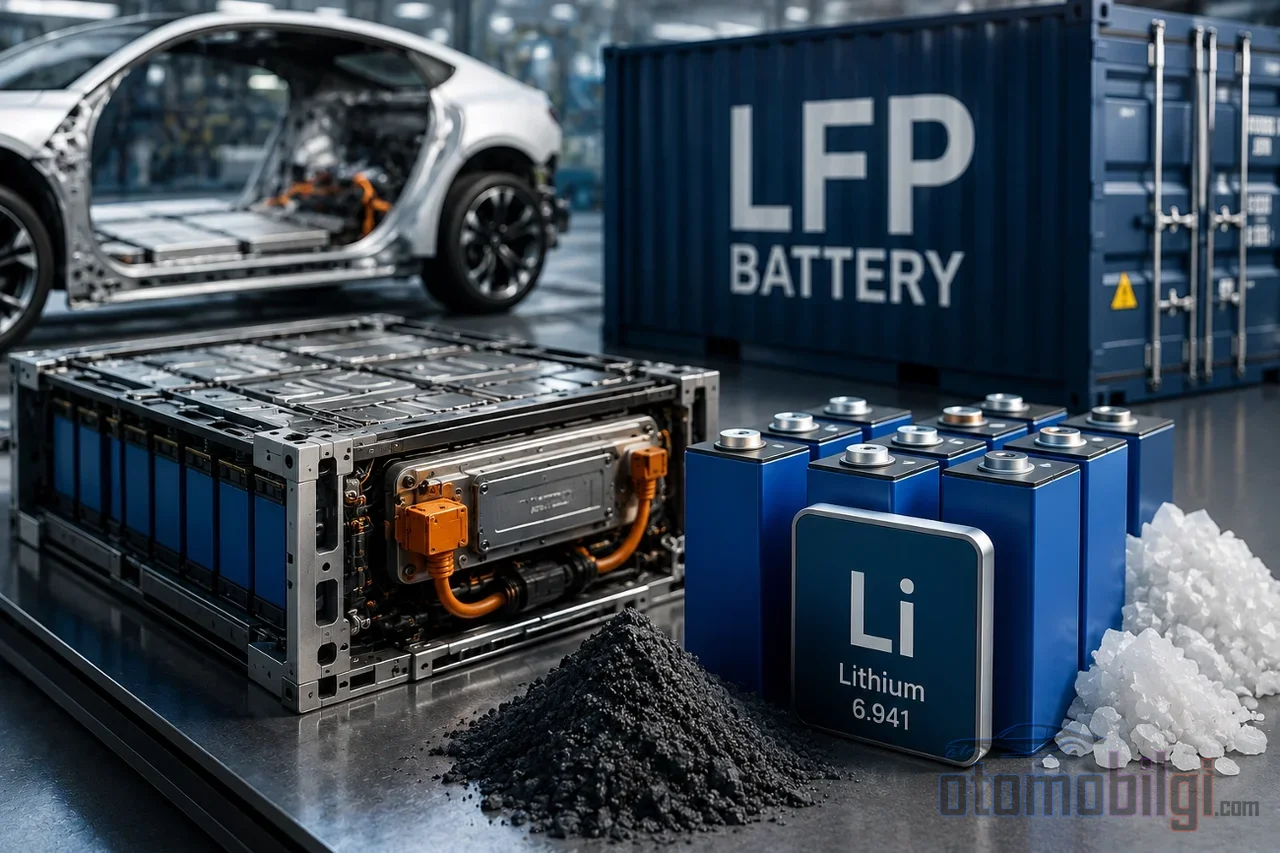
Lithium-Eisen-Phosphat, also LFP, galt vor zehn Jahren in den Augen der meisten Konstrukteure als zweitklassige Chemie, weil ihre Energiedichte schwach war. Heute begegnet uns dieselbe Chemie in fast allen stationären Speicheranlagen und in zunehmend mehr Elektroautos. Wie konnte eine Batteriechemie so schnell so billig werden? Die Antwort liegt nicht in einem einzelnen Wendepunkt; sondern darin, dass mehrere Bedingungen gleichzeitig zusammentreffen: von der Wahl der Rohstoffe über die Produktionskapazität in China bis vom Kathodenprozess zum Sprung bei der Energiedichte.
Warum LFP billiger ist als NMC: Die direkte Auswirkung der Chemie auf die Wirtschaftlichkeit
Die Grundlage des Kostennachlasses liegt in der Chemie selbst. Die Kathode einer LFP-Zelle enthält kein Nickel und kein Kobalt; sondern Substanzen wie Eisen und Phosphat, die in der Erdkruste reichlich vorhanden und preislich vorhersehbar sind. NMC-Zellen hingegen enthalten Nickel, Kobalt und Mangan; jedes davon ist das teuerste und schwankendste Glied der Lieferkette. Dieser Unterschied schafft direkt einen Preisabstand je Chemie.
Die Zahlen zeigen das deutlich. Bei der Aufspaltung der globalen durchschnittlichen Packpreise im Jahr 2025 nach Chemie wurden LFP-Packs mit durchschnittlich 81 $/kWh und NMC-Packs mit 128 $/kWh beziffert. Die Differenz beträgt rund 37 %. Auch im größeren Rahmen zeigt sich dasselbe Bild: Packpreise für stationäre Speicher sanken auf 70 $/kWh und wurden damit erstmals zum billigsten Segment, und LFP trägt einen großen Anteil an diesem Rückgang.
Hinzu kommt, dass Kosten nicht nur aus Rohstoffen bestehen. In einer ausgereiften Zellfabrik ist der größte Posten das Material; das Kathodenaktivmaterial macht bei nikkelbasierten Chemien mehr als ein Drittel der Zellkosten aus. Auf der LFP-Seite stammen rund 85 % der Kathodenproduktionskosten ohnehin aus den Rohstoffen; d. h. der Rohstoffvorteil spiegelt sich fast eins zu eins in den Kathodenkosten wider.
Die Highlights
- LFP-Packs liegen im Durchschnitt bei 81 $/kWh; NMC-Packs bei 128 $/kWh - ein Unterschied von rund 37 %.
- Der niedrigste beobachtete LFP-Zellpreis liegt bei 36 $/kWh, auf Packebene bei 50 $/kWh.
- Mehr als 90 % der stationären Speicheranlagen wurden 2025 mit LFP gebaut.
- Die LFP-Zelle der Qilin -Serie von CATL erreichte eine Energiedichte von 205 Wh/kg.
- Der Twingo E-Tech stieg mit seiner LFP-Batterie und 263 km WLTP-Reichweite ins A-Segment ein, mit einer Variante unter 20.000 €.
Skaleneffekte und Überkapazitäten: Der wahre Motor des Preises
Der Rohstoffvorteil ist ein altes Wissen; was den Sprung der letzten zwei Jahre erklärt, ist die Produktionsseite. Preisanalysten führen den Rückgang im Jahr 2025 auf drei Faktoren zurück: Überkapazitäten in der Zellproduktion, harter Wettbewerb und die schnelle Verlagerung der Hersteller zu LFP. Bemerkenswert ist, dass dieser Rückgang stattfand, während die Metallpreise stiegen. Die Verbilligung kam also nicht vom Markt, sondern aus den Fabriken.
China steht im Zentrum dieses Bildes. Das Land produziert weitaus mehr Zellen, als es selbst nachfragt; mit rund 557 GWh Zellkapazität pro Jahr für stationäre Speicher ist dies etwa doppelt so viel wie die globale Nachfrage des Segments. Diese Dominanz bei der LFP-Produktion ist groß genug, um fast die gesamte globale Nachfrage zu decken. Die Überkapazität hat die Margen so stark zusammengedrückt, dass einige Hersteller unterhalb der Gewinnschwelle oder mit null Marge verkaufen. Das bringt auch eine wichtige Warnung mit sich: Einige der in Umfragen genannten Preise könnten unterhalb der Produktionskosten liegen. Der Preis spiegelt nicht immer die Kostenbasis wider.
Kathoden-Produktionsprozesse: Feine Ingenieurskunst, die die Kosten pro Kilogramm senkt
Der zweite Hebel nach den Rohstoffen ist die Herstellung des Kathodenmaterials. In den letzten Jahren stechen in diesem Bereich drei Entwicklungen hervor. Erstens die Verringerung der Produktionsausschussquote und des Energieverbrauchs; energieintensive Schritte wie Trocknung und Reinräume machen einen erheblichen Teil der Kostenaufstellung aus. Zweitens der Vergleich von Prozessen, die als Trockenelektrodenfertigung bezeichnet werden, mit der herkömmlichen LFP-Kathodenproduktion hinsichtlich Kosten und CO2-Fußabdruck; Studien, in denen vier verschiedene Prozesse untersucht wurden, zeigen, dass die Trockenfertigung beide Posten verbessern kann. Drittens die Entwicklung kostengünstiger alternativer Produktionswege wie der Kathodensynthese im kontinuierlichen Durchfluss; in diese Richtung laufen öffentlich geförderte Projekte.
Hinzu kommt noch ein geografischer Vorteil. Dass die Eisenressourcen in China günstig und leicht zugänglich sind, macht die LFP-Produktion für dieses Land strukturell kosteneffizienter. Der Kostenvorteil liegt also nicht nur in der Chemie, sondern auch in der Standortwahl der Lieferkette.
Der Energiedichte-Sprung: Die 205-Wh/kg-Schwelle und der CATL-Effekt
Die klassische Schwäche von LFP war die Energiedichte; NMC lag in diesem Bereich immer vorn. Die letzten Generationen haben diesen Abstand deutlich geschlossen. In CATLs Qilin -Serie erreichten LFP-Zellen ein Niveau von 205 Wh/kg; in derselben Serie liegt NMC bei 265 Wh/kg. 205 Wh/kg ging als erste LFP-Chemie, die die 200-Wh/kg-Schwelle überschritt, in die Annalen ein und bildete die Grundlage eines Pakets, das das Ziel von 1.000 km Reichweite auf Systemebene unterzeichnete; ein solches Paket mit rund 80 kWh wiegt etwa 400 kg.
CATLs Multi-Chemie-System verspricht mit einer Energiedichte von 230 Wh/kg gegenüber einem einzelnen LFP-System über 15 % zusätzliche Reichweite, ohne das Paketgewicht zu erhöhen. Die wirtschaftliche Bedeutung dieser Entwicklungen ist folgende: Es wird möglich, für dieselbe Reichweite ein kleineres und damit günstigeres LFP-Paket zu konstruieren. Mit steigender Energiedichte bleibt der Kostenvorteil erhalten, während der Nachteil schrumpft.
| Chemie / System | Energiedichte | Typische Verwendung |
|---|---|---|
| LFP (neueste Generation) | 205 Wh/kg | PKW-EV, stationäre Speicherung |
| NMC (Qilin-Serie) | 265 Wh/kg | Langstrecken-EV |
| Natrium-Ion (neueste) | 175 Wh/kg | Nutzfahrzeug, Einstiegssegment |
| Multi-Chemie-System | 230 Wh/kg | Reichweite-Gewicht-Optimierung |
Marktanteil und Ausbreitung ins günstige EV-Segment
Die Marktwidrigkeit des Kostenrückgangs liest sich auf zwei Ebenen. Bei der stationären Speicherung ist LFP inzwischen faktisch der Standard; 2025 machte es über 90 % der weltweit installierten stationären Batteriespeicher aus, was etwa 40 % aller LFP-Nutzungen entspricht. Während die Marktgröße 2025 von 42,2 Milliarden Dollar auf 47,7 Milliarden Dollar im Jahr 2026 anwuchs, wird sie für 2033 auf einem Niveau von 116,8 Milliarden Dollar geschätzt; Jährliche Wachstumsrate (CAGR) von 13,6 %.
Bei den Pkw zeichnet sich hingegen ein regionales Bild ab. In Europa und Nordamerika liegen die EV-Packs in einer Spanne von durchschnittlich 121-131 $/kWh; in China hingegen bei 84 $/kWh. In den USA ist der EV-Einsatz von LFP zurückgegangen, in der Netzspeicherung hingegen stark gestiegen. Doch im günstigen EV-Segment ist der Aufstieg von LFP eine globale Realität: Der Twingo E-Tech bietet mit einem Einstiegspreis von unter 26.300 € in der A-Klasse und einer Evolution-Version, die auf unter 20.000 € rutscht, mit einem 27,5-kWh-LFP-Akku eine WLTP-Reichweite von 263 km. Auch die Jogging -Version des Renault 4 geht für den günstigeren 37-kWh-LFP-Akku einen Kompromiss von etwa 5 km Reichweite ein. Der Wechsel von Herstellern wie Tesla, BYD und Ford zu LFP zeigt, dass die Chemie über das Einstiegssegment hinausgetragen wird.
Wird LFP immer günstiger bleiben? Die Frage von 2026
Die bisher erzählte Geschichte zeigt eine lineare Verbilligungslinie; doch 2026 setzt diese Linie auf die Probe. Der Lithiumcarbonat-Preis erreichte Mitte 2025 mit rund 8.000 Dollar pro Tonne einen Tiefpunkt und schwankte in der ersten Hälfte von 2026 am chinesischen Spotmarkt in einer Spanne von 21.000-25.500 Dollar; das heißt, er hat sich innerhalb eines Jahres verdoppelt, liegt dennoch deutlich unter dem Zenit von 2022. Hinzu kommt, dass die Änderung des chinesischen Batterie-Exportrahmens und die Abschaffung der Export-Mehrwertsteuererstattung Zellen und Packs aus China schrittweise Mehrkosten von insgesamt über 20 % auferlegen könnten. Prognosen deuten für 2026 auf einen kumulierten Anstieg von 15-17 % hin.
Dieses Bild wirft zwei Fragen auf. Erstens verengt sich mit dem Auslaufen der Mehrwertsteueranreize der Kosten-vorteil von LFP in China; auf Basis der Lieferkosten könnte NMC in Anwendungen, in denen die Energiedichte entscheidend ist, wieder relativ wettbewerbsfähig werden. Zweitens hat sich die Natrium-Ionen-Chemie mit 175 Wh/kg bereits LFP genähert und ist preislich ein aggressiver Spieler; insbesondere für Nutzfahrzeuge und das Einstiegssegment trägt sie das Potenzial, eine Alternative zu LFP zu werden.
Dennoch sind LFPs grundlegende Vorteile strukturell: keine Abhängigkeit von Kobalt und Nickel, eine hohe Thermisches-Durchgehen-Schwelle von etwa 270 °C und mit einer Zyklenlebensdauer von 4.000-10.000 Zyklen eine bis zu doppelt so lange Nutzungsdauer wie NMC. Auch wenn auf der Preislinie kurzfristig Schwankungen möglich sind, ist die Kostenbasis der Chemie im Vergleich zu ihren Wettbewerbern weiterhin solider. Die kurze Antwort darauf, warum LFP so günstig geworden ist, liegt eigentlich genau hier: reichhaltige und günstige Rohstoffe, durch Überproduktionskapazität eingeengte Margen, verbesserte Kathodenproduktion und Ingenieurkunst, die die Energiedichte auf 205 Wh/kg hebt - alles vier gleichzeitig. Auch wenn der Preisverfall ins Stocken gerät, ist bisher auf dem Markt keine Chemie sichtbar, die diese Basis ersetzen könnte.
Quellen
- Lithium-Ion Battery Pack Prices Fall to $108 Per Kilowatt-Hour – BloombergNEF
- Electric vehicle batteries – Global EV Outlook 2026 – IEA
- Battery Cost per kWh in 2026: What Drives It – BatteryMBA
- Battery price decline – Our World in Data
- Innovative Technology – CATL
- CATL presents an LFP battery enabling a 1000-kilometre range – electrive
- Renault Twingo E-Tech electric: Am Steuer – Renault Group Medien
- Untersuchung nachhaltiger Lithiumeisenphosphat-Kathoden – ScienceDirect
- Markt für Lithiumeisenphosphat-Batterien – Grand View Research
- Technischer Vergleich LFP vs. NMC – BSLBATT