LFP Bataryalar Nasıl Bu Kadar Ucuzladı?
Lityum-demir-fosfat, yani LFP, on yıl önce enerji yoğunluğu zayıf olduğu için çoğu tasarımcının gözünde ikinci sınıf bir kimyaydı. Bugün ise aynı kimya sabit depolama kurulumlarının neredeyse tamamında ve giderek daha fazla elektrikli otomobilde karşımıza çıkıyor. Peki bir batarya kimyası bu kadar hızlı nasıl ucuzladı? Cevap tek bir kırılma noktasında değil; hammadde seçiminden Çin'deki üretim ölçeğine, katot prosesinden enerji yoğunluğu sıçramasına uzanan birkaç koşulun aynı anda devreye girmesinde.
LFP neden NMC'den ucuz: Kimyanın ekonomiye doğrudan etkisi
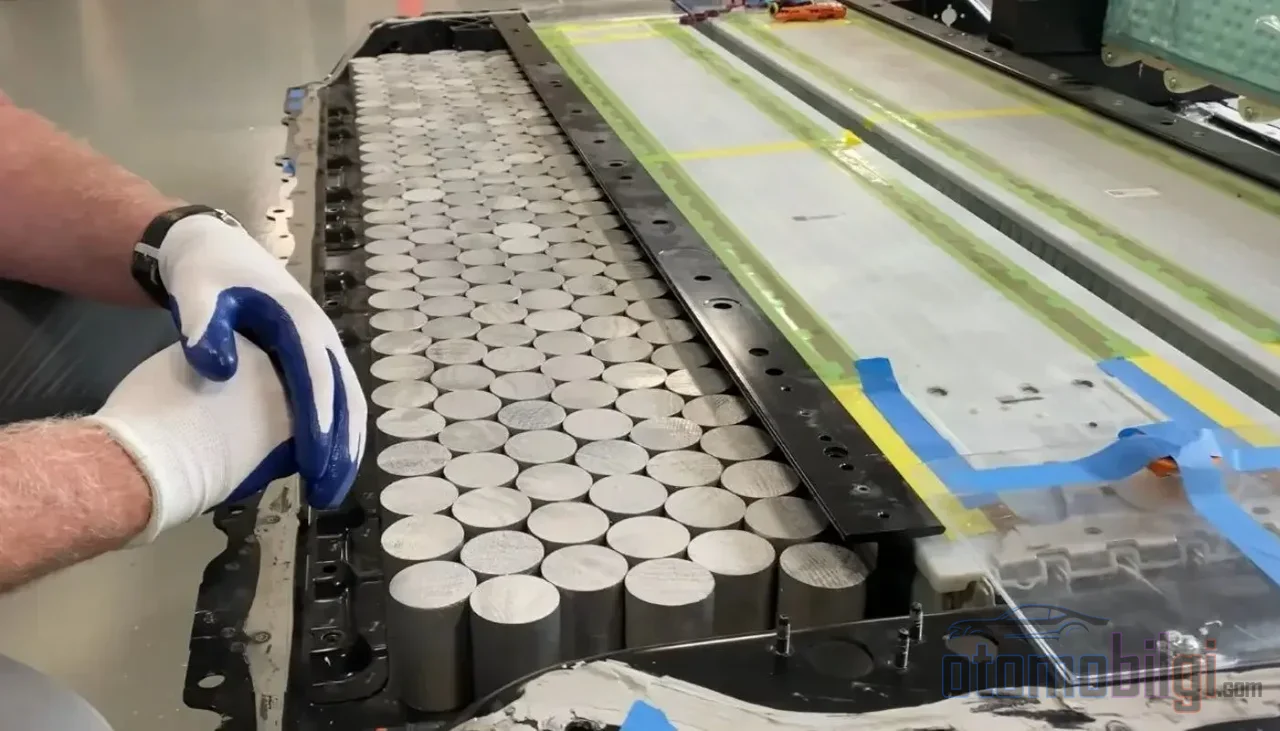
Maliyet düşüşünün temeli, kimyanın kendisinde yatıyor. LFP hücrenin katodunda nikel ya da kobalt yok; demir ve fosfat gibi yer kabuğunda bol bulunan, fiyatı öngörülebilir maddeler var. NMC hücrelerde ise nikel, kobalt ve manganez; bunların her biri tedarik zincirinin en pahalı ve en dalgalı halkaları. Bu fark, kimya başına doğrudan bir fiyat eşitsizliği yaratıyor.
Rakamlar bunu net gösteriyor. Küresel ortalama pak fiyatları 2025'te kimya bazında ayrışınca LFP pakleri ortalama 81 $/kWh seviyesinde, NMC pakleri ise 128 $/kWh seviyesinde sayıldı. Aradaki fark yaklaşık %37. Daha geniş çerçevede de aynı tablo görülüyor: sabit depolama pakleri 70 $/kWh'ye gerileyerek ilk kez en ucuz segment oldu ve bu düşüşte LFP'nin payı büyük.
Maliyetin sadece hammadde olmadığını da eklemek gerekiyor. Olgunlaşmış bir hücre fabrikasında en büyük kalem malzemeler; katot aktif malzemesi nikel bazlı kimyalarda hücre maliyetinin üçte birinden fazlasını oluşturuyor. LFP tarafında katot üretim maliyetinin yaklaşık %85'i zaten hammaddelerden geliyor; yani hammadde avantajı, katot maliyetine neredeyse bire yansıyor.
Öne Çıkanlar
- LFP pakleri ortalama 81 $/kWh; NMC pakleri 128 $/kWh - yaklaşık %37 fark.
- En düşük gözlemlenen LFP hücre fiyatı 36 $/kWh, pak seviyesinde 50 $/kWh.
- Sabit depolama kurulumlarının %90'ından fazlası 2025'te LFP ile yapıldı.
- CATL'in Qilin serisi LFP hücresi 205 Wh/kg enerji yoğunluğuna ulaştı.
- Twingo E-Tech, 263 km WLTP menzilli LFP bataryasıyla 20.000 € altına inen versiyonuyla A-segmentine giriş yaptı.
Ölçek ekonomisi ve fazla kapasite: Fiyatın asıl motoru
Hammadde avantajı eski bir bilgi; son iki yılın sıçramasını açıklayan şey üretim tarafı. Fiyat analistleri 2025'teki düşüşü üç faktöre bağlıyor: hücre üretimindeki fazla kapasite, sert rekabet ve üreticilerin LFP'ye hızlı kayışı. Dikkat çekici olan, bu düşüşün metal fiyatları yükselirken gerçekleşmiş olması. Yani ucuzlama piyasadan değil, fabrikalardan geldi.
Çin bu tablonun merkezinde. Ülke, iç talebinin çok üzerinde hücre üretiyor; sabit depolama için yıllık yaklaşık 557 GWh hücre kapasitesi, segmentin küresel talebinin yaklaşık iki katı. LFP üretimindeki bu hakimiyet neredeyse tüm küresel talebi karşılayacak boyutta. Fazla kapasite ise marjları o kadar sıkıştırdı ki bazı üreticiler kâr sınırının altında ya da sıfır marjla satıyor. Bu da önemli bir uyarıyı beraberinde getiriyor: anketlerde görülen bazı fiyatlar, üretim maliyetinin altında olabilir. Fiyat her zaman maliyet tabanını yansıtmıyor.
Katot üretim süreçleri: Kilogram başına maliyeti düşüren ince mühendislik
Hammadde sonrası ikinci kaldıraç, katot malzemesinin nasıl üretildiği. Son yıllarda bu alanda üç gelişme öne çıkıyor. Birincisi, üretim fire oranının ve enerji tüketiminin azaltılması; kurutma ve kuru oda gibi enerji yoğun adımlar maliyet tablosunda ciddi yer tutuyor. İkincisi, kuru elektrot üretimi olarak adlandırılan proseslerin maliyet ve karbon ayak izi açısından geleneksel LFP katot üretimiyle karşılaştırılması; dört farklı prosesin incelendiği çalışmalar kuru üretimin her iki kalemi de iyileştirebildiğini gösteriyor. Üçüncüsü ise sürekli akışlı katot sentezi gibi düşük maliyetli alternatif üretim yollarının geliştirilmesi; bu yönde kamu destekli projeler yürütülüyor.
Bunlara bir de coğrafi avantaj ekleniyor. Çin'de demir kaynakların ucuz ve erişilebilir olması, LFP üretimini o ülke için yapısal olarak daha maliyet etkin kılıyor. Yani maliyet avantajı sadece kimyada değil, tedarik zincirinin yerleşiminde de.
Enerji yoğunluğu sıçraması: 205 Wh/kg barajı ve CATL etkisi
LFP'nin klasik zaafı enerji yoğunluğuydu; NMC, bu alanda hep öndeydi. Son nesiller bu farkı ciddi biçimde kapattı. CATL'in Qilin serisinde LFP hücreler 205 Wh/kg seviyesine ulaştı; aynı seride NMC 265 Wh/kg'da. 205 Wh/kg, 200 Wh/kg barajını aşan ilk LFP kimyası olarak kayıtlara geçti ve sistem seviyesinde 1.000 km menzil hedefine imza atan bir paketin temelini oluşturdu; yaklaşık 80 kWh'lik böyle bir pak kütlece 400 kg civarında.
CATL'in çoklu-kimya sistemi ise 230 Wh/kg enerji yoğunluğu ile tek LFP sisteme kıyasla pak ağırlığını artırmadan %15'in üzerinde ek menzil vaat ediyor. Bu gelişmelerin ekonomik anlamı şu: aynı menzil için daha küçük, dolayısıyla daha ucuz LFP pak tasarlamak mümkün hale geliyor. Enerji yoğunluğu arttıkça maliyet avantajı korunurken dezavantaj daralıyor.
| Kimya / Sistem | Enerji yoğunluğu | Tipik kullanım |
|---|---|---|
| LFP (en yeni nesil) | 205 Wh/kg | Binek EV, sabit depolama |
| NMC (Qilin serisi) | 265 Wh/kg | Uzun menzilli EV |
| Sodyum-iyon (en yeni) | 175 Wh/kg | Ticari araç, giriş segmenti |
| Çoklu-kimya sistemi | 230 Wh/kg | Menzil-ağırlık optimizasyonu |
Pazar payı ve ucuz EV segmentine yayılım
Maliyet düşüşünün pazar yansıması iki cephede okunuyor. Sabit depolamada LFP artık fiilen standart; 2025'te küresel sabit batarya depolama kurulumlarının %90'ından fazlasını oluşturdu ve bu, tüm LFP kullanımlarının yaklaşık %40'ına denk geliyor. Pazar büyüklüğü de 2025'te 42,2 milyar dolardan 2026'da 47,7 milyar dolara yürürken 2033 için 116,8 milyar dolar düzeyinde tahmin ediliyor; yıllık bileşik büyüme %13,6.
Binek araç tarafı ise bölgesel bir tablo çiziyor. Avrupa ve Kuzey Amerika'da EV pakleri ortalama 121-131 $/kWh bandında; Çin'de ise 84 $/kWh. ABD'de LFP'nin EV kullanımı gerilemiş, şebeke depolamada ise sıçramış durumda. Ama ucuz EV segmentinde LFP'nin yükselişi küresel bir gerçek: Twingo E-Tech, A-segmentinde 26.300 € altı giriş fiyatıyla, Evolution versiyonu 20.000 € altına sarkarak 27,5 kWh'lik LFP bataryayla 263 km WLTP menzil sunuyor. Renault 4'ün Jogging versiyonu da daha ucuz 37 kWh LFP batarya için yaklaşık 5 km menzil fedakârlığına gidiyor. Tesla, BYD ve Ford gibi üreticilerin LFP'ye geçişi, kimyanın giriş segmentinin ötesine taşındığını gösteriyor.
LFP her zaman daha ucuz kalacak mı? 2026'nın sorusu
Buraya kadar anlatılan hikâye lineer bir ucuzlama çizgisi gösteriyor; ama 2026 bu çizgiyi test ediyor. Lityum karbonat fiyatı 2025'in ortasında ton başına yaklaşık 8.000 dolar dip yaptı, ardından 2026'nın ilk yarısında Çin spot piyasasında 21.000-25.500 dolar bandında dalgalandı; yani bir yıl içinde iki katına çıktı, yine de 2022 zirvesinin oldukça altında. Bunun üstüne Çin'in batarya ihracat çerçevesindeki değişiklik ve ihracat KDV iadesinin sıfırlanması, Çin kaynaklı hücre ve paklere kademeli olarak toplamda %20'nin üzerinde ek maliyet yükleyebilir. Tahminler 2026 için kümülatif %15-17 artışa işaret ediyor.
Bu tablo iki soruyu gündeme getiriyor. Birincisi, KDV teşviklerinin sona ermesiyle LFP'nin Çin maliyet avantajı sıkışıyor; teslim maliyeti bazında NMC, enerji yoğunluğunun belirleyici olduğu uygulamalarda yeniden görece rekabetçi hale gelebilir. İkincisi, sodyum-iyon kimya 175 Wh/kg ile LFP'ye yaklaşmış durumda ve fiyat tarafında agresif bir oyuncu; özellikle ticari araçlar ve giriş segmenti için LFP'nin alternatifi olma potansiyeli taşıyor.
Yine de LFP'nin temel avantajları yapısal: kobalt ve nikel bağımlılığı yok, termal kaçak eşiği yaklaşık 270 °C ile yüksek, 4.000-10.000 döngü ömrüyle NMC'den iki katına varan kullanım süresi sunuyor. Kısa vadede fiyat çizgisinde inişler çıkabilecekse de kimyanın maliyet tabanı rakiplerine göre hâlâ daha sağlam. LFP'nin bu kadar ucuzlamasının kısa cevabı da aslında burada: bol ve ucuz hammadde, aşırı üretim kapasitesinin sıkıştırdığı marjlar, iyileşen katot üretimi ve enerji yoğunluğunu 205 Wh/kg'a taşıyan mühendislik - dördü aynı anda. Fiyatların düşüşü duraklasa da bu tabanın yerini tutacak bir kimya henüz piyasada görünmüyor.
Kaynaklar
- Lithium-Ion Battery Pack Prices Fall to $108 Per Kilowatt-Hour – BloombergNEF
- Electric vehicle batteries – Global EV Outlook 2026 – IEA
- Battery Cost per kWh in 2026: What Drives It – BatteryMBA
- Battery price decline – Our World in Data
- Innovative Technology – CATL
- CATL presents an LFP battery enabling a 1000-kilometre range – electrive
- Renault Twingo E-Tech electric: Behind the wheel – Renault Group media
- Exploring sustainable lithium iron phosphate cathodes – ScienceDirect
- Lithium Iron Phosphate Battery Market – Grand View Research
- LFP vs NMC technical comparison – BSLBATT