테슬라의 중국 판매량 66% 감소, 점유율 0.8%
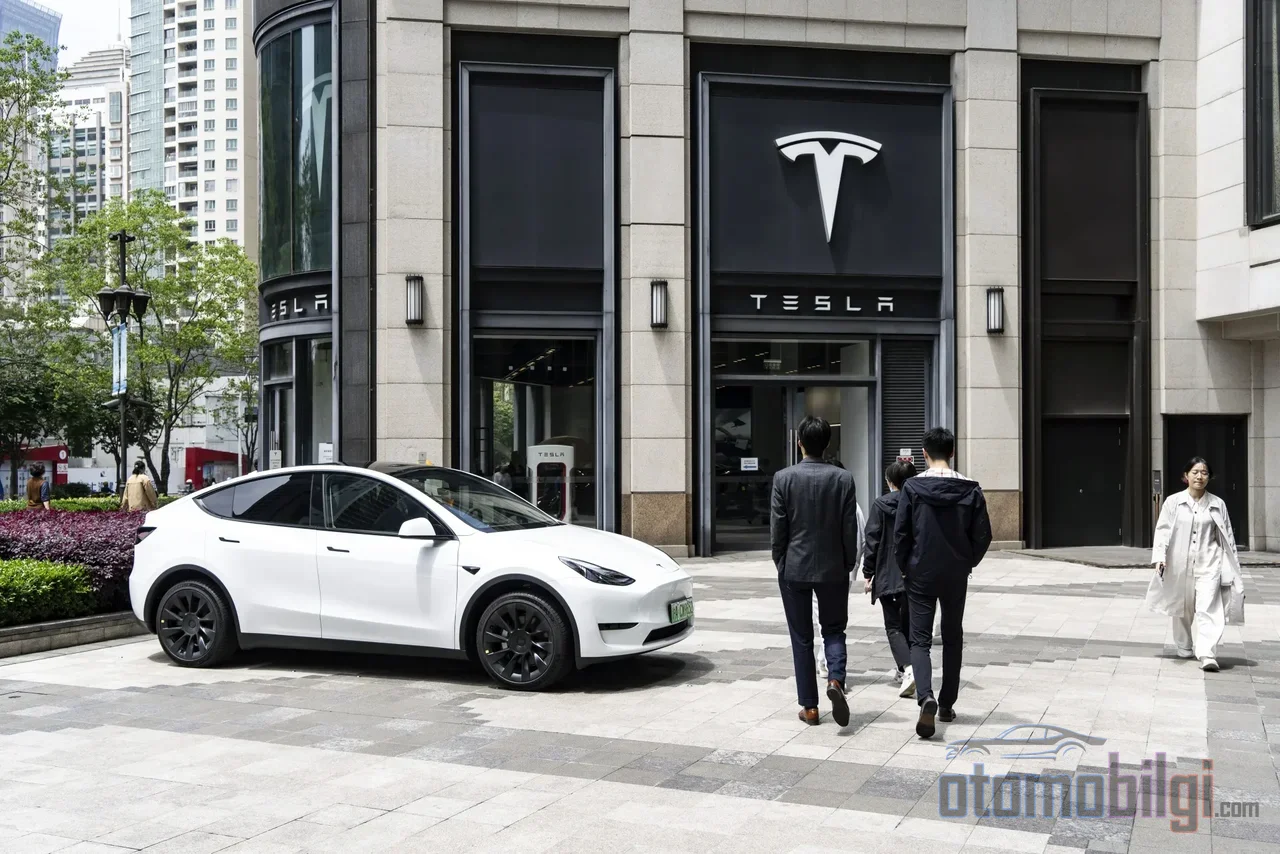
2026년 10월 테슬라의 중국 내수 시장 판매량이 4년 만에 최저치로 하락했습니다: 8,817대. 그렇다면 이 폭락은 단순히 분기 주기의 결과일까요, 아니면 더 깊은 수요와 경쟁 문제의 전조일까요?
이 회사의 중국 공장은 10월에 67,829대를 생산·판매했으며, 이 수치는 전년 동월 대비 10.3% 증가한 것입니다. 하지만 이 성장의 전부는 수출에서 나옵니다. 59,012대가 해외로 출고되는 동안, 중국 구매자에게는 단 8,817대만 인도되었습니다. 이 수치는 전년 10월 대비 66.1%, 9월 대비 86.4% 감소를 의미합니다. 테슬라는 2022년 7월 이후 처음으로 월간 기준 10,000대 문턱 아래로 내려왔습니다.
수치의 표면과 심층 사이의 이러한 격차는 테슬라의 중국 행보가 새로운 국면에 접어들었음을 시사합니다. 상하이 공장은 이제 한 달이 지날수록 수출 거점으로 변해가고 있으며, 이러한 전환의 대가는 세계에서 가장 경쟁이 치열한 전기차 시장에서의 점유율 잠식입니다.
주요 내용
- 2026년 10월 내수 판매: 8,817대, 전년 동월 대비 66.1% 감소
- 전체 생산량 중 59,012대가 수출됨; 수출 비중 87%로 기록 경신
- NEV 시장 점유율 0.80%로 하락; 2022년 4월 이후 최저 수준
- 1~10월 수출은 420,984대 에 달해 내수 판매를 초과
- 11~12월 반등 여부가 감소가 일시적인 것인지 구조적인 것인지를 보여줄 것입니다
내수 판매는 왜 이렇게 급락했을까?
테슬라의 2026년 10월 내수 시장 성과를 평가할 때는 두 가지 지표를 구분해야 합니다: 전체 생산량과 내수 인도량. 회사는 10월에 67,829대를 생산했으며, 이 수치는 전년 10월보다 10.3% 높습니다. 하지만 이 증가의 원천은 중국 고객에 대한 판매가 아닙니다.
실제 내수 판매는 8,817대에 그쳤습니다. 이 수치에는 모델 Y 7,807대 와 모델 3 1,010대 가 포함됩니다. 9월에는 테슬라가 중국 시장에 64,837대를 인도했습니다. 10월의 감소는 월간 기준 86.4%의 위축에 해당합니다. 한 달 동안 3분의 1에 가까운 감소는 우연으로 설명하기에는 너무 큽니다.
테슬라의 중국 시장 점유율도 이 하락을 그대로 반영하고 있습니다. 회사의 NEV(신에너지차) 소매 점유율은 0.80%로 하락했으며; 1년 전에는 2.03%, 9월에는 5.98% 수준이었습니다. 배터리 전기차(BEV) 부문에서의 점유율도 1.15%로 후퇴했습니다. 두 수치 모두 2022년 4월 이후 나타난 최저 수준입니다.
분기 주기 설명으로 충분할까?
테슬라의 잘 알려진 판매 모델은 분기 초에 수출 주문을 우선시하고 내수 인도를 분기 말로 미루는 데 기반을 두고 있습니다. 9월의 활발한 캠페인 기간도 일부 수요를 앞당겨 왔습니다. 이 설명은 10월이 9월보다 부진했던 이유를 상당 부분 설명해 줍니다.
하지만 질문은 이것입니다: 계절적 변동인가, 아니면 구조적 하락인가? 2026년 분기 첫 달을 살펴보는 것이 이 시점에서 시사적입니다:
- 2026년 1월: 내수 판매 18,485대
- 2026년 4월: 내수 판매 25,956대
- 2026년 7월: 내수 판매 27,249대
- 2026년 10월: 내수 판매 8,817대
10월은 올해 가장 저조했던 분기 첫 달의 절반에도 미치지 못했다. 4년간의 관점은 더욱 극적이다: 테슬라의 10월 저점 수치는 2024년 40,485대, 2025년 26,006대, 2026년에는 8,817대 수준이다. 분기적 사이클로 10월이 9월보다 약한 것은 설명할 수 있지만, 10월이 작년의 3분의 1 수준에 그친 것은 설명되지 않는다.
시장 전체가 침체된 가운데 테슬라는 왜 더 크게 하락했을까?
10월 중국 승용차 시장 전체에서 전년 대비 약 25-27%의 위축이 나타났으며, 소매판매량은 164만 3천 대 수준으로 감소했다. NEV 세그먼트도 10%에서 13.7% 사이의 하락세를 보였다 (초기 데이터와 최종 집계 사이에 약간의 차이가 있다). 하지만 시장 전반의 이러한 축소만으로 테슬라의 66% 폭락을 설명하기에는 부족하다.
정책 변화의 영향
시장 전반의 둔화 뒤에는 두 가지 중요한 정책 변화가 자리하고 있다. 중국은 NEV 구매세 면제를 2026년 1월 1일부로 절반으로 축소해 15,000위안으로 제한했다. 또한 트레이드인 보조금도 단계적으로 축소되고 있다. 이 두 가지 변화는 모든 제조사에 영향을 미치는 전반적인 역풍을 일으키고 있다.
그러나 이 역풍은 테슬라를 다른 업체보다 훨씬 크게 타격하고 있다. 시장이 약 10% 축소되는 동안 테슬라가 66% 하락한 것은 문제가 단순히 거시적 여건에서만 비롯된 것이 아님을 보여준다. 경쟁력 상실이 이 그림의 더 큰 부분이다.
경쟁사의 인도 표
같은 달 경쟁사들의 성과는 테슬라의 하락이 경쟁 구도로 설명되어야 하는 이유를 분명히 보여준다:
- 샤오미: 50,000대 이상의 인도로 2026년 월간 최고 기록을 세웠으며, 첫 10개월 동안 약 336,000대를 판매했다
- Leapmotor: 106,127대의 인도로 전년 대비 51% 증가했으며, 4개월 연속 100,000대를 넘어섰다
- BYD: 수출 포함 총 490,168대의 인도로 올해 최고의 한 달을 기록했다 (NEV 판매만 기준으로 하면 441,706대)
중국 제조사들의 빠른 모델 갱신 사이클과 공격적인 가격 전략 앞에서, 테슬라의 수년째 근본적으로 변하지 않은 모델 3와 모델 Y 라인업은 수요를 유지하는 데 어려움을 겪고 있다. 이것이 회사의 중국 시장에서 가장 근본적인 구조적 문제로 부상하고 있다.
수출 증가는 무엇을 의미할까?
테슬라의 10월 수출은 59,012대로 전년 대비 66.27%, 9월 대비 93.30% 증가했다. 총 판매량 중 수출 비중은 87%에 달하며 기록을 경신했다 (이전 기록은 2022년 10월의 76.01%였다). 수출은 올해 7월의 최고 기록인 66,330대 바로 아래, 기록상 두 번째로 높은 월간 수준을 기록했다.
1월부터 10월까지의 기간에는 이 격차가 더욱 뚜렷해진다. 내수 판매는 15% 감소해 389,905대로 줄었으며, 이는 최소 4년 중 가장 낮은 첫 10개월 누적 수치다. 반면 수출은 101.28% 증가해 420,984대로 상승했다. 10월 누적 수출이 처음으로 내수 판매를 넘어선 상태입니다; 작년에는 내수 시장이 수출의 두 배를 넘었습니다.
연도별 1-10월 내수 판매 추세 역시 일방적인 감소세를 보여줍니다: 2023년 462,355대, 2024년 정점인 500,688대, 2025년 458,710대, 2026년 389,905대. 2024년 정점 대비 약 110,000대의 감소입니다.
부가세 환급 삭감과 수출 앞당기기
이러한 수출 급등의 이면에는 재정 캘린더가 자리하고 있습니다. 중국 재정부와 국가세무총국은 2027년 4월 1일부터 NEV의 부가세 수출 환급률을 13%에서 9%로 인하합니다; 세율은 통관 신고일 기준으로 적용됩니다. 이는 제조사들이 마감일까지 수출을 몰아내도록 유도하는 명확한 신호입니다.
테슬라의 10월 수출 59,012대는 바로 이 시나리오에 부합합니다. 이 회사는 10월에 중국 승용 NEV 수출의 10.1%를 단독으로 차지했습니다 (BYD는 같은 달 164,679대로 28.3%의 점유율을 기록했습니다). 그러나 수출 밸브가 무제한인 것은 아닙니다: 운송 비용과 해외 시장의 할인이 이익률을 압박할 수 있습니다. 2027년 4월부터 이 밸브는 재정적으로 더 비싸지게 됩니다.
테슬라의 대응과 금융 움직임
테슬라는 10월 감소를 분기 첫 달이라는 점에 기인한 것이라는 설명을 내세우고 있습니다. 그러나 데이터는 이 해명이 전체 이야기를 담고 있지 않음을 보여줍니다; 연중 다른 분기 첫 달과의 차이가 너무 큽니다.
이 회사는 시장 측면에서도 움직이고 있습니다: 10월 30일, 중국에서 새로운 금융 프로그램이 발표되었습니다. 선정된 Model 3 및 Model Y 트림의 5년 무이자 대출 최소 계약금이 39,900위안(약 5,940달러)으로 인하되었습니다; 이는 이전 수준의 약 절반입니다. 이 프로그램은 10월 30일부터 11월 30일 사이에 주문된 차량에 적용됩니다. 또한 상하이 공장의 국산 부품 사용률이 98%로 상승했습니다; 이는 비용 측면에서 유연성의 여지를 만들어냅니다.
그러나 계약금 인하와 같은 인센티브는 제품 라인업의 노후화 문제를 해결하지 못합니다. 시장 점유율이 0.8%로 하락한 것은 가격 책정만으로는 충분하지 않다는 신호입니다.
11월과 12월: 진짜 시험대
작년의 분기 말 반등은 인상적이었습니다: 테슬라는 2025년 11월에 73,145대, 2025년 12월에 93,843대의 내수 판매를 기록했습니다. 올해 11월과 12월에 비슷한 급등이 일어난다면, 10월의 저점은 크게 시기 문제로 읽힐 수 있습니다.
그러나 판매가 이 수준에 근접하지 않으면 상황은 달라집니다. 테슬라는 세계 최대의 전기차 시장에서 구조적 문제에 직면해 있다는 뜻입니다. 그리고 그 시점에는 수출 밸브 역시 2027년 4월에 더 비싸지게 됩니다; 회사가 중국에서 생산을 계속하는 한 이익률에 대한 압박은 커질 것입니다.
간단히 말하면: 2026년 10월의 8,817대 내수 판매는 분기 사이클만의 문제가 아닙니다; 시장 점유율이 0.8%로 하락하고, 1월-10월 내수 판매 총계가 389,905대로 감소하며, 수출이 내수 판매를 추월한다는 점을 종합해 볼 때, 이는 테슬라의 중국 시장에서의 수요 및 경쟁 문제를 가려주는 수출의 장막으로 평가되어야 한다.
앞으로 8주간이 4년 만의 최저점이 일시적인 캘린더 효과인지, 아니면 지속적인 하락의 시작인지 명확해질 것이다. 자동차 역사에서 이러한 격차는 대개 하나의 사실을 가리킨다: 생산은 계속되지만, 시장은 더 이상 그곳에 있지 않다.