انخفضت مبيعات تسلا في الصين بنسبة 66% وحصة سوقية بنسبة 0.8%
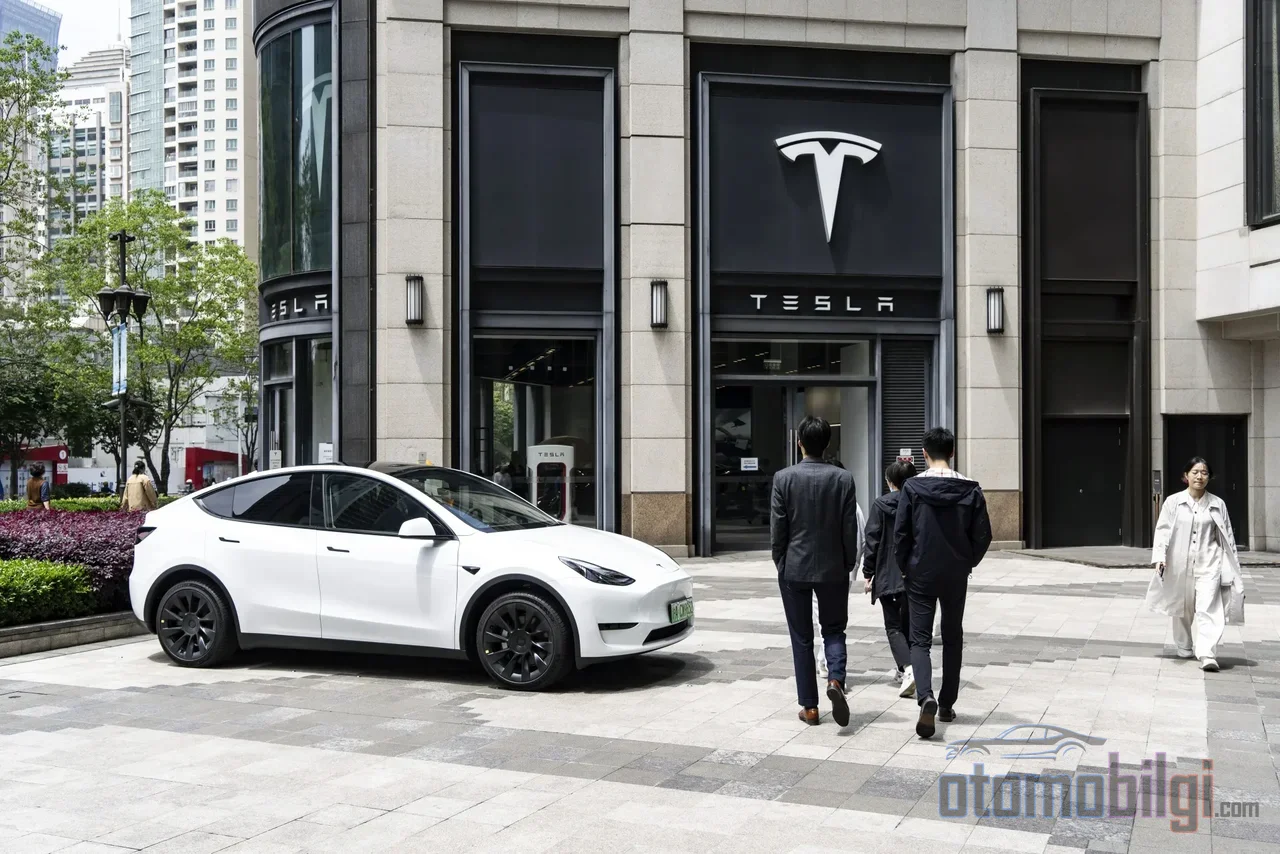
تراجعت مبيعات تسلا في سوقها الداخلي في الصين خلال أكتوبر 2026 إلى أدنى مستوى لها منذ أربع سنوات: 8.817 مركبة. فهل هذا الانهيار مجرد نتيجة لدورة الربع الفصلي، أم أنه نذير بمشكلة أعمق في الطلب والمنافسة؟
أنتجت مصانع الشركة في الصين وبيعت منه 67.829 مركبة في أكتوبر، وهذا الرقم يشير إلى زيادة بنسبة 10.3% على أساس سنوي. لكن كل هذا النمو يأتي من الصادرات. فبينما شُحن 59.012 مركبة إلى الخارج، سُلّم للمشترين الصينيين 8.817 مركبة فقط. وهذا الرقم يعني انخفاضا بنسبة 66.1% مقارنة بأكتوبر من العام السابق، وبنسبة 86.4% مقارنة بشهر سبتمبر. للمرة الأولى منذ يوليو 2022، هبطت تسلا إلى ما دون حاجز 10.000 مركبة شهريا.
هذه الفجوة بين ما يظهره الرقم وما تخفيه تشير إلى مرحلة جديدة في مسيرة تسلا في الصين. فمصنع شانغهاي يتحول كل شهر بشكل متزايد إلى قاعدة للتصدير، وثمن هذا التحول هو تآكل الحصة السوقية في أكبر سوق للمركبات الكهربائية تنافسية في العالم.
أبرز النقاط
- مبيعات السوق الداخلي في أكتوبر 2026: 8.817 مركبة، بانخفاض بنسبة 66.1% على أساس سنوي
- من إجمالي الإنتاج صُدّر 59.012 مركبة؛ وحصدت حصة الصادرات رقما قياسيا بنسبة 87%
- يعتمد نموذج مبيعات تسلا المعروف على إعطاء الأولوية لطلبات التصدير في بداية كل ربع فصلي وتأجيل تسليمات السوق الداخلي إلى نهاية الربع. وهي أدنى مستوى منذ أبريل 2022
- وصلت صادرات يناير-أكتوبر إلى 420.984 مركبة، متجاوزة مبيعات السوق الداخلي
- وسيعيد تعافي نوفمبر-ديسمبر الكشف عن ما إذا كان الانخفاض مسألة توقيت أم هيكلية
لماذا انخفضت مبيعات السوق الداخلي إلى هذا الحد؟
عند تقييم أداء تسلا في السوق الداخلي خلال أكتوبر 2026، يجب التمييز بين مقياسين منفصلين: إجمالي الإنتاج وتسليمات السوق الداخلي. فواصلت الشركة الإنتاج بـ67.829 مركبة في أكتوبر، وهذا الرقم أعلى بنسبة 10.3% مقارنة بأكتوبر من العام الماضي. لكن مصدر هذه الزيادة ليس المبيعات للعملاء الصينيين.
فالمبيعات الفعلية في السوق الداخلي بقيت عند 8.817 مركبة. ويشمل هذا الرقم 7.807 وحدات من Model Y و 1.010 وحدات من Model 3. وفي سبتمبر كانت تسلا قد سلّمت 64.837 مركبة للسوق الصيني. أما الانخفاض في أكتوبر فيعادل انكماشا بنسبة 86.4% على أساس شهري. وتراجع يقارب الثلث خلال شهر واحد أكبر من أن يمكن تفسيره بالصدفة.
وتعكس الحصة السوقية لتسلا في السوق الصيني هذا الانخفاض مباشرة. فحصتها في تجزئة المركبات ذات الطاقة الجديدة (NEV) تراجعت إلى 0.80%؛ فقبل عام كان هذا النسبة 2.03%، وفي سبتمبر كانت عند مستوى 5.98%. كما تراجعت حصتها في فئة المركبات الكهربائية بالبطارية (BEV) إلى 1.15%. وكلا النسبتين هما الأدنى منذ أبريل 2022.
هل تفسير دورة الربع الفصلي كافٍ؟
نموذج مبيعات Tesla المعروف يقوم على إعطاء الأولوية لطلبات التصدير في بداية كل ربع سنة وتأجيل التسليمات في السوق الداخلية إلى نهاية الربع. كما أن حملة الترويج المكثفة في سبتمبر دفعت جزءا من الطلب إلى وقت سابق. هذا التفسير يوضح إلى حد كبير لماذا كان أكتوبر أضعف من سبتمبر.
لكن السؤال هو: هل هناك تقلب موسمي، أم انخفاض هيكلي؟ النظر إلى الأشهر الأولى من أرباع فصول 2026 كاشف في هذا الصدد:
- يناير 2026: 18.485 عملية بيع في السوق المحلي
- أبريل 2026: 25.956 عملية بيع في السوق المحلي
- يوليو 2026: 27.249 عملية بيع في السوق المحلي
- أكتوبر 2026: 8.817 عملية بيع في السوق المحلي
أكتوبر أقل من نصف أدنى قيمة ربعية لأول شهر في السنوات السابقة. المنظور ذو الأربع سنوات أكثر إثارة للدهشة: قيم قاع أكتوبر لـ Tesla بلغت 40.485 في 2024، و26.006 في 2025، بينما بلغت 8.817 في 2026. يمكن أن يفسر الدورة الموسمية ضعف أكتوبر مقارنة بسبتمبر؛ لكن كون أكتوبر ثلث المستوى في العام السابق أمر لا يمكن تفسيره.
لماذا تراجع Tesla بشكل أشد حدة بينما تراجع السوق ككل؟
شهد سوق السيارات الفاخرة في الصين في أكتوبر انكماشاً سنوياً بنحو 25-27 بالمئة، وتراجعت مبيعات التجزئة إلى مستوى 1.643 مليون سيارة. كما سجل قطاع المركبات الجديدة NEV انخفاضاً تراوح بين 10 و13.7 بالمئة (توجد فروق طفيفة بين البيانات الأولية والتجميع النهائي). لكن هذا الانكماش في السوق ككل لا يكفي لتفسر انهيار Tesla بنسبة 66 بالمئة.
أثر تغييرات السياسات
خلف هذا التباطؤ العام في السوق يقف تغييران مهمان في السياسات. خفضت الصين إعفاء ضريبة شراء المركبات الجديدة NEV إلى النصف في 1 يناير 2026 محددةً إياه بسقف 15.000 يوان. كما يجري إلغاء دعم استبدال السيارات تدريجياً. تطرف هاتان التطوران رياحاً عامة تؤثر على جميع الشركات المصنعة.
لكن هذه الرياح تضرب Tesla بعنف أكبر بكثير من غيرها. بينما تقلص السوق بنحو 10 بالمئة، يشير انخفاض Tesla بنسبة 66 بالمئة إلى أن المشكلة لا تنبع من الظروف الكلية وحدها. فقدان القدرة التنافسية جزء أكبر من هذا المشهد.
جدول تسليمات المنافسين
أداء المنافسين في الشهر نفسه يوضح لماذا يجب تفسير تراجع Tesla بالمنافسة:
- Xiaomi: حققت ذروة شهرية لعام 2026 بأكثر من 50.000 تسليم؛ وباعت نحو 336.000 سيارة في أول 10 أشهر
- Leapmotor: 106.127 تسليماً بزيادة سنوية بلغت 51 بالمئة؛ وفوق حاجز 100.000 لمدة أربعة أشهر متتالية
- BYD: أفضل شهر في العام بإجمالي 490.168 تسليماً شاملاً الصادرات (441.706 سيارة عند الاحتساب بمبيعات NEV فقط)
في مواجهة دورة التحديث السريع للطُرز والاستراتيجية السعرية العدوانية لدى الشركات المصنعة الصينية، يواجه تشكيل Model 3 وModel Y لدى Tesla، الذي لم يتغير جوهرياً منذ سنوات، صعوبة في الحفاظ على الطلب. وهذا يمثل المشكلة الهيكلية الأكثر أساسية للشركة في الصين.
ماذا يعني ارتفاع الصادرات؟
ارتفعت صادرات Tesla في أكتوبر إلى 59.012 سيارة بزيادة سنوية بلغت 66.27 بالمئة، وبزيادة قدرها 93.30 بالمئة مقارنة بسبتمبر. بلغت حصة الصادرات من إجمالي المبيعات 87 بالمئة محققةً رقماً قياسياً (كان الرقم القياسي السابق 76.01 بالمئة في أكتوبر 2022). تحققت الصادرات عند مستوى 66.330 سيارة، وهو ثاني أعلى مستوى شهري في السجلات، تحت الرقم القياسي السنوي البالغ 66.330 المسجل في يوليو بقليل.
وفي الفترة من يناير إلى أكتوبر يتضح هذا التباين أكثر. تراجعت مبيعات السوق المحلي بنسبة 15 بالمئة إلى 389.905؛ وهذا أدنى إجمالي لأول عشرة أشهر خلال أربع سنوات على الأقل. في المقابل، ارتفعت الصادرات بنسبة 101.28 بالمئة إلى 420.984 سيارة. مع أكتوبر، تجاوزت الصادرات التراكمية لأول مرة مبيعات السوق المحلية؛ العام الماضي كان السوق المحلي أكثر من ضعفي الصادرات.
يُظهر اتجاه مبيعات السوق المحلية بين يناير وأكتوبر عبر السنوات أيضاً انحلالاً في اتجاه واحد: 462.355 في 2023، ثم ذروة عند 500.688 في 2024، ثم 458.710 في 2025، و389.905 مركبة في 2026. هناك خسارة تقارب 110.000 مركبة مقارنة بذروة 2024.
خصم استرداد ضريبة القيمة المضافة وتقديم الصادرات
وراء هذه القفزة في الصادرات يقع تقويم مالي أيضاً. خزانة المالية الصينية وإدارة الضرائب الحكومية تخفضان نسبة استرداد ضريبة القيمة المضافة على صادرات المركبات الكهربائية الجديدة من 13% إلى 9% اعتباراً من 1 أبريل 2027؛ وستُحدد النسبة وفق تاريخ البيان الجمركي. وهذه إشارة واضحة تشجع المصنّعين على ضغط الصادرات قبل الموعد النهائي.
صادرات Tesla البالغة 59.012 في أكتوبر تتطابق تماماً مع هذا السيناريو. شكّلت الشركة وحدها 10.1% من صادرات الصين من المركبات الكهربائية الجديدة للركاب في أكتوبر (وحصلت BYD على حصة 28.3% بـ 164.679 مركبة في الشهر نفسه). لكن صمام التصدير غير محدود: فتكاليف الشحن والخصومات في الأسواق الخارجية قد تضغط على هوامش الربح. اعتباراً من أبريل 2027 سيصبح هذا الصمام أكثر تكلفة مالياً.
ردّ Tesla وخطوة التمويل
تستند Tesla إلى تصريحات تُرجع انخفاض أكتوبر إلى الشهر الأول من الربع الفصلي. لكن البيانات تُظهر أن هذا التفسير لا يحكي القصة كاملة؛ الفرق بينه وبين الأشهر الأولى من الأرباع الأخرى هذا العام كبير جداً.
والشركة تتحرك أيضاً في الجانب التسويقي: في 30 أكتوبر أُعلن عن برنامج تمويل جديد في الصين. تم تخفيض الحد الأدنى للدفعة الأولى في القروض الخالية من الفائدة لمدة 5 سنوات على بعض إصدارات Model 3 وModel Y المختارة إلى 39.900 يوان (نحو 5.940 دولار)؛ أي ما يعادل نصف المستوى السابق تقريباً. ينطبق البرنامج على المركبات المطلوبة بين 30 أكتوبر و30 نوفمبر. كما ارتفعت نسبة استخدام القطع المحلية في مصنع شنغهاي إلى 98%؛ وهذا يخلق مجالاً للمرونة في جانب التكاليف.
لكن الحوافز مثل تخفيض الدفعة الأولى لا تحل مشكلة تقادم تشكيلة المنتجات. وانخفاض الحصة السوقية إلى 0.8% علامة على أن التسعير وحده لا يكفي.
نوفمبر وديسمبر: الاختبار الحقيقي
كان تعافي نهاية الربع العام الماضي مذهلاً: فقد وصلت Tesla إلى 73.145 مبيعات في السوق المحلية في نوفمبر 2025 و93.843 في ديسمبر 2025. إذا تحققت قفزة مماثلة في نوفمبر وديسمبر هذا العام، يمكن قراءة قاع أكتوبر إلى حد كبير باعتباره مسألة توقيت.
لكن إذا لم تقترب المبيعات من هذه المستويات، تتغير الصورة. هذا يعني أن تسلا تواجه مشكلة هيكلية في أكبر سوق للسيارات الكهربائية في العالم. وعند تلك النقطة ستصبح صمامات التصدير أيضاً أكثر تكلفة في أبريل 2027؛ وسيزداد الضغط على هامش الربح بينما تستمر الشركة في الإنتاج في الصين.
الإجابة المختصرة هي: مبيعات السوق الداخلية البالغة 8.817 مركبة في أكتوبر 2026 لا ترتبط بدورة الربع فحسب؛ يجب أن تُقرأ في ضوء انخفاض حصة السوق إلى 0.8% وتراجع إجمالي السوق الداخلي بين يناير وأكتوبر إلى 389.905 وتجاوز الصادرات للمبيعات الداخلية، حيث يجب اعتبارها ستاراً للتصدير يخفي مشكلة الطلب والمنافسة التي تواجه Tesla في السوق الصينية.
الأسبوع الثمانية القادمة ستحسم ما إذا كان تدني أربع سنوات مجرد تأثير مؤقت للتقويم أم بداية انخفاض دائم. في تاريخ صناعة السيارات، تشير مثل هذه الفجوات عادةً إلى حقيقة واحدة: الإنتاج مستمر، لكن السوق لم يعد في المكان نفسه.
المصادر
- انهيار مبيعات Tesla في الصين 66% إلى أدنى مستوى منذ أكثر من أربع سنوات
- مبيعات التجزئة لـ Tesla في الصين تهبط إلى أدنى مستوى منذ يوليو 2022 مع تسجيل حصة الصادرات رقماً قياسياً
- ارتفاع مبيعات السيارات الكهربائية المصنعة في الصين من Tesla بنسبة 10.3% سنوياً في أكتوبر
- تسليمات Xiaomi للسيارات الكهربائية في أكتوبر تتجاوز 50.000 وتسجل أعلى مستوى شهري لعام 2026
- الصين تخفض ارتداد ضريبة القيمة المضافة على صادرات المركبات الجديدة الطاقة
- تراجع مبيعات Tesla في الصين: هل يتحول مصنع شنغهاي إلى مركز تصدير؟
- هبوط مبيعات Tesla في الصين إلى أدنى مستوى منذ 2022 مع استحواذ الصادرات على 87% من الإنتاج