تجاوزت مبيعات Rivian R2 كلاً من طرازي R1 معاً
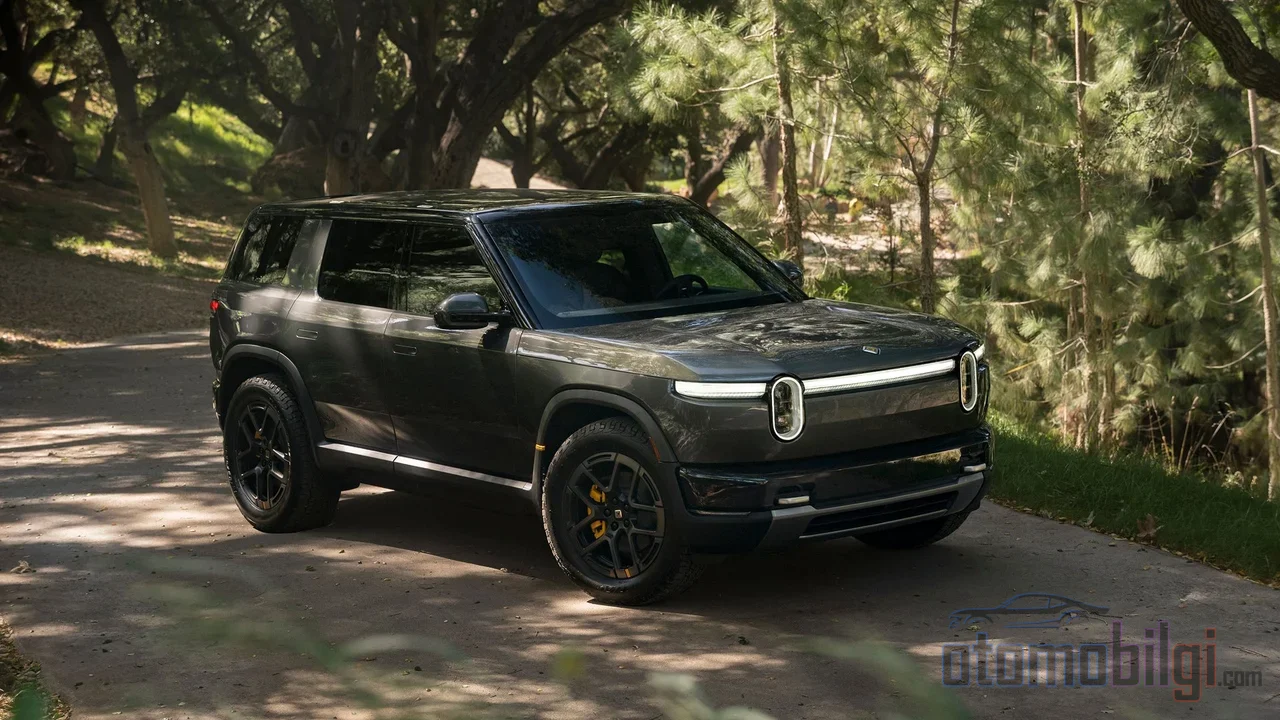
عندما فُتحت أبواب مصنع Rivian في نورمال بولاية إلينوي لأول مرة أمام R2 في شهر أبريل، كانت الشركة قد وضعت هدفاً إنتاجياً بـ 20.000 وحدة لهذا العام. وبعد ستة أشهر، تجاوزت الأمور التوقعات بكثير: أما طراز SUV الأكثر تكلفةً معقولة من الشركة فقد تجاوز في الربع الثالث إجمالي مبيعات كلا النموذجين المتميزين من الشركة - شاحنة البيك أب R1T وسيارة SUV R1S - وشاحنات توصيل أمازون. النتائج المالية للربع الثالث المعلن عنها في 29 أكتوبر تؤكد هذا المشهد بالأرقام، كما تُظهر أيضاً أول محطة ملموسة في طريق Rivian نحو الربحية. فما مدى صلابة الأساس الذي يقف عليه هذا النجاح لـ R2؟
لماذا يُعد R2 نموذجاً بالغ الأهمية إلى هذا الحد؟
متابعو Rivian منذ سنوات طويلة يعرفون معضلة الشركة جيداً. فعائلة R1 كانت تقنياً عملاً محترماً؛ لكن R1T الذي يبدأ من 81.885 دولاراً و R1S الذي يبدأ من 85.885 دولاراً كانا يجعلان العلامة التجارية عنواناً لفئة ضيقة فقط. في المقابل، الحجم الحقيقي لسوق سيارات SUV الكهربائية ينبض في النطاق السعري بين 45.000 و55.000 دولار حيث تحتكم Tesla Model Y. وكان لابد أن تكون لقصة نمو Rivian صداً في ذلك النطاق.
وثمة R2 تماماً ثمرة هذا الحساب. النسخة الوحيدة المعروضة حالياً، وهي Performance التي تبدأ من 59.485 دولاراً؛ ويُتوقع أن يصل النسخة Premium بسعر 55.485 دولاراً في نهاية 2026، ثم النسخة Standard بسعر 46.485 دولاراً في 2027. أي أن الشركة تحقق هذه الأرقام وهي تبيع حتى الآن أغلى نسخة فقط - فإن إمكانات الحجم الأكبر لا تزال في الطريق.
أبرز النقاط
- تجاوز R2 في الربع الثالث إجمالي مبيعات R1T وR1S وشاحنات التوصيل معاً.
- سجّل الربع الثالث 19.751 وحدة إنتاج و19.248 وحدة تسليم - وكلاهما رقم قياسي؛ وارتفعت التسليمات بنسبة 46% على أساس سنوي.
- بلغت الإيرادات 2.155 مليار دولار (التوقع 2.02 مليار)، وانخفضت التكلفة لكل سيارة إلى 12.000 دولار.
- ورُفّع دليل التسليمات السنوي إلى 67.000-70.000 وحدة؛ وهدف الشركة هو تحقيق الربحية الإجمالية بنهاية العام.
ماذا تقول أرقام الربع الثالث؟
أُغلق الربع الثالث برقمين قياسيين في تاريخ Rivian: فقد خرجت 19.751 مركبة من مصنع نورمال، وتم تسليم 19.248 مركبة. وارتفعت التسليمات بنسبة 46% مقارنة بالفترة ذاتها من العام الماضي، وبنسبة 58% مقارنة بالربع الثاني. وقامت الشركة برفع دليل التسليمات السنوي من نطاق 65.000-70.000 إلى 67.000-70.000؛ وبحلول نهاية سبتمبر كانت التسليمات قد بلغت 41.807 مركبة، أي أن الربع الرابع يتطلب نحو 25.000-28.000 تسلية.
كما تجاوزت الصورة المالية التوقعات. فالإيرادات البالغة 2.155 مليار دولار تجاوزت إجماع المحللين وسجلت زيادة سنوية بنسبة 38%. وانخفضت خسارة EBITDA المعدلة من 602 مليون دولار في العام الماضي إلى 435 مليون دولار؛ وعلى الرغم من أن صافي الخسارة بلغ 913 مليون دولار، فإن الخسارة المعدلة للسهم (-0.48 دولار) بقيت أفضل من المتوقع (-0.61 دولار). ولدى الشركة، مع ائتمان بقيمة مليار دولار ربّطته Volkswagen في أكتوبر، إجمالي سيولة قدره 7.095 مليار دولار.
السعر والحجم: أين يقف R2 أمام Model Y؟
ما إذا كان R2 سيجد منافسًا حقيقيًا في سوقه المستهدف، إنها السؤال الذي يتعين على كل سيارة SUV كهربائية جديدة أن تجيب عنه. على صعيد المحللين، يبدو المشهد متفائلًا: فمن المتوقع أن يتمكن R2 من سد فجوة فريدة نسبيًا بين Tesla وFord في نطاق 45,000 إلى 55,000 دولار؛ بينما يرى قطب تحليلي آخر أن R2 يمثل أول عنصر منافسة مشروع ضد Model Y. فيما يتعلق بالمدى، فإن Model Y في الصدارة: حيث يقدم مدى يتراوح بين 294 ميلاً في النسخة الأساسية بالدفع الرباعي AWD و357 ميلاً في نسخة RWD Premium. لكن يبدو أن نقطة تميز R2 تقع في مكان آخر - فالراحة وتعدد الاستخدامات، وخاصة القدرة على التنقل في التضاريس الوعرة التي لا يوفرها Model Y، هي من بين الجوانب التي حظيت بالإشادة.
كما أن مؤشرات ديناميكية مبيعات R2 قوية أيضًا. فمعدل تحويل الحجوزات في فئة الإطلاق يتجاوز التوقعات؛ وتمت إضافة وردية إنتاج ثانية لـ R2 في مصنع Normal، وارتفع عدد الرحلات التجريبية من 57,000 في الربع الثاني إلى ما يتجاوز 103,000. وهذا يعني اهتمامًا يقارب الضعف - وإذا ما أخذنا في الاعتبار خسارة الائتمان الضريبي الفيدرالي للسيارات الكهربائية البالغ 7,500 دولار العام الماضي، فهذا يوضح أن الطلب نابع من المنتج ذاته وليس من حافز الائتمان.
القطاع السياراتي الخاسر: رؤية الحقيقة وراء الأرقام
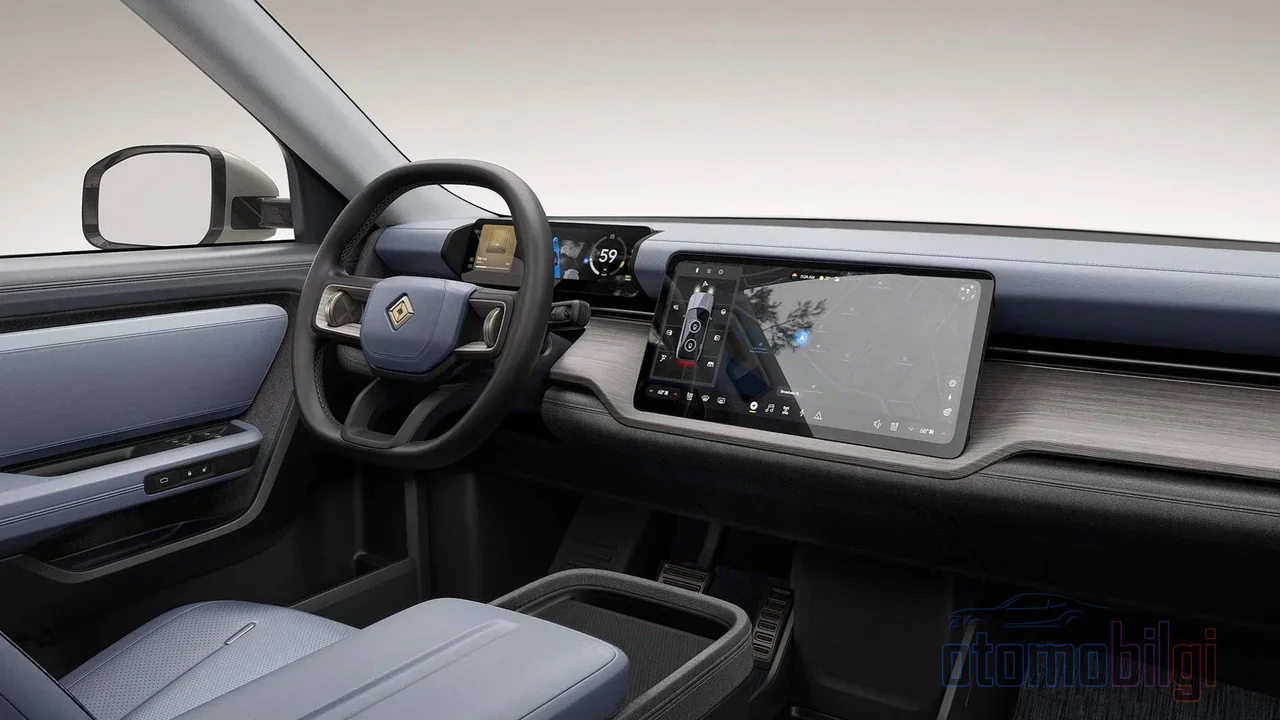
فالمشهد ليس كلَّه إشراقًا، بل له زوايا مظلمة أيضًا. فإجمالي الربح المجمع انتقل إلى المنطقة الإيجابية بـ 176 مليون دولار، لكن الجزء الأكبر من هذا الرقم لم يأتِ من قطاع السيارات بل من قطاع البرمجيات والخدمات. فهذا القطاع حقق إيرادات بلغت 605 ملايين دولار بهامش إجمالي قدره 42%؛ ومنها 354 مليون دولار من الإيرادات - أي 59% - مصدرها المشروع المشترك المُقام مع Volkswagen Group، ومن المتوقع الاعتراف بهذه الإيرادات حتى منتصف 2028 تقريبًا.
أما قطاع السيارات الذي ينتج المركبات فعليًا فلا يزال يسجل خسارة إجمالية: -80 مليون دولار، بهامش -5%. وهذا أفضل من خسارة العام الماضي البالغة 130 مليون دولار، وأسوأ من خسارة الربع الثاني البالغة 36 مليون دولار. والسبب الرئيسي في ذلك هو تعزيز إنتاج R2: فأعلنت الشركة عن تكاليف إضافية قدرها نحو 120 مليون دولار في هذا الربع مرتبطة بزيادة الإنتاج. وعند استبعاد الائتمانات، تصل الخسارة الإجمالية لقطاع السيارات إلى نحو 161 مليون دولار؛ أي ما يعادل نحو 8,400 دولار لكل مركبة.
منحنى التكاليف عند عتبة حرجة
الرقم الذي يستحق الانتباه حقًا هو الانخفاض في تكلفة السيارات لكل مركبة: حيث انخفض بأكثر من 12,000 دولار في ربع واحد ليصل إلى نحو 84,700 دولار (كان 96,700 دولار في الربع الثاني). كما تراجعت الإيرادات لكل مركبة، باستثناء الائتمانات، إلى 76,300 دولار؛ أي أنه إذا استمر انخفاض التكاليف بوتيرة أسرع من انخفاض الإيرادات، فقد تتعافى الهوامش تلقائيًا في مرحلة ما. وتم تعديل توجيه خسارة EBITDA المعدلة إلى 1.75-1.85 مليار دولار، والنفقات الرأسمالية إلى 1.40-1.50 مليار دولار. وتؤكد الشركة هدفها في تحقيق الربحية الإجمالية بنهاية العام. في السابق، كانت الخسائر الملايينية ذات الرقمين لكل ربع سنة تُعتبر "التكلفة الطبيعية لخارطة الطريق" لأي مشروع سيارات كهربائية؛ أما اليوم فالمعيار هو الاتجاه الذي ينحني فيه منحنى التكاليف.
ما وراء R2: جورجيا، القيادة الذاتية، وخطة النمو
نجاح R2 اليوم هو المحطة الأولى في الاستراتيجية. جارٍ العمل في المرحلة الأولى من مصنع Gurur، وهو المصنع الثاني في ولاية جورجيا؛ حيث يُخطط لإضافة طاقة إنتاجية سنوية تبلغ 300.000 وحدة لموديلي R2 وR3. أي أن R2 حققت مكانة السيارة الأكثر مبيعاً في الشركة بأكملها وهي حالياً في وردية واحدة فقط وفي المرحلة المبكرة من منحنى الإنتاج - وستتوسع الطاقة الإنتاجية أكثر.
وعلى صعيد التكنولوجيا، أصبح الجدول الزمني أوضح: من المخطط إطلاق الوصول المبكر بالدعوة هذا العام لقيادة "Point to Point" الذاتية، والاستخدام العام لمشتركي Autonomy+ في 2027. ومن المتوقع أن يفتح إنجاز Uber المتوقع بنهاية العام الباب أمام استثمار في الأسهم بقيمة 250 مليون دولار؛ كما سيُعقد يوم Autonomy and AI Day في 9 ديسمبر. وبما أن إيرادات جانب البرمجيات تشكل العمود الفقري للربح الإجمالي، فإن نمو هذا المجال يعني أكثر من مجرد عرض تقني للهيكل المالي للشركة.
الخلاصة: هل اكتملت مرحلة الانتقال إلى السوق الجماهيرية؟
كون R2 هي السيارة الأكثر مبيعاً في الشركة في الربع الثالث يُعد أول دليل ملموس على انتقال Rivian إلى السوق الجماهيرية - وهو أكثر إثارة للإعجاب إذا أخذنا في الاعتبار أنها تُباع حالياً في الفئة الأعلى سعراً. لكن القراءة المتوازنة تتطلب ما يلي: قطاع السيارات لا يزال يعاني من خسارة إجمالية، والربح الموحد يعتمد إلى حد كبير على الشراكة مع Volkswagen. إذا حافظ انخفاض التكلفة لكل سيارة على هذا الوتيرة، فإن وصول قطاع السيارات إلى نقطة التعادل بمفرده سيناريو معقول؛ وإن تحقق ذلك، فسيكون Rivian قد اتكأ على عمل برمجيات قوي، لكنه لا يزال عمل سيارات يخسر المال في كل سيارة. وسيكون إطلاق نسخ R2 الأرخص - Premium بنهاية 2026 وStandard في 2027 - هو السؤال التالي في هذا الاختبار.
المصادر
- Rivian Introduces R2 Lineup, Sharing Full Trims and Pricing - Rivian Newsroom
- Rivian Says the R2 Is Outselling the R1T Truck, R1S SUV, and Its Delivery Vans Combined - Car and Driver
- Rivian (RIVN) Q3 2026 earnings: revenue up 38%, R2 now its best-seller - Electrek
- Rivian reports upbeat Q3 results, boosts full-year guidance as R2 sales ramp up - Yahoo Finance
- The R2 SUV is already Rivian's best-selling vehicle - TechCrunch
- Rivian R2 vs. Tesla Model Y, an Edmunds electric SUV comparison - AP News
- Rivian third-quarter earnings beat estimates - Phil LeBeau, LinkedIn