Rivian R2 đã vượt qua cả hai mẫu R1 về doanh số
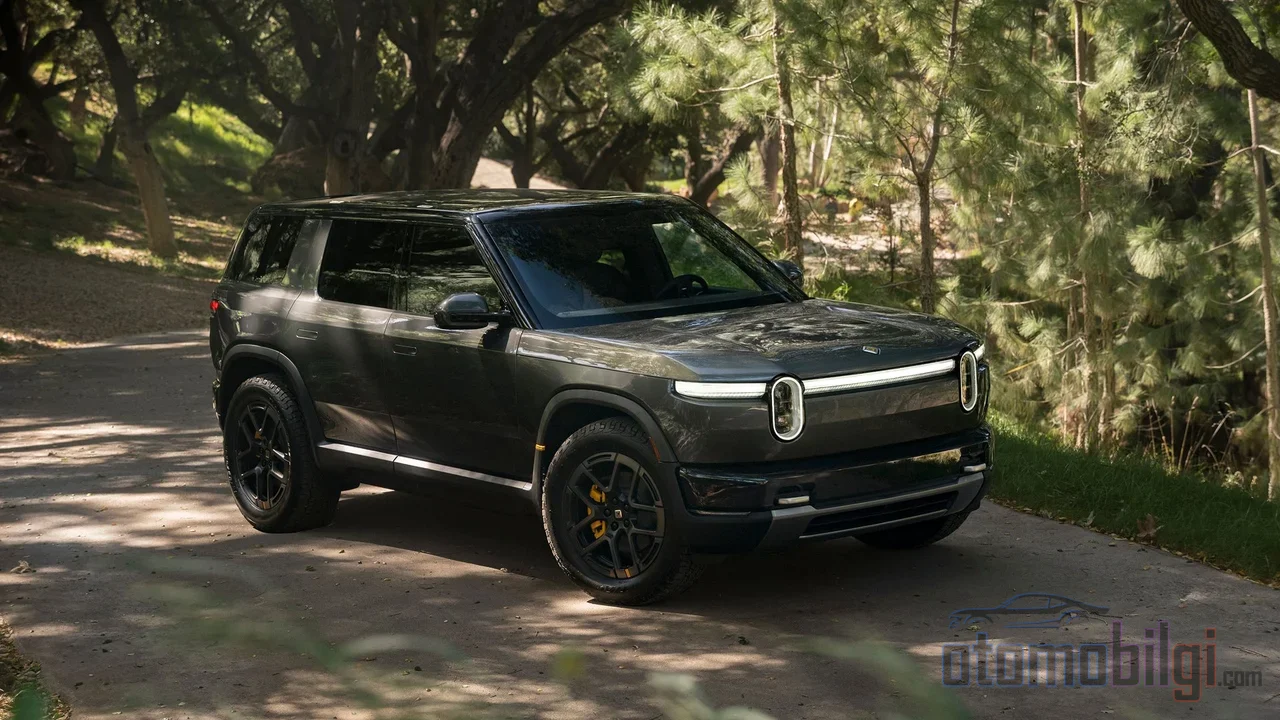
Khi nhà máy Normal ở Illinois của Rivian mở cửa lần đầu cho R2 vào tháng Tư, công ty đã đặt mục tiêu sản xuất 20.000 xe cho năm nay. Sáu tháng sau, mọi thứ đã vượt xa kỳ vọng: Chiếc SUV giá phải chăng hơn của hãng đã vượt tổng doanh số bán của cả hai mẫu cao cấp của công ty trong quý ba - xe bán tải R1T và SUV R1S - cũng như các xe van giao hàng của Amazon. Báo cáo tài chính quý ba công bố ngày 29 tháng Mười vừa xác nhận bức tranh này bằng những con số, đồng thời cho thấy cột mốc hữu hình đầu tiên trên con đường hướng tới lợi nhuận của Rivian. Vậy cú bứt phá của R2 đứng trên một nền tảng vững chắc đến đâu?
Tại sao R2 lại là một mẫu xe quan trọng đến vậy?
Những ai theo dõi Rivian nhiều năm đều rất rõ cái khó của công ty. Dòng R1 về mặt kỹ thuật là một công trình đáng nể; nhưng R1T giá khởi điểm 81.885 USD và R1S giá khởi điểm 85.885 USD đã biến thương hiệu thành địa chỉ của một nhóm khách hàng hẹp. Trong khi đó, khối lượng thực của thị trường SUV điện lại nằm ở phân khúc 45.000-55.000 USD, nơi Tesla Model Y thống trị. Câu chuyện tăng trưởng của Rivian cần có một điểm tựa ở đó.
R2 chính là sản phẩm của bài toán ấy. Bản Performance, phiên bản duy nhất đang được bán, có giá khởi điểm 59.485 USD; bản Premium giá 55.485 USD dự kiến ra mắt cuối năm 2026, còn bản Standard giá 46.485 USD dự kiến ra mắt năm 2027. Nghĩa là công ty đang tạo ra những con số này khi mới chỉ bán phiên bản đắt nhất - tiềm năng sản lượng thực sự vẫn còn ở phía trước.
Những điểm nổi bật
- Trong quý ba, R2 đã vượt tổng doanh số bán của R1T, R1S và các xe van giao hàng .
- Quý này đạt 19.751 xe sản xuất, 19.248 xe giao hàng - cả hai đều là kỷ lục; lượng giao hàng tăng 46% so với cùng kỳ năm trước.
- Doanh thu đạt 2,155 tỷ USD (dự báo 2,02 tỷ), chi phí trên mỗi xe giảm còn 12.000 USD.
- Hướng dẫn giao hàng cả năm được nâng lên mức 67.000-70.000 xe; mục tiêu của công ty là đạt lãi gộp vào cuối năm.
Những con số của quý nói lên điều gì?
Quý ba khép lại với kỷ lục kép trong lịch sử Rivian: 19.751 xe xuất xưởng và 19.248 xe được giao từ nhà máy Normal. Lượng giao hàng tăng 46% so với cùng kỳ năm trước và tăng 58% so với quý hai. Công ty cũng nâng hướng dẫn giao hàng cả năm từ khoảng 65.000-70.000 lên 67.000-70.000 xe; tính đến cuối tháng Chín đã giao 41.807 xe, nghĩa là quý tư cần khoảng 25.000-28.000 xe giao hàng nữa.
Bức tranh tài chính cũng vượt kỳ vọng. Doanh thu 2,155 tỷ USD đứng trên mức đồng thuận của các nhà phân tích và tăng 38% so với cùng kỳ. Lỗ EBITDA điều chỉnh giảm từ 602 triệu USD năm ngoái xuống còn 435 triệu USD; tuy lỗ ròng lên tới 913 triệu USD, lỗ trên mỗi cổ phiếu điều chỉnh (-0,48 USD) vẫn tốt hơn dự báo (-0,61 USD). Công ty đang nắm giữ tổng thanh khoản 7,095 tỷ USD, bao gồm khoản tín dụng 1 tỷ USD do Volkswagen tài trợ vào tháng Mười.
Giá bán và kích thước: R2 đứng ở đâu so với Model Y?
Liệu R2 có tìm được đối thủ thực sự ở thị trường mục tiêu hay không là câu hỏi mà mỗi mẫu SUV điện mới đều buộc phải trả lời. Ở phía các nhà phân tích, bức tranh khá lạc quan: Đánh giá cho rằng R2 có thể lấp khoảng trống tương đối độc đáo trong khoảng giá 45.000-55.000 đô la giữa Tesla và Ford; trong khi một trường phái phân tích khác xem R2 là yếu tố cạnh tranh chính đáng đầu tiên đối với Model Y. Về mặt phạm vi di chuyển, Model Y đang dẫn trước: cung cấp phạm vi từ 294 dặm ở bản cơ sở AWD đến 357 dặm ở bản RWD Premium. Điểm khác biệt của R2 dường như nằm ở chỗ khác - sự tiện nghi, tính đa dụng và đặc biệt là khả năng địa hình mà Model Y không có là những lĩnh vực được khen ngợi.
Những dấu hiệu về động lực bán hàng của R2 cũng rất mạnh mẽ. Tỷ lệ chuyển đổi đặt chỗ ở phiên bản trim ra mắt đang vượt qua kỳ vọng; một ca R2 thứ hai đã được bổ sung tại nhà máy Normal và số lái thử tăng từ 57.000 trong quý hai lên hơn 103.000. Điều đó đồng nghĩa với mức quan tâm gần gấp đôi - và xét đến việc tín dụng thuế EV liên bang 7.500 đô la đã bị mất vào năm ngoái, điều này cho thấy nhu cầu đến từ sản phẩm chứ không phải từ động cơ khuyến khích bằng tín dụng.
Phân khúc ô tô đang thua lỗ: Nhìn thấy sự thật phía sau những con số
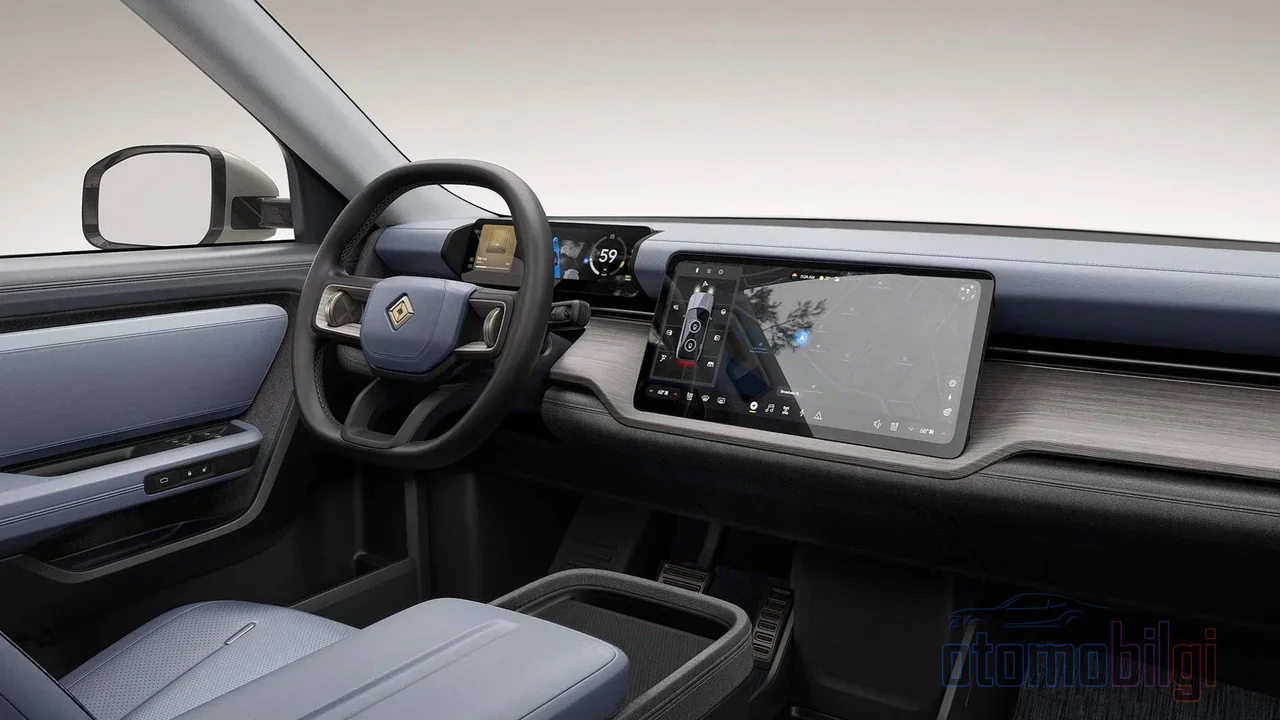
Bên cạnh mặt sáng của bức tranh, cũng có những góc tối. Lợi nhuận gộp hợp nhất đã chuyển sang dương với 176 triệu đô la, nhưng phần lớn con số này không đến từ mảng ô tô mà từ phân khúc phần mềm và dịch vụ. Phân khúc này tạo ra 605 triệu đô la doanh thu và biên lợi nhuận gộp 42%; trong đó 354 triệu đô la doanh thu - tức 59% - đến từ liên doanh hợp tác với Volkswagen Group và doanh thu này dự kiến được ghi nhận đến khoảng giữa năm 2028.
Trong khi đó, phân khúc ô tô - nơi thực sự sản xuất xe - vẫn đang lỗ gộp: -80 triệu đô la, biên lợi nhuận 5%. Tốt hơn khoản lỗ 130 triệu đô la năm ngoái, nhưng kém hơn mức 36 triệu đô la của quý hai. Nguyên nhân chính là do quá trình tăng công suất của R2: Công ty đã công bố khoảng 120 triệu đô la chi phí phát sinh liên quan đến việc tăng công suất trong quý này. Khi loại trừ các khoản tín dụng, khoản lỗ gộp mảng ô tô đạt khoảng 161 triệu đô la; tương đương khoảng 8.400 đô la cho mỗi chiếc xe.
Đường cong chi phí ở ngưỡng tới hạn
Con số thực sự đáng chú ý là mức giảm chi phí ô tô trên mỗi chiếc xe: giảm hơn 12.000 đô la chỉ trong một quý, xuống còn khoảng 84.700 đô la (trong quý hai là 96.700 đô la). Doanh thu trên mỗi chiếc xe cũng giảm xuống 76.300 đô la nếu loại trừ tín dụng; nghĩa là nếu đường cong chi phí giảm nhanh hơn doanh thu, thì đến một thời điểm nào đó biên lợi nhuận sẽ tự phục hồi. Hướng dẫn thua lỗ EBITDA điều chỉnh được sửa đổi lên 1,75-1,85 tỷ đô la, còn chi phí vốn được điều chỉnh lên 1,40-1,50 tỷ đô la. Công ty xác nhận mục tiêu chuyển sang có lãi gộp vào cuối năm. Trước đây, khoản lỗ hàng chục triệu đô la mỗi quý đối với một dự án xe điện được coi là "chi phí bình thường của lộ trình"; giờ đây, thước đo là việc đường cong chi phí uốn cong về đâu.
Vượt xa R2: Georgia, ô tô tự lái và kế hoạch tăng trưởng
Thành công ngày nay của R2 là chặng đầu tiên của chiến lược. Việc xây dựng giai đoạn một của nhà máy Gurur - nhà máy thứ hai tại Georgia - vẫn đang tiếp diễn; tại đây dự kiến bổ sung công suất 300.000 chiếc/năm cho R2 và R3. Nghĩa là R2, hiện đang chạy đúng một ca, ở giai đoạn mới nhất của quá trình tăng công suất, đã trở thành mẫu xe bán chạy nhất của toàn công ty - công suất sẽ còn được mở rộng hơn nữa.
Trên mặt trận công nghệ, lộ trình cũng dần rõ ràng: với tính năng lái tự hành "Point to Point", kế hoạch mở truy cập sớm theo lời mời trong năm nay và mở rộng phổ biến cho các thuê bao Autonomy+ vào năm 2027. Cột mốc Uber được kỳ vọng vào cuối năm sẽ mở khoản đầu tư vốn chủ sở hữu bổ sung trị giá 250 triệu đô-la; ngày 9 tháng 12 sẽ diễn ra Ngày Tự hành và AI (Autonomy and AI Day). Do thu nhập từ mảng phần mềm là trụ cột của lợi nhuận gộp, sự tăng trưởng của lĩnh vực này có ý nghĩa quan trọng hơn nhiều so với một màn trình diễn công nghệ đối với kiến trúc tài chính của công ty.
Kết luận: Liệu bước chuyển sang thị trường đại chúng đã hoàn tất?
Việc R2 trở thành mẫu xe bán chạy nhất của công ty trong quý ba là bằng chứng cụ thể đầu tiên cho bước chuyển của Rivian sang thị trường đại chúng - càng ấn tượng hơn khi xét đến việc xe vẫn đang được bán ở phiên bản đắt nhất. Tuy nhiên, một cái nhìn cân bằng đòi hỏi điều này: phân khúc ô tô vẫn lỗ gộp và lợi nhuận hợp nhất phần lớn dựa vào quan hệ đối tác với Volkswagen. Nếu xu hướng giảm chi phí trên mỗi xe tiếp tục giữ được tốc độ này, việc phân khúc ô tô tự đạt điểm hòa vốn là một kịch bản hợp lý; nếu không, Rivian sẽ tự dựa vào một mảng phần mềm mạnh mẽ, nhưng vẫn còn một mảng ô tô đang mất tiền trên mỗi xe. Việc các phiên bản rẻ hơn của R2 - Premium vào cuối năm 2026, Standart vào năm 2027 - lên kệ sẽ là câu hỏi tiếp theo của kỳ thi này.
Nguồn
- Rivian Introduces R2 Lineup, Sharing Full Trims and Pricing - Rivian Newsroom
- Rivian Says the R2 Is Outselling the R1T Truck, R1S SUV, and Its Delivery Vans Combined - Car and Driver
- Rivian (RIVN) Q3 2026 earnings: revenue up 38%, R2 now its best-seller - Electrek
- Rivian reports upbeat Q3 results, boosts full-year guidance as R2 sales ramp up - Yahoo Finance
- The R2 SUV is already Rivian's best-selling vehicle - TechCrunch
- Rivian R2 vs. Tesla Model Y, an Edmunds electric SUV comparison - AP News
- Rivian third-quarter earnings beat estimates - Phil LeBeau, LinkedIn