ยอดขาย Rivian R2 แซงทั้งสองรุ่น R1 รวมกัน
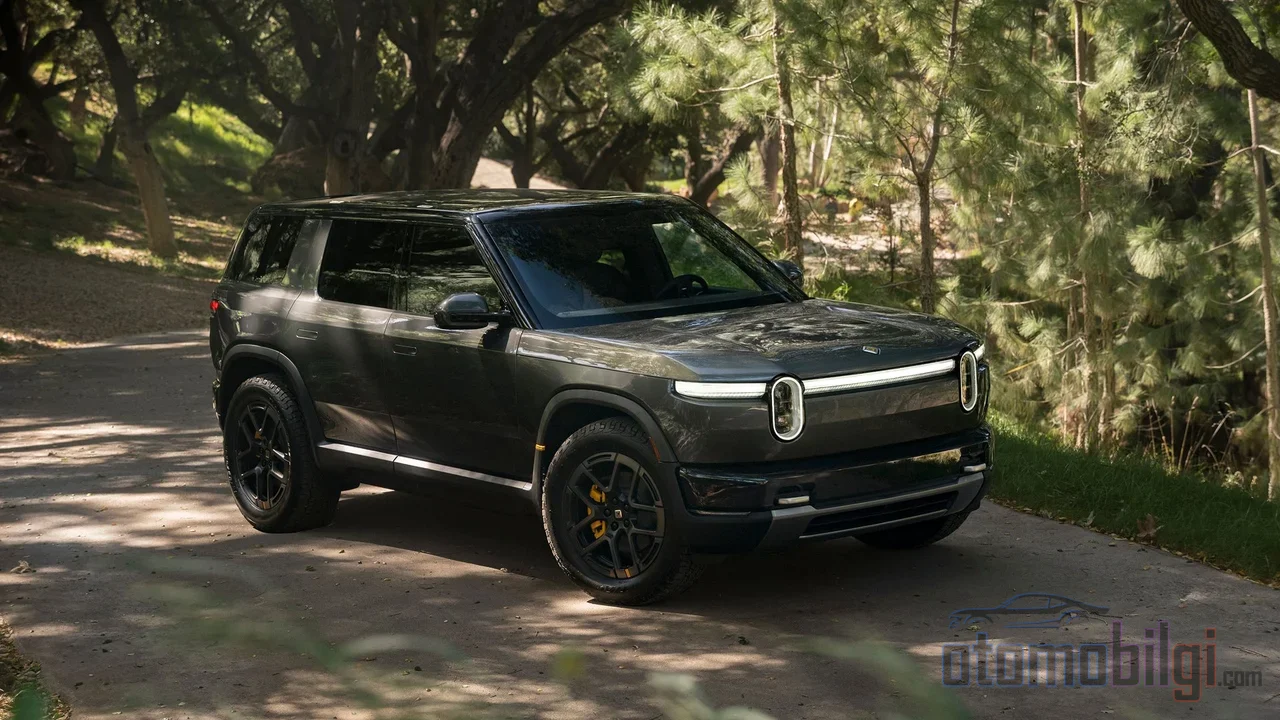
เมื่อประตูโรงงาน Normal ในรัฐ Illinois ของ Rivian เปิดออกเป็นครั้งแรกสำหรับ R2 ในเดือนเมษายน บริษัทได้ตั้งเป้าการผลิตไว้ที่ 20,000 คันสำหรับปีนี้ หกเดือนต่อมา ผลลัพธ์อยู่ไกลเกินคาดมาก: SUV รุ่นราคาประหยัดกว่าของค่ายนี้ สามารถแซงยอดขายรวมของรุ่นพรีเมียมสองคันของบริษัทเองในไตรมาสที่สาม นั่นคือ R1T กระบะบรรทุก และ R1S SUV รวมถึงรถตู้ขนส่งของ Amazon ด้วย ผลการเงินไตรมาสสามที่ประกาศเมื่อวันที่ 29 ตุลาคม ยืนยันภาพนี้ด้วยตัวเลข และในเวลาเดียวกันก็แสดงให้เห็นหมุดหมายที่จับต้องได้หมายแรกบนเส้นทางสู่ความมีกำไรของ Rivian แล้วการพุ่งทะยานของ R2 ครั้งนี้ มีรากฐานที่มั่นคงแค่ไหน?
ทำไม R2 จึงเป็นรุ่นที่สำคัญมาก?
ผู้ติดตาม Rivian มายาวนานต่างรู้ดีถึงข้อคับคลาดของบริษัทนี้ ตระกูล R1 ในแง่เทคนิคถือเป็นผลงานที่น่านับถือ แต่ R1T ที่เริ่มต้น 81,885 ดอลลาร์ และ R1S ที่เริ่มต้น 85,885 ดอลลาร์ ทำให้แบรนด์นี้กลายเป็นที่อยู่ของคนเพียงกลุ่มแคบ ทว่าปริมาณที่แท้จริงของตลาด SUV ไฟฟ้ากำลังเต้นอยู่ในกรอบราคา 45,000-55,000 ดอลลาร์ ซึ่งเป็นดินแดนที่ Tesla Model Y ครองบัลลังก์ เรื่องราวการเติบโตของ Rivian จำเป็นต้องมีคำตอบอยู่ ณ จุดนั้น
R2 คือผลลัพธ์จากการคำนวณเช่นนี้โดยตรง Performance trim ซึ่งเป็นเวอร์ชันเดียวที่วางขายตอนนี้ เริ่มต้นที่ 59,485 ดอลลาร์ โดยคาดว่าเวอร์ชัน Premium ราคา 55,485 ดอลลาร์จะมาถึงปลายปี 2026 และเวอร์ชัน Standard ราคา 46,485 ดอลลาร์จะมาในปี 2027 นั่นคือบริษัทกำลังทำตัวเลขเหล่านี้ได้ในขณะที่ยังขายเพียงเวอร์ชันที่แพงที่สุด ศักยภาพด้านปริมาณที่แท้จริงยังอยู่ข้างหน้า
สิ่งที่น่าสนใจ
- ในไตรมาสที่สาม R2 สามารถแซงยอดขายรวมของ R1T, R1S และรถตู้ขนส่ง
- ในไตรมาสนี้มี การผลิต 19,751 คัน และส่งมอบ 19,248 คัน ซึ่งทั้งสองตัวเลขเป็นสถิติใหม่ ยอดส่งมอบเพิ่มขึ้น 46% เมื่อเทียบเป็นรายปี
- รายได้อยู่ที่ 2.155 พันล้านดอลลาร์ (คาดการณ์ไว้ 2.02 พันล้าน) และต้นทุนต่อคันลดลง 12,000 ดอลลาร์
- คำแนะนำยอดส่งมอบรายปีถูกปรับขึ้นเป็น 67,000-70,000 คัน เป้าหมายของบริษัทคือการมีกำไรขั้นต้นภายในสิ้นปี
ตัวเลขของไตรมาสนี้บอกอะไร?
ไตรมาสที่สามปิดฉากลงด้วยสองสถิติพร้อมกันในประวัติศาสตร์ของ Rivian มี รถออกจากโรงงาน Normal 19,751 คัน และส่งมอบ 19,248 คัน ยอดส่งมอบเพิ่มขึ้น 46% เมื่อเทียบกับช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 58% เมื่อเทียบกับไตรมาสที่สอง บริษัทยังปรับคำแนะนำยอดส่งมอบรายปีขึ้นจากกรอบ 65,000-70,000 เป็น 67,000-70,000 คัน ณ สิ้นเดือนกันยายน มียอดส่งมอบสะสม 41,807 คัน หมายความว่าไตรมาสสี่ต้องมีการส่งมอบราว 25,000-28,000 คัน
งบการเงินก็เกินความคาดหมายเช่นกัน รายได้ 2.155 พันล้านดอลลาร์ อยู่เหนือความเห็นพ้องของนักวิเคราะห์ และเติบโต 38% เมื่อเทียบเป็นรายปี ขาดทุน EBITDA ที่ปรับปรุงแล้วลดลงจาก 602 ล้านดอลลาร์ในปีก่อน เหลือ 435 ล้านดอลลาร์ แม้ขาดทุนสุทธิจะอยู่ที่ 913 ล้านดอลลาร์ แต่ขาดทุนต่อหุ้นที่ปรับปรุงแล้ว (-0.48 ดอลลาร์) ยังดีกว่าที่คาดการณ์ไว้ (-0.61 ดอลลาร์) บริษัทมีสภาพคล่องรวมอยู่ที่ 7.095 พันล้านดอลลาร์ รวมวงเงินเครดิต 1 พันล้านดอลลาร์ที่ Volkswagen ให้การสนับสนุนในเดือนตุลาคม
ป้ายราคาและขนาดตัวถัง: R2 ยืนอยู่ ณ จุดไหนเมื่อเทียบกับ Model Y?
ว่า R2 จะสามารถหาคู่แข่งตัวจริงในตลาดเป้าหมายได้หรือไม่ เป็นคำถามที่ SUV ไฟฟ้ารุ่นใหม่ทุกคันต้องตอบ ฝั่งนักวิเคราะห์มองภาพในแง่ดี: มีการประเมินว่า R2 สามารถเติมช่องว่างที่ค่อนข้างเป็นเอกลักษณ์ในช่วงราคา 45,000-55,000 ดอลลาร์ ระหว่าง Tesla กับ Ford ได้ ขณะที่กลุ่มวิเคราะห์อีกฝ่ายมองว่า R2 เป็นปัจจัยการแข่งขันที่ชอบธรรมตัวแรกเทียบกับ Model Y ด้านระยะทางนั้น Model Y นำหน้า: ให้ระยะทางตั้งแต่ 294 ไมล์ในเวอร์ชันพื้นฐาน AWD ถึง 357 ไมล์ใน RWD Premium จุดที่ R2 แตกต่างดูเหมือนจะอยู่ที่อื่น - ความสะดวกสบาย ความอเนกประสงค์ และโดยเฉพาะความสามารถวิ่งทางบกที่ Model Y ไม่มีให้ คือจุดที่ได้รับคำชื่นชม
สัญญาณเกี่ยวกับพลวัตการขายของ R2 ก็แข็งแกร่งเช่นกัน อัตราการเปลี่ยนการจองสำรองในทริมเปิดตัวสูงกว่าคาด โรงงาน Normal เพิ่มกะการผลิต R2 เป็นกะที่สอง และจำนวนการทดลองขับเพิ่มจาก 57,000 ครั้งในไตรมาสที่สองเป็นมากกว่า 103,000 ครั้ง นั่นหมายถึงความสนใจเกือบสองเท่า - และเมื่อพิจารณาว่าเครดิตภาษี EV ของรัฐบาลกลางมูลค่า 7,500 ดอลลาร์ถูกยกเลิกไปเมื่อปีที่แล้ว ก็แสดงให้เห็นว่าความต้องการมาจากตัวผลิตภัณฑ์เอง ไม่ใช่จากแรงจูงใจด้านเครดิต
กลุ่มธุรกิจยานยนต์ที่ขาดทุน: มองความจริงเบื้องหลังตัวเลข
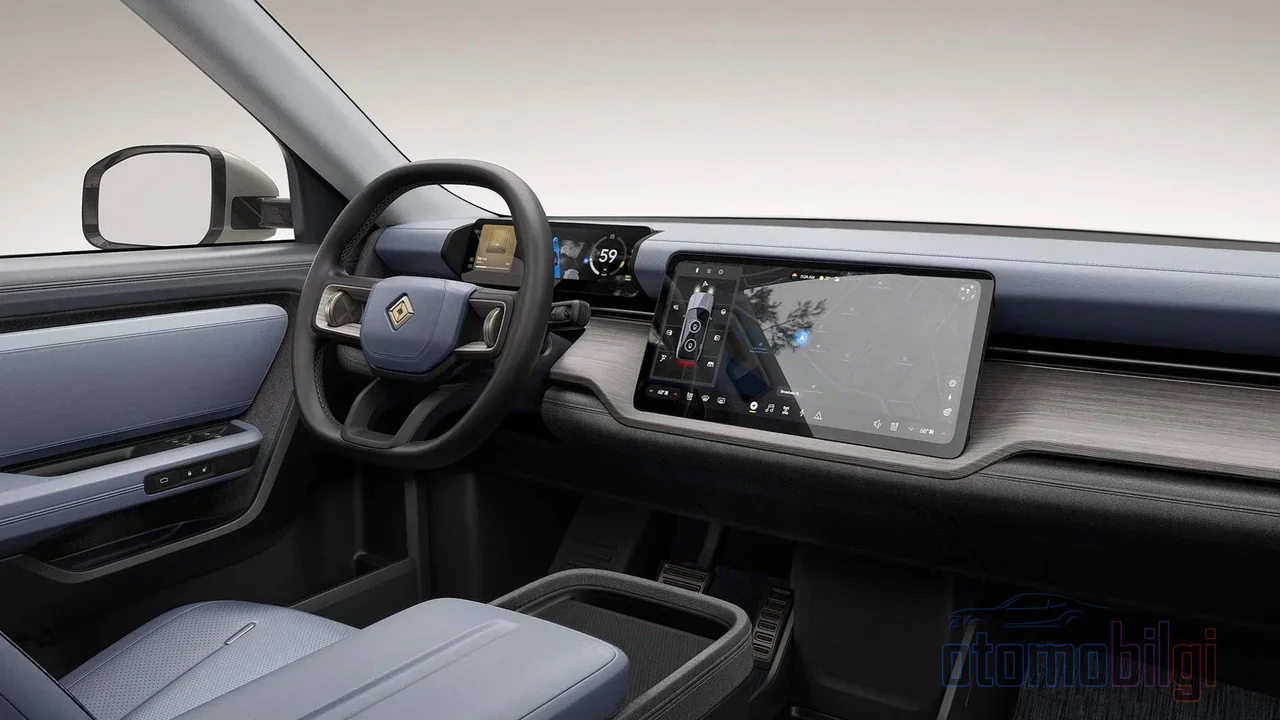
ภาพรวมยังมีมุมมืดเท่ากับด้านสว่าง กำไรขั้นต้นแบบบูรณาการกลับมาเป็นบวกที่ 176 ล้านดอลลาร์ แต่ส่วนใหญ่ของตัวเลขนี้ไม่ได้มาจากยานยนต์ หากแต่มาจากกลุ่มธุรกิจซอฟต์แวร์และบริการ กลุ่มธุรกิจนี้สร้างรายได้ 605 ล้านดอลลาร์และอัตรากำไรขั้นต้น 42% ในจำนวนรายได้ 354 ล้านดอลลาร์ - หรือ 59% - มาจากธุรกิจร่วมที่จัดตั้งร่วมกับ Volkswagen Group และรายได้นี้คาดว่าจะได้รับการรับรู้จนถึงประมาณกลางปี 2028
ขณะที่กลุ่มธุรกิจยานยนต์ซึ่งเป็นผู้ผลิตรถจริงยังคงขาดทุนขั้นต้น: -80 ล้านดอลลาร์ อัตรากำไร 5% ดีกว่าขาดทุน 130 ล้านดอลลาร์เมื่อปีที่แล้ว แต่แย่กว่าขาดทุน 36 ล้านดอลลาร์ในไตรมาสที่สอง สาเหตุหลักคือการเพิ่มกำลังการผลิตของ R2: บริษัทรายงานต้นทุนเพิ่มเติมประมาณ 120 ล้านดอลลาร์ในไตรมาสนี้ซึ่งเกี่ยวข้องกับการเพิ่มกำลังการผลิต เมื่อตัดเครดิตออก ขาดทุนขั้นต้นด้านยานยนต์อยู่ที่ประมาณ 161 ล้านดอลลาร์ หรือประมาณ 8,400 ดอลลาร์ต่อคัน
เส้นต้นทุนอยู่ที่เกณฑ์วิกฤต
ตัวเลขที่น่าสนใจที่สุดคือการลดลงของต้นทุนยานยนต์ต่อคัน: ลดลงมากกว่า 12,000 ดอลลาร์ในหนึ่งไตรมาส เหลือประมาณ 84,700 ดอลลาร์ (ไตรมาสที่สองอยู่ที่ 96,700 ดอลลาร์) รายได้ต่อคันก็ลดลงเหลือ 76,300 ดอลลาร์เมื่อไม่รวมเครดิต หากการลดต้นทุนดำเนินไปเร็วกว่าการลดรายได้ อัตรากำไรอาจฟื้นตัวได้เองในบางจุด คู่มือขาดทุน EBITDA ที่ปรับแล้วถูกปรับแก้เป็น 1.75-1.85 พันล้านดอลลาร์ และรายจ่ายลงทุนเป็น 1.40-1.50 พันล้านดอลลาร์ บริษัทยืนยันเป้าหมายการเปลี่ยนไปสู่ความมีกำไรขั้นต้นเมื่อสิ้นปี เมื่อก่อน การขาดทุนระดับสองหลักล้านดอลลาร์ต่อไตรมาสสำหรับกิจการรถยนต์ไฟฟ้าถูกมองว่าเป็น "ต้นทุนปกติของแผนที่ทาง" มาก่อน ตอนนี้เกณฑ์วัดคือเส้นต้นทุนจะโค้งไปทางไหน
เกินจาก R2: จอร์เจีย การขับขี่อัตโนมัติ และแผนการเติบโต
ความสำเร็จในวันนี้ของ R2 คือขั้นตอนแรกของกลยุทธ์ การก่อสร้างระยะแรกของโรงงาน "Gurur" ซึ่งเป็นโรงงานแห่งที่สองใน Georgia ยังคงดำเนินอยู่ โดยมีแผนเพิ่มกำลังการผลิต 300,000 หน่วยต่อปี สำหรับ R2 และ R3 ที่นี่ นั่นหมายความว่า R2 ซึ่งตอนนี้ผลิตด้วยกะเดียวในช่วงเริ่มต้นสุดของการเพิ่มกำลังการผลิต สามารถกลายเป็นยานพาหนะขายดีที่สุดของบริษัทได้แล้ว - กำลังการผลิตจะขยายเพิ่มขึ้นอีก
ในด้านเทคโนโลยีก็มีตารางเวลาที่ชัดเจนขึ้น สำหรับการขับขี่อัตโนมัติ "Point to Point" วางแผนเปิดให้เข้าถึงล่วงหน้าแบบคัดเชิญในปีนี้ และเปิดให้สาธารณะสำหรับสมาชิก Autonomy+ ในปี 2027 หมุดหมายของ Uber ที่คาดว่าจะเกิดขึ้นในสิ้นปีจะเปิดทางสำหรับการลงทุนในส่วนของผู้ถือหุ้นเพิ่มเติม 250 ล้านดอลลาร์ และงาน Autonomy and AI Day จะจัดขึ้นในวันที่ 9 ธันวาคม เนื่องจากรายได้จากฝั่งซอฟต์แวร์เป็นแกนหลักของกำไรขั้นต้น การเติบโตในด้านนี้จึงมีความหมายมากกว่าการสาธิตเทคโนโลยีสำหรับสถาปัตยกรรมทางการเงินของบริษัท
บทสรุป: การก้าวเข้าสู่ตลาดมวลชนสำเร็จแล้วหรือยัง?
การที่ R2 กลายเป็นยานพาหนะขายดีที่สุดของบริษัทในไตรมาสที่สาม นับเป็นหลักฐานที่จับต้องได้ชิ้นแรกของการก้าวเข้าสู่ตลาดมวลชนของ Rivian - ซึ่งน่าประทับใจยิ่งขึ้นหากพิจารณาว่ายังขายในรุ่นที่แพงที่สุดเท่านั้น อย่างไรก็ตาม การอ่านอย่างสมดุลต้องการสิ่งนี้: กลุ่มธุรกิจยานยนต์ยังขาดทุนขั้นต้น และกำไรรวมส่วนใหญ่พึ่งพาความร่วมมือกับ Volkswagen หากการลดต้นทุนต่อคันยังคงรักษาความเร็วนี้ไว้ได้ การที่กลุ่มธุรกิจยานยนต์จะถึงจุดคุ้มทุนด้วยตัวเองเป็นสถานการณ์ที่สมเหตุสมผล แต่หากไม่เป็นเช่นนั้น Rivian จะยืนอยู่บนธุรกิจซอฟต์แวร์ที่แข็งแกร่ง แต่ยังคงเป็นธุรกิจยานยนต์ที่ขาดทุนต่อคันอยู่ การเปิดตัวรุ่นที่ถูกกว่าของ R2 - รุ่น Premium ปลายปี 2026 และรุ่น Standard ในปี 2027 - จะเป็นคำถามข้อถัดไปของการทดสอบนี้
แหล่งที่มา
- Rivian Introduces R2 Lineup, Sharing Full Trims and Pricing - Rivian Newsroom
- Rivian Says the R2 Is Outselling the R1T Truck, R1S SUV, and Its Delivery Vans Combined - Car and Driver
- Rivian (RIVN) Q3 2026 earnings: revenue up 38%, R2 now its best-seller - Electrek
- Rivian reports upbeat Q3 results, boosts full-year guidance as R2 sales ramp up - Yahoo Finance
- The R2 SUV is already Rivian's best-selling vehicle - TechCrunch
- Rivian R2 vs. Tesla Model Y, an Edmunds electric SUV comparison - AP News
- Rivian third-quarter earnings beat estimates - Phil LeBeau, LinkedIn