Rivian R2 Verkäufe übertrafen beide R1 Modelle zusammen
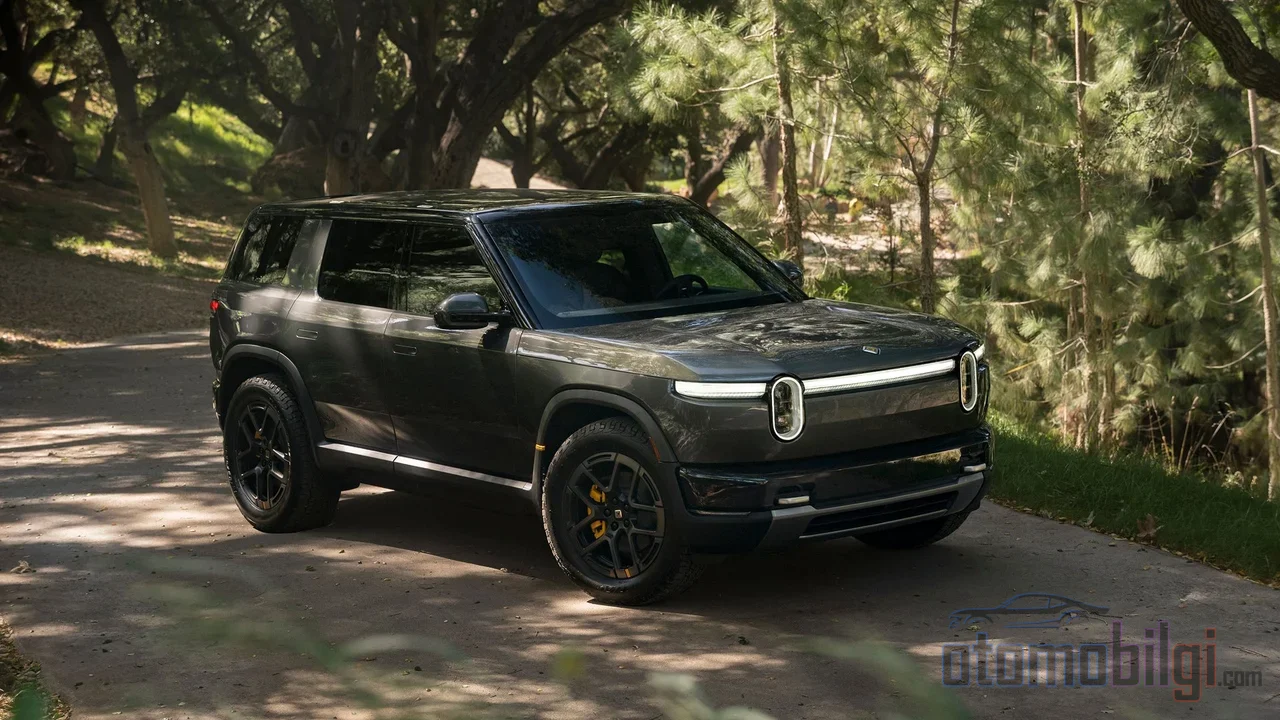
Als Rivians Tore im April im Normal-Werk in Illinois zum ersten Mal für den R2 aufgingen, hatte das Unternehmen sich für dieses Jahr ein Produktionsziel von 20.000 gesetzt. Ein halbes Jahr später liegen die Dinge weit über den Erwartungen: Das günstigere SUV des Unternehmens hat im dritten Quartal den Gesamtabsatz der beiden Premiummodelle des Unternehmens - dem R1T -Pickup und dem R1S -SUV - sowie der Amazon-Lieferwagen übertroffen. Die Ende Oktober veröffentlichten Finanzzahlen des dritten Quartals bestätigen dieses Bild mit Zahlen und zeigen zugleich den ersten konkreten Meilenstein auf Rivians Weg zur Profitabilität. Aber wie solide ist das Fundament, auf dem dieser Aufstieg des R2 steht?
Warum ist der R2 ein so entscheidendes Modell?
Wer Rivian über Jahre verfolgt hat, kennt das Dilemma des Unternehmens gut. Die R1-Familie war technisch ein respektables Werk; aber der ab 81.885 Dollar erhältliche R1T und der ab 85.885 Dollar erhältliche R1S machten die Marke zur Adresse einer schmalen Zielgruppe. Das tatsächliche Volumen des Marktes für Elektro-SUVs schlägt jedoch in der Preisspanne von 45.000 bis 55.000 Dollar, in der das Tesla Model Y herrscht. Rivians Wachstumsgeschichte musste dort eine Entsprechung finden.
Der R2 ist genau das Ergebnis dieser Kalkulation. Die derzeit einzige verkaufte Version, der Performance-Ausstattungsgrad, beginnt bei 59.485 Dollar; bis Ende 2026 wird die Premium-Version für 55.485 Dollar erwartet, 2027 dann die Standard-Version für 46.485 Dollar. Das Unternehmen liefert diese Zahlen also, während es bisher nur die teuerste Version verkauft - das eigentliche Volumspotenzial ist noch auf dem Weg.
Die wichtigsten Punkte
- Der R2 hat im dritten Quartal den Gesamtabsatz von R1T, R1S und Lieferwagen übertroffen.
- Im Quartal gab es 19.751 Produktionen und 19.248 Auslieferungen - beides Rekorde; die Auslieferungen stiegen im Jahresvergleich um 46 %.
- Der Umsatz lag bei 2,155 Milliarden Dollar (Erwartung: 2,02 Milliarden), die Kosten pro Fahrzeug sanken um 12.000 Dollar.
- Die jährliche Auslieferungsprognose wurde auf 67.000-70.000 angehoben; das Ziel des Unternehmens ist die Bruttogewinnung bis Jahresende.
Was sagen die Zahlen des Quartals?
Das dritte Quartal ging mit einem Doppelpack von Rekorden in die Rivian-Geschichte ein: Aus dem Normal-Werk rollten 19.751 Fahrzeuge, 19.248 Fahrzeuge wurden ausgeliefert. Die Auslieferungen stiegen gegenüber dem Vorjahresquartal um 46 % und gegenüber dem zweiten Quartal um 58 %. Das Unternehmen hob auch seine jährliche Auslieferungsprognose von 65.000-70.000 auf 67.000-70.000 an; bis Ende September waren 41.807 Auslieferungen erfolgt, das heißt im vierten Quartal sind etwa 25.000-28.000 Auslieferungen nötig.
Auch die Finanzbilanz übertraf die Erwartungen. Der Umsatz lag mit 2,155 Milliarden Dollar über dem Analystenkonsens und verzeichnete ein Jahresplus von 38 %. Das bereinigte EBITDA-Defizit sank von 602 Millionen Dollar im Vorjahr auf 435 Millionen; obwohl der Nettoverlust 913 Millionen Dollar betrug, blieb der bereinigte Verlust je Aktie (-0,48 Dollar) besser als erwartet (-0,61 Dollar). Das Unternehmen verfügt zusammen mit dem 1-Milliarden-Dollar-Kredit, den Volkswagen im Oktober bereitstellte, über eine Gesamtliquidität von 7,095 Milliarden Dollar.
Preisschild und Größe: Wo steht der R2 im Vergleich zum Model Y?
Ob der R2 in seinem Zielmarkt einen echten Wettbewerber finden wird, ist die Frage, die jedes neue elektrische SUV beantworten muss. Auf der Analystenseite fällt das Bild optimistisch aus: Man geht davon aus, dass der R2 eine relativ einzigartige Lücke zwischen Tesla und Ford im Band von 45.000 bis 55.000 Dollar füllen könnte; eine andere Analystenschule sieht im R2 das erste legitime Wettbewerbselement gegen das Model Y. Bei der Reichweite liegt das Model Y vorn: Es bietet je nach Version zwischen 294 Meilen in der AWD-Basisversion und 357 Meilen im RWD Premium. Der R2 scheint sich jedoch anderswo zu differenzieren - Komfort, Vielseitigkeit und vor allem die Geländetauglichkeit, die das Model Y nicht bietet, gehören zu den vielgelobten Bereichen.
Auch die Anzeichen für die Verkaufsdynamik des R2 sind stark. Die Reservierungskonversion beim Launch-Trim verläuft über den Erwartungen; Im Stammwerk wurde eine zweite R2-Schicht hinzugefügt, und die Zahl der Probefahrten stieg von 57.000 im zweiten Quartal auf über 103.000. Das bedeutet fast das Doppelte an Interesse - und wenn man bedenkt, dass die bundesstaatliche EV-Steuerprämie von 7.500 Dollar im vergangenen Jahr verloren ging, zeigt dies, dass die Nachfrage nicht aus der Prämienmotivation, sondern aus dem Produkt selbst kommt.
Das defizitäre Automobilsegment: Die Wahrheit hinter den Zahlen sehen
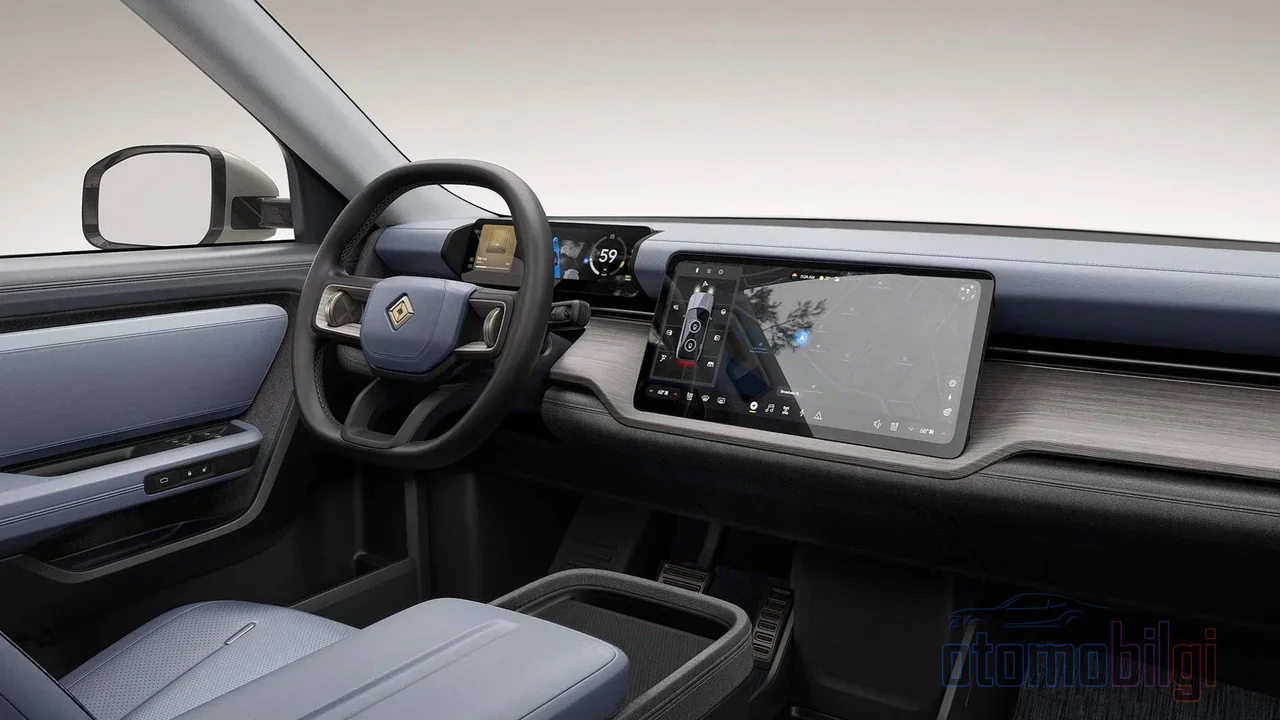
Neben der hellen Seite der Bilanz gibt es auch eine dunkle Ecke. Der konsolidierte Bruttogewinn ging mit 176 Millionen Dollar ins Positive, doch ein Großteil dieser Summe stammt nicht aus dem Automobilbereich, sondern aus dem Segment Software und Dienstleistungen. Dieses Segment erwirtschaftete 605 Millionen Dollar Umsatz und eine Bruttomarge von 42 %; 354 Millionen Dollar des Umsatzes - also 59 % - stammen aus dem Joint Venture mit der Volkswagen Group, und dieser Umsatz wird voraussichtlich bis etwa Mitte 2028 verbucht.
Das Automobilsegment, das die Fahrzeuge tatsächlich herstellt, steckt hingegen weiterhin in den roten Zahlen: -80 Millionen Dollar, 5 % Marge. Besser als der Verlust von 130 Millionen Dollar im Vorjahr, schlechter als die 36 Millionen Dollar im zweiten Quartal. Der Hauptgrund dafür ist der Hochlauf des R2: Das Unternehmen meldete für dieses Quartar etwa 120 Millionen Dollar an zusätzlichen Kosten, die mit dem Hochlauf verbunden sind. Ohne die Gutschriften erreicht der Automobilbruttverlust etwa 161 Millionen Dollar; das sind rund 8.400 Dollar pro Fahrzeug.
Die Kostenkurve an einer kritischen Schwelle
Die eigentlich Aufsehen erregende Zahl ist der Rückgang der Automobilkosten pro Fahrzeug: In einem Quartal sanken sie um mehr als 12.000 Dollar auf etwa 84.700 Dollar (im zweiten Quartal waren es 96.700 Dollar). Der Umsatz pro Fahrzeug ging ebenfalls auf 76.300 Dollar ohne Gutschriften zurück; wenn also die Kostensenkung schneller voranschreitet als der Umsatzrückgang, könnten sich die Margen irgendwann von selbst erholen. Die Prognose für das bereinigte EBITDA-Defizit wurde auf 1,75-1,85 Milliarden Dollar, die Investitionsausgaben auf 1,40-1,50 Milliarden Dollar revidiert. Das Unternehmen bestätigt sein Ziel, zum Jahresende in die Bruttogewinnlichkeit zu wechseln. Früher galt ein zweistelliger Millionendollar-Verlust pro Quartal für ein Elektrofahrzeug-Startup als "normaler Preis der Roadmap"; jetzt ist der Maßstab, wohin sich die Kostenkurve biegt.
Über den R2 hinaus: Georgia, Autonomie und Wachstumsplan
Der heutige Erfolg des R2 ist das erste Standbein der Strategie. Der Bau der ersten Phase des Gurun-Werks, dem zweiten Werk in Georgia, läuft weiter; hier ist die Erweiterung der jährlichen 300.000 Einheiten Kapazität für R2 und R3 geplant. R2 ist also derzeit in einer Schicht, im frühesten Stadium seines Hochlaufs, bereits das meistverkaufte Fahrzeug des gesamten Unternehmens - die Kapazität wird noch weiter ausgebaut werden.
Auch auf der technologischen Front hat sich der Zeitplan klargestellt: Für das "Point to Point" autonome Fahren ist in diesem Jahr ein Early Access auf Einladung geplant, 2027 die allgemeine Verfügbarkeit für Autonomy+-Abonnenten. Der für Ende des Jahres erwartete Uber-Meilenstein wird die zusätzliche Eigenkapitalinvestition von 250 Millionen US-Dollar auslösen; am 9. Dezember findet zudem der Autonomy and AI Day statt. Da die Einnahmen aus dem Softwarebereich das Rückgrat des Bruttogewinns bilden, bedeutet das Wachstum dieses Bereichs für die finanzielle Architektur des Unternehmens mehr als nur eine Technologiedemonstration.
Fazit: Ist der Übergang in den Massenmarkt abgeschlossen?
Dass der R2 im dritten Quartal das meistverkaufte Fahrzeug des Unternehmens wurde, ist der erste konkrete Beweis für Rivians Übergang in den Massenmarkt - umso beeindruckender, wenn man bedenkt, dass er noch in der teuersten Ausstattungsvariante verkauft wird. Eine ausgewogene Betrachtung erfordert jedoch Folgendes: Das Automobilsegment schreibt rote Zahlen im Bruttowert, und der konsolidierte Gewinn stützt sich in großem Maße auf die Volkswagen-Partnerschaft. Wenn die Kostensenkung pro Fahrzeug dieses Tempo hält, ist ein Break-even des Automobilsegments aus eigener Kraft ein plausibles Szenario; bleibt es so, stützt sich Rivian auf ein starkes Softwaregeschäft, verliert aber im Automobilgeschäft weiterhin Geld pro Fahrzeug. Der Verkaufsstart der günstigeren Versionen des R2 - Premium Ende 2026, Standard 2027 - wird die nächste Frage dieser Prüfung sein.
Quellen
- Rivian Introduces R2 Lineup, Sharing Full Trims and Pricing - Rivian Newsroom
- Rivian Says the R2 Is Outselling the R1T Truck, R1S SUV, and Its Delivery Vans Combined - Car and Driver
- Rivian (RIVN) Q3 2026 earnings: revenue up 38%, R2 now its best-seller - Electrek
- Rivian reports upbeat Q3 results, boosts full-year guidance as R2 sales ramp up - Yahoo Finance
- The R2 SUV is already Rivian's best-selling vehicle - TechCrunch
- Rivian R2 vs. Tesla Model Y, an Edmunds electric SUV comparison - AP News
- Rivian third-quarter earnings beat estimates - Phil LeBeau, LinkedIn