Rivian R2的销量一举超过了R1系列的两款车型
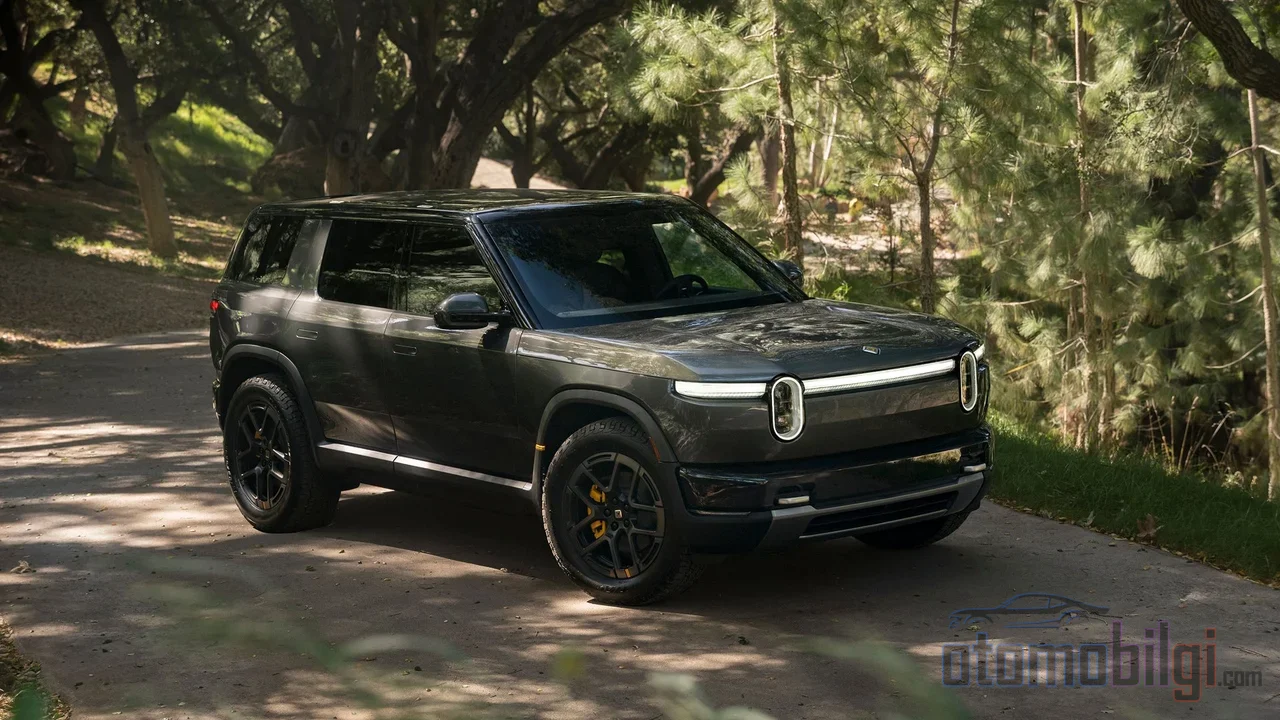
当4月Rivian在伊利诺伊州诺默尔工厂的大门首次为 R2 敞开时,公司为今年设定了20,000辆的生产目标. 六个月后,情况远远超出了预期: 这家初创公司更亲民的SUV,在第三季度的销量超越了公司旗下两款高端车型—— R1T 皮卡和 R1S SUV——以及Amazon配送货车的总销量. 10月29日公布的第三季度财务数据,既用数字印证了这一局面,同时也标志着Rivian在通往盈利之路上迈出了第一个实质性里程碑. 那么,R2的这一突破建立在多么坚实的基础上?
R2为什么是一款如此关键的车型?
长期关注Rivian的人都很清楚这家公司的两难处境. R1系列在技术上是一项令人敬佩的成果; 但起价81,885美元的 R1T 和起价85,885美元的 R1S,让这个品牌成为了少数人群的专属. 而电动SUV市场的真正体量,是在Tesla Model Y称霸的45,000–55,000美元区间. Rivian的增长故事需要在那里有所体现.
R2正是这一盘算的产物. 目前唯一在售的版本 Performance车型起价为59,485美元; 预计2026年底将推出55,485美元的Premium版本,2027年则将推出46,485美元的Standard版本. 也就是说,公司在仍在销售其最贵版本的情况下就交出了这样的数字——真正的销量潜力还在后头.
亮点
- 第三季度,R2的销量超越了R1T、R1S和配送货车的 总销量.
- 本季度 产量19,751辆,交付19,248辆 ——双双创纪录; 交付量同比增长46%.
- 营收21.55亿美元 (预期20.2亿), 单车成本下降12,000美元.
- 全年交付指引上调至67,000–70,000辆; 公司的目标是在年底前实现毛利.
第三季度的数字说明了什么?
第三季度以双纪录为Rivian历史画上句号: 诺默尔工厂下线 19,751辆汽车,交付19,248辆. 交付量同比增长46%, 环比第二季度增长58%. 公司还将全年交付指引从65,000–70,000辆区间上调至67,000–70,000辆; 截至9月底已交付41,807辆,这意味着第四季度还需要约25,000–28,000辆的交付量.
财务表现也超出了预期. 营收达21.55亿美元, 高于分析师普遍预期, 同比增长38%. 调整后EBITDA亏损从去年的6.02亿美元降至4.35亿美元; 尽管净亏损为9.13亿美元, 但调整后每股亏损(-0.48美元)优于预期的(-0.61美元). 包括大众汽车10月提供的10亿美元信贷在内,该公司握有70.95亿美元的总流动性.
价格标签与尺寸: R2与Model Y相比处于什么位置?
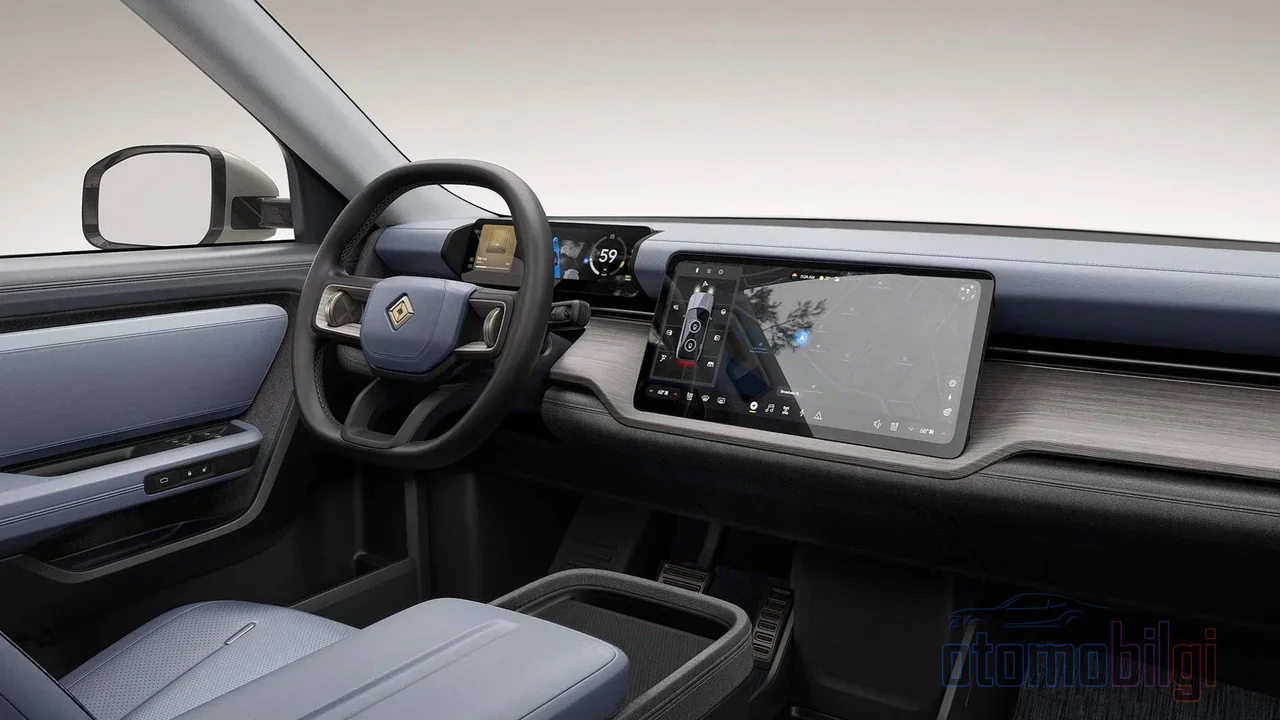
R2能否在目标市场找到真正的对手,是每一款新电动SUV都必须回答的问题. 分析师方面的看法较为乐观: 他们认为R2有望填补特斯拉与福特之间45,000至55,000美元区间内相对独特的空白; 另一派分析机构则将R2视为首款真正能与Model Y竞争的车型. 在续航方面,Model Y处于领先: AWD基础版续航294英里,RWD Premium版续航达357英里. R2的差异化优势似乎在于别处——舒适性、多功能性,尤其是Model Y所不具备的越野能力,都是备受赞誉的方面.
R2销售动态的信号也很强劲. 首发配置的预订转化率超出预期; Normal工厂新增了第二个R2生产班次,试驾次数也从第二季度的57,000次增加到超过103,000次. 这意味着兴趣几乎翻了一番——考虑到7,500美元的联邦EV税收抵免去年已被取消,这表明需求来自产品本身,而非抵免政策的驱动.
亏损的汽车业务板块: 看清数字背后的真相
光鲜的表Meanwhile也有阴暗的角落. 合并毛利润为1.76亿美元,转为正值,但这一数字的很大一部分并非来自汽车业务,而是来自软件与服务板块. 该板块实现营收6.05亿美元, 毛利率42%; 其中3.54亿美元收入——即59%——来自与大众集团成立的合资企业,预计该收入将在2028年中期之前逐步确认.
而实际生产汽车的汽车业务板块仍处于毛亏损状态: -8,000万美元,利润率-5%. 好于去年1.3亿美元的亏损, 但逊于第二季度的3,600万美元. 其主要原因是R2的产能爬坡: 公司报告称, 本季度因产能爬坡产生了约1.2亿美元的额外成本. 剔除信贷后,汽车业务毛亏损约为1.61亿美元; 相当于每辆车约8,400美元.
成本曲线正处于关键节点
最值得关注的数据是单车汽车成本的下降: 一个季度内减少了超过12,000美元,降至约84,700美元(第二季度为96,700美元). 剔除税收抵免后,单车收入也回落至76,300美元; 也就是说,如果成本下降的速度快于收入下降,利润率有望在某个时点自行修复. 调整后EBITDA亏损指引修正至17.5至18.5亿美元,资本支出修正至14至15亿美元. 公司确认了在年底前实现毛盈利的目标. 过去,对于一家电动车初创企业来说,每季度两位数百万美元的亏损被视为"路线图的正常成本"; 如今衡量标准变成了成本曲线的走向.
R2之后: 佐治亚州、自动驾驶与增长计划
R2今天的成功,只是战略的第一步. 位于佐治亚州的第二家工厂Gurur工厂的一期工程正在建设中; 这里计划为R2和R3新增年产30万辆的产能. 也就是说,R2目前仅靠单班制、还处于产能爬坡的最早阶段,就已成功成为整个公司最畅销的车型——而产能还将进一步扩大.
在技术方面,时间表也日渐清晰: "Point to Point"自动驾驶功能计划今年向受邀用户提供早期体验,2027年向Autonomy+订阅用户全面开放. 年底备受期待的Uber里程碑将开启2500万美元的额外股权投资; 12月9日则将举行Autonomy and AI Day. 由于软件业务的收入是毛利润的支柱, 该领域的增长对公司的财务架构而言, 意义远不止是一次技术展示.
结论: 向大众市场的转型完成了吗?
R2在第三季度成为公司最畅销车型,这是Rivian向大众市场转型的首个具体证据——考虑到它目前仍以最贵的配置销售,这一点更加令人印象深刻. 不过,理性的解读还需要看到: 汽车业务板块仍处于毛亏损状态,合并利润在很大程度上依赖与大众的合作关系. 如果单车成本的下降能保持这一速度,汽车业务板块实现独立盈亏平衡是合理的情景; 如果停滞不前,Rivian将坐拥一项强劲的软件业务,但汽车业务仍在每辆车亏损. R2更便宜版本的推出——2026年底的Premium和2027年的Standard——将是这场考验的下一个问题.
资料来源
- Rivian推出R2系列,公布全部配置与价格 - Rivian新闻室
- Rivian表示R2销量超过R1T皮卡、R1S SUV及配送货车之和 - Car and Driver
- Rivian (RIVN) 2026年第三季度财报:营收增长38%,R2成为最畅销车型 - Electrek
- Rivian第三季度业绩超预期,随着R2销量攀升上调全年指引 - Yahoo Finance
- R2 SUV已成为Rivian最畅销车型 - TechCrunch
- Rivian R2对比Tesla Model Y:Edmunds电动SUV对比评测 - AP News
- Rivian第三季度财报超出预期 - Phil LeBeau, LinkedIn