Rivian R2 Satışları, R1 Modellerinin İkisini Birden Geçti
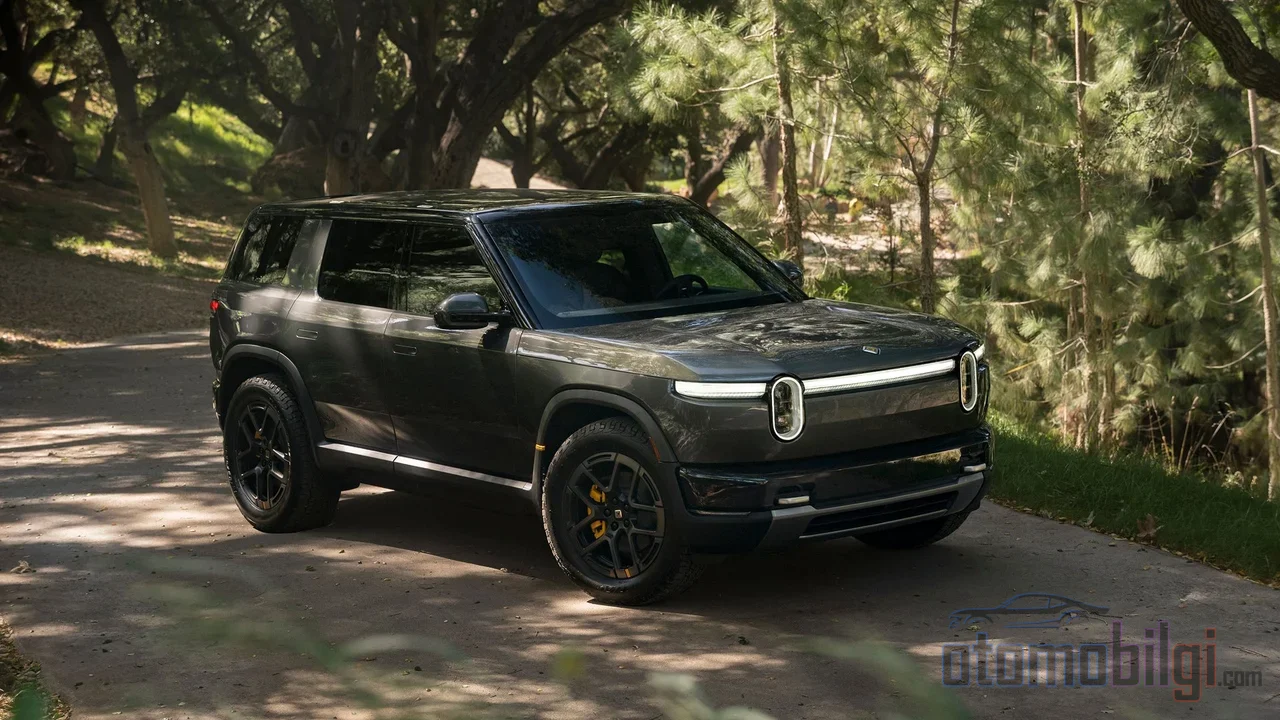
Rivian'ın Illinois'teki Normal fabrikasında kapılar Nisan ayında R2 için ilk kez açıldığında, şirket bu yıl için 20.000 üretim hedefi koymuştu. Altı ay sonra işler beklentilerin çok ötesinde: Girişimin daha uygun fiyatlı SUV'u, üçüncü çeyrekte şirketin kendi premium modellerinin ikisini - R1T pikap ve R1S SUV - ve Amazon teslimat vanalarının toplam satışını geçti. 29 Ekim'de açıklanan üçüncü çeyrek finansalları, bu tabloyu rakamlarla doğrularken aynı zamanda Rivian'ın karlılığa giden yolunda ilk somut dönüm noktasını da gösteriyor. Peki R2'nin bu çıkışı ne kadar sağlam bir temele oturuyor?
R2 neden bu kadar kritik bir model?
Rivian'ı uzun yıllardır izleyenler şirketin ikilemini iyi bilir. R1 ailesi teknik olarak saygın bir işti; ama 81.885 dolardan başlayan R1T ve 85.885 dolardan başlayan R1S, markayı dar bir kesimin adresi haline getiriyordu. Oysa elektrikli SUV pazarının gerçek hacmi, Tesla Model Y'nin hüküm sürdüğü 45.000–55.000 dolar bandında atıyor. Rivian'ın büyüme hikâyesinin orada bir karşılığı olması gerekiyordu.
R2 tam olarak bu hesabın ürünü. Şu an satılan tek versiyon olan Performance trim 59.485 dolardan başlıyor; 2026 sonunda 55.485 dolarlık Premium, 2027'de ise 46.485 dolarlık Standart versiyonun gelmesi bekleniyor. Yani şirket henüz en pahalı versiyonunu satarken bu rakamları üretiyor - asıl hacim potansiyeli daha yolda.
Öne Çıkanlar
- R2, üçüncü çeyrekte R1T, R1S ve teslimat vanalarının toplam satışını geçti.
- Çeyrekte 19.751 üretim, 19.248 teslimat - ikisi de rekor; teslimatlar yıllık %46 arttı.
- Gelir 2,155 milyar dolar (beklenti 2,02 milyar), araç başına maliyet 12.000 dolar düştü.
- Yıllık teslimat rehberi 67.000–70.000'e yükseltildi; şirketin hedefi yıl sonunda brüt kârlılık.
Çeyreğin rakamları ne söylüyor?
Üçüncü çeyrek, Rivian tarihinde çift rekorla kapandı: Normal fabrikasından 19.751 araç çıktı, 19.248 araç teslim edildi. Teslimatlar geçen yılın aynı dönemine göre %46, ikinci çeyreğe göre %58 artış gösterdi. Şirket yıllık teslimat rehberini de 65.000–70.000 aralığından 67.000–70.000'e yukarı çekti; Eylül sonu itibarıyla 41.807 teslimat yapılmış durumdaydı, yani dördüncü çeyrekte yaklaşık 25.000–28.000 teslimat gerekiyor.
Finansal tablo da beklentileri aştı. Gelir 2,155 milyar dolarla analist konsensüsünün üzerinde kaldı ve yıllık %38 artış kaydetti. Düzeltilmiş EBITDA zararı geçen yılki 602 milyon dolardan 435 milyona indi; net zarar 913 milyon dolar olsa da düzeltilmiş hisse başı zarar (-0,48 dolar) beklenenin (-0,61 dolar) iyi yanında kaldı. Şirketin elinde, Volkswagen'in Ekim'de fonladığı 1 milyar dolarlık krediyle birlikte 7,095 milyar dolar toplam likidite bulunuyor.
Fiyat etiketi ve boyut: R2, Model Y karşısında nerede duruyor?
R2'nin hedef pazarda gerçek bir rakip bulup bulamayacağı, her yeni elektrikli SUV'un cevaplamak zorunda olduğu soru. Analist tarafında tablo iyimser: R2'nin Tesla ile Ford arasında, 45.000–55.000 dolar bandında görece benzersiz bir boşluğu doldurabileceği değerlendiriliyor; bir başka analitik ev ise R2'yi Model Y'ye karşı ilk meşru rekabet unsuru olarak görüyor. Menzil cephesinde ise Model Y önde: AWD baz versiyonda 294 mil ile RWD Premium'da 357 mil arasında menzil sunuyor. R2'nin farklılaştığı nokta başkaymış gibi görünüyor - konfor, çok yönlülük ve özellikle Model Y'nin sunmadığı arazi kabiliyeti övgü toplayan alanlar arasında.
R2'nin satış dinamiğine dair işaretler de güçlü. Lansman triminde rezervasyon dönüşümü beklentilerin üzerinde seyrediyor; Normal fabrikasına ikinci bir R2 vardiyası eklendi ve demo sürüş sayısı ikinci çeyrekteki 57.000'den 103.000'in üzerine çıktı. Bu, neredeyse iki katı bir ilgi demek - ve 7.500 dolarlık federal EV vergi kredisinin geçen yıl kaybedilmesi düşünülürse, talebin kredi motivasyonundan değil ürünün kendisinden geldiğini gösteriyor.
Zarar eden otomotiv segmenti: Rakamların ardındaki gerçeği görmek
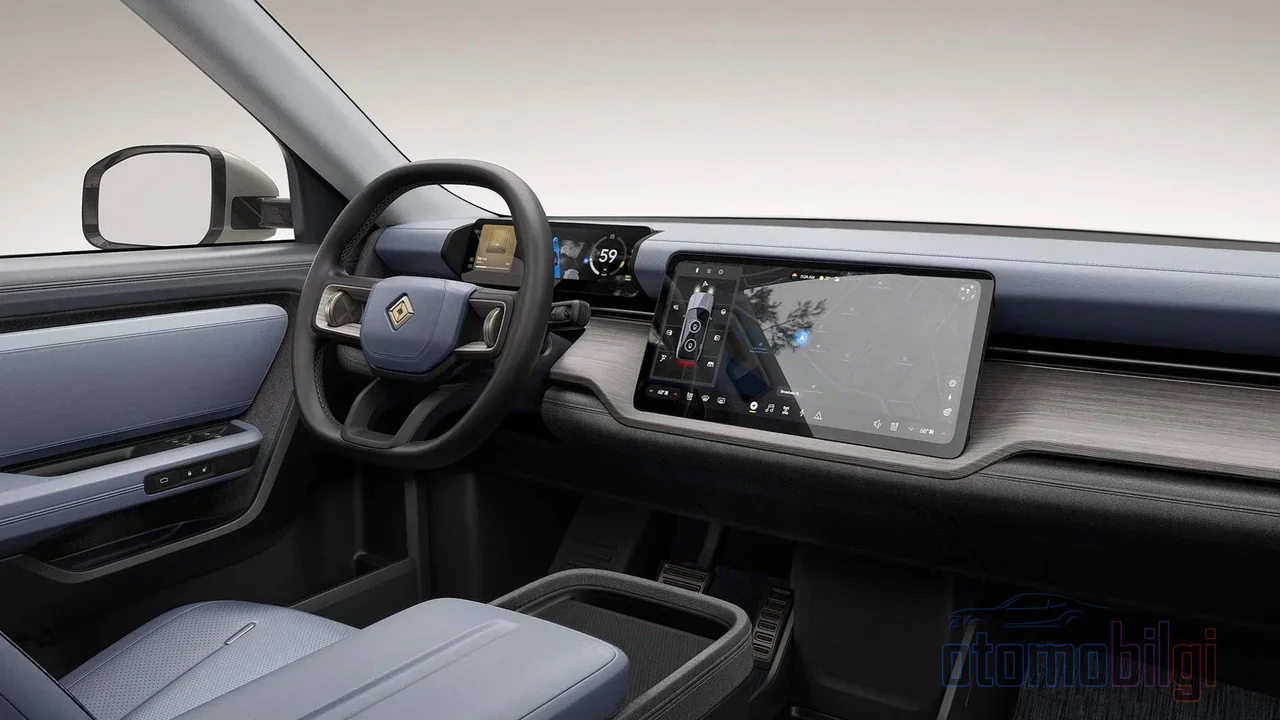
Tablonun aydınlık yüzü kadar karanlık köşesi de var. Konsolide brüt kâr 176 milyon dolarla pozitife geçti, ancak bu rakamın büyük bölümü otomotivden değil, yazılım ve hizmetler segmentinden geliyor. Bu segment 605 milyon dolar gelir ve %42 brüt marj üretti; gelirin 354 milyon doları - yani %59'u - Volkswagen Group ile kurulan ortak girişimden kaynaklanıyor ve bu gelirin yaklaşık 2028 ortasına kadar tanınması bekleniyor.
Araçları fiilen üreten otomotiv segmenti ise hâlâ brüt zararda: -80 milyon dolar, %5 marj. Geçen yılki 130 milyon dolarlık zarardan iyi, ikinci çeyrekteki 36 milyon dolardan kötü. Bunun başlıca nedeni R2'nin rampası: Şirket bu çeyrekte rampaya bağlı yaklaşık 120 milyon dolarlık ek maliyet bildirdi. Krediler hariç tutulduğunda otomotiv brüt zararı yaklaşık 161 milyon dolara ulaşıyor; araç başına yaklaşık 8.400 dolar.
Maliyet eğrisi kritik eşikte
Asıl dikkat çeken rakam, araç başına otomotiv maliyetindeki düşüş: Bir çeyrekte 12.000 dolardan fazla azalarak yaklaşık 84.700 dolara indi (ikinci çeyrekte 96.700 dolardı). Araç başına gelir de krediler hariç 76.300 dolara geriledi; yani maliyet düşüşü gelir düşüşünden hızlı ilerliyorsa, marjlar bir noktada kendi kendine düzelebilir. Düzeltilmiş EBITDA zararı rehberi 1,75–1,85 milyar dolara, sermaye harcamaları ise 1,40–1,50 milyar dolara revize edildi. Şirket yıl sonunda brüt kârlılığa geçme hedefini teyit ediyor. Eskiden bir elektrikli araç girişimi için çeyrek başına iki haneli milyon dolarlık zarar “yol haritasının normal maliyeti” sayılıyordu; şimdi ölçüt, maliyet eğrisinin nereye kıvrıldığı.
R2'nin ötesi: Georgia, otonomi ve büyüme planı
R2'nin bugünkü başarısı, stratejinin ilk ayağı. Georgia'daki ikinci fabrika olan Gurur fabrikasının birinci fazının inşaatı sürüyor; burada R2 ve R3 için yıllık 300.000 ünite kapasite eklenmesi planlanıyor. Yani R2 şu an tek vardiyayla, rampasının en erken aşamasında, tüm şirketin en çok satan aracı olmayı başardı - kapasite daha genişleyecek.
Teknoloji cephesinde de takvim netleşti: “Point to Point” otonom sürüş için bu yıl davetli erken erişim, 2027'de Autonomy+ abonelerine genel kullanım planlanıyor. Yıl sonunda beklenen Uber kilometre taşı, 250 milyon dolarlık ek özsermaye yatırımını açacak; 9 Aralık'ta ise Autonomy and AI Day düzenlenecek. Yazılım tarafının geliri brüt kârın belkemi durumunda olduğundan, bu alanın büyümesi şirketin finansal mimarisi için teknoloji demonstrasyonundan daha fazlasını ifade ediyor.
Sonuç: Kütle pazarına geçiş tamamlandı mı?
R2'nin üçüncü çeyrekte şirketin en çok satan aracı olması, Rivian'ın kütle pazarına geçişinin ilk somut kanıtı niteliğinde - henüz en pahalı trimde satıldığı düşünülürse daha etkileyici. Ancak dengeli okuma şunu gerektiriyor: Otomotiv segmenti brüt zararda ve konsolide kâr büyük ölçüde Volkswagen ortaklığına dayanıyor. Eğer araç başına maliyet düşüşü bu hızı korursa, otomotiv segmentinin kendi başına başabaşa gelmesi makul bir senaryo; durursa, Rivian elini güçlü bir yazılım işine, ama hâlâ araç başına para kaybeden bir otomotiv işine yaslamış olur. R2'nin daha ucuz versiyonlarının - 2026 sonunda Premium, 2027'de Standart - satışa çıkması, bu sınavın bir sonraki sorusu olacak.
Kaynaklar
- Rivian Introduces R2 Lineup, Sharing Full Trims and Pricing - Rivian Newsroom
- Rivian Says the R2 Is Outselling the R1T Truck, R1S SUV, and Its Delivery Vans Combined - Car and Driver
- Rivian (RIVN) Q3 2026 earnings: revenue up 38%, R2 now its best-seller - Electrek
- Rivian reports upbeat Q3 results, boosts full-year guidance as R2 sales ramp up - Yahoo Finance
- The R2 SUV is already Rivian's best-selling vehicle - TechCrunch
- Rivian R2 vs. Tesla Model Y, an Edmunds electric SUV comparison - AP News
- Rivian third-quarter earnings beat estimates - Phil LeBeau, LinkedIn