Las ventas del Rivian R2 superan a ambos modelos R1
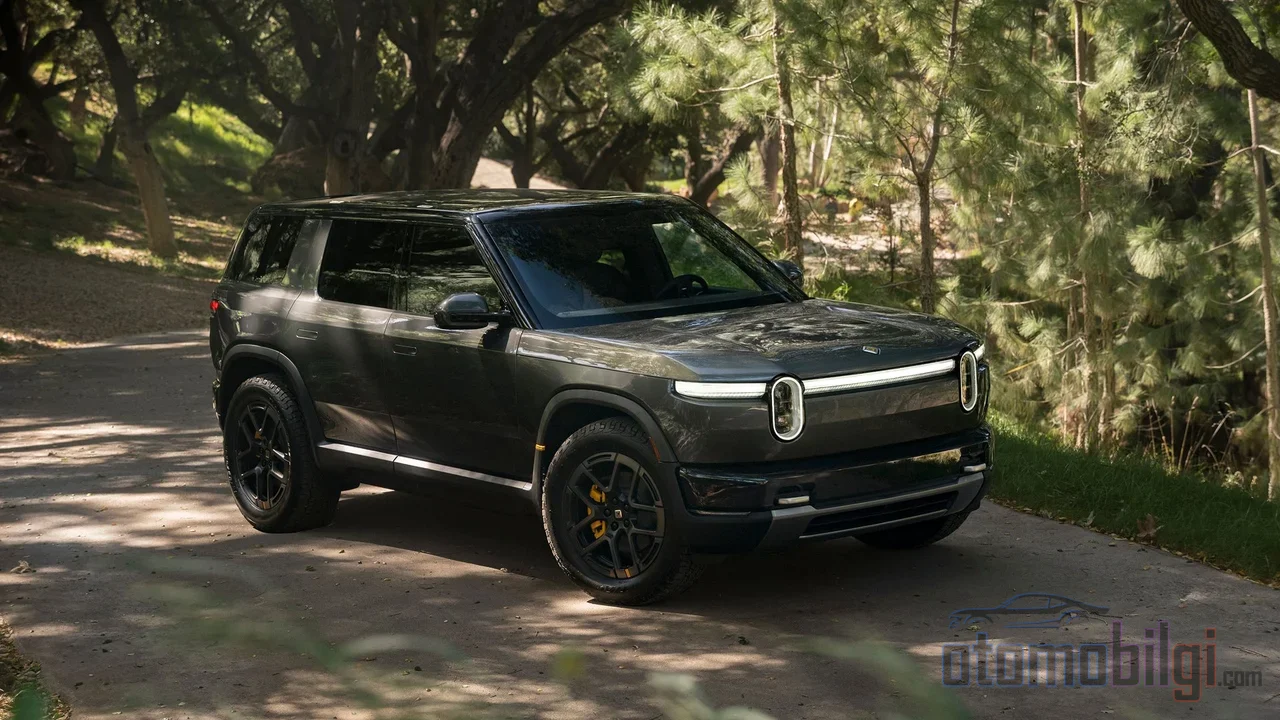
Cuando las puertas de la planta de Normal de Rivian en Illinois se abrieron por primera vez en abril para el R2, la compañía se había fijado una meta de producción de 20.000 unidades para este año. Seis meses después, las cosas van mucho más allá de las expectativas: El SUV más asequible de la compañía superó en el tercer trimestre las ventas totales de los dos modelos premium de la propia empresa - la pickup R1T y el SUV R1S - junto con las furgonetas de reparto de Amazon. Los resultados financieros del tercer trimestre, anunciados el 29 de octubre, confirman este panorama con cifras y al mismo tiempo muestran el primer hito tangible de Rivian en su camino hacia la rentabilidad. ¿Sobre qué base tan sólida se apoya este despegue del R2?
¿Por qué el R2 es un modelo tan crítico?
Quienes llevan años siguiendo a Rivian conocen bien el dilema de la compañía. La familia R1 era técnicamente un trabajo respetable; pero la R1T, que partía de 81.885 dólares, y la R1S, desde 85.885 dólares, convertían a la marca en la dirección de un sector muy reducido. Sin embargo, el verdadero volumen del mercado de SUV eléctricos late en la franja de 45.000 a 55.000 dólares, donde reina el Tesla Model Y. La historia de crecimiento de Rivian necesitaba una respuesta allí.
El R2 es exactamente el resultado de ese cálculo. La versión Performance, la única que se vende actualmente, parte de 59.485 dólares; se espera que a finales de 2026 llegue la Premium de 55.485 dólares y en 2027 la versión Standard de 46.485 dólares. Es decir, la compañía está logrando estas cifras vendiendo todavía su versión más cara - el verdadero potencial de volumen aún está por llegar.
Lo más destacado
- En el tercer trimestre, el R2 superó las ventas totales del R1T, el R1S y las furgonetas de reparto.
- 19.751 unidades producidas y 19.248 entregadas en el trimestre - ambos récords; las entregas aumentaron un 46% interanual.
- Los ingresos fueron de 2.155 millones de dólares (la previsión era de 2.020 millones) y el coste por vehículo bajó 12.000 dólares.
- La guía anual de entregas se elevó a 67.000-70.000; el objetivo de la compañía es la rentabilidad bruta al cierre del año.
¿Qué dicen las cifras del trimestre?
El tercer trimestre se cerró con doble récord en la historia de Rivian: salieron 19.751 vehículos de su planta de Normal y se entregaron 19.248. Las entregas mostraron un aumento del 46% respecto al mismo periodo del año pasado y del 58% respecto al segundo trimestre. La compañía también elevó su guía anual de entregas del rango de 65.000-70.000 a 67.000-70.000; hasta finales de septiembre se habían realizado 41.807 entregas, por lo que se necesitan unas 25.000-28.000 entregas en el cuarto trimestre.
El panorama financiero también superó las expectativas. Los ingresos, con 2.155 millones de dólares, se mantuvieron por encima del consenso de los analistas y registraron un aumento interanual del 38%. La pérdida ajustada del EBITDA bajó de los 602 millones de dólares del año pasado a 435 millones; aunque el patrimonio neto fue una pérdida de 913 millones de dólares, la pérdida ajustada por acción (-0,48 dólares) quedó por debajo de lo previsto (-0,61 dólares). La compañía cuenta con una liquidez total de 7.095 millones de dólares, junto con el crédito de 1.000 millones de dólares que Volkswagen financió en octubre.
Etiqueta de precio y dimensiones: ¿Dónde se sitúa el R2 frente al Model Y?
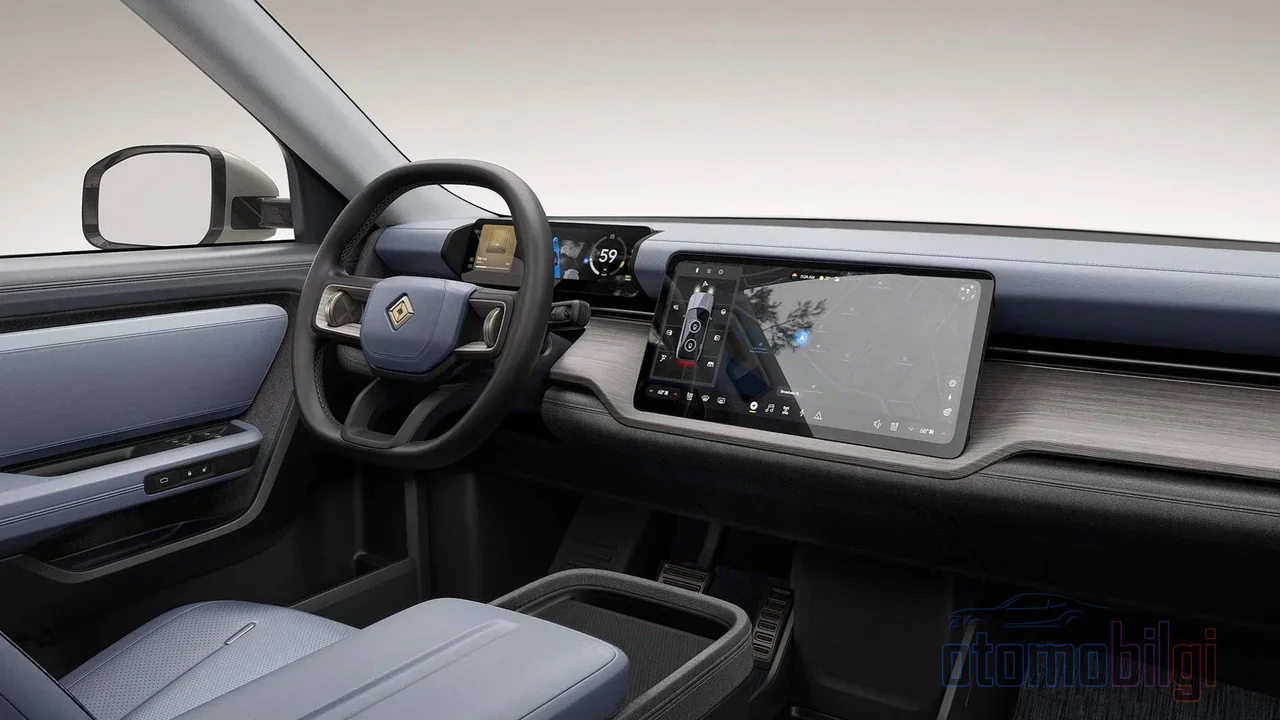
Si el R2 encuentra o no un rival real en su mercado objetivo es la pregunta que todo nuevo SUV eléctrico debe responder. En el lado de los analistas, el panorama es optimista: Se considera que el R2 puede llenar un espacio relativamente único entre Tesla y Ford, en la franja de 45.000-55.000 dólares; otra escuela analítica ve en el R2 el primer elemento de competencia legítima frente al Model Y. En el frente de la autonomía, el Model Y va en cabeza: Ofrece una autonomía de entre 294 millas en la versión base AWD y 357 millas en el RWD Premium. Parece que el punto diferencial del R2 es otro: el confort, la versatilidad y, sobre todo, la capacidad todoterreno que el Model Y no ofrece son las áreas que reciben elogios.
Las señales sobre la dinámica de ventas del R2 también son fuertes. La conversión de reservas en el trim de lanzamiento supera las expectativas; se añadió un segundo turno de R2 en su planta de Normal y el número de pruebas de conducción pasó de 57.000 en el segundo trimestre a más de 103.000. Eso significa un interés casi del doble, y teniendo en cuenta que el crédito fiscal federal de 7.500 dólares para vehículos eléctricos se perdió el año pasado, demuestra que la demanda proviene no del incentivo del crédito, sino del propio producto.
El segmento automotriz con pérdidas: Ver la realidad detrás de las cifras
Así como el panorama tiene una cara luminosa, también tiene un rincón oscuro. El beneficio bruto consolidado pasó a positivo con 176 millones de dólares, pero gran parte de esa cifra no proviene del sector automotriz, sino del segmento de software y servicios. Este segmento generó 605 millones de dólares en ingresos y un margen bruto del 42%; 354 millones de dólares de esos ingresos, es decir, el 59%, provienen de la empresa conjunta establecida con Volkswagen Group, y se espera que estos ingresos se reconozcan hasta aproximadamente mediados de 2028.
El segmento automotriz, que produce físicamente los vehículos, sigue en pérdidas brutas: -80 millones de dólares, un margen del 5%. Mejor que la pérdida de 130 millones de dólares del año pasado, peor que los 36 millones del segundo trimestre. La razón principal es el ramp-up del R2: La compañía informó de unos costos adicionales de aproximadamente 120 millones de dólares este trimestre relacionados con el ramp-up. Excluyendo los créditos, la pérdida bruta automotriz alcanza unos 161 millones de dólares; unos 8.400 dólares por vehículo.
La curva de costos en un umbral crítico
La cifra que realmente llama la atención es la caída del costo automotriz por vehículo: Disminuyó más de 12.000 dólares en un trimestre, hasta unos 84.700 dólares (en el segundo trimestre era de 96.700 dólares). Los ingresos por vehículo también retrocedieron hasta 76.300 dólares excluyendo los créditos; es decir, si la caída de los costos avanza más rápido que la de los ingresos, los márgenes podrían corregirse por sí solos en algún momento. La guía de pérdida de EBITDA ajustado se revisó a 1.750-1.850 millones de dólares, y las inversiones de capital a 1.400-1.500 millones de dólares. La compañía confirma su objetivo de alcanzar la rentabilidad bruta a finales de año. Antes, una pérdida de dos dígitos en millones de dólares por trimestre se consideraba el "costo normal del plan de ruta" para una startup de vehículos eléctricos; ahora el criterio es hacia dónde se dobla la curva de costos.
Más allá del R2: Georgia, autonomía y plan de crecimiento
El éxito actual del R2 es la primera etapa de la estrategia. Continúa la construcción de la primera fase de la planta de Georgia, la segunda fábrica; se planea añadir aquí una capacidad anual de 300.000 unidades para el R2 y el R3. Es decir, el R2 con un solo turno, en la fase más temprana de su rampa de producción, ya logró ser el vehículo más vendido de toda la empresa - y la capacidad se ampliará aún más.
En el frente tecnológico, el calendario también se ha aclarado: para la conducción autónoma "Point to Point" se planea un acceso anticipado por invitación este año y disponibilidad general para los suscriptores de Autonomy+ en 2027. El hito de Uber, esperado para fin de año, desbloqueará una inversión adicional de capital propio de 250 millones de dólares; y el 9 de diciembre se celebrará el Autonomy and AI Day. Dado que el ingreso del lado del software es la columna vertebral del beneficio bruto, el crecimiento de esta área significa más que una demostración tecnológica para la arquitectura financiera de la empresa.
Conclusión: ¿Se ha completado la transición al mercado masivo?
Que el R2 haya sido el vehículo más vendido de la empresa en el tercer trimestre constituye la primera prueba concreta de la transición de Rivian al mercado masivo - aún más impresionante si se considera que se vende en su versión más cara. Sin embargo, una lectura equilibrada exige lo siguiente: el segmento automotriz sigue en pérdidas brutas y el beneficio consolidado depende en gran medida de la asociación con Volkswagen. Si la reducción de costos por vehículo mantiene este ritmo, es un escenario razonable que el segmento automotriz alcance el punto de equilibrio por sí solo; si se mantiene, Rivian quedaría apoyada en un sólido negocio de software, pero todavía en un negocio automotriz que pierde dinero por cada vehículo. La salida a la venta de las versiones más económicas del R2 - Premium a finales de 2026, Standart en 2027 - será la siguiente pregunta de este examen.
Fuentes
- Rivian presenta la gama R2, revelando todas sus versiones y precios - Rivian Newsroom
- Rivian afirma que el R2 vende más que la camioneta R1T, el SUV R1S y sus furgonetas de reparto juntas - Car and Driver
- Resultados del Q3 2026 de Rivian (RIVN): ingresos up 38%, el R2 ya es su más vendido - Electrek
- Rivian reporta resultados optimistas del Q3 y eleva su guía anual a medida que aumentan las ventas del R2 - Yahoo Finance
- El SUV R2 ya es el vehículo más vendido de Rivian - TechCrunch
- Rivian R2 vs. Tesla Model Y, una comparación de SUV eléctricos de Edmunds - AP News
- Los resultados del tercer trimestre de Rivian superan las estimaciones - Phil LeBeau, LinkedIn