El beneficio de Seat y Cupra se desploma por los márgenes de los vehículos eléctricos
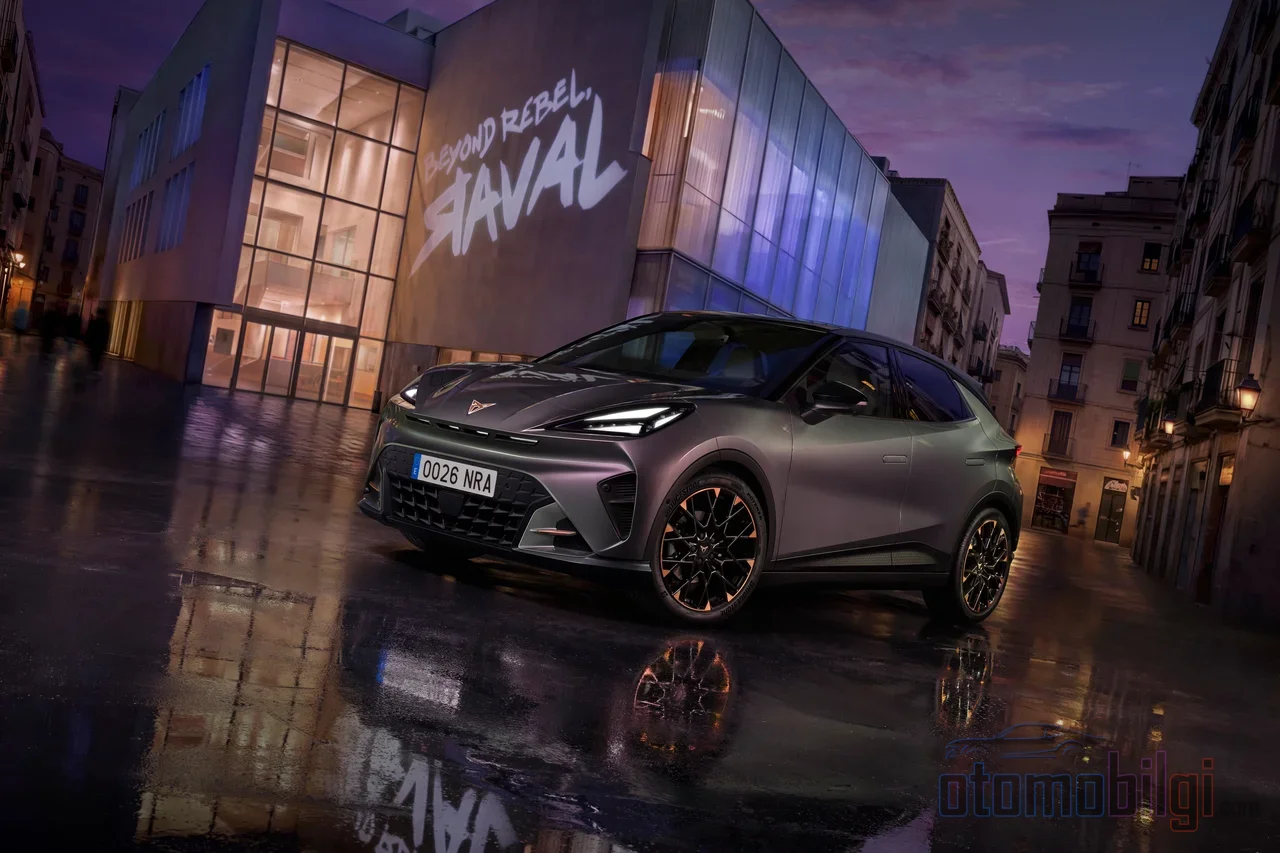
La línea más llamativa de los resultados de nueve meses anunciados por Volkswagen Group el 30 de octubre está relacionada con la factura financiera de la transición eléctrica de la que el grupo se enorgullece: El beneficio operativo de Seat y Cupra se ha fundido un 59,3% en un año, quedando en solo 6 millones de euros. Entonces, si las ventas no han caído, sino que por el contrario la demanda de modelos eléctricos aumenta rápidamente, ¿adónde va exactamente el dinero? Para alguien que lleva más de tres décadas leyendo los balances de este sector, la respuesta no es ninguna sorpresa; pero los números son visibles por primera vez con esta claridad.
Qué Dicen las Cifras: El Balance de Nueve Meses de la Marca
El beneficio operativo de Seat y Cupra en los primeros nueve meses del año es de 6 millones de euros; en el mismo periodo del año pasado, esta cifra era más del triple. El panorama en el lado de los ingresos es relativamente sólido: 11.100 millones de euros, con una leve caída del 1,2%. Es decir, mientras el volumen de vehículos vendidos por la empresa y su facturación se mantienen prácticamente estables, la línea de beneficio inferior de esa facturación se ha evaporado.
La evolución durante el año muestra cuándo se aceleró esta caída. En el primer trimestre, el beneficio operativo fue de 43 millones de euros y el discurso oficial de la empresa era todavía optimista. A mitad de año, el beneficio acumulado había alcanzado los 122 millones de euros y las entregas habían llegado a 299.678 unidades. Pero con el cierre del tercer trimestre, el balance general se ha desplomado hasta el -59,3%. Que la empresa explique en su propio comunicado el resultado por la creciente cuota de ventas de vehículos eléctricos, la presión competitiva y la volatilidad geopolítica, admite de forma indirecta pero clara la presión sobre los márgenes en la segunda mitad del año.
Comparar con el pasado explica mejor la situación. Antes, el beneficio que generaban las fábricas de Martorell y Martos era una de las piezas de ajuste que equilibraban la producción barata y eficiente del grupo Volkswagen; ahora, esas mismas marcas están en el escalón más caro de la transición a la plataforma eléctrica. El año pasado se cerró justo en este punto: una facturación récord de 15.300 millones de euros, 586.300 entregas y, sin embargo, solo 1 millón de euros de resultado operativo. Vender cientos de miles de coches y escribir casi cero a cero en la hoja de beneficios es un espectáculo poco frecuente en la historia del automóvil.
Lo Más Destacado
- El beneficio operativo de nueve meses de Seat y Cupra cae un 59,3%, hasta 6 millones de euros
- La facturación del grupo de marcas retrocede un 1,2%, hasta 11.100 millones de euros
- El beneficio operativo de nueve meses de VW Group cae un 98,7%, hasta 71 millones de euros
- Se recibieron 51.000 pedidos para el Cupra Raval; su precio de partida es de 36.770 euros
- La dirección de Seat-Cupra apunta a una rentabilidad de ventas del 6% hasta 2030
¿Por Qué los Vehículos Eléctricos Generan Menos Beneficio que los de Combustión Interna?
El CFO de VW Group, Arno Antlitz, admitió abiertamente en la presentación oficial del balance del grupo que actualmente se gana menos con los vehículos eléctricos que con los de combustión interna. Esto significa que una realidad de la que se hablaba durante años en los pasillos del sector automotriz se refleja por primera vez con tanta claridad en el balance. A nivel de marca, el panorama es el mismo: El CEO de Seat y Cupra, Markus Haupt, había declarado que los márgenes de beneficio de los EV están por debajo de los de los modelos de combustión interna y que la transición supone una carga financiera seria.
La mecánica que hay detrás, en el lenguaje de quienes hablan la terminología antigua, es muy simple: un Cupra Born o el Raval, que saldrá a las carreteras el próximo año, se produce más caro que los modelos tradicionales de la marca por su batería, su línea de producción diferente y su nueva cadena de suministro; pero debe entrar al mercado compitiendo en precio contra modelos de combustión interna madurados durante casi un siglo. El precio de partida de 36.770 euros del Raval es absolutamente necesario para mantenerse en el mercado; pero todavía no es suficiente para obtener beneficio. Es decir, el éxito en ventas y la presión sobre el beneficio son las dos caras de la misma paradoja: cuanto más rápido se desplaza la demanda hacia lo eléctrico, más rápido se erosiona el colchón de margen del "recaudador" de combustión interna de la empresa.
Tampoco faltan las voces disidentes; la pregunta de a dónde va el beneficio, pensando en que los EV son más caros que los de combustión interna y que sus ventas aumentan, también se debate en la prensa del sector. En realidad, el beneficio se escapa por dos lugares: por un lado, el coste unitario de los EV sigue siendo alto; por otro, los costes únicos de la transición a la electrificación, las inversiones en tecnología y las partidas de reestructuración socavan la facturación. Atribuir la caída del beneficio únicamente a los márgenes de los EV sería simplificar demasiado este panorama; pero está claro que la presión sobre el margen se alimenta de la vena principal.
Hay Demanda, la Cartera de Pedidos está Llena - Si Hay Beneficio, ¿Por Qué No?
Lo curioso del asunto es que Seat y Cupra en realidad no sufren hambre de demanda. Se han recibido 51.000 pedidos para el nuevo Cupra Raval; la empresa indica que los pedidos de vehículos eléctricos aumentaron un 85% en el segundo trimestre. A nivel de grupo, los EV representan el 40% de la cartera de pedidos, y la pequeña familia eléctrica llamada Electric Urban Car Family ha acumulado por sí sola 150.000 pedidos.
Estas cifras prueban una cosa: la estrategia funciona en el mercado. Pero que una cartera de pedidos llena se acompañe de una tabla de beneficios vacía con la fábrica a pleno rendimiento rompe la ecuación habitual de hace un siglo en el negocio del automóvil. Antes, cuando aumentaban las ventas, también aumentaba el beneficio; ahora aumentan las ventas, pero también el lío de modelos y el coste de las baterías. La diferencia de tono entre el lenguaje oficial de la empresa y el énfasis en el hundimiento del beneficio de los medios independientes surge precisamente de este conflicto: la dirección, que en los resultados del semestre destacó la tendencia positiva con un beneficio de 122 millones de euros y los pedidos del Raval que superaron las expectativas, se ha enfrentado con el cierre del tercer trimestre a un panorama completamente distinto.
El Panorama a Nivel de Grupo: No Todas las Marcas Reciben el Golpe en el Mismo Lugar
Mirando el panorama general del Grupo Volkswagen, es posible ver que la caída de Seat y Cupra no es un desarrollo aislado. El beneficio operativo del grupo en los primeros nueve meses cayó de 5.400 millones de euros a 71 millones de euros; es decir, prácticamente anulado. Las ventas retrocedieron un 10,6% hasta 5,9 millones de unidades, y los 8.700 millones de euros en costes únicos de nueve meses erosionaron el resultado operativo. En el tercer trimestre, el grupo vivió su mayor pérdida trimestral desde el Dieselgate debido a las amortizaciones en Porsche y a los problemas procedentes de China: una pérdida operativa de 5,9 mil millones de euros.
| Grupo de Marcas | Beneficio de Nueve Meses | Variación |
|---|---|---|
| Core (VW, Škoda, Seat, Cupra) | 4,3 mil millones de euros | caída desde 4,7 mil millones de euros |
| Progressive (Audi, Bentley, Lamborghini, Ducati) | 1,2 mil millones de euros | caída del 26% |
| Porsche | 1,5 mil millones de euros | Aumento |
| Total del grupo (operativo) | 71 millones de euros | caída del 98,7% |
Como se ve en la tabla, dentro del grupo de marcas Core, el fuerte desempeño de Škoda compensó parcialmente el débil resultado de la marca VW; el colapso de Seat y Cupra hizo aún más difícil ese equilibrio. Mientras el beneficio de las marcas Progressive, el ala premium, retrocedió un 26% por las pérdidas de ventas en China y Norteamérica, la única excepción fue Porsche: con un beneficio de 1,5 mil millones de euros antes de intereses e impuestos, fue la única marca que mantuvo una trayectoria ascendente. Al leer un balance como este con la costumbre de treinta años, lo primero que salta a la vista no es una carencia, sino la ausencia total de simetría: cada marca vive su propia crisis por separado.
La Respuesta de la Dirección: Future Plan y una Reestructuración de 31 Mil Millones de Euros
La respuesta de la dirección del grupo a los resultados de los nueve meses apunta a que no hay tiempo que perder. El mensaje que subrayó Antlitz en la presentación del balance es claro: es imprescindible actuar con rapidez y determinación. El grupo tiene un plan para ese movimiento; el Future Plan, que abarca un amplio programa de costes de aproximadamente 31 mil millones de euros. Una gama de modelos simplificada, estructuras simplificadas, costes de vehículos y de administración general reducidos, fábricas más eficientes; los escenarios de cierres de fábricas y de reducción a la mitad del número de modelos que ya se habían planteado también están sobre la base de este programa.
En el frente de Seat y Cupra, la respuesta ya se había fijado antes: el objetivo de rentabilidad de ventas del 6% para 2030 de la compañía está respaldado por el Performance Program anunciado el año pasado y la estrategia ELEVATE. Sin embargo, al mirar la hoja de beneficios de los primeros nueve meses en el camino hacia ese objetivo, se ve claramente cuán larga es la distancia. El aumento de los pedidos de vehículos eléctricos aportará escala a largo plazo; pero la plena capacidad de la producción del Raval y la reducción de los costes de las baterías indican que ese margen del 6% no es un punto alcanzable con el equilibrio de producción actual.
¿Es la Verdadera Causa de la Caída de Beneficios los Vehículos Eléctricos?
Conviene guardar para el final la respuesta directa a la pregunta de esta página, porque el panorama es demasiado matizado como para condensarlo en una sola frase. La respuesta principal es esta: el mayor factor en la caída de beneficios de Seat y Cupra son los márgenes apretados por los modelos eléctricos - los EV todavía no generan tanto como los vehículos de combustión interna, y cuanto más aumenta la demanda, más rápido pierde margen la mezcla de ventas. Pero no es solo eso; los costes puntuales, la presión competitiva, la volatilidad geopolítica y la carga total de las inversiones en electrificación están erosionando el beneficio bajo la facturación desde varios frentes.
La dirección ha dejado claro que cree que los vehículos eléctricos ganarán la carrera de rentabilidad a largo plazo. En el panorama a corto plazo, sin embargo, la tensión continúa: por un lado, un Raval con 51.000 pedidos; por otro, un beneficio operativo de seis millones de euros en nueve meses. El punto donde ambas cosas se reconciliarán es donde la producción de VE alcance escala y los márgenes se sienten en el trono bajo de la era de combustión interna; hasta ese día, está claro que Seat y Cupra seguirán pagando el peaje de su período de transición. Lo digo con treinta años de experiencia profesional: en tales períodos de transición, los balances muestran primero la cifra más dura y la mejoría al final.
Fuentes
- Los resultados de nueve meses del Grupo Volkswagen subrayan la urgente necesidad de actuar - Volkswagen Group
- SEAT & CUPRA se adapta a los cambios del mercado y a las presiones externas intensificadas (Q3) - SEAT & Cupra Media Center
- SEAT & CUPRA registra un resultado operativo de 122 millones de euros en el primer semestre de 2026 - SEAT & Cupra Media Center
- SEAT & CUPRA obtiene un beneficio operativo de 43 millones de euros en el primer trimestre de 2026 - SEAT & Cupra Media Center
- Por qué el auge de los vehículos eléctricos de Cupra presiona los beneficios - Automotive News
- Volkswagen registra su mayor pérdida desde el Dieselgate - Reuters
- Ay, ay, los beneficios del Grupo Volkswagen caen casi un 100 por ciento - Top Gear
- Volkswagen registra una pérdida de 5.800 millones de euros por la depreciación de Porsche - Temas de actualidad