I profitti di Seat e Cupra crollano a causa dei margini sui veicoli elettrici
La voce più sorprendente dei risultati a nove mesi annunciati da Volkswagen Group il 30 ottobre riguarda il conto finanziario della transizione elettrica che il gruppo racconta con orgoglio: L'utile operativo di Seat e Cupra si è sciolto del 59,3% in un anno, riducendosi a soli 6 milioni di euro. Ma allora, mentre le vendite non calano, anzi la domanda di modelli elettrici cresce rapidamente, dove finiscono esattamente i soldi? Per chi legge i bilanci di questo settore da oltre trent'anni, la risposta non è affatto una sorpresa; ma i numeri sono ora sul tavolo con questa chiarezza per la prima volta.
Cosa dicono i numeri: Il quadro a nove mesi del marchio
L'utile operativo di Seat e Cupra nei primi nove mesi dell'anno è di 6 milioni di euro; nello stesso periodo dell'anno scorso questa cifra era più del triplo. Il quadro sul lato dei ricavi è invece relativamente solido: 11,1 miliardi di euro, con un leggero calo dell'1,2%. Cioè, mentre la quantità di veicoli venduti dall'azienda e il fatturato restano in gran parte stabili, la riga dell'utile su quel fatturato è praticamente evaporata.
L'andamento nell'anno mostra quando questa flessione si è accelerata. Nel primo trimestre l'utile operativo era di 43 milioni di euro e il linguaggio ufficiale dell'azienda era ancora ottimista. A metà anno l'utile cumulato aveva raggiunto i 122 milioni di euro, con consegne arrivate a 299.678 unità. Con la chiusura del terzo trimestre, invece, il quadro complessivo è scivolato al -59,3%. Il fatto che l'azienda stessa spieghi il risultato con la quota crescente di vendite di veicoli elettrici, la pressione competitiva e la volatilità geopolitica ammette, in modo indiretto ma chiaro, la pressione sui margini della seconda metà dell'anno.
Il confronto con il passato racconta meglio la situazione. Un tempo l'utile generato dagli stabilimenti di Martorell e Martos era uno dei contrappesi che bilanciavano la produzione economica ed efficiente del gruppo Volkswagen; ora gli stessi marchi si trovano sul gradino più costoso della transizione alla piattaforma elettrica. L'anno scorso si era chiuso proprio in questo punto: un fatturato record di 15,3 miliardi di euro, 586.300 consegne e, in cambio, solo un risultato operativo di 1 milione di euro. Vendere centinaia di migliaia di auto e registrare quasi zero a zero sul registro degli utili è una impresa rara nella storia dell'automobile.
I punti salienti
- L'utile operativo a nove mesi di Seat e Cupra cala del 59,3% a 6 milioni di euro
- Il fatturato del comparto marchi scende dell'1,2% a 11,1 miliardi di euro
- L'utile operativo a nove mesi di VW Group cala del 98,7% a 71 milioni di euro
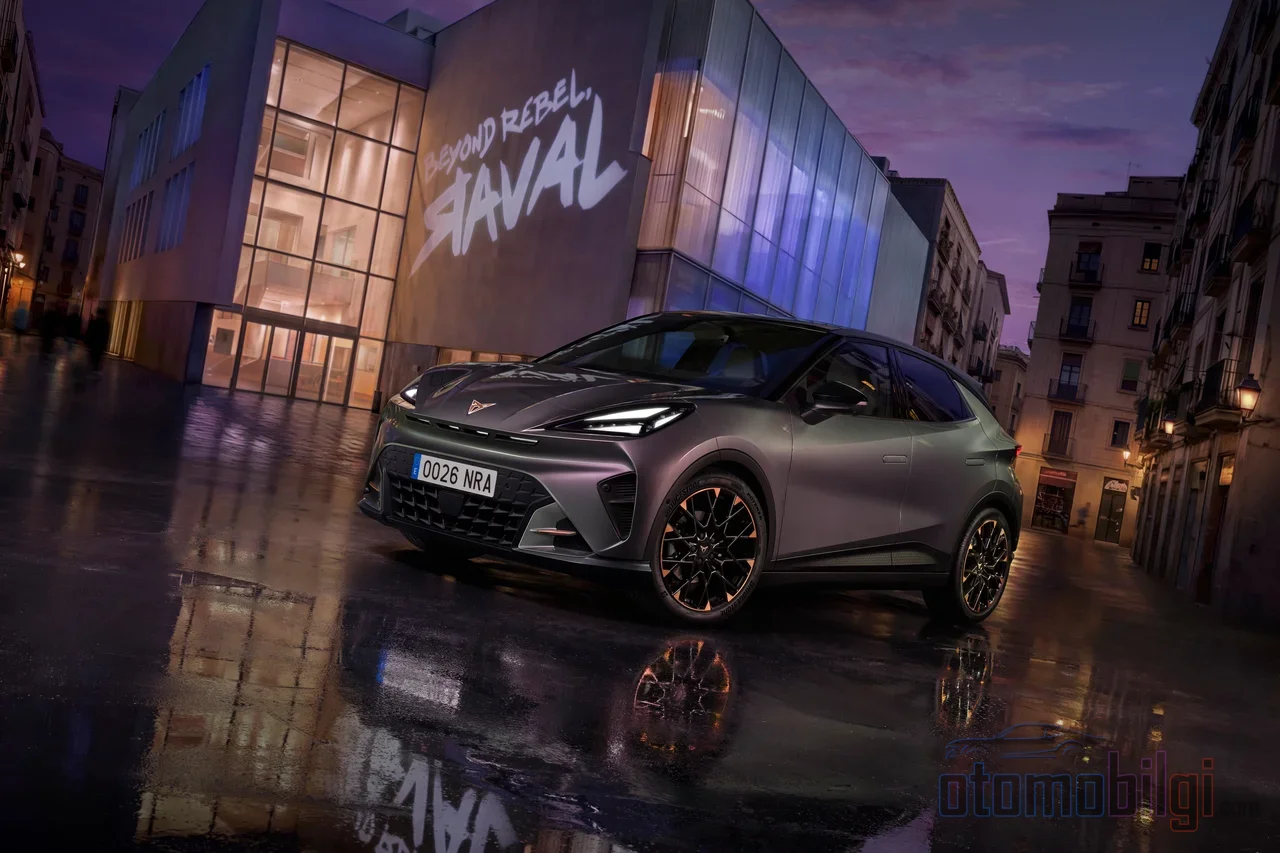
- Per la Cupra Raval sono state ricevute 51.000 ordinazioni; prezzo di partenza 36.770 euro
- La direzione di Seat-Cupra punta a un ritorno sulle vendite del 6% entro il 2030
Perché i veicoli elettrici rendono meno di quelli a combustione interna?
Il CFO di VW Group Arno Antlitz ha esplicitamente ammesso nella presentazione ufficiale del bilancio del gruppo che attualmente dai veicoli elettrici si guadagna meno che dai veicoli a combustione interna. Questo significa che una verità di cui si parla da anni nei corridoi del settore automobilistico si riflette per la prima volta in modo così netto in un bilancio. Anche a livello di marchio il quadro è lo stesso: Il CEO di Seat e Cupra Markus Haupt aveva dichiarato che i margini di profitto dei VE sono inferiori a quelli dei modelli a combustione interna e che la fase di transizione comporta un gravoso onere finanziario.
La meccanica dietro questo, detta nel linguaggio di chi parla con la vecchia terminologia, è molto semplice: una Cupra Born o la Raval che debutterà sulle strade il prossimo anno, con la sua batteria, una linea di produzione diversa e una nuova catena di fornitura, viene prodotta a costi maggiori rispetto ai modelli tradizionali del marchio; ma deve entrare sul mercato competendo sui prezzi con modelli a combustione interna maturati da quasi un secolo. Il prezzo di partenza di 36.770 euro della Raval è assolutamente necessario per reggere sul mercato; ma non è ancora sufficiente per il profitto. Cioè, il successo nelle vendite e la pressione sul profitto sono due facce dello stesso paradosso: più rapidamente la domanda si sposta verso l'elettrico, più velocemente si erode il margine di tampone del "riscossore a combustione interna" dell'azienda.
Non mancano però le voci di dissenso; la questione di dove vada a finire il profitto, considerando che i VE sono più costosi dei modelli a combustione interna e che le vendite sono in aumento, è dibattuta anche nella stampa di settore. In realtà il profitto si perde in due punti: da un lato il costo unitario dei VE è ancora elevato, dall'altro i costi una tantum della transizione all'elettrificazione, gli investimenti tecnologici e le voci di riorganizzazione minano il fatturato. Attribuire il calo degli utili solo ai margini dei VE significherebbe semplificare un po' troppo il quadro; ma è evidente che la pressione sui margini si nutre della vena principale.
C'è Domanda, il Registro Ordini è Pieno - Se C'è Profitto, Perché Non Si Vedono?
L'aspetto interessante è che Seat e Cupra in realtà non soffrono una carenza di domanda. Sono stati ricevuti 51.000 ordini per la nuova Cupra Raval; l'azienda segnala che gli ordini di veicoli elettrici sono aumentati dell'85% nel secondo trimestre. A livello di gruppo, i VE rappresentano il 40% del registro ordini e la piccola famiglia elettrica chiamata Electric Urban Car Family ha da sola raccolto 150.000 ordini.
Questi numeri dimostrano una cosa: la strategia tiene sul mercato. Ma il fatto che il registro ordini sia pieno mentre le fabbriche lavorano e la tabella dei profitti sia vuota, rompe l'equazione consolidata da un secolo nel settore automobilistico. Una volta aumentavano le vendite e aumentava anche il profitto; ora aumentano le vendite, ma aumentano anche la complessità dei modelli e il costo delle batterie. Anche la differenza di tono tra il linguaggio ufficiale dell'azienda e l'enfasi sul crollo degli utili da parte dei media indipendenti nasce proprio da questo conflitto: la direzione, che nei risultati semestrali aveva sottolineato il trend positivo con un profitto di 122 milioni euro e gli ordini della Raval oltre le aspettative, si è trovata di fronte a un quadro completamente diverso con la chiusura del terzo trimestre.
Il Quadro a Livello di Gruppo: Non Ogni Marchio Viene Colpito allo Stesso Modo
È possibile vedere che il declino di Seat e Cupra non è un evento isolato osservando il quadro generale del Volkswagen Group. L'utile operativo del gruppo nei primi nove mesi è sceso da 5,4 miliardi di euro a 71 milioni di euro; cioè praticamente azzerato. Le vendite sono diminuite del 10,6% scendendo a 5,9 milioni di unità, e i costi una tantum di 8,7 miliardi di euro in nove mesi hanno eroso il risultato operativo. Nel terzo trimestre, invece, il gruppo ha registrato la perdita trimestrale più profonda dal Dieselgate a causa delle svalutazioni su Porsche e dei problemi legati alla Cina: una perdita operativa di 5,9 miliardi di euro.
| Gruppo di Marchi | Utile di Nove Mesi | Variazione |
|---|---|---|
| Core (VW, Škoda, Seat, Cupra) | 4,3 miliardi di euro | calo dai 4,7 miliardi di euro |
| Progressive (Audi, Bentley, Lamborghini, Ducati) | 1,2 miliardi di euro | calo del 26% |
| Porsche | 1,5 miliardi di euro | Crescita |
| Totale gruppo (operativo) | 71 milioni di euro | calo del 98,7% |
Come si vede dalla tabella, all'interno del gruppo di marchi Core la forte performance di Škoda ha parzialmente compensato il debole risultato del marchio VW; il crollo di Seat e Cupra ha reso questo equilibrio ancora più difficile. Mentre l'utile dei marchi Progressive, l'ala premium, è diminuito del 26% a causa delle perdite di vendita in Cina e Nord America, l'unica eccezione è Porsche: con un utile di 1,5 miliardi di euro prima di interessi e tasse, è stato l'unico marchio a mantenere una traiettoria in crescita. Con l'abitudine di trent'anni, leggendo un bilancio del genere ciò che colpisce immediatamente non è una mancanza, ma una completa assenza di simmetria: ogni marchio sta vivendo la propria crisi separata.
La Risposta della Direzione: Future Plan e una Ristrutturazione da 31 Miliardi di Euro
l'obiettivo di un rendimento sulle vendite del 6% entro il 2030 dell'azienda è supportato dal Performance Program annunciato lo scorso anno e dalla strategia ELEVATE. Il messaggio sottolineato da Antlitz nella dichiarazione sui bilanci è chiaro: è necessario agire in modo rapido e deciso. Il gruppo ha in mano un piano per questo; il Future Plan, che comprende un programma di costi completo di circa 31 miliardi di euro. Gamma di modelli semplificata, strutture semplificate, riduzione dei costi veicolari e di gestione generale, fabbriche più efficienti; restano sullo sfondo di questo programma anche gli scenari di chiusura degli stabilimenti e dimezzamento dei modelli già emersi in precedenza.
Sul fronte Seat e Cupra la risposta è stata già data: l'obiettivo di ritorno sulle vendite del 6% entro il 2030 dell'azienda è sostenuto dal Performance Program e dalla strategia ELEVATE annunciati lo scorso anno. Tuttavia, guardando al quadro degli utili dei primi nove mesi sulla strada verso questo obiettivo, è chiaramente visibile quanto sia lunga la distanza. La crescita degli ordini di veicoli elettrici porterà scala nel lungo periodo; ma l'assetto della produzione di Raval a piena capacità e la riduzione dei costi delle batterie indicano che quel margine del 6% non è un traguardo raggiungibile con l'attuale equilibrio produttivo.
I Veicoli Elettrici Sono la Vera Causa del Calo degli Utili?
Vale la pena rimandare alla fine la risposta diretta alla domanda di questa pagina, perché il quadro è troppo stratificato per essere riassunto in una sola frase. La risposta principale è questa: il fattore più grande nel calo degli utili di Seat e Cupra sono i margini compressi dai modelli elettrici - gli EV non rendono ancora quanto i veicoli a combustione interna e più cresce la domanda, più la mix perde margine rapidamente. Ma non è solo questo; il peso complessivo dei costi una tantum, della pressione competitiva, della volatilità geopolitica e degli investimenti nell'elettrificazione erode l'utile sotto il fatturato da più direzioni.
La direzione ha reso evidente di credere che i veicoli elettrici vincano la corsa alla redditività nel lungo periodo. Nel quadro di breve termine, invece, la tensione continua: da una parte una Raval con 51.000 ordini, dall'altra un utile operativo di nove mesi di 6 milioni di euro. Il punto in cui le due cose si conciliano è quello in cui la produzione di EV raggiunge la scala e i margini si siedono sul basso trono dell'era della combustione interna; è chiaro che fino ad allora Seat e Cupra continueranno a pagare l'imposta del periodo di transizione. Lo dico con trent'anni di esperienza professionale: in tali periodi di transizione i bilanci mostrano prima la cifra più dura e per ultimi il miglioramento.
Fonti
- I risultati di nove mesi del Volkswagen Group sottolineano l'urgente necessità di azione - Volkswagen Group
- SEAT & CUPRA si adegua ai cambiamenti del mercato e alle pressioni esterne intensificate (Q3) - SEAT & Cupra Media Center
- SEAT & CUPRA registra un risultato operativo di 122 milioni di euro nel primo semestre 2026 - SEAT & Cupra Media Center
- SEAT & CUPRA registra un utile operativo di 43 milioni di euro nel Q1 2026 - SEAT & Cupra Media Center
- Perché il boom EV di Cupra mette pressione sugli utili - Automotive News
- Volkswagen registra la perdita più profonda da Dieselgate - Reuters
- Uh oh, gli utili del VW Group scendono di quasi il 100 per cento - Top Gear
- Volkswagen registra una perdita di 5,8 miliardi di euro per la svalutazione di Porsche - Trending Topics