SeatとCupraの利益、EVマージンで急落
Volkswagen Groupが10月30日に発表した9カ月間の決算で最も目を引く数字は、グループが誇らしげに語ってきた電動化移行の代償に関するものだ: SeatとCupraの営業利益は1年で59.3%も減少し、わずか600万ユーロにまで落ち込んでいる. 販売台数が減っているどころか、むしろ電動モデルへの需要は急増しているのに、お金は一体どこへ消えているのか? この業界の決算を30年以上読んできた者にとって、答えはそれほど驚きではない; しかし、数字がこれほど明確に示されたのは初めてだ.
数字が語るもの: 同ブランドの9カ月間の状況
SeatとCupraの今年第1四半期から9カ月間の営業利益は600万ユーロ; 昨年の同時期にはこの数字のほぼ3倍以上だった. 売上高の面では比較的堅調: 1.2%の小幅な減少で111億ユーロ. つまり、同社の販売台数と売上高はほぼ横ばいだったにもかかわらず、その売上高から生まれる利益の行は文字通り蒸発してしまった.
年間の推移は、この落ち込みがいつ加速したかを示している. 第1四半期の営業利益は4,300万ユーロで、同社の公式なトーンはまだ楽観的だった. 上半期末には累計利益が1億2,200万ユーロに達し、納車台数は299,678台に達していた. しかし第3四半期の締めくくりとともに、全体の状況は59.3%まで落ち込んだ. 同社自身の説明では、この結果を電気自動車の販売比率の上昇、競争圧力、地政学的不安定性によって説明しており、これは後半戦の利益率への圧力を間接的かつ明確に認めている.
過去と比較することで、状況がよりよく分かる. かつてマルティルとマルタ・マテの工場が生み出す利益は、Volkswagenグループの低コストで効率的な生産とバランスを取る調整役の一つだった; 今や同じブランドは、電動プラットフォームへの移行という最も高くつく段階に立っている. 昨年はまさにこの時点で終了していた: 過去最高の153億ユーロの売上高、586,300台の納車に対し、わずか100万ユーロの営業結果. 数十万台の車を売りながら、利益の欄にほぼゼロを記入するというのは、自動車史上でも稀に見る珍事だ.
主なポイント
- SeatとCupraの9カ月間の営業利益は59.3%減の600万ユーロ
- ブランドグループの売上高は1.2%減の111億ユーロ
- VW Groupの9カ月間の営業利益は98.7%減の7,100万ユーロ
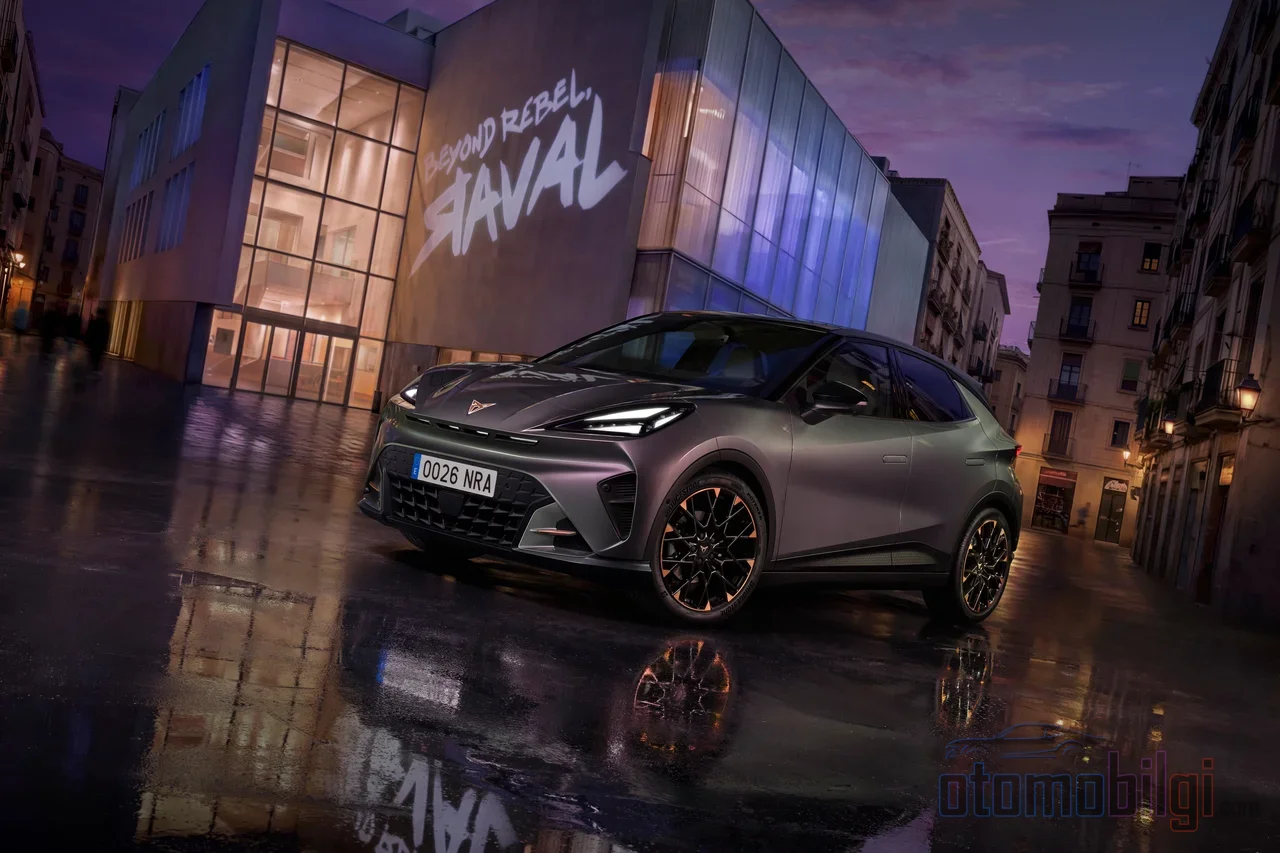
- Cupra Ravalには51,000件の注文が入った; 起始価格は36,770ユーロ
- Seat-Cupraの経営陣は2030年までに6%の販売利益率を目指している
電気自動車はなぜ内燃機関車よりも稼げないのか?
VW GroupのCFOであるアルノ・アントリッツは、電気自動車からの利益が現時点では内燃機関車よりも少ないことを、グループの公式決算プレゼンテーションで明確に認めた. これは、自動車業界で長年裏話として語られてきた真実が、初めてこれほど明確に決算に反映されたことを意味する. ブランドレベルでも状況は同じだ: SeatとCupraのCEOであるMarkus Hauptは、EVの利益率が内燃機関モデルを下回っており、移行期が深刻な財政負担をもたらすと述べていた.
その背後にあるメカニズムは、旧来の用語で語る人々の言葉で言えば、とてもシンプルだ: Cupra Bornや、来年登場予定のRavalは、バッテリー、別の生産ライン、そして新しいサプライチェーンにより、ブランドの従来モデルよりも高コストで製造されている; しかし市場では、ほぼ1世紀にわたって成熟してきた内燃機関モデルとの価格競争にさらされることを余儀なくされている. Ravalの36,770ユーロという開始価格は、市場で生き残るために絶対に必要なもの; しかし利益のためにはまだ十分ではない. つまり、販売の成功と利益圧力は、同じパラドックスの2つの側面なのだ: 需要が電動化へと移行するほど速く、会社の内燃機関という「稼ぎ頭」のマージン緩衝材が同じ速さで摩耗していく.
異議を唱える声も決してないわけではない; EVが内燃機関車より高価であり、販売台数が増加していると考えると、利益がどこへ消えたのかという疑問は、業界メディアでも議論されている. 実際には、利益は2か所から失われている: 一方でEVの単位コストは依然として高く、他方で電動化への移行に伴う一時的コスト、技術投資、再編関連の項目が売上高の基盤を掘り崩している. 利益の減少をEVのマージンだけのせいにするのは、この状況を少し単純化しすぎだろう; しかし、マージン圧力が主要な供給源から食い尽くされているのも明らかだ.
需要はある、受注簿は満杯 - なぜ利益がないのか?
興味深いのは、SeatとCupraが実は需要不足に苦しんでいないという点だ. 新しいCupra Ravalには51,000件の注文が入っており; 同社は、電動車の注文が第2四半期に85%増加したと発表している. グループ全体で見ると、EVは受注簿の40%を占めており、Electric Urban Car Familyと呼ばれる小型電動ファミリーだけで150,000件の注文を集めている.
これらの数字が証明しているのはひとつのこと: 戦略は市場で通用しているということだ. しかし、工場が満杯稼働しているのに利益の表が空であるということは、自動車ビジネスで1世紀にわたって常識とされてきた方程式を壊している. かつては販売が増えれば、利益も増えた; 今は販売が増えているが、モデルの複雑化とバッテリーコストも増えている. 会社の公式声明と独立系メディアの利益崩壊の強調との間のトーンの違いも、まさにこの対立から生じている: 半期決算で1億2200万ユーロの黒字を計上し、Ravalの予想を上回る受注とともに好調なトレンドを強調していた経営陣だが、第3四半期の締めくくりとともにまったく異なる状況に直面することになった.
グループ全体の状況: すべてのブランドが同じ場所で打たれているわけではない
SeatとCupraの下落が孤立した出来事ではないことは、Volkswagen Group全体の状況を見れば分かる. グループの最初の9か月間の営業利益は、54億ユーロから7,100万ユーロへと落ち込んだ; つまり、ほぼ完全にゼロに近づけられたのだ. 販売台数は10.6%減の590万台に減少し、9か月間で合計87億ユーロの一時的コストが営業利益を食い潰した. 第3四半期には、ポルシェの減損処理と中国市場の問題により、グループはディーゼルゲート以来最も深刻な四半期赤字を計上しました: 59億ユーロの営業損失.
| ブランドグループ | 9カ月間の利益 | 変化 |
|---|---|---|
| Core (VW、Škoda、Seat、Cupra) | 43億ユーロ | 47億ユーロからの減少 |
| Progressive (Audi、Bentley、Lamborghini、Ducati) | 12億ユーロ | 26%減少 |
| Porsche | 15億ユーロ | 増加 |
| グループ合計 (営業) | 7100万ユーロ | 98.7%減少 |
表から分かるように、Coreブランドグループ内ではŠkodaの好調な業績がVWブランドの弱い結果を部分的に相殺しました. SeatとCupraの低迷がこのバランスをさらに難しくしています. プレミアム部門にあたるProgressiveブランドの利益は、中国と北米での販売減により26%減少しましたが、唯一の例外はPorsche: 税引前・金利支払前で15億ユーロの利益を確保し、上昇傾向を維持した唯一のブランドとなりました. 30年間の習慣でこのような決算を読むと、すぐに目につくのは欠落ではなく、完全な対称性の欠如です: 各ブランドがそれぞれ独自の危機を抱えています.
経営陣の回答: Future Planと310億ユーロの再編計画
グループ経営陣の9カ月間の決算への対応は、時間を無駄にできないというものでした. Antlitzが決算声明で強調したメッセージは明確です: 迅速かつ断固として動くことが不可欠. グループにはそのための計画があります. 約310億ユーロに及ぶ包括的なコストプログラムを含むFuture Planです. 簡素化されたモデルラインアップ、合理化された組織構造、車両および間接管理費の削減、より効率的な工場. 以前から浮上していた工場閉鎖やモデル数半減のシナリオも、このプログラムの土台に据えられています.
SeatとCupraに関しては、回答はすでに示されています: 2030年までに6%の販売利益率を達成するという目標は、昨年発表されたPerformance ProgramとELEVATE戦略によって支えられています. しかし、この目標への道のりを最初の9カ月間の利益実績と照らすと、その距離がいかに長いかは明らかです. EV受注の増加は長期的には規模の拡大をもたらします. しかし、Ravalの生産がフル稼働に達することとバッテリーコストの低下なしには、6%のマージンは現在の生産バランスでは到達できない水準だということを物語っています.
利益減少の真の原因は電気自動車なのか?
このページの問いに対する直接的な答えは最後に取っておくのが得策です.なぜなら、この状況は一つの文章に凝縮できないほど多層的だからです. 主な答えはこうです: SeatとCupraの利益減少における最大の要因は、電動モデルが圧迫するマージンです - EVはまだ内燃機関車と同じほどの利益を生み出しておらず、需要が増えるほど製品ミックスはそれだけ速くマージンを失っていきます. しかし、それだけではありません. 一時的コスト、競争圧力、地政学的不安定性、電動化投資の総負荷が、売上高の下にある利益を複数の方面から蝕んでいます.
経営陣は、電気自動車が長期的な収益性競争に勝利すると確信していることを明確に示している. 短期的な状況には依然として緊張が続いている: 一方には51,000台の注文を抱えるRaval、他方には600万ユーロの9か月間の営業利益. この2つが収束する地点は、EV生産が規模の経済を見出し、利益率が内燃機関時代の低い水準に落ち着く場所だ. それまでの間、SeatとCupraが過渡期の代償を払い続けることは明らかだ. 30年の職業経験から言わせてもらえば: こうした過渡期には、財務諸表は最初に最も厳しい数字を示し、回復の兆しは最後に現れるものだ.
出典
- Volkswagen Group nine-month results underline urgent need for action - Volkswagen Group
- SEAT & CUPRA adapts to market shifts and intensified external pressures (Q3) - SEAT & Cupra Media Center
- SEAT & CUPRA posts operating result of €122 million in H1 2026 - SEAT & Cupra Media Center
- SEAT & CUPRA posts €43 million operating profit in Q1 2026 - SEAT & Cupra Media Center
- Why Cupra's EV boom puts pressure on profits - Automotive News
- Volkswagen posts deepest loss since Dieselgate - Reuters
- Uh oh, the VW Group's profits are down by almost 100 per cent - Top Gear
- Volkswagen Posts €5.8 Billion Loss on Porsche Write-Down - Trending Topics