Seat과 Cupra의 수익, EV 마진으로 추락
폭스바겐 그룹이 10월 30일에 발표한 3분기 누적 실적에서 가장 눈에 띄는 항목은, 그룹이 자랑스럽게 이야기해 온 전기차 전환의 재정적 대가에 관한 것입니다: Seat 과 Cupra의 영업이익은 1년 새 59.3% 녹아 단 600만 유로까지 감소했습니다. 그런데 판매가 줄어서도, 오히려 전기 모델에 대한 수요가 빠르게 늘어나고 있는데도, 돈은 정확히 어디로 가고 있을까요? 이 업계의 재무제표를 30년 넘게 읽어 온 사람에게 그 답은 그리 놀랍지 않습니다; 하지만 숫자가 이토록 선명하게 공개된 것은 처음입니다.
숫자가 말하는 것: 브랜드의 3분기 누적 실적
Seat와 Cupra의 올해 첫 9개월간 영업이익은 600만 유로에 그쳤습니다; 작년 같은 기간에는 이 수치가 세 배를 훌쩍 넘었습니다. 매출 측면의 모습은 상대적으로 견고합니다: 1.2%의 소폭 감소에도 111억 유로를 기록했습니다. 즉, 회사가 판매한 차량 수와 매출은 크게 유지되면서도, 그 매출의 이익 잔여액은 사실상 증발해 버렸습니다.
연중 흐름은 이 하락이 언제 가속화되었는지 보여줍니다. 1분기 영업이익은 4,300만 유로였고 회사의 공식 발표 어조은 아직 낙관적이었습니다. 반기가 끝났을 때 누적 이익은 1억 2,200만 유로에 달했고, 인도 대수는 299,678대에 이르렀습니다. 그러나 3분기가 마감되면서 전체 그림은 59.3% 하락으로 무너졌습니다. 회사가 자체 발표에서 이 결과를 전기차 판매 비중 증가, 경쟁 압력, 지정학적 불확실성으로 설명한 것은, 하반기의 마진 압력을 간접적이지만 명확하게 인정하는 셈입니다.
과거와 비교하면 상황이 더 잘 그려집니다. 예전에 마르토렐(Martorell)과 마르타 마테(Marta Mata) 공장이 벌어들인 이익은 폭스바겐 그룹의 저비용 고효율 생산을 균형 있게 받쳐 주는 조절추 중 하나였습니다; 이제 같은 브랜드들이 전기 플랫폼 전환의 가장 비싼 계단 위에 서 있습니다. 작년은 바로 이 지점에서 마무리되었습니다: 기록적인 153억 유로의 매출, 586,300대의 인도, 그럼에도 단 100만 유로의 영업손익에 불과했습니다. 수십만 대의 차를 팔고 이익 장부에 거의 0에 가까운 숫자를 적는 것은, 자동차 역사에서 보기 드문 일입니다.
주요 하이라이트
- Seat와 Cupra의 3분기 누적 영업이익 59.3% 감소하여 600만 유로
- 브랜드 그룹의 매출은 1.2% 감소한 111억 유로
- VW Group의 3분기 누적 영업이익 98.7% 감소하여 7,100만 유로
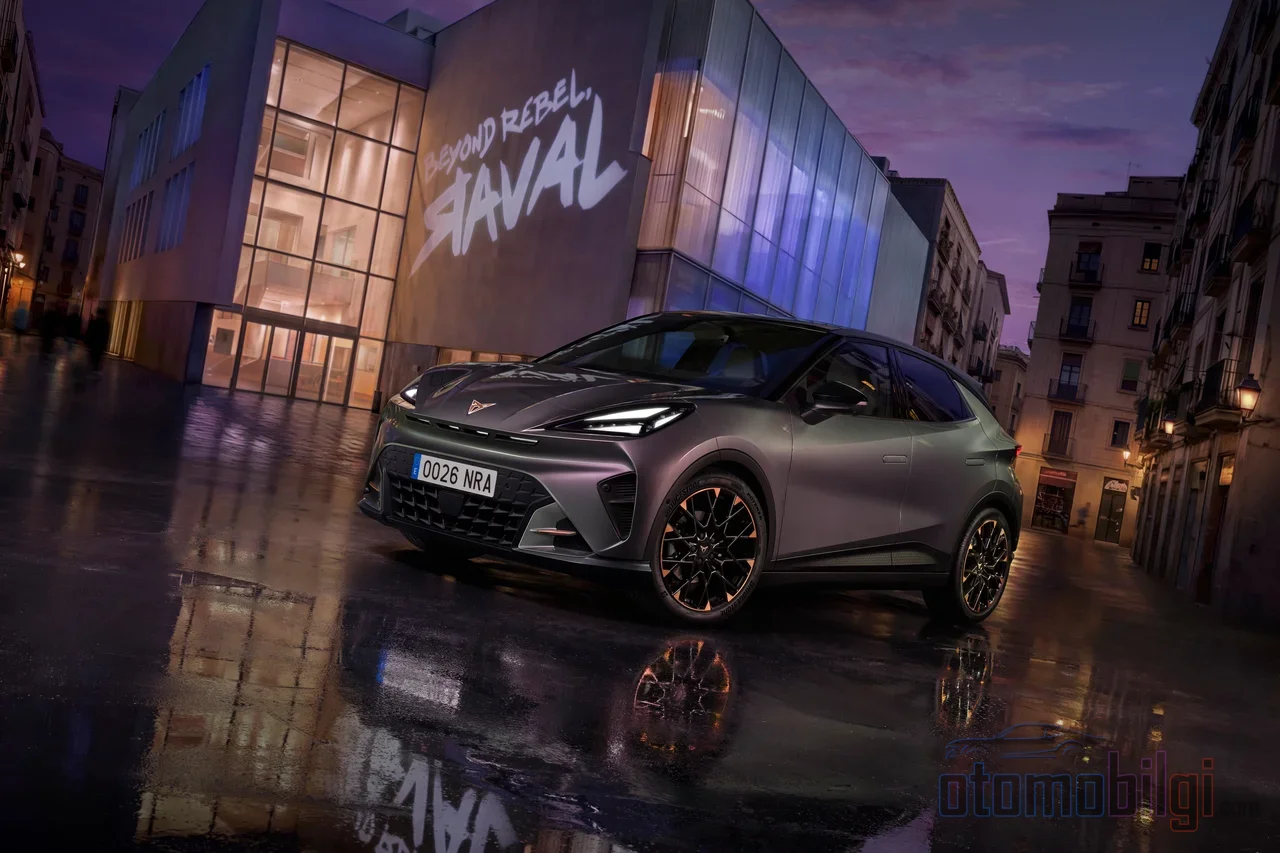
- Cupra Raval 에 대해 51,000건의 주문 이 접수되었습니다; 시작 가격은 36,770유로
- Seat-Cupra 경영진은 2030년까지 6%의 판매 수익률 을 목표로 하고 있습니다
전기차는 왜 내연기관차보다 적게 벌어들일까?
VW Group의 CFO 아르노 안틀리츠(Arno Antlitz)는 그룹의 공식 실적 발표에서 현재 전기차에서 내연기관차보다 적게 벌어들인다는 사실을 명확히 인정했습니다. 이는 자동차 업계에서 오랫동안 뒷담화로만 회자되던 사실이 처음으로 이렇게 명확하게 재무제표에 반영되었다는 의미입니다. 브랜드 차원에서도 상황은 마찬가지입니다: Seat과 Cupra의 CEO Markus Haupt는 EV 마진이 내연기관 모델보다 낮으며 전환기가 심각한 재정적 부담을 안겨준다고 언급한 바 있다.
그 이면의 메커니즘은, 옛 용어로 말하는 이들의 언어로 표현하면 아주 단순하다: Cupra Born 이나 내년에 도로에 나올 Raval은 배터리, 별도의 생산 라인, 새로운 공급망 때문에 브랜드의 전통적 모델보다 더 많은 비용이 들어 생산된다; 하지만 시장에서는 거의 한 세기 동안 성숙해진 내연기관 모델들의 가격 경쟁에 뛰어들 수밖에 없다. Raval의 36,770유로 시작 가격은 시장에서 자리를 지키기 위해 반드시 필요한 수준이다; 그러나 이익을 위해서는 아직 충분하지 않다. 즉, 판매 성공과 수익 압박은 동일한 역설의 두 얼굴이다: 수요가 전기차로 빠르게 이동할수록, 회사의 내연기관 '금고' 역할을 하는 마진 완충재가 그만큼 빨리 사라진다.
이의를 제기하는 목소리가 전혀 없는 것은 아니다; EV가 내연기관보다 비싸고 판매가 증가하고 있다고 볼 때 이익이 어디로 가는지에 대한 질문은 업계 언론에서도 논의되고 있다. 실제로 이익은 두 곳에서 줄어들고 있다: 한편으로는 EV의 단위 비용이 여전히 높고, 다른 한편으로는 전동화 전환의 일회성 비용, 기술 투자 및 재편 비용이 매출을 잠식하고 있다. 이익 감소를 전적으로 EV 마진 탓으로 돌리는 것은 이 상황을 다소 지나치게 단순화하는 일이다; 하지만 마진 압박이 주된 경로에서 공급받고 있다는 사실도 분명하다.
수요는 있고, 주문 대기자 명단은 가득한데 - 수익이 없다니 왜일까?
흥미로운 점은 Seat와 Cupra가 사실 수요 부족을 겪고 있지 않다는 것이다. 새로운 Cupra Raval 에 대해 51,000건의 주문이 접수되었다; 회사는 전기차 주문이 2분기에 85% 증가했다고 밝히고 있다. 그룹 전체로 보면 EV가 주문 대기자 명단의 40%를 차지하며, Electric Urban Car Family라 불리는 소형 전기차 라인업만으로 150,000건의 주문을 기록했다.
이 수치들은 한 가지를 증명한다: 전략은 시장에서 통하고 있다. 하지만 주문 대기자 명단이 공장을 채울 만큼 많은데 수익 표가 비어 있다는 것은, 자동차 산업에서 한 세기 동안 익숙했던 방정식을 깨뜨린다. 예전에는 판매가 늘면 이익도 늘었다; 지금은 판매가 늘면서 모델의 복잡성과 배터리 비용도 늘어나고 있다. 회사의 공식 입장과 독립 언론의 수익 급락 강조 사이의 어조 차이도 바로 이 갈등에서 비롯된다: Raval의 기대를 웃도는 주식과 함께 1억 2,200만 유로의 반기 실적을 보이며 긍정적인 흐름을 강조했던 경영진은, 3분기 마감과 함께 전혀 다른 그림과 마주하게 되었다.
그룹 전체의 그림: 모든 브랜드가 같은 곳에서 맞지는 않는다
Seat와 Cupra의 하락이 고립된 현상이 아니라는 점은 Volkswagen Group의 전체 상황을 보면 알 수 있다. 그룹의 처음 9개월간 영업이익은 54억 유로에서 7,100만 유로로 감소했다; 즉, 거의 완전히 사라진 것이다. 판매는 10.6% 감소한 590만 대로 줄었으며, 9개월간 총 87억 유로의 일회성 비용이 영업 결과를 잠식했다. 3분기에는 그룹이 포르쉐 감액 회계 처리와 중국발 문제로 인해 디젤게이트 이후 가장 깊은 분기 적자를 기록했습니다: 59억 유로의 영업 손실.
| 브랜드 그룹 | 9개월 누적 이익 | 변화 |
|---|---|---|
| Core (VW, Škoda, Seat, Cupra) | 43억 유로 | 47억 유로에서 하락 |
| Progressive (Audi, Bentley, Lamborghini, Ducati) | 12억 유로 | 26% 하락 |
| Porsche | 15억 유로 | 증가 |
| 그룹 전체 (영업이익) | 7,100만 유로 | 98.7% 하락 |
표에서 볼 수 있듯이, Core 브랜드 그룹 내에서 Škoda의 강세가 VW 브랜드의 부진한 실적을 부분적으로 상쇄했습니다; Seat와 Cupra의 급락은 이 균형을 더욱 어렵게 만들었습니다. 프리미엄 계열인 Progressive 브랜드의 이익은 중국과 북미의 판매 부진으로 26% 감소했는데, 유일한 예외는 포르쉐입니다: 이자와 세금 차감 전 15억 유로의 흑자를 기록하며 상승세를 유지한 유일한 브랜드가 되었습니다. 30년간의 습관으로 이런 결산을 읽다 보면 곧바로 눈에 띄는 것은 무언가의 부재가 아니라, 완전한 대칭성의 부재입니다: 각 브랜드가 저마다의 위기를 겪고 있습니다.
경영진의 답변: Future Plan과 310억 유로 규모의 구조조정
그룹 경영진이 3분기 실적에 대해 내놓은 대응은 시간을 낭비할 수 없다는 방향입니다. Antlitz가 결산 발표에서 강조한 메시지는 명확합니다: 빠르고 단호하게 움직이는 것이 필수라는 것. 그룹은 이를 위한 계획을 가지고 있습니다; 약 310억 유로 규모의 포괄적인 비용 절감 프로그램을 포괄하는 Future Plan입니다. 간소화된 모델 라인업, 단순화된 구조, 낮춰진 차량 및 일반 관리 비용, 더욱 효율적인 공장; 이전에 언급되었던 공장 폐쇄와 모델 수 절반 감축 시나리오도 이 프로그램의 토대 위에 놓여 있습니다.
Seat와 Cupra 측의 대응은 이미 마련되어 있습니다: 2030년까지 6%의 판매 수익률 목표는 지난해 발표된 Performance Program과 ELEVATE 전략으로 뒷받침되고 있습니다. 그러나 이 목표로 가는 길이 처음 9개월의 이익 성적표와 비교해 보면, 그 거리가 얼마나 멀리 있는지가 명확히 드러납니다. EV 주문의 증가는 장기적으로 규모의 경제를 가져올 것입니다; 하지만 Raval 생산이 완전 가동되고 배터리 비용이 하락해야 하며, 현재의 생산 구조로는 그 6% 마진에 도달할 수 있는 지점이 아니라고 말해줍니다.
이익 감소의 진짜 원인은 전기차인가?
이 페이지의 질문에 대한 직접적인 답은 마지막에 남겨두는 것이 좋습니다. 이 도표는 한 문장으로 압축하기에는 너무나 다층적이기 때문입니다. 핵심 답변은 다음과 같습니다: Seat와 Cupra의 이익 감소에서 가장 큰 요인은 전기 모델이 압박하는 마진입니다 - EV는 아직 내연기관 차량이 벌어주는 만큼 수익을 내지 못하고 있으며, 수요가 증가할수록 판매 구성은 그만큼 빠르게 마진을 잃습니다. 하지만 이것만이 아닙니다; 일회성 비용, 경쟁 압박, 지정학적 불확실성, 전동화 투자의 총체적 부담이 매출 아래의 이익을 여러 곳에서 갉아먹고 있습니다.
경영진은 전기차가 장기적으로 수익성 경쟁에서 승리할 것이라고 믿는다는 점을 분명히 드러낸 상태입니다. 하지만 단기적인 상황에는 긴장이 이어지고 있습니다: 한편에는 51,000대의 주문이 쌓인 Raval이 있고, 다른 한편에는 600만 유로의 3분기 누적 영업이익이 있습니다. 이 둘이 조화를 이루는 지점은 EV 생산이 규모의 경제를 찾고 마진이 내연기관 시대의 낮은 수준에 자리 잡는 곳입니다; 그때까지 Seat와 Cupra는 과도기의 비용을 계속 부담해야 할 것이 분명합니다. 30년의 경력을 바탕으로 말씀드리자면: 이런 과도기에는 재무제표가 가장 가혹한 수치를 먼저 보여주고, 개선은 가장 마지막에 보여줍니다.
출처
- Volkswagen Group nine-month results underline urgent need for action - Volkswagen Group
- SEAT & CUPRA adapts to market shifts and intensified external pressures (Q3) - SEAT & Cupra Media Center
- SEAT & CUPRA posts operating result of €122 million in H1 2026 - SEAT & Cupra Media Center
- SEAT & CUPRA posts €43 million operating profit in Q1 2026 - SEAT & Cupra Media Center
- Why Cupra's EV boom puts pressure on profits - Automotive News
- Volkswagen posts deepest loss since Dieselgate - Reuters
- Uh oh, the VW Group's profits are down by almost 100 per cent - Top Gear
- Volkswagen Posts €5.8 Billion Loss on Porsche Write-Down - Trending Topics