Seat和Cupra的利润因电动车利润率而暴跌
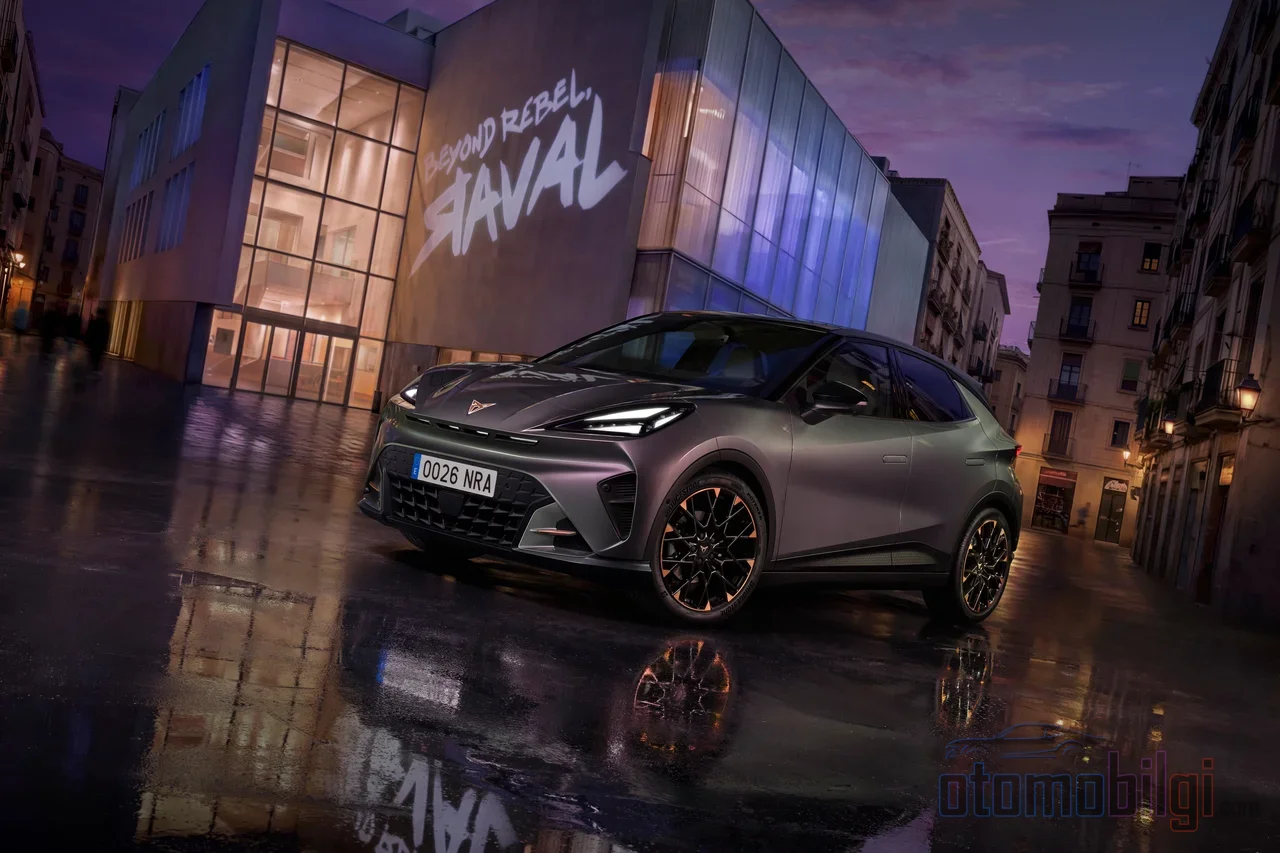
大众集团10月30日公布的九个月业绩中最引人注目的一行,与集团引以为傲的电动化转型所带来的财务账单有关: Seat和Cupra的营业利润一年内缩水59.3%,仅剩600万欧元. 那么,在销量并未下滑、相反电动车型需求快速增长的背景下,钱究竟去了哪里? 对于一位阅读该行业资产负债表超过三十年的人来说,答案并不令人意外; 但这次的数字首次如此清晰地摆在了台面上.
数字说明了什么: 品牌九个月的业绩表现
Seat和Cupra今年前九个月的营业利润为600万欧元; 去年同期这一数字几乎是三倍多. 收入方面的表现则相对稳健: 在轻微下滑1.2%的情况下达到111亿欧元. 也就是说,公司销售的车辆数量和营业额基本保持不变,但营业额之下的利润行却几乎蒸发殆尽.
年内走势显示了这一下滑是何时加速的. 第一季度营业利润为4300万欧元,公司官方口径尚且乐观. 上半年累计利润达1.22亿欧元,交付量达到299,678辆. 而随着第三季度收官,整体情况已下滑至-59.3%. 公司在自己的声明中将这一结果归因于电动汽车销售份额上升、竞争压力和地缘政治波动,这实际上间接而明确地承认了下半年的利润率压力.
与过去对比能更好地说明这一局面. 曾经,Martorell和Marta Maté工厂创造的利润是平衡大众集团低成本高效生产的重要调节砝码之一; 如今,同样的品牌正站在向电动化平台转型中最昂贵的一级台阶上. 去年正是在这一点上收官的: 创纪录的153亿欧元营业额、586,300辆交付量,与此相对的却仅有100万欧元的营业成果. 卖出数十万辆汽车,账面利润却几乎归零,这在汽车史上是极为罕见的滑稽戏.
亮点
- Seat和Cupra九个月营业利润下降59.3%,至600万欧元
- 品牌集团营业额下滑1.2%,至111亿欧元
- 大众集团九个月营业利润下降98.7%,至7100万欧元
- Cupra Raval已收到51,000份订单; 起售价为36,770欧元
- Seat-Cupra管理层瞄准到2030年实现6%的销售回报率
为什么电动汽车的盈利能力不如内燃机车?
大众集团CFO Arno Antlitz在集团官方业绩发布会上明确承认,目前电动汽车的盈利低于内燃机汽车. 这意味着,汽车行业多年来在私下议论的事实,首次如此清晰地反映在财报中. 品牌层面的情况也是如此: 西特与Cupra首席执行官Markus Haupt曾表示,电动车的利润率低于内燃机车型,转型期带来了沉重的财务负担.
其背后的机理,用旧术语使用者的语言来说非常简单: 一辆Cupra Born或明年上路行驶的Raval,其电池、不同的生产线和新的供应链使其制造成本高于品牌的传统车型; 却不得不与近一个世纪以来已经高度成熟、价格竞争激烈的内燃机车型正面交锋. Raval 36,770欧元的起售价,是留在市场上绝对必需的; 但对于盈利来说,目前还不够. 也就是说,销售成功与利润压力是同一个悖论的两面: 需求向电动车转移得越快,公司这台内燃机"收款机"的利润缓冲就消耗得越快.
当然也不乏反对的声音; 既然电动车比内燃机车更贵、销量又在增长,那么利润去了哪里?这一问题在行业媒体上也有讨论. 实际上,利润的流失来自两个方面: 一方面电动车的单位成本仍然高企,另一方面电动化转型的单次成本、技术投资和重组开支正在掏空营收的根基. 把利润下滑单纯归咎于电动车利润率,有点过于简化了这一局面; 但利润率压力的主要来源也显而易见.
有需求,订单满——那为什么没有利润?
有趣的是,西特与Cupra实际上并不缺乏需求. 全新的Cupra Raval已收到51,000份订单; 公司表示,电动车订单在第二季度增长了85%. 从整个集团来看,电动车占订单量的40%,而被称为Electric Urban Car Family的小型电动家族 alone就累计收获了150,000份订单.
这些数字证明了一件事: 战略在市场上站稳了脚跟. 但订单满满、工厂开工,利润表却空空如也,这打破了汽车行业百年来习以为常的等式. 过去,销量增长,利润也增长; 现在,销量在增长,车型复杂度和电池成本也在增长. 公司官方口径与独立媒体对利润崩塌的强调之间的语气差异,正是源于这一冲突: 管理层在半年报中凭借1.22亿欧元的利润以及Raval超出预期的订单强调了积极趋势,但随着第三季度收官,公司面临的却是截然不同的图景.
集团整体图景: 各品牌受创程度并不相同
从大众集团的总体数据来看,可以看出Seat和Cupra的下滑并非孤立事件. 集团前三季度的营业利润从54亿欧元降至7100万欧元; 也就是说,几乎完全归零. 销量下降10.6%,降至590万辆,而前三季度总计87亿欧元的一次性成本侵蚀了营业成果. 第三季度,由于保时捷的减记以及来自中国的问题,集团遭受了自柴油门事件以来最严重的季度亏损: 59亿欧元的经营亏损.
| 品牌集团 | 九个月利润 | 变化 |
|---|---|---|
| Core(大众、Škoda、Seat、Cupra) | 43亿欧元 | 从47亿欧元下滑 |
| Progressive(奥迪、宾利、兰博基尼、杜卡迪) | 12亿欧元 | 下跌26% |
| 保时捷 | 15亿欧元 | 增长 |
| 集团总计(经营性) | 7100万欧元 | 下跌98.7% |
从表格中可以看出,在Core品牌集团内部,Škoda的强劲表现部分抵消了大众品牌的疲软结果; Seat和Cupra的崩盘使这一平衡更加困难. 高端阵营Progressive品牌的利润因中国和北美市场销量下滑而下降26%,唯一的例外是保时捷: 凭借息税前15亿欧元的利润,成为唯一保持上升势头的品牌. 以三十年的习惯阅读这样一份财报时,立刻引人注意的是并非某个缺失,而是完全缺乏对称性: 每个品牌都在经历各自的危机.
管理层的回应: Future Plan与310亿欧元的重组计划
集团管理层对九个月业绩的回应表明,拖延已不可取. Antlitz在财报声明中强调的信息很明确: 必须迅速而果断地行动. 集团手中有一个应对这一行动的计划; 即涵盖约310亿欧元全面成本计划的Future Plan. 精简车型阵容、简化组织结构、降低车辆成本和一般管理费用、提高工厂效率; 此前浮出水面的工厂关闭和车型数量减半的方案,也正是这一计划的基石.
在Seat和Cupra方面,答案早已给出: 公司到2030年实现6%销售回报率的目标,正得到去年公布的Performance Program和ELEVATE战略的支持. 然而,从前九个月的利润表来看,通往这一目标的路程之漫长,已显而易见. 电动车订单的增加将在长期带来规模效应; 但Raval的投产尚未达到满负荷,电池成本也尚未下降,这表明以当前的生产平衡,6%的利润率并非可以企及的目标.
利润下滑的真正原因是电动车吗?
本页问题的直接答案最好留到最后,因为局面层次丰富,难以用一句话概括. 主要答案是: 在Seat和Cupra利润下滑中,最大的因素是电动车挤压的利润率——电动车尚未能像内燃机汽车那样创造利润,而且需求增长越快,产品组合失去利润率的速度就越快. 但不仅如此; 一次性成本、竞争压力、地缘政治的不稳定性以及电气化投资的总体负担,正在从多个方面侵蚀营收之下的利润.
管理层已明确表示,相信电动车将在长期的盈利能力竞赛中胜出. 而从短期来看,紧张态势仍在持续: 一边是51000份订单的Raval,另一边是九个月仅600万欧元的营业利润. 两者的和解点在于,电动车生产实现规模效应,利润率回落到内燃机时代的低位; 在此之前,Seat和Cupra显然将继续支付转型期的代价. 凭借三十年的职业经验,我可以这样说: 在这样的转型期,财报总是最先呈现最严酷的数字,而改善总是最后才显现.
资料来源
- 大众集团九个月业绩凸显行动的迫切需要 - Volkswagen Group
- SEAT & CUPRA顺应市场变化与外部压力加剧(第三季度) - SEAT & Cupra Media Center
- SEAT & CUPRA公布2026年上半年1.22亿欧元营业利润 - SEAT & Cupra媒体中心
- SEAT & CUPRA 2026年第一季度实现4300万欧元营业利润 - SEAT & Cupra媒体中心
- Cupra电动车热潮为何给利润带来压力 - Automotive News
- 大众集团录得柴油门事件以来最深亏损 - 路透社
- 糟糕,大众集团利润下滑近100% - Top Gear
- 因保时捷减记,大众集团录得58亿欧元亏损 - Trending Topics