VW与Xpeng的联合车型销量远低于销售目标
分享此页面
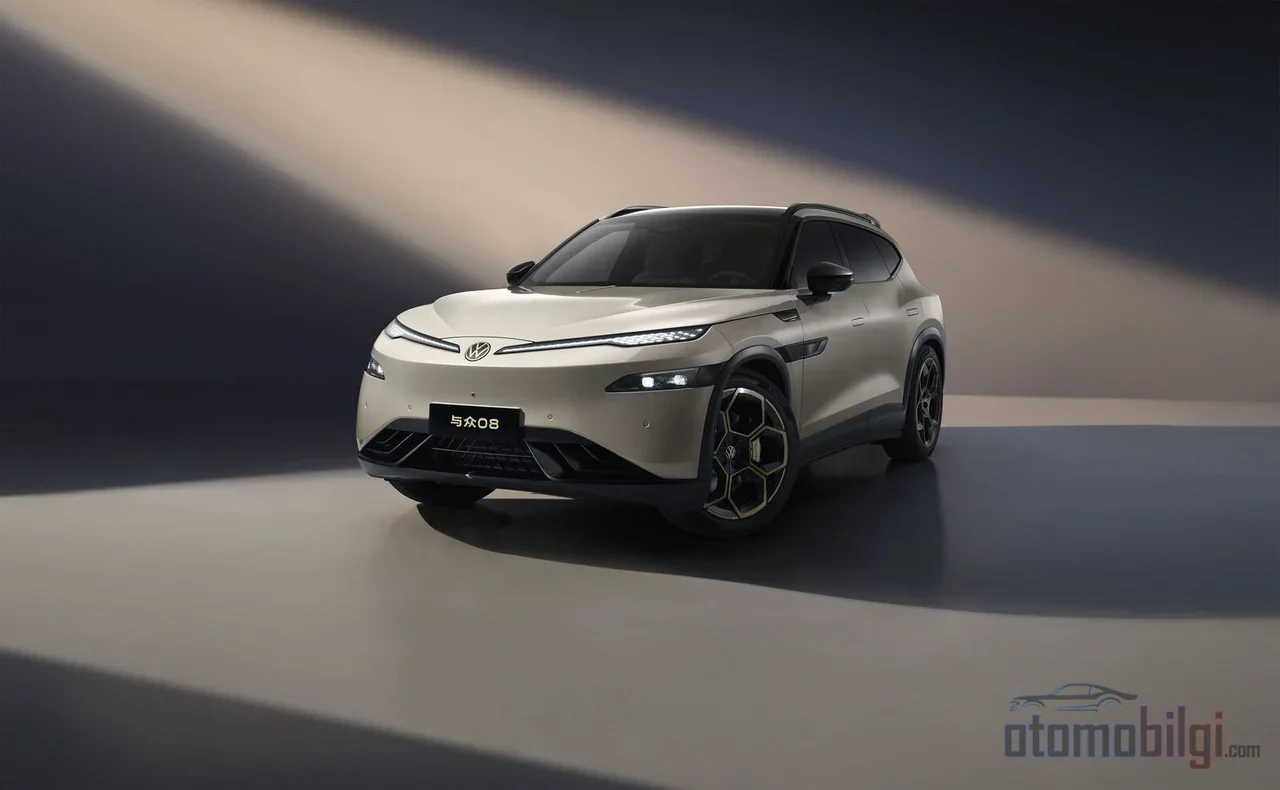
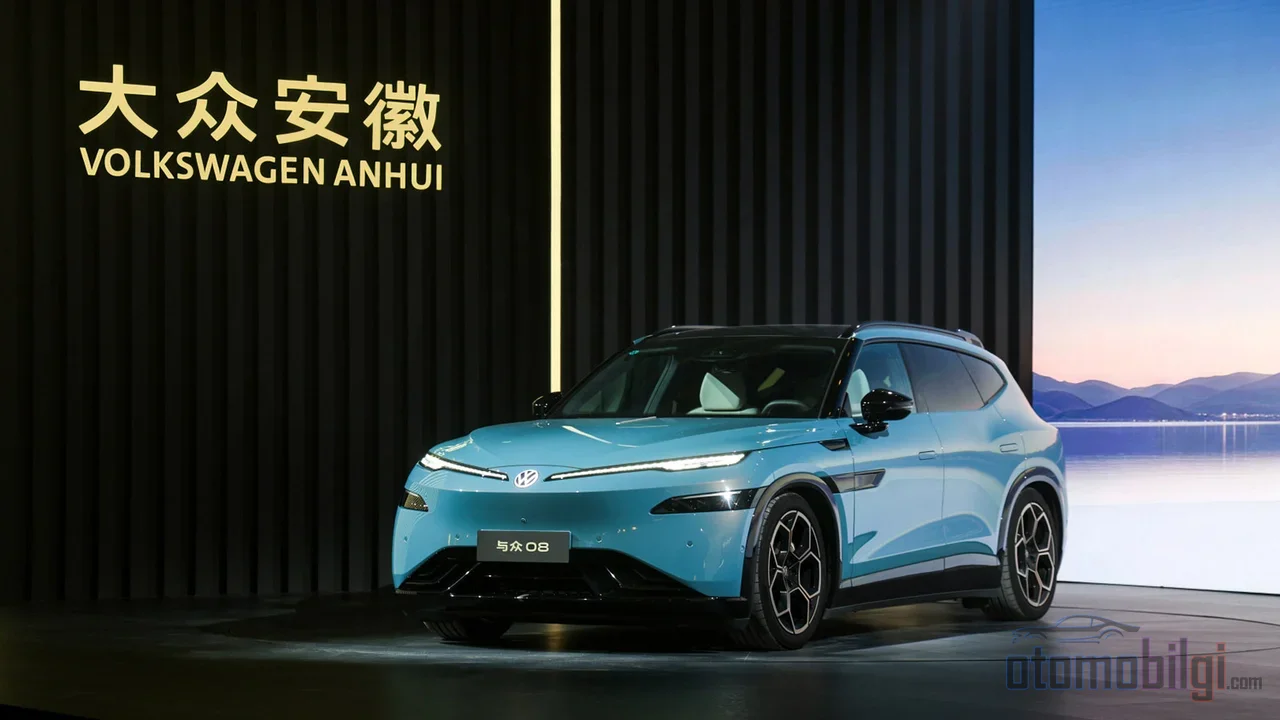
大众与小鹏联合开发的首款车型ID. UNYX 08在2026年4月至8月期间平均每月仅售出267辆; 而公司内部目标为每月3,622辆. 换言之,这款车的销量连目标的三分之一都不到,仅约为目标的七分之一. 本文将依据官方生产和交付数据,分析销量缺口的规模、两家合作伙伴的历史,以及该车型在大众中国战略中的地位.
要点摘要
- ID. UNYX 08的月度目标为3,622辆; 而2026年4月至8月的实际平均销量仅为267辆.
- 大众对2026年的销量预测从32,600辆下调至12,300辆,降幅超过60%.
- 合作关系始于2023年7月大众对Xpeng的7亿美元投资.
- 第二款合作车型ID. UNYX 09于2026年9月以199,900元的起售价开启预售.
- CEA电子架构将在2030年前应用于大众在中国生产的大多数车型.
为什么大众与小鹏的合作车型未能达到预期目标?
问题的简短答案是:该产品在中国极其快速且以价格为导向的电动汽车市场中未能形成足够的差异化. 分析师们的共同评价可以概括如下: 小鹏合作为大众带来了中国电动汽车技术,但未能为这家德国巨头提供它所寻求的组织敏捷性. 合作车型的设计也与中国竞争对手在市场上长期使用的设计语言过于相似; 非但未能压制他人,反而活在压制者的阴影之下.
数字清晰地揭示了销量缺口的规模. 从4月到8月的五个月里,月均267辆的销量远低于每月3,622辆的目标. 大众最初预计到2026年底将售出32,600辆UNYX 08; 根据文件显示,这一预测被削减超过60%,下调至12,300辆. 作为内部人士值得一提的是,此类调整意味着承认在规划的最初始阶段就判断失误——而在企业规模上做到这一点并不容易.
合作是如何建立的?如今涵盖哪些车型?
两家公司于2023年7月分道扬镳般确立了合作路线; 大众宣布将向这家中国电动车制造商投资7亿美元. 协议的逻辑很简单: 大众在中国软件和电动汽车开发速度上的落后,将通过一位合适的合作伙伴来弥补. 这一策略在当时被视作西方制造商在中国奉行的“在中国,为中国”战略的基石之一.
首个成果便是ID. UNYX 08. 该车于2026年3月在中国以239,900元(约合34,760美元)的预售价开放订购; 根据版本不同,其续航里程超过700公里. 由大众安徽生产的第二款合作车型——轿车造型的ID. UNYX 09则于2026年9月以199,900元(约合26,000欧元)的起售价开启预售. 合作车型目前的概况如下:
| 车型 | 上市 | 价格 | 销售视图 |
|---|---|---|---|
| ID. UNYX 08 | 2026年4月 | 239,900元(预售) | 月均267辆(4月至8月),目标3,622辆 |
| ID. UNYX 09 | 2026年9月(预售) | 起售价199,900元 | 新设定的目标: 每月4,900辆 |
近日还有消息称,UNYX 08已推出高达17%的折扣; 此类促销活动是弥补销售缺口的惯常举措,但其对品牌价格定位的长期影响则是另一个值得讨论的话题. 需要指出的是,这一细节的可靠性不及经过验证的官方销售数据.
目标调整说明了什么: 是悲观,还是耐心?
对这段合作关系有两种解读. 一种是谨慎的看法,将销量差距之大和目标下调视为失败的标志; 在这一框架下,人们强调大众的在华战略总体上正承受压力. 第二种则是更有耐心的视角: 公司强调,联合开发的CEA电子架构的生产已准时启动,且2026年的车型攻势仍在推进; 与此同时,公司仍预计2027年销量可达64,000辆.
真相很可能介于两种解读之间. 长期关注这一行业的人都明白一件事: 首款车型销量不佳,并不意味着合作本身已经失败; 但当目标与现实之间的差距拉大到如此程度时,合作关系的价值便从产品销售转向技术转移. 大众宣布的方向恰恰显示了这种转变——稍后我会详述细节.
合作要结束了吗?
没有. 双方深化了合作关系: 联合开发的CEA(China Electronic Architecture)区域电子架构的生产已于2026年1月启动; 该架构将电子控制单元数量减少了30%,支持人工智能座舱、高级驾驶辅助系统和无线 OTA 更新. 按照规划,该架构将应用于2030年前在中国生产的大多数大众车辆. 双方还扩展了在超快充网络领域的合作.
因此,局面并非合作关系的终结,而是产品方面未能达到预期的节奏. 不过这一区分有其局限: 第二款车型UNYX 09也设定了每月4,900辆的销售目标,当人们想起首款车型的命运时,就必须追问这一目标有多现实.
大众在中国的整体局面: 旧日的实力,新的平衡
要理解合作车型为何举步维艰,需要看看大众在中国的整体处境. 中国曾一度贡献大众集团近一半的利润; 如今这一比例约为10%. 公司曾在2019年设定目标,要在2025年前在中国交付150万辆电动车; 而实际达到的数字是115,500辆. 过去,中国市场对大众而言意味着丰厚的回报; 而如今,这是一片为每百分之一的市场份额而战的竞技场.
但局势并非一片黑暗. 2026年初,在电动汽车补贴结束后,大众曾短暂重返中国最畅销品牌的位置; BYD以7.1%的份额滑落至第四位. 2026年1月至2月期间,VW的市场份额为13.9%,吉利为13.8%,丰田的合资企业约为7.8%. 然而,核心数据几乎没有改善: VW在中国的电动车交付量下降了35.6%,2026年4月其在中国的整体销量同比下滑46.7%,降至77,995辆.
公司以加快生产节奏和丰富产品线来应对: 今年计划在中国推出20款全新或改款车型,本土化生产周期相比德国已缩短一半. 毫无疑问,"中国速度"这一概念确实存在; 问题在于,这种速度是否足以让产品在市场上获得回报.
问题出在技术,还是品牌?
有趣的是: Xpeng自己的品牌卖得相当不错. 公司在2026年9月交付了41,256辆汽车; 蔚来同月交付了37,408辆,Xpeng的2026年全球目标则定在550,000至600,000辆. 在一个共享相同技术和工程文化的合作关系中,一方屡创纪录而另一方连其十分之一都达不到,这暗示问题并不在Xpeng的技术上. 剩下的嫌疑对象只有两个: 大众在中国的品牌定位与定价策略. 239,900元的价签,在中国市场已不再是无对手的区间; 恰恰相反,本土品牌在该细分市场以更低的价格提供更长的续航、更新的软件和更激进的功能配置.
再补充一点历史注脚: 在Xpeng之前,VW曾探索过与BYD和Leapmotor合作的可能性. BYD关上了大门,Leapmotor的股份则被Stellantis收购. 也就是说,Xpeng合作是现有选项中最后也是最强的一步合理棋——这也解释了为何当前的差距对VW而言如此沉重.
向中国以外扩张与日益增长的角色
有消息称,VW正考虑在中国以外的市场销售基于Xpeng平台的ID. 有消息称,大众正考虑在中国以外的市场销售Unyx车型; 尽管这些车型在本土市场表现疲软,这仍可视为公司内部相信该产品在全球仍有机会的一个信号. 而在Xpeng方面,市场上流传着该公司正在欧洲考察建厂的传闻; 由于这一说法尚未得到证实,我们仅作为备注提及,不作重点强调.
总结一下: VW-Xpeng合作在产品端远未达到目标,在基础设施端则基本按计划推进. UNYX 09于9月开启的预售和每月4,900辆的目标,将是这场合作的第二次考验. 知晓首款车型命运的读者,会以审慎的态度看待这一目标——我也正是如此.
资料来源
- 大众押注小鹏以拯救其在华业务,但事与愿违 - 路透社
- 大众与XPENG达成协议 - 大众集团
- 大众集团中国启动首款本土开发的区域电子架构的生产 - 大众集团
- "在中国,为中国"战略的里程碑:大众与XPENG联合开发的首款车型 - 大众集团
- 大众ID. UNYX 08电动跨界车在中国开启预售 - CarNewsChina
- 大众ID. UNYX 09在中国开启预售 - electrive
- 大众中国负责人确认与小鹏联合开发的ID. UNYX 09电动轿车 - CnEVPost
- 大众开始量产与小鹏联合开发的CEA架构 - CarNewsChina
- 大众重夺中国汽车销量榜首,比亚迪跌至第四 - 路透社
- 蔚来与XPENG公布强劲的2026年9月交付数据 - ElectricCarsReport
- 大众与小鹏合作打造的首款车型并不受欢迎 - InsideEVs