在大众汽车,电动车增长正在挤压利润
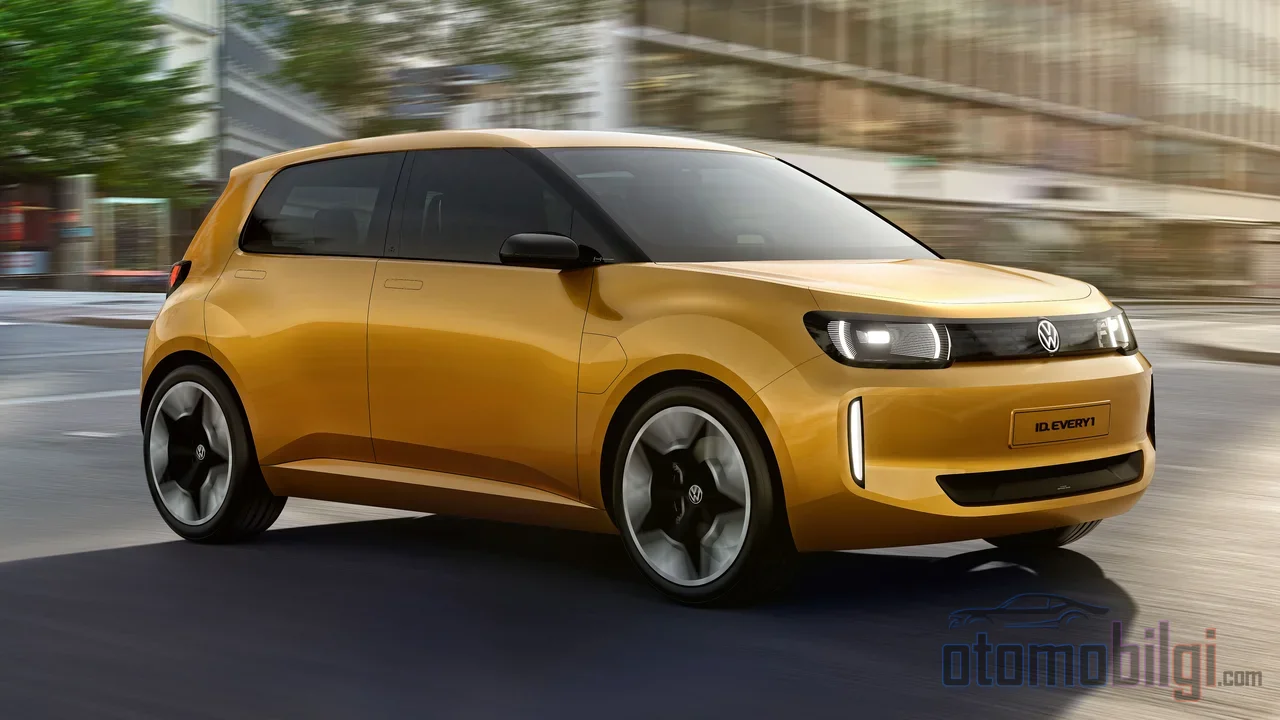
在大众汽车集团账面上,十余年来最惨烈的一个季度亏损已然敲门,电动车战略的代价正在被摆上桌面讨论. 该公司于2026年10月29日公布的第 三季度业绩,不仅呈现了一段糟糕时期,也把电动化必须与盈利性达成和解的那个艰难平衡摆上了台面. 管理层正是在这一方程式上正式发出警告:电动车增长正在压缩利润率. 那么这种压力究竟有多深?削减成本的目标真的能解决这个问题吗?
第 三季度概览: 收入下滑,亏损扩大
大众集团7月至9月期间的数据,即使对于多年来一直关注汽车行业的人来说也令人震撼. 该公司本季度公布了59亿欧元营业亏损; 这是十多年来录得的最大季度亏损. 净亏损约为58亿欧元. 同期季度收入下滑6%,降至753亿欧元.
亏损并非只有一个原因. 最沉重的项目是保时捷品牌价值记入的减值; 随后是中国市场的下滑和重组费用. 换言之,亏损的一部分意味着过往投资在账目上计提了减值; 但剩下的部分则对业务的走向发出了明确的信息.
九个月的业绩更清晰地衡量了危机的规模. 2026年前九个月,集团收入下降2%至2334亿欧元,而营业利润仅剩下1亿欧元. 也就是说,集团九个月来创造的几乎全部利润,都被特殊项目和重组成本所吞噬. 尽管如此,管理层仍以舒缓的口吻强调强劲的现金流和成本下降; 但在同一次会议上,管理层明确警告:电动车的产品组合正在稀释利润率,中国市场正在萎缩,特殊项目的负担也在加重.
要点
- 第 三季度营业亏损59亿欧元; 十多年来最大的季度亏损
- 季度收入下滑6%,降至753亿欧元
- 2026年营业利润率预期于9月下调至1%; 原目标区间为4%-5.5%
- 第 三季度全球交付量下滑14.3%; 中国市场的疲软成为决定性因素
- 车型阵容将在2030年前精简至多50%
电动车为何挤压利润率?
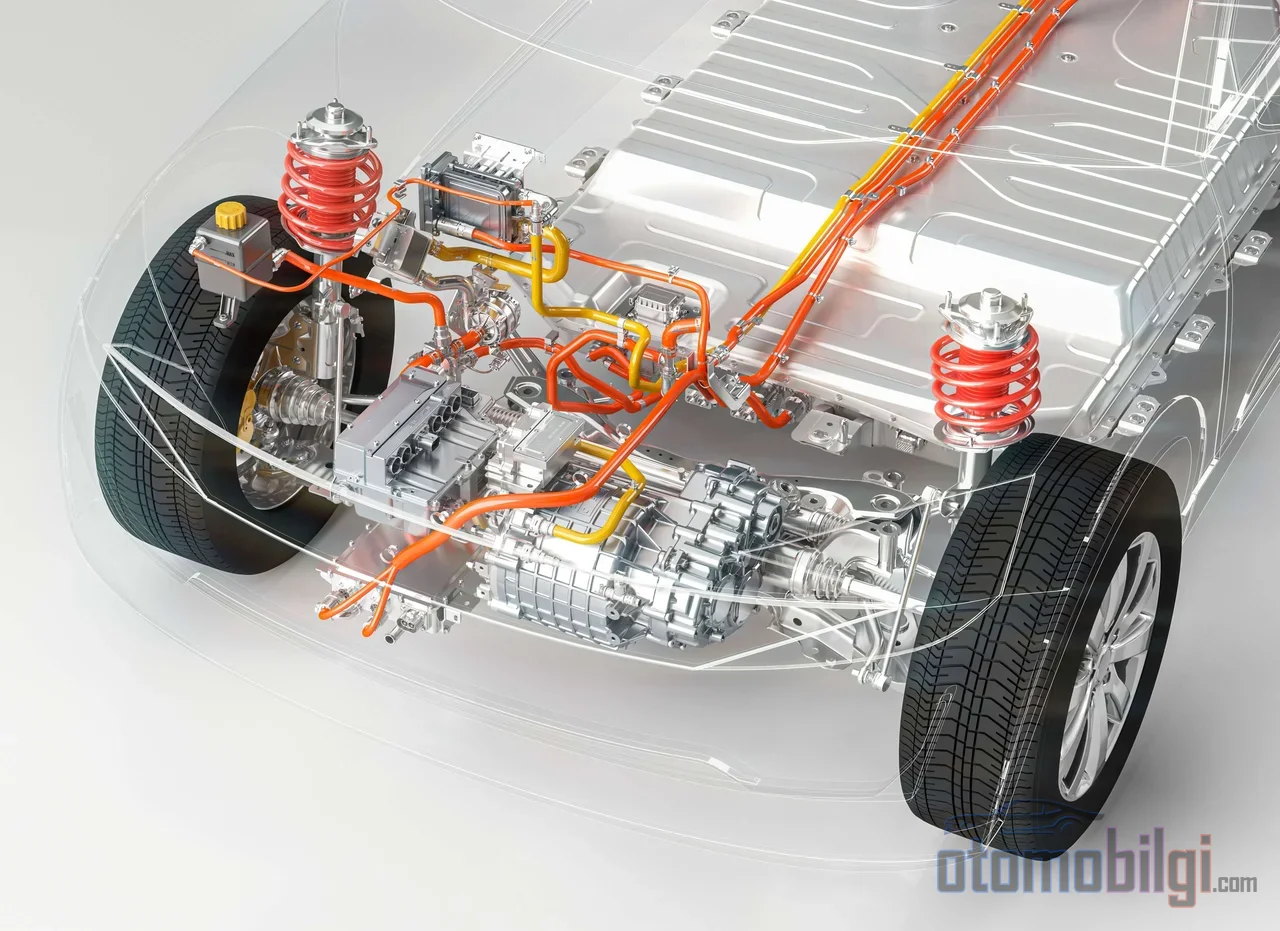
管理层警告的实质,是把业内早已私下流传的现实正式摆上台面: 在西方市场销售电动车,利润不如内燃机汽车. 电池供应、专属生产平台、充电生态系统和新一代软件投资都需要巨额资本. 当销售量未达到预期水平时,这些投资的固定成本就分摊到少数几辆车上,单车利润随之被侵蚀. 用大众的话说,不断上升的电动车辆占比正在稀释集团利润率.
责任并不在于电动车需求本身; 需求增长速度落后于投资节奏. 2026年第一季度,集团的纯电动交付量下降了%8. 也就是说,公司2026年全年仍按收入的11%–12%的力度,持续对市场营销产能和车型阵容进行投资,而填补这些产能的需求尚未到位. 年度净现金流预期仍然得以维持; 这意味着对公司而言,盈利能力与现金产出之间存在差距.
交付量与中国: 问题的另一半
把利润压力仅归因于电动化,是一种不完整的解读. 集团第三 季度全球交付量下降14.3%, producing一家汽车制造商最差的成绩之一; 背后的主要因素是中国市场的萎缩. 在那里,全球竞争格局早已改变. 集团掌门人Oliver Blume强调,他们在中国面临150多个竞争对手,而且这些品牌全部都已进入欧洲. 像BYD和吉利这样的制造商,已经凭借在匈牙利和西班牙的生产基地进入了欧洲市场.
过去,一个集团车型从德国出厂后,在世界各个市场几乎命运与共; 如今在中国失去的每一份份额,都会以同样竞争对手在的欧洲工厂的形式卷土重来. 这是一种使利润率压力长期化的结构性变化,而这正是大众如此执着地捍卫其成本目标的原因.
削减成本目标: 削减的幅度有多大,目标有多现实?
该计划于2026年2月被提出,预计到2028年底,集团所有品牌的成本降低20%. 自那时以来,局势每况愈下: 据报道,2025年利润下降超过50%,9月中旬公司在计提100亿欧元的特殊项目(包括保时捷减值)后,将2026年运营利润率预期下调至1%; 此前的目标是%4-5.5区间. 同时,营收预期也被下调; 预计2026年收入最终可能最多下滑3%. 关税和中国被列为主要压力来源.
重组的力度也在讨论之中. Blume试图将此前决定的5万个裁员名额增至10万个,并提出2030年后四家德国工厂面临关闭风险,但未获得监事会的完全批准; 预计各项决策将在年底之前明朗. 在产能方面,计划将全球年产能削减100万辆,并将年产量目标下调至900万辆. 美国一家工厂搁置电动车生产的影响不是5000亿欧元,而是5亿欧元; 也就是说,退步也是有代价的.
来自员工委员会方面的信息也是同样的方向: 仅有裁员还不够,真正的工作在于推进技术和产品开发. 市场分析师中也存在两种声音. 一些分析师指出,尽管背景艰难,业绩结果已开始趋于稳定,并指向强劲的自由现金流. 另一些分析师则认为,管理层在安抚投资者的同时,试图向员工传递更为强硬的信息,而这几乎是一种难以实现的平衡. 谁更有道理,将随着年底的决策而变得明朗.
产品线正在精简: 更少的车型,更少的配置选项
利润率承压的另一个源头是产品战略. 大众集团的目标是在2030年之前将车型阵容减少最多50%,并将配置的复杂度降低最多75%. 这意味着实际放弃了多年来构成各集团增长战略核心的"每个细分市场都推出一款车型"的理念. 复杂性是汽车行业中一台看不见的成本机器: 这意味着更少的车型变体、更少的配置组合、更短的装配时间以及更可预测的供应链. 简化产品阵容,是直接释放现金以资助电动车投资的一步.
长期存在的失衡
今天的局面并非与过去毫无关联. 2024年第 3季度,集团利润已经下跌41.7%,当时被视为主要责任因素的是消费者对电动车的抵触情绪. 两年后,同一个问题以更为严峻的数字再次摆在桌面上: 不投资电动车就会失去未来,投资则 Today 的利润被侵蚀. 大众的季度业绩,正是这一两难处境居于核心的最明确证据. 集团并未放弃电动车目标; 但如今官方也承认,通往这些目标的道路,若不经历中断和精简,就无法实现盈利.
结论: 增长故事的账单
第 季度亏损的规模受到保时捷减值等一次性项目的影响; 但亏损和利润率压力的支柱在于:电动车销量未能覆盖投资,以及在中国市场的份额持续流失. 大众的应对方案立足于三条支柱: 削减20%成本的目标、每年减少100万辆汽车的产能,以及最高达50%的车型精简. 如果这三条支柱相互配合,电动车增长有望转向有利于盈利的轨道. 若无法完成,等待这家欧洲汽车业最大雇主的重组,可能比目前的预测更为深刻. 预计有关未来的决策将在年底前公布; 那一天,将成为这个故事的一个转折点.
资料来源
- Volkswagen Group: Nine-month results underline urgent need for action
- VW loss widens in Q3, raising restructuring stakes
- VOLKSWAGEN (VOW.PR) Q3 FY2026 earnings call transcript
- Volkswagen slashes 2026 profit outlook to 1% on Porsche
- 受中国市场疲软影响,大众汽车2026年第三季度交付量下降14%
- 大众集团利润下滑,目标削减欧洲产能
- 大众集团将在2030年前把车型阵容缩减50%
- 大众计划到2028年底前削减20%成本
- 大众第三季度利润暴跌42%