A Volkswagennél az elektromos autók növekedése visszaveti a jövedelmezőséget
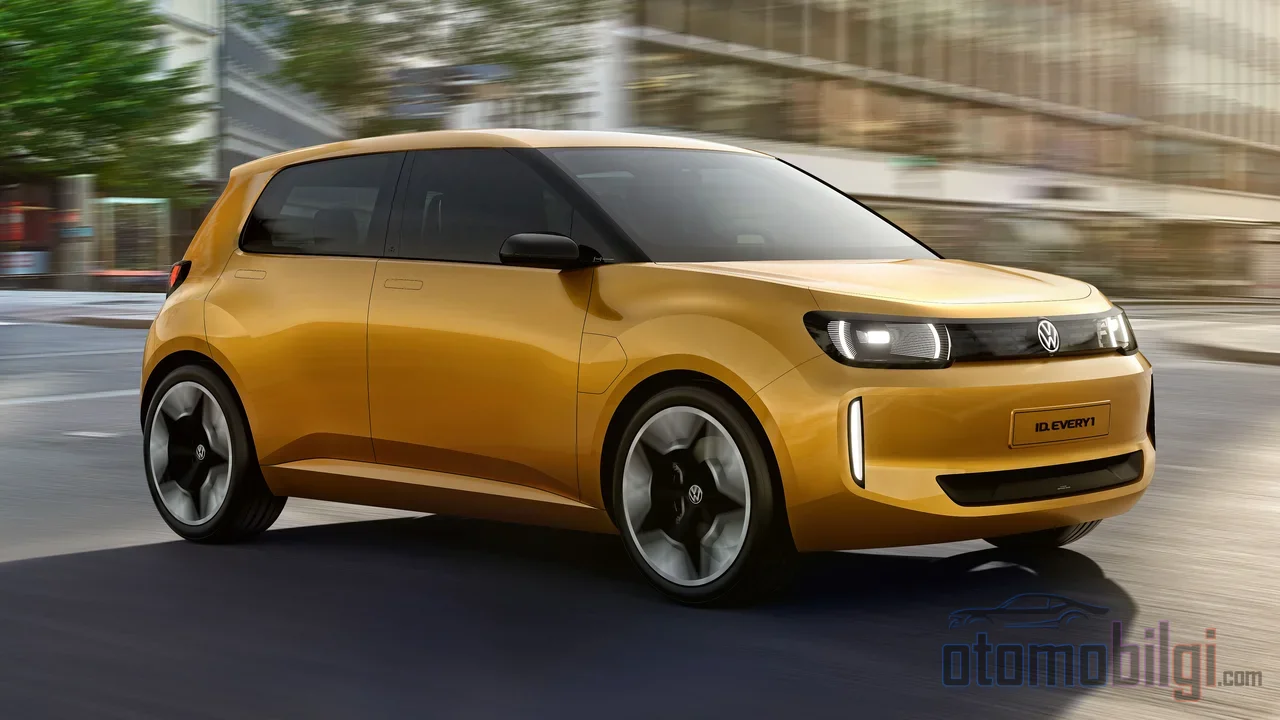
Már több mint egy évtizede a legélesebb negyedéves veszteség kopogtat az asztalon egy Volkswagen-tanácskozáson, ahol az elektromos jármű-stratégia számláját vitatják meg. A vállalat a 2026. október 29-én közzétett 3. negyedéves eredményeivel nemcsak egy rossz időszakot, hanem azt a nehéz egyensúlyt is az asztalra tette, amelyben az elektromosítást a jövedelmezőséggel kell kiegyeztetni. A vezetés éppen ebben az egyenletben hivatalos figyelmeztetést adott ki arra vonatkozóan, hogy az elektromos járművek növekedése szorongatja a nyereségrátát. Milyen mély tehát ez a nyomás, és a költségcsökkentési cél valóban megoldhatja ezt a problémát?
A 3. negyedéves kép: A bevétel csökkent, a veszteség nőtt
A Volkswagen Csoport július-szeptemberi időszakára vonatkozó adatai még egy hosszú évek óta az autóipari világot figyelő ember számára is megrázóak. A negyedévben a vállalat 5,9 milliárd euró üzemi veszteséget jelentett; ez a több mint egy évtizede legnagyobb negyedéves veszteség. A nettó veszteség pedig körülbelül 5,8 milliárd euró volt. Ugyanezen időszakban a negyedéves bevétel 6 százalékkal csökkent, és 75,3 milliárd euróra esett vissza.
A veszteségnek nincs egyetlen oka. A legnehezebb tétel a Porsche márka értékében elszámolt értékvesztés; ezt követi a kínai piaci visszaesés és az átszervezési költségek. Más szóval, a veszteség egy része azt jelenti, hogy a múltbeli beruházások elszámolásra kerültek a könyvelésben; de a maradék rész egy határozott üzenet arról, merre tart az üzlet.
A kilenc havi kép még élesebben méri a válság nagyságát. 2026 első kilenc hónapjában a csoport bevétele 2 százalékos csökkenéssel 233,4 milliárd euróra esett vissza, az üzemi nyereség pedig mindössze 0,1 milliárd eurón maradt. Vagyis a csoport kilenc hónap alatt termelt szinte teljes nyereségét a külön tételek és az átszervezési költségek felőlték. A vezetés mégis megnyugtató hangnemben, az erős cash flow-ra és a költségcsökkentésekre hivatkozott; uganakkor ugyanazon a találkozón nyílt figyelmeztetés hangzott el arra vonatkozóan, hogy az elektromos járművek aránya felhígítja a marginst, a kínai piac összehúzódik, és a külön tételek súlya nő.
A legfontosabbak
- A 3. negyedévben 5,9 milliárd euró üzemi veszteség; több mint egy évtizede a legnagyobb negyedéves veszteség
- A negyedéves bevétel 6 százalékkal csökkent, 75,3 milliárd euróra esett vissza
- A 2026-os üzemi mar(elvárás) szeptemberben 1 százalékra csökkent; a korábbi cél 4-5,5 százalékos sáv volt
- A 3. negyedéves globális átadások 14,3 százalékkal csökkentek; a kínai gyengeség volt a meghatározó
- A modellválasztékot 2030-ig akár 50 százalékra egyszerűsítik
Miért szorongatja az elektromos járművek a nyereségrátát?
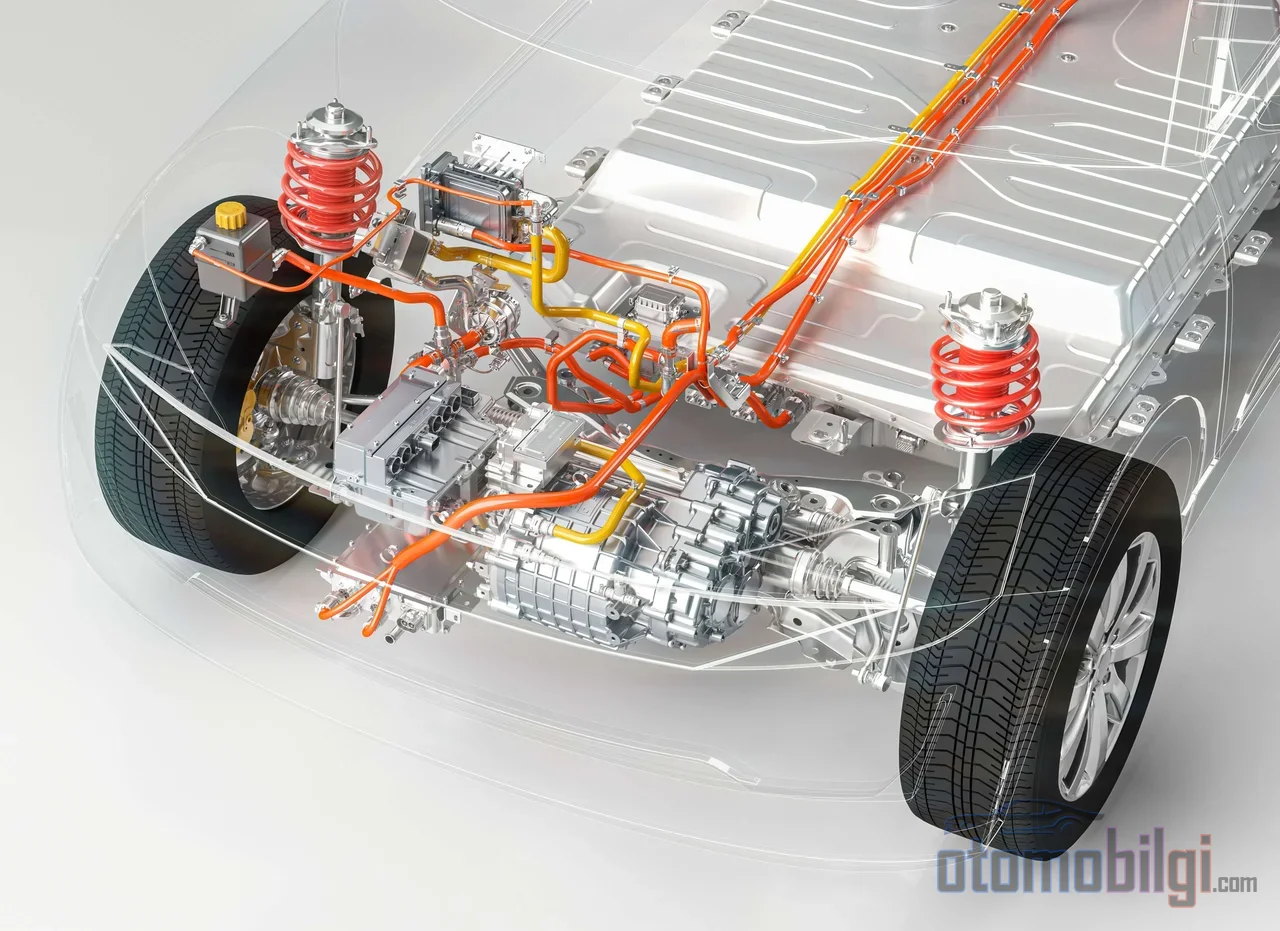
A vezetés figyelmeztetésének lényege annak a valósnak a hivatalossá tétele, amelyet régóta suttognak ebben az iparágban: a nyugati piacokon az elektromos járművek eladása kevesebb nyereséget hoz, mint a belső égésű motoros járművek. Az akkumulátor-ellátás, a dedikált gyártási platformok, a töltési ökoszisztéma és az új generációs szoftverberuházások jelentős tőkét igényelnek. Ha az értékesítési volumen nem éri el a kívánt szintet, e beruházások fix költsége kevés járműre oszlik el, és az egységenkénti nyereség felőrlődik. A Volkswagen kifejezésével élve, a növekvő elektromos jármű-arány hígítja a csoport árrését.
Ez nem az elektromos járművek iránti kereslet hibája; hanem az, hogy a kereslet növekedési üteme elmarad a beruházási tempó mögött. 2026 első negyedévében a csoport teljesen elektromos járműveinek kiszállítása 8%-kal csökkent. Vagyis a vállalat 2026 folyamán továbbra is a marketingelt kapacitásba és modellválasztékba fektet a bevétel 11-12%-ának megfelelő összeget, miközben a kapacitást kitöltő kereslet még nem áll rendelkezésre. Az éves nettó cashflow-várakozást ennek ellenére fenntartották; ez azt jelenti, hogy a vállalat szempontjából különbség van a jövedelmezőség és a készpénztermelés között.
Kiszállítások és Kína: Az ügy másik fele
A nyomás kizárólag az elektromosításra való hivatkozása hiányos értelmezés lenne. A csoport 3. negyedéves globális kiszállítása 14,3%-os eséssel az egyik legrosszabb eredményt produkálta egy autógyártó esetében; a háttérben álló fő tényező a kínai piac zsugorodása. Ott a globális osztályban régen megváltozott a régi rend. A csoport élén álló Oliver Blume hangsúlyozta, hogy Kínában 150-nél több versenytárssal néznek szembe, és e márkák mindegyike Európába is megérkezett. A BYD és a Geely gyártók a magyarországi és spanyolországi termelőbázisaikkal már beléptek az európai piacra.
Régebben Németországból kikerült egy adott modell szinte minden piacon hasonló sorsra jutott; most Kínában elveszített minden részesedés ugyanazon versenytársak európai gyáraival tér vissza. Ez strukturális változás, amely tartóssá teszi az árrésnyomást, és pontosan ez az oka annak is, hogy a Volkswagen ilyen kitartóan védi költségcéljait.
Költségcsökkentési cél: Milyen mély, mennyire reális?
A 2026 februárjában napvilágot látott terv a csoport minden márkájánál 2028 végéig 20%-os kölcsökkentést irányoz elő. Azóta a kép egyre súlyosbodott: 2025-ben arról számoltak be, hogy a nyereség 50%-nál is többet esett, szeptember közepén a vállalat a 10 milliárd eurós különráfordítás (a Porsche értékvesztésével együtt) után 2026-ra vonatkozó működési árrés várakozását 1%-ra módosította; az előző cél 4-5,5% közötti tartomány volt. Ugyanekkor a bevételi előrejelzést is lefelé módosították; előre látták, hogy 2026-ban a bevétel akár 3%-os eséssel is zárhat. A vámok és Kína mutatkozott a nyomás fő okának.
Az átszervezés mértékéről is vita folyik. Blume kezdeményezése, hogy a korábban elhatározott 50 000 elbocsátást 100 000-ra emelje, és négy német gyár 2030 utáni bezárásának kockázatát javasolja, nem kapta meg a felügyelőbizottság teljes jóváhagyását; a döntések tisztázása az év vége előtt várható. A kapacitás oldalon a globális termelési kapacitás évente 1 millió járművel történő csökkentését és a termelési cél évi 9 millió darabra való módosítását tervezik. Egy amerikai gyárban az elektromos járműgyártás félretételének hatása nem 500 milliárd, hanem 500 millió eurós volt; vagyis a visszalépéseknek is megvan a számlája.
A munkatanács frontjéról érkező üzenet is ugyanerre mutat: A leépítések önmagukban nem elegendőek, a valódi munka a technológiai és termékfejlesztésben való előrehaladás. A piaci elemzők körében is két hang hallható. Egyesek úgy vélik, hogy az üzleti eredmények a nehéz háttér ellenére kezdnek stabilitást nyerni, és erős szabad cash flow-ra utalnak. Mások szerint a vezetés miközben vigasztalja a befektetőket, megpróbál keményebb üzenetet közvetíteni a munkaerő felé, ami szinte lehetetlen egyensúlyozás. Az igazság vitája az év végi döntésekkel együtt tisztázódik.
A modellválaszték egyszerűsödik: Kevesebb modell, kevesebb opció
A marzsnyomás másik végén a termékstratégia áll. A Volkswagen Csoport 2030-ig a modellválasztékot akár 50%-kal, az opciók komplexitását pedig akár 75%-kal tervezi csökkenteni. Ez annak az elvnek a gyakorlati elhagyását jelenti, amely szerint minden szegmensbe kell egy modell, és amely évtizedekig a csoportok növekedési stratégiájának magját alkotta. A komplexitás az autóiparban láthatatlan költséggenerátor: Kevesebb változat, kevesebb felszereltségi kombináció, rövidebb összeszerelési idő és kiszámíthatóbb ellátási lánc. A választék egyszerűsítése olyan lépés, amely közvetlenül szabadít fel cash flow-t az elektromos járműbefektetések finanszírozásához.
Régi egyensúlyzavar
A mai helyzet nem szakad el a tegnaptól. 2024 3. negyedévében a csoport nyeresége már 41,7%-kal csökkent, és az akkori fő felelősnek a fogyasztók elektromos járművekkel szembeni vonakodását tartották. Két évvel később ugyanez a kérdés sokkal keményebb számokkal van az asztalon: Ha nem történik elektromos járműbefektetés, a jövő vész el; ha viszont igen, a mai marzs kopik. A Volkswagen negyedéves eredményei a legnyilvánvalóbb bizonyíték arra, hogy ez a dilemma áll a középpontban. A csoport nem adta fel az elektromos járműves céljait; de hivatalosan is elfogadottá vált, hogy ezekhez a célokhoz vezető út leépítések és egyszerűsítés nélkül nem járható be nyereségesen.
Konklúzió: A növekedési történet számlája
A 3. negyedéves veszteség nagyságát olyan egyszeri tételek befolyásolták, mint a Porsche értékvesztése; de a veszteség és a marzsnyomás gerincében az áll, hogy az elektromos járművek volumene nem fedezi a befektetést, valamint a Kínában tartósan elvesző piaci részesedés. A Volkswagen válasza három lábon áll: 20%-os költségcsökkentési cél, évente 1 millió jármű kapacitáscsökkentés és akár 50%-os modellszimplifikáció. Ha ez a három láb egymást kiegészíti, az elektromos járművek növekedése nyereségbarát pályára kerülhet. Ha nem, akkor az európai autóipar legnagyobb munkáltatóját váró átszervezés a mai előrejelzéseknél is mélyebb lehet. A jövőbeni döntéseket az év vége előtt várhatóan nyilvánosságra hozzák; az a nap ennek a történetnek a fordulópontja lesz.
Források
- Volkswagen Group: Nine-month results underline urgent need for action
- VW loss widens in Q3, raising restructuring stakes
- VOLKSWAGEN (VOW.PR) Q3 FY2026 earnings call transcript
- Volkswagen slashes 2026 profit outlook to 1% on Porsche
- A Volkswagen kiszállításai 14%-kal estek a 2026-os harmadik negyedévben Kína gyengesége miatt
- A Volkswagen európai termeléscsökkentést tervez a nyereség csökkenése miatt
- A VW-csoport 50%-kal csökkentené a modellválasztékot 2030-ig
- A Volkswagen 20%-os költségcsökkentést tervez 2028 végéig
- A Volkswagen nyeresége 42%-kal esett a harmadik negyedévben