Volkswagen: EV-Wachstum drückt die Rentabilität
Auf dem Tisch eines Volkswagen, das seit über einem Jahrzehnt sein härtestes Quartalsminus direkt vor der Tür hat, wird die Rechnung der Elektroauto-Strategie diskutiert. Mit den am 29. Oktober 2026 verkündeten Ergebnissen des 3. Quartals legte das Unternehmen nicht nur eine schlechte Phase auf den Tisch, sondern auch jenes schwierige Gleichgewicht, in dem sich die Elektrifizierung mit der Rentabilität versöhnen muss. Das Management unterzeichnete genau in dieser Gleichung eine offizielle Warnung, wonach das Wachstum bei Elektrofahrzeugen die Gewinnmargen unter Druck bringt. Aber wie tief ist dieser Druck, und kann das Kostensenkungsziel dieses Problem wirklich lösen?
Die Bilanz des 3. Quartals: Während der Umsatz fiel, wuchs der Verlust
Die Zahlen der Volkswagen-Gruppe für Juli bis September sind selbst für jemanden, der die Automobilwelt seit vielen Jahren verfolgt, erschütternd. Im Quartal wies das Unternehmen einen operativen Verlust von 5,9 Milliarden Euro aus; das ist der größte Quartalsverlust seit mehr als einem Jahrzehnt. Der Nettoverlust liegt bei etwa 5,8 Milliarden Euro. Im selben Zeitraum sank der Quartalsumsatz um 6 % auf 75,3 Milliarden Euro.
Es gibt nicht nur einen Grund für den Verlust. Der schwerwiegendste Posten ist der verbuchte Wertverlust der Marke Porsche; gefolgt vom Rückgang auf dem chinesischen Markt und den Umstrukturierungskosten. Anders ausgedrückt bedeutet ein Teil des Verlusts, dass frühere Investitionen in der Buchhaltung abgeschrieben werden; doch der verbleibende Teil sendet eine klare Botschaft darüber, wie es um das Geschäft steht.
Die Neun-Monats-Bilanz misst das Ausmaß der Krise noch deutlicher. In den ersten neun Monaten von 2026 sank der Gruppenumsatz um 2 % auf 233,4 Milliarden Euro, während der operative Gewinn lediglich bei 0,1 Milliarden Euro verharrte. Das heißt, fast der gesamte Gewinn, den die Gruppe in neun Monaten erwirtschaftet hat, wurde durch Sondereffekte und Umstrukturierungskosten aufgezehrt. Das Management verwies dennoch auf den starken Cashflow und die Kostensenkungen und verwendete einen beruhigenden Ton; doch in derselben Sitzung wurde ausdrücklich gewarnt, dass der Elektroauto-Anteil die Marge verwässert, der chinesische Markt schrumpft und die Sondereffekte zunehmen.
Die Highlights
- Im 3. Quartal ein operativer Verlust von 5,9 Milliarden Euro; der größte Quartalsverlust seit über einem Jahrzehnt
- Der Quartalsumsatz fiel um 6 % auf 75,3 Milliarden Euro
- Die Erwartung für die operative Marge 2026 wurde im September auf 1 % gesenkt; das alte Ziel lag in einer Spanne von 4-5,5 %
- Die weltweiten Auslieferungen im 3. Quartal gingen um 14,3 % zurück; die chinesische Schwäche war ausschlaggebend
- Die Modellpalette wird bis 2030 um bis zu 50 % verschlankt
Warum drücken Elektrofahrzeuge die Gewinnmarge?
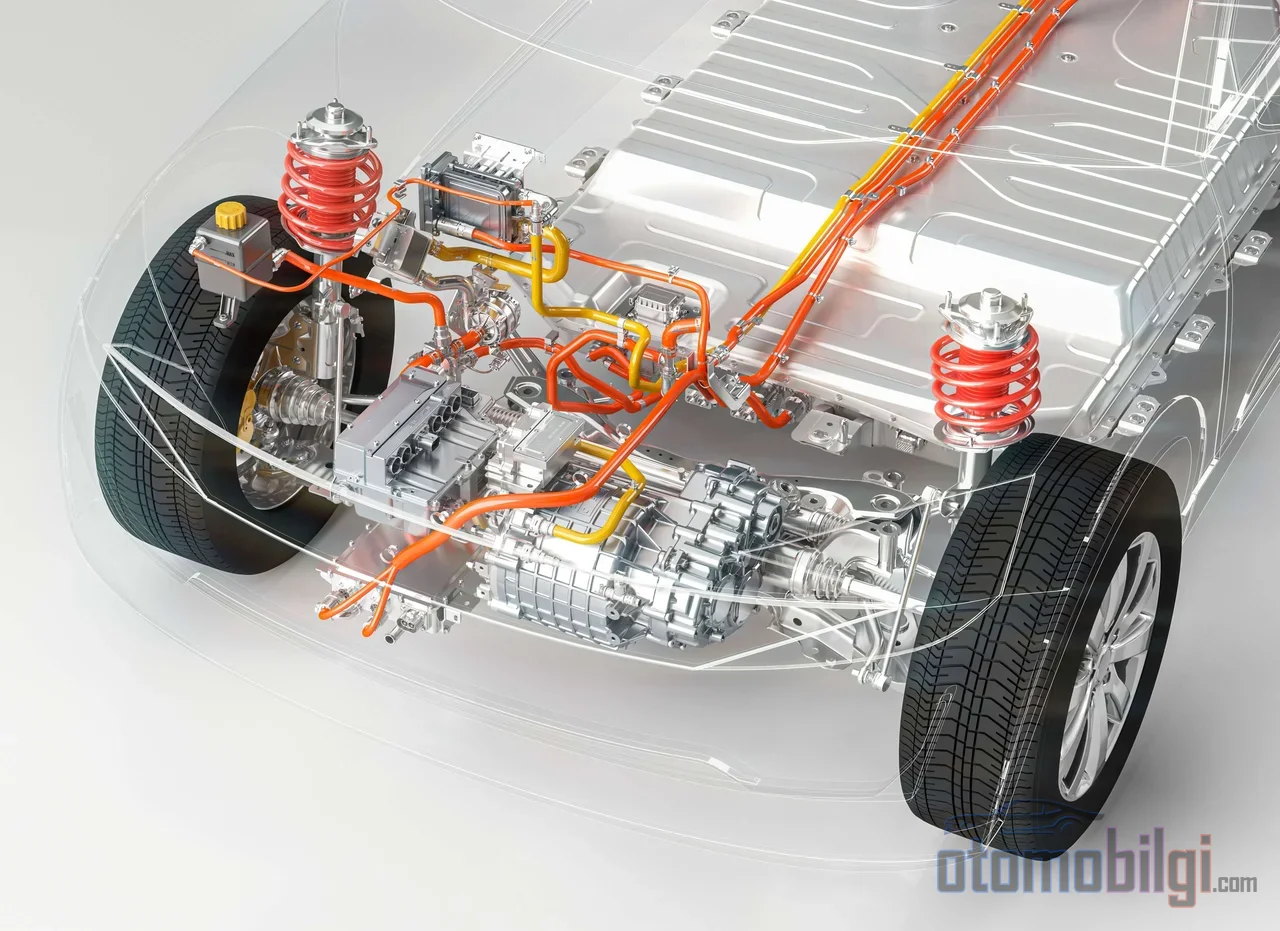
Der Kern der Warnung des Managements ist die offizielle Formulierung einer Wahrheit, die in dieser Branche seit Langem hinter vorgehaltener Hand flüstert: Der Verkauf von Elektrofahrzeugen in westlichen Märkten bringt weniger ein als der von Verbrennungsfahrzeugen. Batteriebeschaffung, eigene Fertigungsplattformen, die Lade-Infrastruktur und Investitionen in Software der nächsten Generation erfordern erhebliches Kapital. Wenn das Verkaufsvolumen das gewünschte Niveau nicht erreicht, verteilen sich die Fixkosten dieser Investitionen auf nur wenige Fahrzeuge, und der Stückgewinn schmilzt. Mit Volkswagens Worten verdünnt der steigende Elektrifizierungsanteil die Group-Marge.
Verantwortlich dafür ist nicht die Nachfrage nach Elektrofahrzeugen selbst; sondern dass das Nachfragewachstum hinter dem Investmenttempo zurückbleibt. Im ersten Quartal 2026 waren die vollelektrischen Auslieferungen des Konzerns um 8 % gesunken. Das Unternehmen investiert also weiterhin über das gesamte Jahr 2026 in vermarktete Kapazität und Modellpalette, im Umfang von 11–12 % des Umsatzes, während die Nachfrage, die diese Kapazität füllen soll, noch nicht am Platz ist. Die Erwartung an den jährlichen Nettocashflow wurde dennoch aufrechterhalten; das bedeutet für das Unternehmen: Profitabilität und Cash-Generierung sind nicht dasselbe.
Auslieferungen und China: Die andere Hälfte der Geschichte
Den Profitabilitätsdruck allein auf die Elektrifizierung zu schieben, wäre eine unvollständige Lesart. Der 3. Quartal fielen um 14,3 % und brachten eines der schlechtesten Ergebnisse eines Automobilherstellers hervor; der Hauptgrund dahinter ist das Schrumpfen des chinesischen Marktes. Dort hat sich die alte Ordnung in der Weltklasse längst geändert. Konzernchef Oliver Blume betonte, man stehe in China mehr als 150 Konkurrenten gegenüber und diese Marken seien mittlerweile allesamt auch nach Europa gekommen. Hersteller wie BYD und Geely sind mit Produktionsstandorten in Ungarn und Spanien bereits in den europäischen Markt eingetreten.
Früher teilte ein Konzernmodell aus Deutschland auf nahezu jedem Weltmarkt dasselbe Schicksal; jetzt kehrt jeder in China verlorene Marktanteil über die Fabriken derselben Wettbewerber in Europa zurück. Das ist ein struktureller Wandel, der den Margendruck dauerhaft macht - und genau deshalb verteidigt Volkswagen seine Kostenziele so beharrlich.
Kostensenkungsziel: Wie tief, wie realistisch?
Der im Februar 2026 vorgestellte Plan sah für alle Marken des Konzerns bis Ende 2028 eine Kostensenkung von 20 % vor. Seitdem hat sich die Lage zusehends verschärft: 2025 wurde ein Gewinnrückgang von mehr als 50 % gemeldet, und Mitte September senkte das Unternehmen nach einem Sondereffekt von 10 Milliarden Euro (einschließlich der Wertminderung von Porsche) seine Erwartung für die operative Marge 2026 auf 1 %; das frühere Ziel lag bei 4-5,5 %. Gleichzeitig wurde auch die Umsatzprognose nach unten korrigiert; für 2026 wird erwartet, dass der Umsatz mit einem Rückgang von bis zu 3 % schließen könnte. Zölle und China wurden als Hauptursachen des Drucks genannt.
Auch das Ausmaß des Restrukturierungsprogramms wird diskutiert. Blumes Versuch, die zuvor beschlossenen 50.000 Stellenstreichungen auf 100.000 aufzustocken und für vier deutsche Fabriken ein Schließungsrisiko nach 2030 vorzuschlagen, fand nicht die volle Zustimmung des Aufsichtsrats; die Entscheidungen werden noch vor Jahresende erwartet. Auf der Kapazitätsseite ist geplant, die globale Produktionskapazität jährlich um 1 Million Fahrzeuge zu reduzieren und das Produktionsziel auf jährlich 9 Millionen Einheiten zu senken. Die Einstellung der Elektrofahrzeugproduktion in einem US-Werk hatte eine Auswirkung von nicht 500 Milliarden Euro, sondern von 500 Millionen Euro; auch Rückzieher haben also ihren Preis.
Die Botschaft aus Richtung Betriebsrat geht in dieselbe Richtung: Kündigungen allein reichen nicht, die eigentliche Arbeit liegt im Fortschritt bei Technologie- und Produktentwicklung. Auch unter Marktanalysten gibt es zwei Stimmen. Manche weisen darauf hin, dass die Geschäftsergebnisse trotz des schwierigen Umfelds begonnen haben, sich zu stabilisieren, und auf einen starken freien Cashflow verweisen. Andere sind der Ansicht, dass das Management den Anleger tröstet, während es gegenüber der Belegschaft eine härtere Botschaft aussenden will – was einem Balanceakt am Rande des Machbaren gleichkommt. Die Frage, wer recht hat, wird sich mit den Entscheidungen zum Jahresende klären.
Die Modellpalette wird schlanker: Weniger Modelle, weniger Optionen
Am anderen Ende der Margenknappheit steht die Produktstrategie. Der Volkswagen Konzern zielt darauf ab, die Modellpalette bis 2030 um bis zu 50 % zu reduzieren und die Optionskomplexität um bis zu 75 % zu senken. Das bedeutet faktisch die Aufgabe des Prinzips, für jedes Segment ein Modell anzubieten – jahrzehntelang der Kern der Wachstumsstrategie der Konzerne. Komplexität ist in der Automobilindustrie eine unsichtbare Kostenmaschine: Weniger Varianten bedeuten weniger Hardware-Kombinationen, kürzere Montagezeiten und eine planbarere Lieferkette. Die Verschlankung der Modellpalette ist ein Schritt, der direkt Cash freisetzt, damit Investitionen in Elektrofahrzeuge finanziert werden können.
Ein lange andauerndes Ungleichgewicht
Das heutige Bild ist nicht vom Gestern getrennt. des 3. Quartals 2024 Quartal 2024 waren die Konzerngewinne bereits um 41,7 % gesunken, und die Hauptschuld wurde damals der Zögerlichkeit der Verbraucher bei Elektrofahrzeugen zugeschrieben. Zwei Jahre später liegt dieselbe Frage mit deutlich härteren Zahlen auf dem Tisch: Wird nicht in Elektrofahrzeuge investiert, verliert man die Zukunft; wird investiert, schmilzt die Marge von heute. Die Quartalszahlen von Volkswagen sind der klarste Beweis dafür, dass dieses Dilemma im Mittelpunkt steht. Der Konzern hat seine Elektrofahrzeug-Ziele nicht aufgegeben; doch ist inzwischen offiziell anerkannt, dass der Weg zu diesen Zielen ohne Kündigungen und Verschlankung nicht profitabel bewältigt werden kann.
Fazit: Die Rechnung der Wachstumsgeschichte
Bei der Größe des Verlusts im 3. Quartal wirkten einmalige Posten wie die Wertabschreibung bei Porsche; doch im Kern des Verlusts und des Margendrucks liegen die Tatsache, dass die Elektrofahrzeug-Volumina die Investitionen nicht decken, und der dauerhafte Marktanteilsverlust in China. Die Antwort von Volkswagen steht auf drei Säulen: Ein Kostensenkungsziel von 20 %, ein Abbau der Kapazität um 1 Million Fahrzeuge pro Jahr und eine Modellverschlankung von bis zu 50 %. Ergänzen sich diese drei Säulen, kann das Wachstum bei Elektrofahrzeugen in eine gewinnfreundliche Bahn einschwenken. Tun sie es nicht, könnte die Restrukturierung, die dem größten Arbeitgeber der europäischen Automobilindustrie bevorsteht, noch tiefgreifender ausfallen als die heutigen Schätzungen. Die Entscheidungen zur Zukunft werden voraussichtlich vor dem Jahresende bekannt gegeben; jener Tag wird ein Wendepunkt dieser Geschichte sein.
Quellen
- Volkswagen Group: Nine-month results underline urgent need for action
- VW loss widens in Q3, raising restructuring stakes
- VOLKSWAGEN (VOW.PR) Q3 FY2026 earnings call transcript
- Volkswagen slashes 2026 profit outlook to 1% on Porsche
- Volkswagen-Auslieferungen im Q3 2026 sinken aufgrund chinesischer Schwäche um 14%
- Volkswagen strebt Kürzung der europäischen Produktion an, da Gewinne fallen
- VW Group reduziert Modellpalette bis 2030 um 50%
- Volkswagen plant, bis Ende 2028 die Kosten um 20% zu senken
- Volkswagen sieht Gewinnrückgang von 42% im Q3