در فولکسواگن رشد خودروهای برقی سودآوری را تحت فشار قرار میدهد
در حالی که سختترین زیان فصلی بیش از یک دهه در آستانهی دروازهی فولکسواگن قرار گرفته، صورتحساب استراتژی خودروهای برقی روی میز بحث است. شرکت با نتایج فصل سوم که در 29 اکتبر 2026 اعلام کرد، نه تنها یک دورهی بد، بلکه آن توازن دشواری را که الکتریکیشدن باید با سودآوری آشتی پیدا کند نیز روی میز گذاشت. مدیریت دقیقاً در همین معادله، هشدار رسمیای را امضا کرد مبنی بر اینکه رشد خودروهای برقی حاشیهی سود را تحت فشار قرار میدهد. اما این فشار چقدر عمیق است و آیا هدف کاهش هزینه میتواند واقعاً این مشکل را حل کند؟
تصویر فصل سوم: با کاهش درآمد، زیان بزرگتر شد
ارقام دورهی جولای تا سپتامبر گروه فولکسواگن، حتی برای کسی که سالهاست دنیای خودرو را دنبال میکند، تکاندهنده است. شرکت در این فصل 5.9 میلیارد یورو زیان عملیاتی اعلام کرد؛ این بزرگترین زیان فصلی ثبتشده در بیش از یک دهه است. زیان خالص نیز در حدود 5.8 میلیارد یورو بود. در همان دوره، درآمد فصلی با افت 6 درصدی به 75.3 میلیارد یورو رسید.
برای زیان یک دلیل واحد وجود ندارد. سنگینترین قلم، کاهش ارزش برند پورشه است که در دفاتر ثبت شده؛ سپس افت بازار چین و هزینههای بازسازی ساختار قرار دارند. به بیان دیگر، بخشی از زیان به معنای انعکاس سرمایهگذاریهای گذشته در حسابداری است؛ اما بخش باقیمانده، پیامی قطعی دربارهی وضعیت کسبوکار میدهد.
تصویر نه ماهه، بزرگی بحران را با مقیاسی واضحتر اندازه میگیرد. در نه ماه نخست 2026، درآمد گروه با کاهش 2 درصدی به 233.4 میلیارد یورو عقب نشست و سود عملیاتی تنها در سطح 0.1 میلیارد یورو باقی ماند. یعنی تقریباً تمام سودی که گروه طی نه ماه به دست آورد، توسط اقلام خاص و هزینههای بازسازی ساختار از بین رفته است. مدیریت با این حال با اشاره به جریان نقدی قوی و کاهش هزینهها، زبان دلگرمکنندهای به کار برد؛ اما در همان نشست هشدار صریحی داده شد مبنی بر اینکه ترکیب خودروهای برقی حاشیه سود را رقیق میکند، بازار چین منقبض شده و اقلام خاص سنگینتر شدهاند.
نکات برجسته
- 3. در یک فصل 5.9 میلیارد یورو زیان عملیاتی؛ بزرگترین زیان فصلی بیش از یک دهه
- درآمد فصلی با افت 6 درصدی به 75.3 میلیارد یورو کاهش یافت
- انتظار حاشیه عملیاتی 2026 در سپتامبر به 1 درصد کاهش یافت؛ هدف قبلی بازهی 4 تا 5.5 درصد بود
- تحویلهای جهانی فصل سوم 14.3 درصد عقب نشست؛ ضعف چین تعیینکننده بود
- رنج مدلها تا حداکثر 50 درصد تا سال 2030 سادهسازی خواهد شد
چرا خودروهای برقی حاشیه سود را تحت فشار قرار میدهند؟
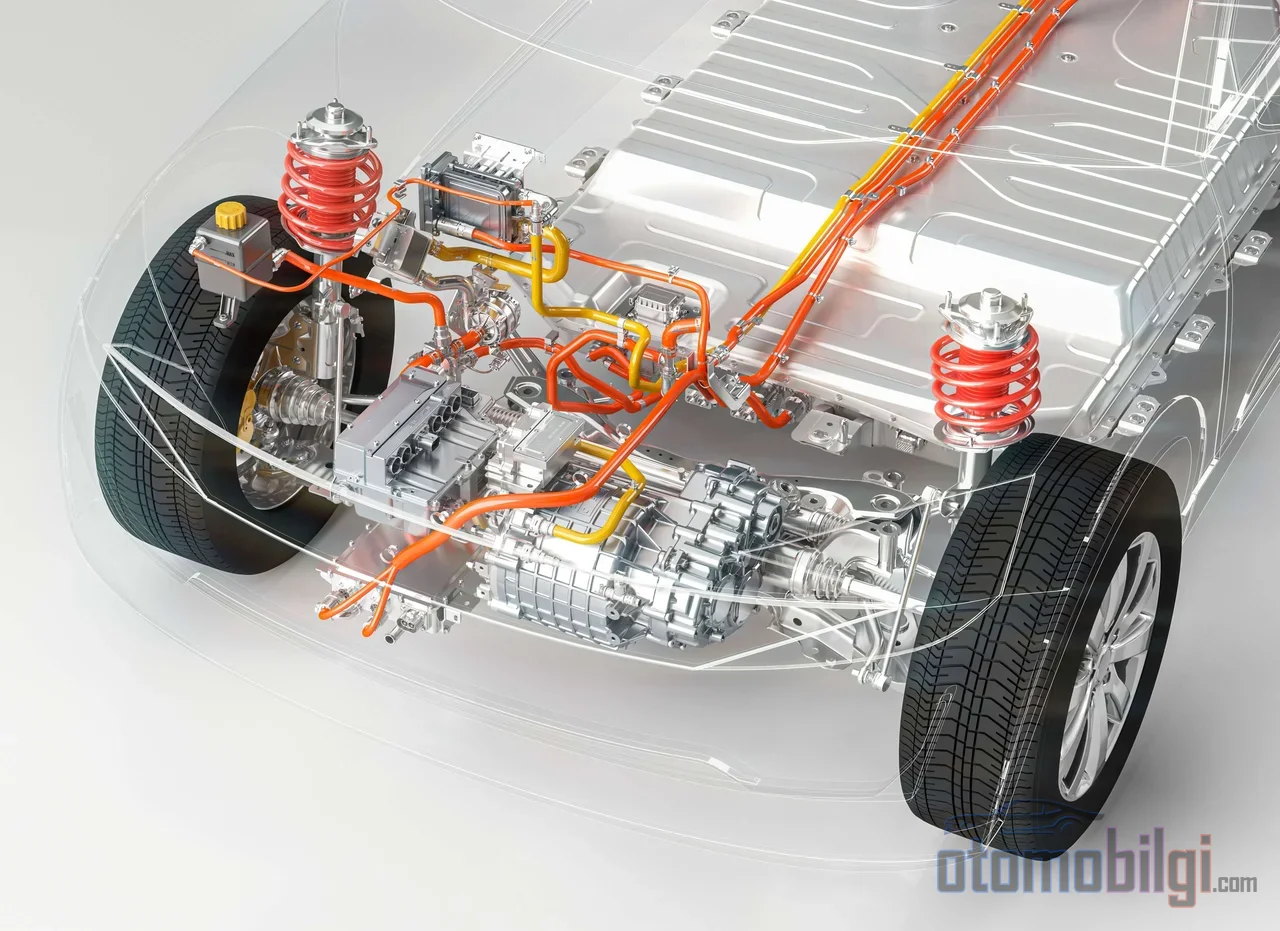
جوهرهی هشدار مدیریت، رسمی شدن واقعیتی است که مدتهاست در این صنعت زمزمه میشود: فروش خودروهای برقی در بازارهای غربی، سود کمتری نسبت به خودروهای احتراق داخلی به همراه دارد. تأمین باتری، پلتفرمهای تولید اختصاصی، زیستبوم شارژ و سرمایهگذاریهای نرمافزاری نسل جدید، سرمایهی قابل توجهی میخواهد. هنگامی که حجم فروش به سطح مطلوب نرسد، هزینهی ثابت این سرمایهگذاریها بر تعداد کمی از خودروها تقسیم میشود و سود هر واحد ذوب میشود. به تعبیر فولکسواگن، سهم فزاینده خودروهای برقی حاشیه سود گروه را رقیق میکند.
مقصر، تقاضای خودروهای برقی به خودی خود نیست؛ بلکه این است که سرعت رشد تقاضا از tempo سرمایهگذاری عقب میماند. در سهماهه نخست 2026، تحویلهای تمامبرقی گروه 8 درصد کاهش یافته بود. یعنی شرکت در حالی در سراسر 2026 به سرمایهگذاری به میزان ... ادامه میدهد - دقیقتر: در حالی ظرفیت بازاریابیشده و طیف مدلهای خود را با سرمایهگذاری معادل 11 تا 12 درصد درآمد در طول 2026 حفظ میکند که تقاضایی برای پر کردن آن ظرفیت هنوز وجود ندارد. انتظار جریان نقدی خالص سالانه با این حال حفظ شد؛ این یعنی از نگاه شرکت، میان سودآوری و تولید نقدی تفاوت وجود دارد.
تحویلها و چین: نیمه دیگر ماجرا
_relative_relative** بستن فشار سودآوری تنها به برقیسازی، خوانشی ناقص است. سود سهماهه سوم گروه، یک خودروساز با کاهش 14.3 درصدی تحویلهای جهانی در یک فصل، یکی از بدترین نتایج را رقم زد؛ عامل اصلی پشت آن، کوچک شدن بازار چین است. در آنجا در کلاس جهانی، نظم قدیمی مدتهاست تغییر کرده است. الیور بلومه، رئیس گروه، تأکید کرد که با بیش از 150 رقیب در چین روبهرو هستند و همه این برندها به اروپا هم راه یافتهاند. تولیدکنندگانی مانند BYD و Geely با پایگاههای تولیدی در مجارستان و اسپانیا وارد بازار اروپا شدهاند.
گروهی از مدلهایی که روزگاری از آلمان صادر میشدند، تقریباً در هر بازار جهان سرنوشت مشترکی داشتند؛ اکنون هر سهم از دست رفته در چین، با کارخانههای همین رقبا در اروپا بازمیگردد. این یک تغییر ساختاری است که فشار بر حاشیه سود را دائمی میکند و دقیقاً به همین دلیل است که فولکسواگن با این پافشاری از اهداف هزینهای خود دفاع میکند.
هدف کاهش هزینه: چقدر عمیق، چقدر واقعبینانه؟
طرحی که در فوریه 2026 مطرح شد، کاهش 20 درصدی هزینهها در تمام برندهای گروه تا پایان 2028 را پیشبینی میکرد. از آن تاریخ به بعد، اوضاع روزبهروز بدتر شد: گزارش شد که در 2025 سود بیش از 50 درصد افت کرد و در اواسط سپتامبر، شرکت پس از یک قلم استثنایی به مبلغ 10 میلیارد یورو (شامل کاهش ارزش پورشه)، انتظار حاشیه عملیاتی 2026 را به 1 درصد کاهش داد؛ هدف قبلی در بازه 4 تا 5.5 درصد بود. همزمان پیشبینی درآمد نیز کاهش یافت؛ پیشبینی شده بود که درآمد 2026 با کاهشی تا 3 درصد بسته شود. تعرفهها و چین بهعنوان علل اصلی این فشار ذکر شدند.
میزان بازسازی نیز محل بحث است. تلاش بلووم برای افزایش تعداد اخراجهای پیشتر تصویبشده از 50,000 به 100,000 و پیشنهاد ریسک تعطیلی چهار کارخانه آلمانی پس از 2030، تأیید کامل هیئت ناظر را به دست نیاورد؛ انتظار میرود تصمیمها پیش از پایان سال روشن شوند. در سمت ظرفیت، کاهش ظرفیت تولید جهانی به میزان 1 میلیون خودرو در سال و پایین آوردن هدف تولید به 9 میلیون دستگاه در سال برنامهریزی شده است. کنار گذاشتن تولید خودروهای برقی در یک کارخانه در آمریکا اثری نه 500 میلیارد یورو، بلکه 500 میلیون یورویی داشت؛ یعنی عقبنشینیها هم هزینه خود را دارند.
پیام سمت شورای کار نیز در همان راستاست: کاهشها بهتنهایی کافی نیست؛ کار اصلی پیشرفت در توسعه فناوری و محصول است. در میان تحلیلگران بازار هم دو صد وجود دارد. برخی اشاره میکنند که نتایج کسبوکار با وجود پسزمینه دشوار به ثبات رسیده و به جریان نقدی آزاد قوی اشاره دارند. برخی دیگر معتقدند مدیریت در حالی که سرمایهگذار را دلداری میدهد، سعی کرده پیام سختتری به نیروی کار بدهد؛ این هم تعادلی تقریباً ناممکن است. درستی این بحث با تصمیمات پایان سال روشنتر خواهد شد.
سبد محصولات سادهتر میشود: مدل کمتر، گزینه کمتر
در انتهای دیگر فشار حاشیه سود، استراتژی محصول قرار دارد. گروه Volkswagen هدف دارد تا سال 2030 سبد مدلهای خود را تا 50 درصد کاهش دهد و پیچیدگی گزینهها را تا 75 درصد پایین بیاورد. این یعنی عملاً کنار گذاشتن نگرشی که سالها هسته استراتژی رشد گروهها بود: قرار دادن یک مدل برای هر سگمنت. پیچیدگی در صنعت خودروسازی یک ماشین هزینه نامرئی است: تعداد کمتر واریانت، ترکیبهای تجهیزات کمتر، زمان مونتاژ کوتاهتر و زنجیره تأمین قابلپیشبینیتر را به همراه دارد. سادهسازی سبد محصولات، اقدامی است که مستقیماً نقدینگی آزاد میکند تا بتوان سرمایهگذاریهای خودروهای برقی را تأمین مالی کرد.
یک عدم تعادل دیرینه
تصویر امروز، از دیروز جدایی ندارد. سهماهه سوم 2024 سال 2024 سود گروه قبلاً 41.7 درصد افت کرده بود و عامل اصلی مقصر شناختهشده در آن روز، بیمیلی مصرفکنندگان به خودروهای برقی بود. دو سال بعد، همان پرسش با اعداد بسیار سختتری روی میز است: اگر سرمایهگذاری در خودروی برقی انجام نشود آینده از دست میرود و اگر انجام شود حاشیه سود امروز فرسوده میشود. نتایج فصلی Volkswagen روشنترین دلیل بر این است که این دوگانه در مرکز توجه قرار دارد. گروه از اهداف خودروهای برقی دست نکشیده است؛ اما اکنون رسماً پذیرفته شده که مسیر رسیدن به آن اهداف بدون کاهشها و سادهسازی نمیتواند بهصورت سودآور پیموده شود.
نتیجه: صورتحساب داستان رشد
3. اما ستون فقرات زیان و فشار حاشیه سود، برآورده نشدن حجم خودروهای برقی نسبت به سرمایهگذاری و از دست رفتن دائمی سهم در چین است. اما ستون فقرات زیان و فشار حاشیه سود، نداشتن بازدهی سرمایهگذاری در حجم خودروهای الکتریکی و از دست رفتن دائمی سهم بازار در چین است. هدف کاهش 20 درصدی هزینهها، کاهش ظرفیت سالانه یک میلیون خودرو و سادهسازی مدلها تا سقف 50 درصد. اگر این سه پایه یکدیگر را تکمیل کنند، رشد خودروهای برقی میتواند به مسیری سازگار با سودآوری بازگردد. اگر تکمیل نشوند، بازسازیای که در انتظار بزرگترین کارفرمای صنعت خودروسازی اروپاست، میتواند از برآوردهای امروز نیز عمیقتر باشد. انتظار میرود تصمیمات آینده پیش از پایان سال اعلام شود؛ آن روز، نقطه عطف این داستان خواهد بود. آن روز، نقطه عطف این ماجرا خواهد بود.
منابع
- گروه فولکسواگن: نتایج نُهماهه لزوم فوری اقدام را تأیید میکند
- VW loss widens in Q3, raising restructuring stakes
- گزارش تماس اعلام نتایج مالی فصل سوم سال مالی 2026 فولکسواگن (VOW.PR)
- Volkswagen slashes 2026 profit outlook to 1% on Porsche
- تحویلهای فصل سوم 2026 فولکسواگن با ضعف بازار چین 14 درصد کاهش یافت
- فولکسواگن با کاهش سود، کاهش تولید در اروپا را هدف قرار میدهد
- گروه فولکسواگن تا سال 2030 خط تولید خود را 50 درصد کاهش میدهد
- فولکسواگن برنامه دارد تا پایان سال 2028 هزینهها را 20 درصد کاهش دهد
- فولکسواگن در فصل سوم با کاهش 42 درصدی سود روبهرو شد