Volkswagen-də EV artımı gəlirliliyi sıxışdırır
On ildən çoxdur ən ağır rüb zəreri qapıda dayanan bir Volkswagen masasında, elektrikli avtomobil strategiyasının hesabı müzakirə olunur. Şirkət 29 oktyabr 2026-cı ildə açıqladığı 3. rüb nəticələri ilə yalnız pis bir dövrü deyil, elektrifikasiyanın gəlirliliklə uzlaşmalı olduğu o çətin tarazlığı da masaya qoydu. Rəhbərlik məhz bu tənlikdə elektrikli avtomobil artımının mənfəət marjalarını sıxdığı istiqamətində rəsmi bir xəbərdarlığa imza atdı. Bəs bu təzyiq nə qədər dərindir, xərc azaltma hədəfi bu problemi həqiqətən həll edə bilərmi?
3. rüb tablosu: Gəlir düşərkən zərər böyüdü
Volkswagen Qrupunun iyul-sentyabr dövrünə aid rəqəmləri illərdir avtomobil dünyasını izləyən biri üçün belə sarsıdıcıdır. Rüb ərzində şirkət 5,9 milyard avro əməliyyat zərəri açıqladı; bu, on ildən uzun bir müddətdə qeydə alınan ən böyük rüblik zərərdir. Xalis zərər isə təxminən 5,8 milyard avro səviyyəsindədir. Eyni dövrdə rüb gəliri %6 geriləyərək 75,3 milyard avroya enib.
Zərərin tək bir səbəbi yoxdur. Ən ağır maddə Porsche brendinin dəyərində qeydə alınan düşüş; ardından Çin bazarındakı geriləmə və yenidən qurulma xərcləri gəlir. Başqa sözlə, zərərin bir hissəsi keçmiş investisiyaların mühasibatda qarşılıq tapması deməkdir; amma qalan hissəsi işin gedişi haqqında dəqiq bir mesaj verir.
Doqquz aylıq tablo böhranın miqyasını daha dəqiq ölçür. 2026-cı ilin ilk doqquz ayında qrup gəliri %2 düşüşlə 233,4 milyard avroya gerilədi, əməliyyat mənfəəti isə yalnız 0,1 milyard avroda qaldı. Yəni qrupun doqquz ay ərzində yaratdığı demək olar ki, bütün qazanc xüsusi maddələr və yenidən qurulma xərcləri tərəfindən əridilib. Rəhbərlik buna baxmayaraq güclü nağd axınına və xərc azalmalarına işarə edərək rahatladıcı bir dil işlətdi; ancaq eyni görüşdə elektrikli avtomobil qarışığının marjı sulandırdığı, Çin bazarının daraldığı və xüsusi maddələrin ağırlaşdığı istiqamətində açıq bir xəbərdarlıq edildi.
Əsas Məqamlar
- 3. rübdə 5,9 milyard avro əməliyyat zərəri; on ildən çox müddətin ən böyük rüblik zərəri
- Rüb gəliri %6 geriləyərək 75,3 milyard avroya düşdü
- 2026 əməliyyat marj gözləntisi Sentyabrda %1-ə endirildi; köhnə hədəf %4-5,5 aralığı idi
- 3. rüb qlobal çatdırılmalar %14,3 gerilədi; Çin zəifliyi həlledici oldu
- Model çeşidlənməsi 2030-a qədər %50-ə qədər sadələşdiriləcək
Elektrikli avtomobillər mənfəət marjını niyə sıxır?
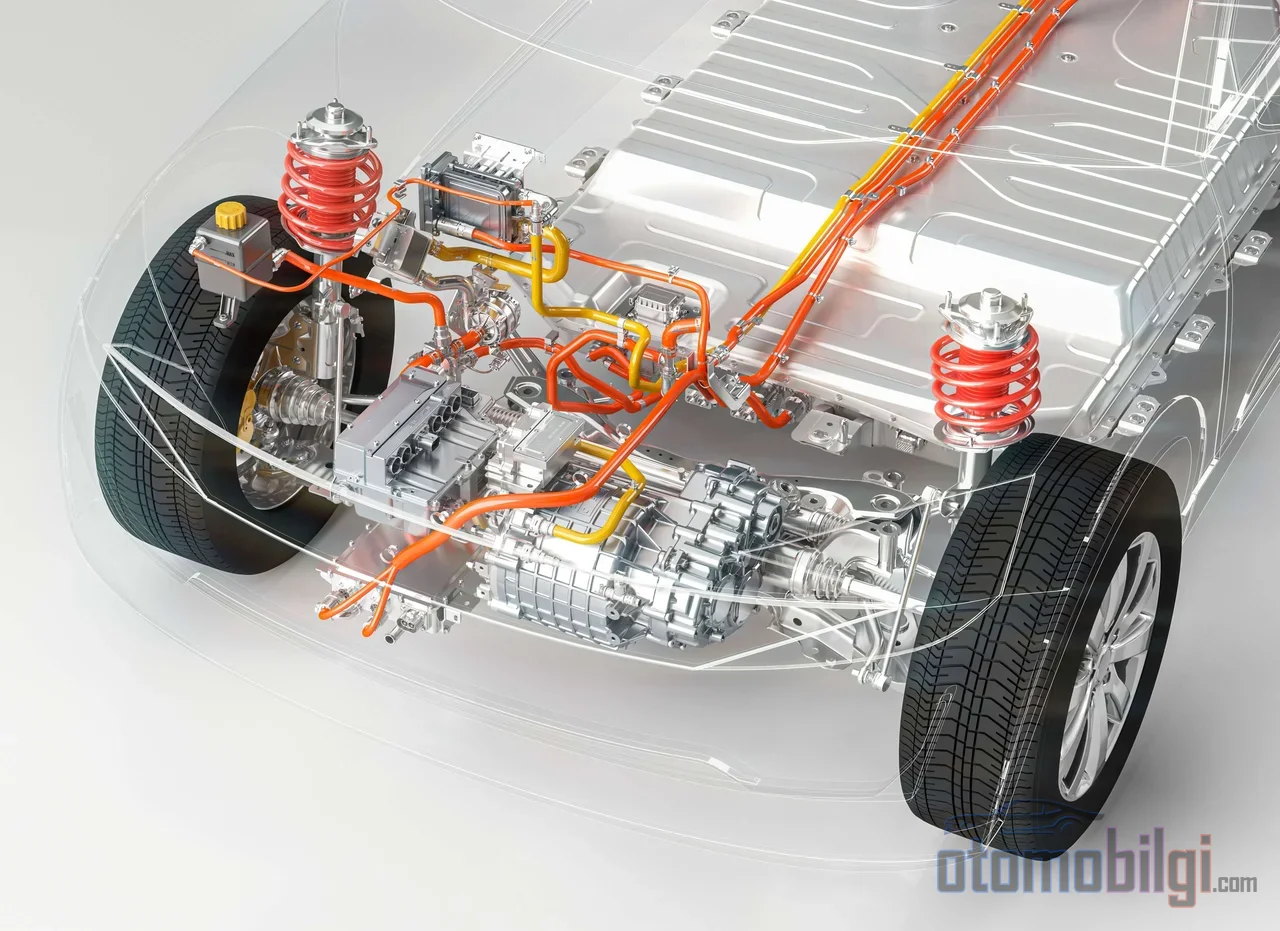
Rəhbərliyin xəbərdarlığının mahiyyəti bu sektorda uzun müddətdir pıçıdalanan həqiqətin rəsmiləşdirilməsidir: Qərb bazarlarında elektrikli avtomobil satmaq, daxili yanma avtomobilindən daha az qazandırır. Batareya təchizatı, xüsusi istehsal platformaları, şarj ekosistemi və yeni nəsil proqram təminatı investisiyaları ciddi kapital tələb edir. Satış həcmi istənilən səviyyəyə çatmadıqda, bu investisiyaların sabit xərci az sayda avtomobilə bölünür və vahid mənfəət əriyir. Volkswagen-in ifadəsi ilə, artan elektrikli avtomobil payı qrupun marjasını sulandırır.
Bunun günahkarı elektrikli avtomobilə olan tələbin özü deyil; tələbin artım tempininin investisiya sürətindən geridə qalmasıdır. 2026-nın ilk rübündə qrupun tam elektrikli çatdırmaları %8 azalmışdı. Yəni şirkət, bazara çıxarılan tutuma və model çeşidinə 2026 boyu gəlirin %11–12-i qədər investisiya etməyi davam etdirərkən, həmin tutumu dolduracaq tələb hələ yerində deyil. İllik xalis pul axını gözləntisi yenə də qorundu; bu, şirkət baxımından gəlirliliklə pul yaratma arasında fərq olduğunu bildirir.
Çatdırmalar və Çin: İşin digər yarısı
Gəlirlilik təzyiqini yalnız elektrikləşmə ilə əlaqələndirmək natamam oxuma olardı. Qrupun 3. rüb qlobal çatdırmaları %14,3 düşüşlə bir avtomobil istehsalçısının ən pis nəticələrindən birini yaratdı; arxasında duran əsas faktor Çin bazarının daralmasıdır. Orada qlobal sinifdə köhnə qayda çoxdan dəyişib. Qrupun rəhbəri Oliver Blume, Çində 150-dən çox rəqiblə üzləşdiklərini və bu markaların hamısının Avropaya da gəldiyini vurğuladı. BYD və Geely kimi istehsalçılar, Macarıstan və İspaniyadakı istehsal bazaları ilə Avropa bazarına artıq daxil olub.
Əvvəllər Almaniyadan çıxan qrup modeli, dünyanın hər bazarında demək olar eyni tale yaşayırdı; indi Çində itirilən hər pay, eyni rəqiblərin Avropadakı zavodları ilə geri dönür. Bu, marj təzyiqini daimi edən struktur dəyişikliyidir və Volkswagen-in xərc hədəflərini bu qədər israrla müdafiə etməsinin səbəbi də məhz budur.
Xərc azaltma hədəfi: Nə qədər dərin, nə qədər realistik?
Fevral 2026-da gündəmə gələn plan, qrupun bütün markalarında 2028 sonuna qədər %20 xərc azalması nəzərdə tuturdu. O tarixdən bəri mənzərə ağırlaşdıqca ağırlaşdı: 2025-də mənfəətin %50-dən çox düşdüyü bildirildi, sentyabrın ortasında şirkət 10 milyard avro həcmində xüsusi kalemin (Porsche dəyər azalması daxil olmaqla) ardınca 2026 əməliyyat marjı gözləntisini %1-ə endirdi; əvvəlki hədəf %4–5,5 aralığı idi. Eyni zamanda gəlir proqnozu da aşağı çəkildi; 2026-da gəlirin %3-ə qədər düşüşlə başa çata biləcəyi gözlənilir. Tariflər və Çin, təzyiqin əsas səbəbləri kimi göstərildi.
Yenidən qurulmanın dozası da müzakirə olunur. Blume-un əvvəlcədən qərara alınmış 50.000 işdən çıxarmanı 100.000-ə çatdırma və 2030-dan sonra dörd Alman zavodunun bağlanma riskini təklif etmə cəhdi, nəzarət şurasından tam razılıq almadı; qərarların il sonundan əvvəl dəqiqləşməsi gözlənilir. Tutum tərəfində isə qlobal istehsal tutumunun ildə 1 milyon avtomobil azaldılması və istehsal hədəfinin illik 9 milyon ədədə çəkilməsi planlaşdırılır. ABŞ-dakı bir zavodda elektrikli avtomobil istehsalının rəfə qaldırılmasının 500 milyard avro yox, 500 milyon avroluq təsiri oldu; yəni geri addımların da hesab-fakturası var.
İş şurası cəbhəsindən gələn mesaj da eyni istiqamətdədir: Kəsintilər təkbaşına yetmir, əsas iş texnologiya və məhsul inkişafında irəliləməkdir. Bazar analitikləri arasında da iki səslənmə var. Bəzilri iş nəticələrinin çətin fonuna baxmayaraq sabitləşməyə başladığını və güclü sərbəst nağd axına işarə edir. Bəziləri isə idarəçiliyin investorı təsəlli edərkən işçi qüvvəsinə daha sərt bir mesaj verməyə çalışdığını, bunun da imkana yaxın bir tarazlıq olduğunu düşünür. Haqlılıq mübahisəsi il sonu qərarları ilə birlikdə dəqiqləşəcək.
Model sirayı sadələşir: Daha az model, daha az opsiya
Marja sıxılmasının digər ucunda məhsul strategiyası var. Volkswagen Qrupu 2030-a qədər model sirasını %50-yə qədər azaltmağı və opsiya mürəkkəbliyini %75-ə qədər endirməyi hədəfləyir. Bu, onilliklər boyu qrupların böyümə strategiyasının nüvəsini təşkil edən hər seqmentə bir model qoyma anlayışının faktiki tərk edilməsi deməkdir. Mürəkkəblik, avtomobil sənayesində görünməyən bir xərc maşınıdır: Az sayda variant, daha az təchizat kombinasiyası, daha qısa yığım müddəti və daha proqnozlaşdırıla bilən təchizat zənciri deməkdir. Model sirasının sadələşdirilməsi elektrikli avtomobil investisiyalarının maliyyələşdirilə bilməsi üçün birbaşa nağd pul azad edən addımdır.
Uzun müddətdir davam edən bir balanssızlıq
Bu günkü mənzərə dünəndən qopma deyil. 2024-cü ilin 3. rəübəsində qrup mənfəətləri artıq %41,7 düşmüşdü və o gün məsuliyyət daşıyan əsas amil istehlakçıların elektrikli avtomobillərə istəksizliyi idi. İki il sonra eyni sual, çox daha sərt rəqəmlərlə masadadır: Elektrikli avtomobilə investisiya edilmədikdə gələcək itirilir, edildikdə isə bu günün marjı əriyir. Volkswagen-in rübə nəticələri bu ikiliyin mərkəzdə olduğuna dair ən aydın sübutdur. Qrup elektrikli avtomobil hədəflərindən vaz keçməyib; amma o hədəflərə gedən yolun kəsintilər və sadələşdirmə olmadan mənfəətli şəkildə keçilə bilməyəcəyi də artıq rəsmi olaraq qəbul edilmiş vəziyyətdədir.
Nəticə: Böyümə hekayəsinin fakturası
3. rübə zərərinin həcmində Porsche dəyər itkisi kimi bir dəfəlik maddələr təsirli; amma zərərin və marja təzyiqinin onurğasında elektrikli avtomobil həcminin investisiyanı qarşılamaması və Çində dəpayı pay itkisi durur. Volkswagen-in cavabı üç ayaq üstündə durur: %20 xərc kəsmə hədəfi, ildə 1 milyon avtomobillik tutum azaldılması və %50-yə çatan model sadələşdirilməsi. Bu üç ayaq bir-birini tamamlayarsa, elektrikli avtomobil böyüməsi mənfəətə uyğun bir yola dönə bilər. Tamamlamazsa, Avropa avtomobil sənayesinin ən böyük işəgivərini gözləyən yenidən qurulma bu günkü proqnozlardan da dərin ola bilər. Gələcək qərarların il sonundan əvvəl elan edilməsi gözlənilir; o gün bu hekayənin dönüş nöqtəsi olacaq.
Mənbələr
- Volkswagen Group: Nine-month results underline urgent need for action
- VW loss widens in Q3, raising restructuring stakes
- VOLKSWAGEN (VOW.PR) Q3 FY2026 earnings call transcript
- Volkswagen slashes 2026 profit outlook to 1% on Porsche
- Volkswagenin Çin'deki zəiflik səbəbilə 2026-cı ilin III rübündə çatdırılmaları 14% azaldı
- Volkswagen mənfəət düşüşü fonunda Avropa istehsalını azaldır
- VW Qrupu 2030-cu ilə qədər model sırasını 50% azaldacaq
- Volkswagen 2028-ci ilin sonuna qədər xərcləri 20% azaltmağı planlaşdırır
- Volkswagen III rübdə mənfəətin 42% düşməsi ilə üz-üzədir