Volkswagen'de EV Büyümesi Kârlılığı Bastırıyor
On yılı aşkın süredir en sert çeyrek zararını kapıya dayanmış bir Volkswagen masasında, elektrikli araç stratejisinin faturası tartışılıyor. Şirket 29 Ekim 2026'da açıkladığı 3. çeyrek sonuçlarıyla sadece kötü bir dönemi değil, elektrifikasyonun kârlılıkla uzlaşması gereken o zor dengeyi de masaya yatırdı. Yönetim, tam da bu denklemde elektrikli araç büyümesinin kâr marjlarını sıkıştırdığı yönünde resmi bir uyarıya imza attı. Peki bu baskı ne kadar derin, maliyet kesme hedefi bu sorunu gerçekten çözebilir mi?
3. çeyrek tablosu: Gelir düşerken zarar büyüdü
Volkswagen Grubu'nun temmuz-eylül dönemine ait rakamları, uzun yıllardır otomotiv dünyasını izlemiş biri için bile sarsıcı. Çeyrekte şirket 5,9 milyar euro operasyonel zarar açıkladı; bu, on yıldan uzun bir süredir kaydedilen en büyük çeyreklik zarar. Net zarar ise yaklaşık 5,8 milyar euro düzeyinde. Aynı dönemde çeyrek geliri %6 gerileyerek 75,3 milyar euroya indi.
Zararın tek bir sebebi yok. En ağır kalem, Porsche markasının değerinde kayda geçirilen düşüş; ardından Çin pazarındaki gerileme ve yeniden yapılanma giderleri geliyor. Diğer bir deyişle, zararın bir bölümü geçmiş yatırımların muhasebede karşılık bulması anlamına geliyor; ama kalan kısmı, işin gidişatı hakkında kesin bir mesaj veriyor.
Dokuz aylık tablo, krizin büyüklüğünü daha net ölçekliyor. 2026'nın ilk dokuz ayında grup geliri %2 düşüşle 233,4 milyar euroya geriledi, operasyonel kâr ise yalnızca 0,1 milyar euroda kaldı. Yani grubun dokuz ay boyunca ürettiği neredeyse tüm kazanç, özel kalemler ve yeniden yapılanma maliyetleri tarafından eritilmiş durumda. Yönetim yine de güçlü nakit akışına ve maliyet düşüşlerine işaret ederek rahatlatıcı bir dil kullandı; ancak aynı toplantıda elektrikli araç karışımının marjı sulandırdığı, Çin pazarının daraldığı ve özel kalemlerin ağırlaştığı yönünde açık bir uyarı yapıldı.
Öne Çıkanlar
- 3. çeyrekte 5,9 milyar euro operasyonel zarar; on yılı aşkın sürenin en büyük çeyreklik zararı
- Çeyrek geliri %6 gerileyerek 75,3 milyar euroya düştü
- 2026 operasyonel marj beklentisi Eylül ayında %1'e indirildi; eski hedef %4–5,5 aralığıydı
- 3. çeyrek küresel teslimatlar %14,3 geriledi; Çin zayıflığı belirleyici oldu
- Model yelpazesi 2030'a kadar %50'ye kadar sadeleştirilecek
Elektrikli araçlar kar marjını neden sıkıştırıyor?
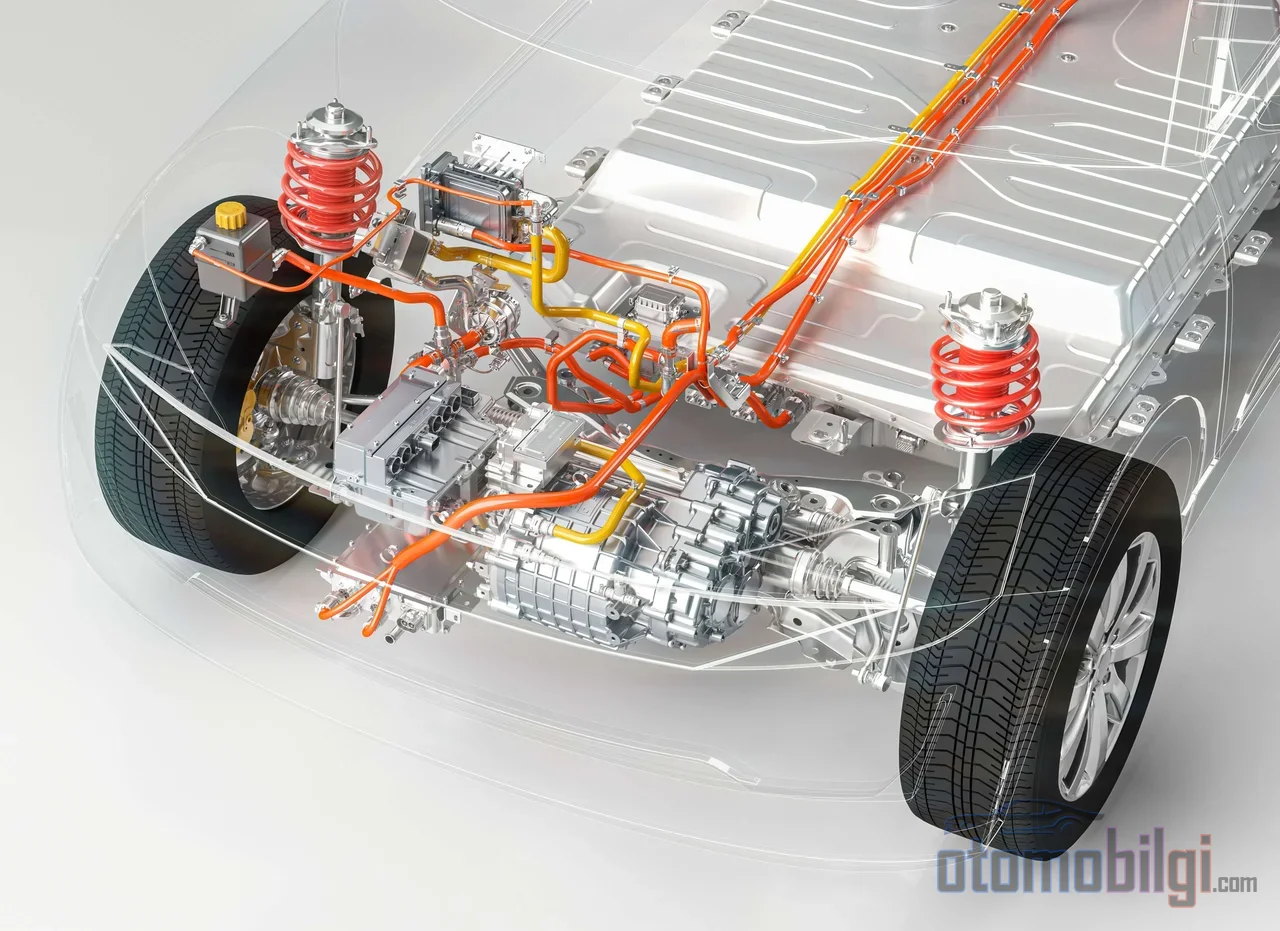
Yönetimin uyarısının özü, bu sektörde uzun zamandır fısıldanan gerçeğin resmiyete dökülmesi: Batı pazarlarında elektrikli araç satmak, içten yanmalı araçtan daha az kazandırıyor. Pil tedariki, özel üretim platformları, şarj ekosistemi ve yeni nesil yazılım yatırımları ciddi sermaye istiyor. Satış hacmi istenilen seviyeye ulaşmadığında, bu yatırımların sabit maliyeti az sayıda araca bölünüyor ve birim kâr eriyor. Volkswagen'in tabiriyle, artan elektrikli araç karışımı grup marjını sulandırıyor.
Bunun sorumlusu elektrikli araç talebinin kendisi değil; talebin büyüme hızının, yatırım temposunun gerisinde kalması. 2026'nın ilk çeyreğinde grubun tam elektrikli teslimatları %8 gerilemişti. Yani şirket, pazarlanmış kapasiteye ve model yelpazesine 2026 boyunca gelirin %11–12'si oranında yatırım yapmayı sürdürürken, o kapasiteyi dolduracak talep henüz yerinde değil. Yıllık net nakit akışı beklentisi yine de korundu; bu, şirket açısından kârlılık ile nakit üretme arasında fark olduğu anlamına geliyor.
Teslimatlar ve Çin: İşin diğer yarısı
Kârlılık baskısını yalnızca elektrifikasyona bağlamak eksik bir okuma olur. Grubun 3. çeyrek küresel teslimatları %14,3 düşüşle bir otomobil üreticisinin en kötü sonuçlarından birini üretti; arkasında duran başlıca faktör Çin pazarının daralması. Orada küresel sınıfta eski düzen çoktan değişti. Grubun başındaki Oliver Blume, Çin'de 150'den fazla rakiple karşı karşıya olduklarını ve bu markaların tamamının Avrupa'ya da geldiğini vurguladı. BYD ve Geely gibi üreticiler, Macaristan ve İspanya'daki üretim üsleriyle Avrupa pazarına girdi bile.
Eskiden Almanya'dan çıkan bir grup modeli, dünyanın her pazarında neredeyse kader birliği yaşardı; şimdi Çin'de kaybedilen her pay, aynı rakiplerin Avrupa'daki fabrikalarıyla geri dönüyor. Bu, marj baskısını kalıcı kılan yapısal bir değişim ve Volkswagen'in maliyet hedeflerini bu kadar ısrarla savunmasının nedeni de tam olarak bu.
Maliyet kesme hedefi: Ne kadar derin, ne kadar gerçekçi?
Şubat 2026'da gündeme gelen plan, grubun tüm markalarında 2028 sonuna kadar %20 maliyet düşüşü öngörüyordu. O tarihten beri tablo ağırlaştıkça ağırlaştı: 2025'te kârın %50'den fazla düştüğü raporlandı, eylül ortasında şirket 10 milyar euro tutarında özel kalemin (Porsche değer düşüşü dahil) ardından 2026 operasyonel marj beklentisini %1'e çekti; önceki hedef %4–5,5 aralığıydı. Aynı anda gelir tahmini de aşağı alındı; 2026'da gelirin %3'e varan düşüşle kapanabileceği öngörüldü. Tarifeler ve Çin, baskının başlıca sebepleri olarak gösterildi.
Yeniden yapılanmanın dozu da tartışılıyor. Blume'un daha önce kararlaştırılan 50.000 işten çıkarmayı 100.000'e çıkarma ve 2030 sonrası dört Alman fabrikasının kapanma riskini önerme girişimi, denetim kurulundan tam onay alamadı; kararların yıl sonundan önce netleşmesi bekleniyor. Kapasite tarafında ise küresel üretim kapasitesinin yılda 1 milyon araç azaltılması ve üretim hedefinin yıllık 9 milyon adede çekilmesi planlanıyor. ABD'deki bir fabrikada elektrikli araç üretiminin rafa kaldırılmasının 500 milyar euro değil, 500 milyon euroluk bir etkisi oldu; yani geri adımların da faturası var.
İş konseyi cephesinden gelen mesaj da aynı doğrultuda: Kesintiler tek başına yetmez, asıl iş teknoloji ve ürün geliştirmede ilerlemek. Piyasa analistleri arasında da iki ses var. Kimileri iş sonuçlarının zorlu arka plana rağmen istikrar kazanmaya başladığını ve güçlü serbest nakit akışına işaret ediyor. Kimileri ise yönetimin yatırımcıyı teselli ederken işgücüne daha sert bir mesaj vermeye çalıştığını, bunun da imkâna yakın bir denge olduğunu düşünüyor. Haklılık tartışması, yıl sonu kararlarıyla birlikte netleşecek.
Yelpaze sadeleşiyor: Daha az model, daha az opsiyon
Marj sıkışmasının bir diğer ucunda ürün stratejisi var. Volkswagen Grubu, 2030'a kadar model yelpazesini %50'ye kadar azaltmayı ve opsiyon karmaşıklığını %75'e kadar düşürmeyi hedefliyor. Bu, on yıllar boyunca grupların büyüme stratejisinin çekirdeğini oluşturan her segmente bir model koyma anlayışının fiilen terk edilmesi demek. Karmaşıklık, otomotivde görünmeyen bir maliyet makinesidir: Az sayıda varyant, daha az donanım kombinasyonu, daha kısa montaj süresi ve daha öngörülebilir tedarik zinciri demektir. Yelpazenin sadeleştirilmesi, elektrikli araç yatırımlarının finanse edilebilmesi için doğrudan nakit serbest bırakan bir hamle.
Uzun süredir süren bir dengesizlik
Bugünkü tablo, dünden kopuk değil. 2024'ün 3. çeyreğinde grup kârları zaten %41,7 düşmüştü ve o gün sorumlu tutulan başlıca unsur tüketicilerin elektrikli araçlara isteksizliğiydi. İki yıl sonra aynı soru, çok daha sert rakamlarla masada: Elektrikli araç yatırımı yapılmayınca gelecek kaybediliyor, yapılınca bugünün marjı eriyor. Volkswagen'in çeyrek sonuçları, bu ikilemin merkezde olduğuna dair en açık kanıt. Grup elektrikli araç hedeflerinden vazgeçmiş değil; ama o hedeflere giden yolun, kesintiler ve sadeleşme olmadan kârlı bir şekilde aşılamayacağı da artık resmi olarak kabul edilmiş durumda.
Sonuç: Büyüme hikâyesinin faturası
3. çeyrek zararının büyüklüğünde Porsche değer düşüşü gibi tek seferlik kalemler etkili; ama zararın ve marj baskısının omurgasında, elektrikli araç hacminin yatırımı karşılamaması ile Çin'de kalıcı pay kaybı yatıyor. Volkswagen'in cevabı üç ayak üzerinde duruyor: %20 maliyet kesme hedefi, yılda 1 milyon araçlık kapasite azaltımı ve %50'ye varan model sadeleşmesi. Bu üç ayak birbirini tamamlarsa, elektrikli araç büyümesi kârlılık dostu bir seyre dönebilir. Tamamlamazsa, Avrupa otomobil sanayisinin en büyük işverenini bekleyen yeniden yapılanma, bugünkü tahminlerden de derin olabilir. Gelecek kararların yıl sonundan önce açıklanması bekleniyor; o gün, bu hikâyenin dönüm noktası olacak.
Kaynaklar
- Volkswagen Group: Nine-month results underline urgent need for action
- VW loss widens in Q3, raising restructuring stakes
- VOLKSWAGEN (VOW.PR) Q3 FY2026 earnings call transcript
- Volkswagen slashes 2026 profit outlook to 1% on Porsche
- Volkswagen Q3 2026 deliveries drop 14% on China weakness
- Volkswagen targets European production cut as profits fall
- VW Group to reduce lineup by 50% through 2030
- Volkswagen plans to cut costs by 20% by end 2028
- Volkswagen Faces 42% Profit Drop in Q3