Na Volkswagen, o crescimento dos VE está pressionando a rentabilidade
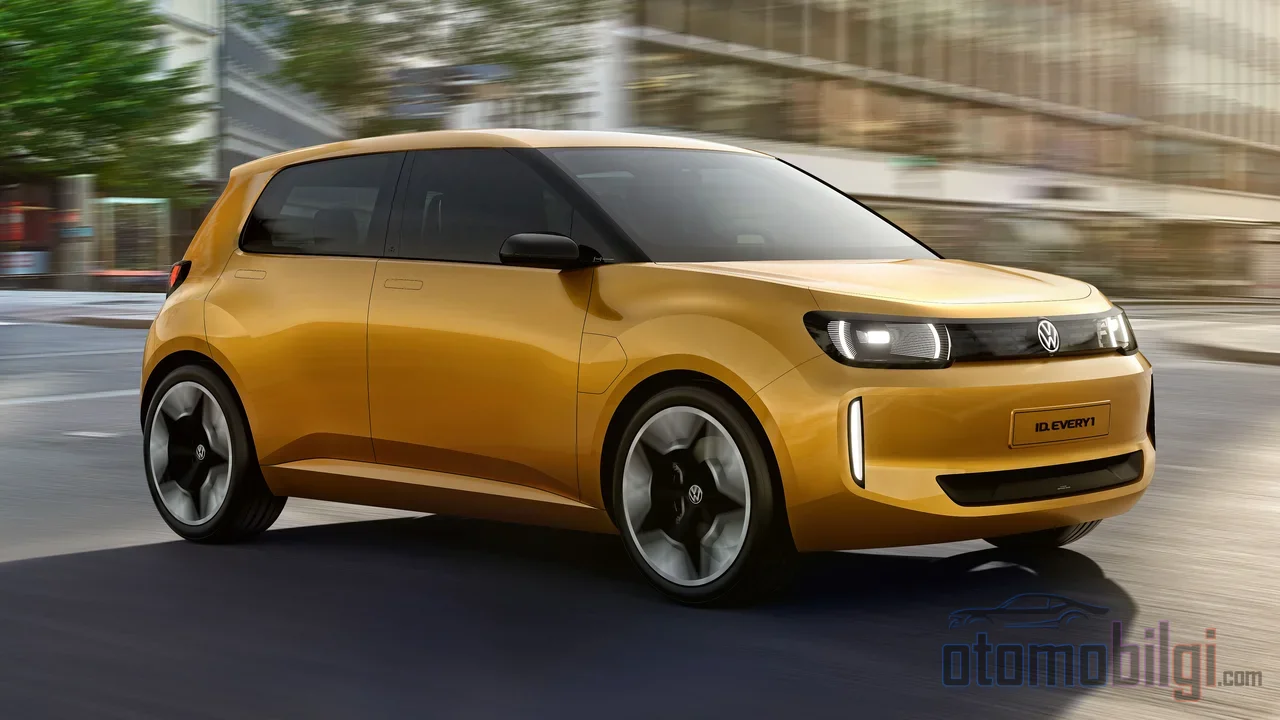
Há mais de uma década, a maior perda trimestral bate à porta de uma mesa da Volkswagen, onde se discute a conta da estratégia de veículos elétricos. A empresa, no 3. trimestre anunciados em 29 de outubro de 2026, a empresa não colocou na mesa apenas um período ruim, mas também aquele equilíbrio difícil em que a eletrificação precisa se conciliar com a rentabilidade. A gestão assinou um alerta oficial justamente nessa equação: o crescimento dos veículos elétricos comprime as margens de lucro. Mas quão profunda é essa pressão? A meta de corte de custos pode realmente resolver esse problema?
O panorama do 3. trimestre: A receita caiu enquanto a perda crescia
Os números do Grupo Volkswagen referentes ao período de julho a setembro são impactantes até para quem acompanha o mundo automotivo há muitos anos. No trimestre, a empresa anunciou uma perda operacional de 5,9 bilhões de euros; a maior perda trimestral registrada em mais de uma década. A perda líquida ficou em torno de 5,8 bilhões de euros. No mesmo período, a receita trimestral recuou 6%, para 75,3 bilhões de euros.
Não há uma única causa para a perda. A rubrica mais pesada foi a queda contabilizada no valor da marca Porsche; seguida pelo declínio no mercado chinês e pelas despesas de reestruturação. Em outras palavras, parte da perda significa que investimentos passados foram refletidos na contabilidade; mas a parcela restante transmite uma mensagem clara sobre o rumo do negócio.
O panorama de nove meses mede a magnitude da crise com mais nitidez. Nos primeiros nove meses de 2026, a receita do grupo recuou 2%, para 233,4 bilhões de euros, enquanto o lucro operacional ficou em apenas 0,1 bilhão de euros. Ou seja, praticamente todo o ganho que o grupo produziu ao longo de nove meses foi corroído por itens extraordinários e custos de reestruturação. Ainda assim, a gestão usou uma linguagem tranquilizadora, apontando para o forte fluxo de caixa e as reduções de custos; mas na mesma reunião foi feito um alerta claro: a parcela de veículos elétricos dilui a margem, o mercado chinês está encolhendo e os itens extraordinários estão pesando.
Destaques
- No 3. trimestre, perda operacional de 5,9 bilhões de euros; a maior perda trimestral em mais de uma década
- A receita trimestral caiu 6%, para 75,3 bilhões de euros
- A expectativa de margem operacional para 2026 foi reduzida em setembro para 1%; a meta anterior era de 4% a 5,5%
- As entregas globais do 3. trimestre recuaram 14,3%; a fraqueza na China foi decisiva
- A gama de modelos será simplificada em até 50% até 2030
Por que os veículos elétricos comprimem a margem de lucro?
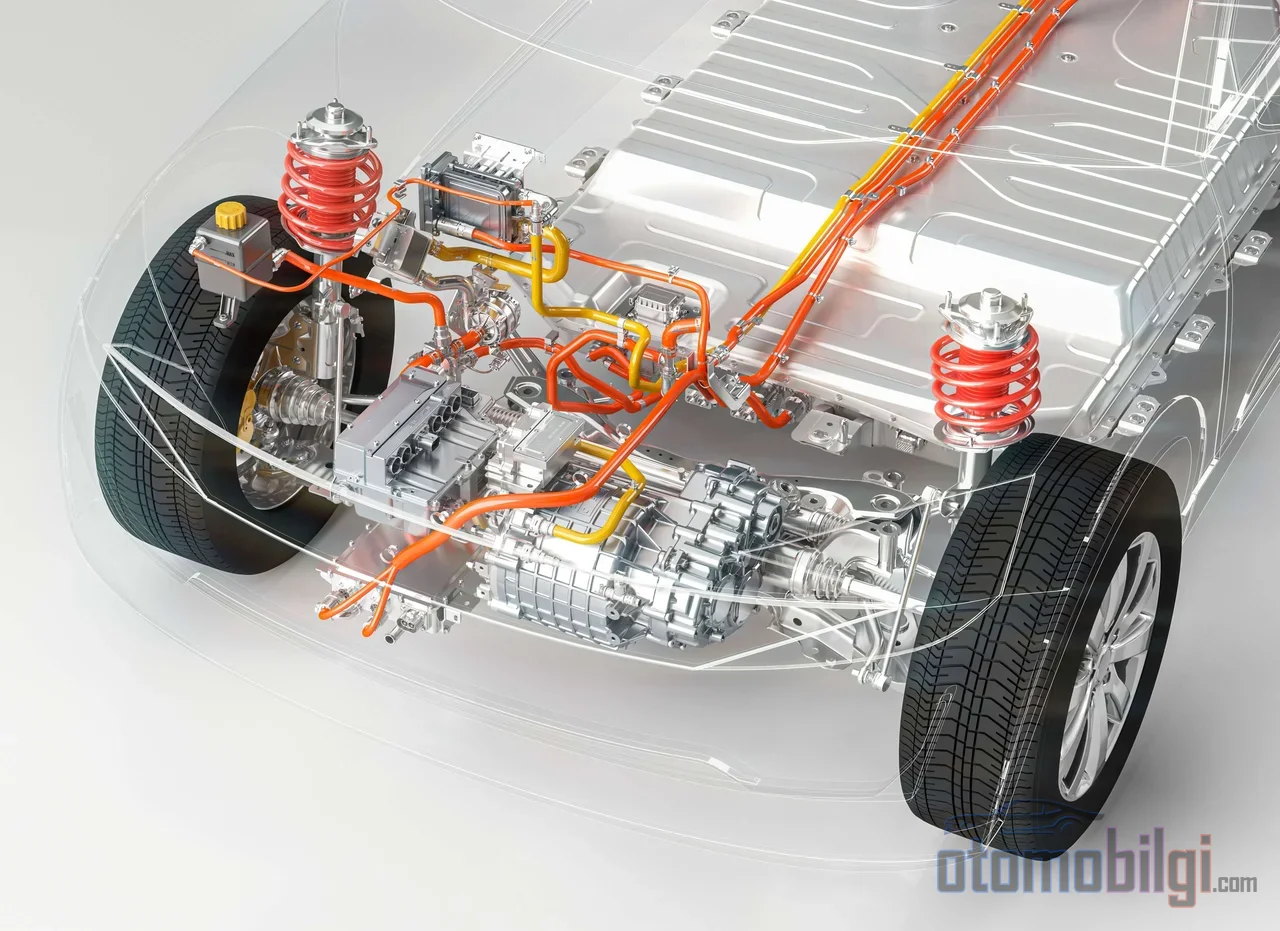
A essência do alerta da gestão é a oficialização de uma verdade sussurrada há muito tempo neste setor: vender veículos elétricos nos mercados ocidentais rende menos do que vender veículos a combustão. O fornecimento de baterias, as plataformas de produção dedicadas, o ecossistema de carregamento e os investimentos em software de nova geração exigem capital considerável. Quando o volume de vendas não atinge o nível desejado, o custo fixo desses investimentos é dividido por poucos veículos e o lucro unitário se desfaz. Nos termos da Volkswagen, a crescente participação dos veículos elétricos está diluindo a margem do grupo.
O responsável por isso não é a própria demanda por veículos elétricos; é o ritmo de crescimento da demanda ficar atrás do ritmo de investimento. No primeiro trimestre de 2026, as entregas totalmente elétricas do grupo recuaram 8%. Ou seja, a empresa continua investindo em capacidade comercializada e na gama de modelos ao longo de 2026 numa ordem de 11-12% da receita, enquanto a demanda para preencher essa capacidade ainda não está no lugar. A expectativa de fluxo de caixa líquido anual foi mantida; isso significa que, para a empresa, há diferença entre rentabilidade e geração de caixa.
Entregas e China: a outra metade da história
Atribuir a pressão sobre a rentabilidade apenas à eletrificação seria uma leitura incompleta. As entregas globais do grupo no 3. trimestre, com queda de 14,3%, produziram um dos piores resultados para uma montadora; o principal fator por trás disso é a contração do mercado chinês. Ali, a antiga ordem na liga global já mudou. O chefe do grupo, Oliver Blume, destacou que enfrentam mais de 150 concorrentes na China e que todas essas marcas já chegaram também à Europa. Fabricantes como BYD e Geely já entraram no mercado europeu com bases de produção na Hungria e na Espanha.
Antigamente, um modelo lançado pelo grupo a partir da Alemanha vivia quase o mesmo destino em todos os mercados do mundo; agora, cada participação perdida na China retorna com as fábricas dos mesmos concorrentes na Europa. Trata-se de uma mudança estrutural que torna a pressão sobre as margens permanente, e é exatamente por isso que a Volkswagen defende com tanto empenho suas metas de custos.
Meta de corte de custos: quão profunda, quão realista?
O plano anunciado em fevereiro de 2026 previa uma redução de custos de 20% em todas as marcas do grupo até o final de 2028. Desde então, o quadro só piorou: em 2025, foi relatado que o lucro caiu mais de 50%; em meados de setembro, após um item extraordinário de 10 bilhões de euros (incluindo a desvalorização da Porsche), a empresa reduziu a expectativa de margem operacional para 2026 para 1%; a meta anterior era uma faixa de 4-5,5%. Ao mesmo tempo, a previsão de receita também foi revisada para baixo; estimou-se que a receita de 2026 poderia encerrar com queda de até 3%. Tarifas e China foram apontadas como as principais causas da pressão.
A dose da reestruturação também está em debate. A tentativa de Blume de elevar de 50.000 para 100.000 as demissões previamente acordadas e propor o risco de fechamento de quatro fábricas alemãs após 2030 não obteve aprovação total do conselho fiscal; espera-se que as decisões se esclareçam antes do fim do ano. No lado da capacidade, está planejada a redução da capacidade de produção global em 1 milhão de veículos por ano e a meta de produção será ajustada para 9 milhões de unidades anuais. O cancelamento da produção de veículos elétricos em uma fábrica nos EUA teve um impacto não de 500 bilhões de euros, mas de 500 milhões de euros; ou seja, os recuos também têm sua fatura.
A mensagem vinda da frente do conselho de trabalhadores segue na mesma direção: Os cortes, por si sós, não bastam; o verdadeiro trabalho está em avançar no desenvolvimento tecnológico e de produtos. Entre os analistas de mercado também há duas vozes. Alguns apontam que os resultados do negócio começam a ganhar estabilidade apesar do contexto adverso e destacam o forte fluxo de caixa livre. Outros consideram que a gestão tentou dar uma mensagem mais dura à força de trabalho enquanto consolava o investidor, o que beira o impossível como equilíbrio. A discussão sobre quem tem razão ficará clara com as decisões de fim de ano.
A gama está se simplificando: Menos modelos, menos opções
Em outra ponta da compressão de margens está a estratégia de produto. O Grupo Volkswagen pretende reduzir a sua gama de modelos em até 50% e diminuir a complexidade de opções em até 75% até 2030. Isso significa, na prática, abandonar a mentalidade de colocar um modelo em cada segmento, que foi o núcleo da estratégia de crescimento dos grupos por décadas. A complexidade é uma máquina de custos invisível na indústria automotiva: Significa menos variantes, menos combinações de equipamento, tempos de montagem mais curtos e uma cadeia de suprimentos mais previsível. A simplificação da gama é um movimento que libera caixa diretamente para financiar os investimentos em veículos elétricos.
Um desequilíbrio de longa data
O quadro atual não está desconectado do passado. 3. º trimestre de 2024, os lucros do grupo já tinham caído 41,7%, e o principal fator responsabilizado na época era a relutância dos consumidores em relação aos veículos elétricos. Dois anos depois, a mesma pergunta está na mesa com números muito mais severos: Sem investimento em veículos elétricos, perde-se o futuro; com ele, corrói-se a margem de hoje. Os resultados trimestrais da Volkswagen são a prova mais clara de que esse dilema está no centro. O grupo não abandonou suas metas de veículos elétricos; mas agora está oficialmente reconhecido que o caminho até essas metas não pode ser percorrido de forma lucrativa sem cortes e simplificação.
Conclusão: A fatura da história de crescimento
No tamanho do prejuízo do 3. º trimestre, itens únicos como a desvalorização da Porsche tiveram efeito; mas na espinha dorsal do prejuízo e da pressão sobre as margens estão o volume de veículos elétricos que não cobre o investimento e a perda permanente de participação na China. A resposta da Volkswagen se apoia em três pilares: meta de corte de custos de 20%, redução de capacidade de 1 milhão de veículos por ano e simplificação de modelos de até 50%. Se esses três pilares se complementarem, o crescimento dos veículos elétricos pode seguir um rumo favorável à lucratividade. Se não, a reestruturação que aguarda o maior empregador da indústria automobilística europeia pode ser ainda mais profunda do que as estimativas atuais. As decisões futuras devem ser anunciadas antes do fim do ano; esse dia será um marco nesta história.
Fontes
- Volkswagen Group: Nine-month results underline urgent need for action
- VW loss widens in Q3, raising restructuring stakes
- VOLKSWAGEN (VOW.PR) Q3 FY2026 earnings call transcript
- Volkswagen slashes 2026 profit outlook to 1% on Porsche
- Entregas da Volkswagen no 3º trimestre de 2026 caem 14% devido à fraqueza na China
- Volkswagen visa corte na produção europeia conforme lucros caem
- Grupo VW pretende reduzir a linha de modelos em 50% até 2030
- Volkswagen planeja cortar custos em 20% até o final de 2028
- Volkswagen Enfrenta Queda de 42% nos Lucros no 3º Trimestre