Volkswagen में EV वृद्धि लाभप्रदता को दबा रही है
एक दशक से अधिक समय में सबसे कठोर तिमाही घाटे के दहलीज़ पर पहुँच चुके Volkswagen के मेज पर इलेक्ट्रिक वाहन रणनीति का बिल चर्चा में है। कंपनी ने 29 अक्टूबर 2026 को घोषित की अपनी 3. तिमाही के परिणामों के साथ सिर्फ एक बुरे दौर को ही नहीं, बल्कि उस कठिन संतुलन को भी मेज पर रख दिया, जिसमें विद्युतीकरण को लाभप्रदता के साथ समझौता करना होगा। प्रबंधन ने ठीक इसी समीकरण में इलेक्ट्रिक वाहनों की वृद्धि द्वारा लाभ मार्जिन को दबाए जाने पर एक आधिकारिक चेतावनी दी है। तो यह दबाव कितना गहरा है, क्या लागत कटौती का लक्ष्य वास्तव में इस समस्या को हल कर सकता है?
3. तिमाही का आंकड़ा: आय गिरी, घाटा बढ़ा
Volkswagen समूह के जुलाई-सितंबर अवधि के आंकड़े ऑटोमोटिव दुनिया को वर्षों से देख रहे किसी व्यक्ति के लिए भी चौंकाने वाले हैं। तिमाही में कंपनी ने 5.9 अरब यूरो का परिचालन घाटा घोषित किया; यह एक दशक से अधिक अवधि में दर्ज सबसे बड़ा तिमाही घाटा है। शुद्ध घाटा लगभग 5.8 अरब यूरो के स्तर पर रहा। उसी अवधि में तिमाही आय 6% गिरकर 75.3 अरब यूरो पर आ गई।
घाटे का कोई एक कारण नहीं है। सबसे भारी मद, Porsche ब्रांड के मूल्य में दर्ज की गई गिरावट रही; इसके बाद चीनी बाजार में गिरावट और पुनर्गठन व्यय आया। दूसरे शब्दों में, घाटे का एक हिस्सा पिछले निवेशों का लेखांकन में प्रतिफलित होने का अर्थ रखता है; लेकिन शेष हिस्सा काम की स्थिति के बारे में एक स्पष्ट संदेश देता है।
नौ महीने का आंकड़ा संकट की तीव्रता को अधिक स्पष्ट पैमाने पर मापता है। 2026 के पहले नौ महीनों में समूह की आय 2% गिरावट के साथ 233.4 अरब यूरो पर आ गई, जबकि परिचालन लाभ केवल 0.1 अरब यूरो पर रहा। अर्थात समूह द्वारा नौ महीनों में अर्जित लगभग सारा लाभ, विशेष मदों और पुनर्गठन लागतों द्वारा समाप्त हो चुका है। प्रबंधन ने फिर भी मजबूत नकदी प्रवाह और लागत कटौतियों की ओर इशारा करते हुए राहत देने वाली भाषा का इस्तेमाल किया; लेकिन उसी बैठक में इस बात की स्पष्ट चेतावनी दी गई कि इलेक्ट्रिक वाहनों का अनुपात मार्जिन को पतला कर रहा है, चीनी बाजार सिकुड़ रहा है और विशेष मदों का बोझ बढ़ रहा है।
मुख्य बिंदु
- 3. तिमाही में 5.9 अरब यूरो का परिचालन घाटा; एक दशक से अधिक अवधि का सबसे बड़ा तिमाही घाटा
- तिमाही आय 6% गिरकर 75.3 अरब यूरो पर आ गई
- 2026 की परिचालन मार्जिन अपेक्षा सितंबर में 1% कर दी गई; पुराना लक्ष्य 4-5.5% की सीमा थी
- 3. तिमाही में वैश्विक डिलीवरी 14.3% गिरी; चीन की कमजोरी निर्णायक रही
- मॉडल रेंज को 2030 तक 50% तक सरल बनाया जाएगा
इलेक्ट्रिक वाहन लाभ मार्जिन को दबा क्यों रहे हैं?
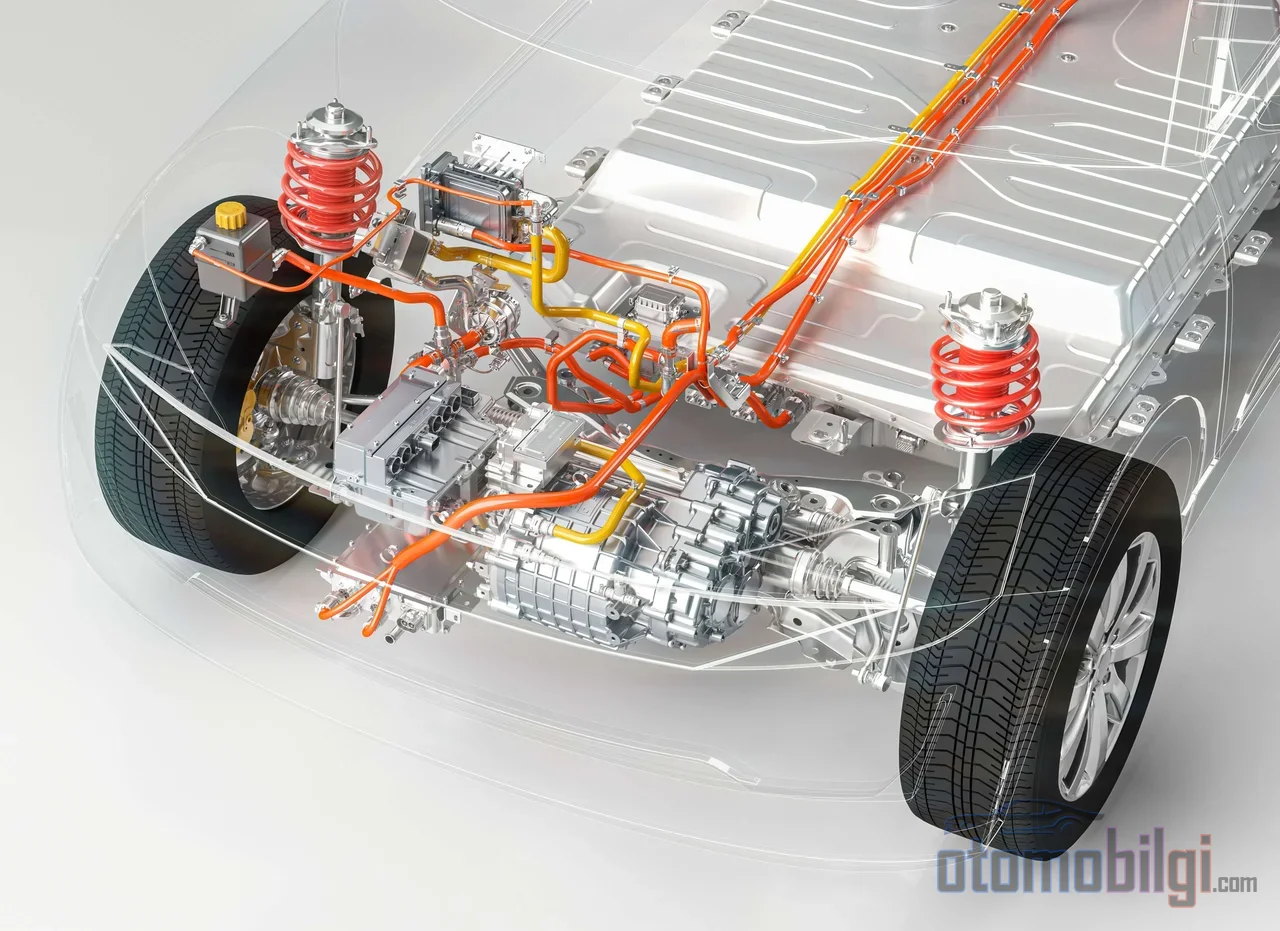
प्रबंधन की चेतावनी का सार, इस उद्योग में लंबे समय से फुसफुसाई जा रही सच्चाई का औपचारिक रूप देना है: पश्चिमी बाजारों में इलेक्ट्रिक वाहन बेचना, दहन इंजन वाले वाहन से कम मुनाफा देता है। बैटरी आपूर्ति, विशेष उत्पादन प्लेटफॉर्म, चार्जिंग इकोसिस्टम और नई पीढ़ी के सॉफ्टवेयर निवेश गंभीर पूंजी मांगते हैं। जब बिक्री की मात्रा वांछित स्तर तक नहीं पहुँचती, तो इन निवेशों की निश्चित लागत कम वाहनों में बंट जाती है और प्रति इकाई लाभ घटने लगता है। Volkswagen के कहने में, बढ़ता इलेक्ट्रिक वाहन मिश्रण समूह के मार्जिन को पतला कर रहा है।
इसका ज़िम्मेदार इलेक्ट्रिक वाहनों की मांग खुद नहीं है; बल्कि मांग की वृद्धि गति का निवेश की रफ्तार से पीछे रह जाना है। 2026 की पहली तिमाही में समूह की पूरी तरह इलेक्ट्रिक डिलीवरीज़ में %8 की गिरावट आई थी. यानी कंपनी, बाज़ार में पेश क्षमता और मॉडल रेंज के लिए 2026 भर में राजस्व के %11-12 के हिसाब से निवेश जारी रखे हुए है, लेकिन उस क्षमता को भरने वाली मांग अभी मौजूद नहीं है। वार्षिक शुद्ध नकदी प्रवाह की अपेक्षा फिर भी बरकरार रखी गई; इसका मतलब है कि कंपनी के लिए लाभप्रदता और नकदी उत्पादन के बीच अंतर है।
डिलीवरीज़ और चीन: मामले का दूसरा आधा हिस्सा
लाभप्रदता के दबाव को केवल विद्युतीकरण से जोड़ना अधूरी पढ़ाई होगी। समूह की तीसरी तिमाही की वैश्विक डिलीवरीज़ में %14.3 की गिरावट ने किसी ऑटोमोबाइल निर्माता के सबसे बुरे परिणामों में से एक पैदा किया; इसके पीछे का प्रमुख कारक चीनी बाज़ार का सिकुड़ना है। वहाँ वैश्विक स्तर पर पुराना तालमेल बहुत पहले ही बदल चुका है। समूह के प्रमुख Oliver Blume ने ज़ोर देकर कहा कि वे चीन में 150 से अधिक प्रतिद्वंद्वियों का सामना कर रहे हैं और इन सभी ब्रांड्स यूरोप में भी आ चुके हैं। BYD और Geely जैसे निर्माता हंगरी और स्पेन में अपने उत्पादन अड्डों के साथ यूरोपीय बाज़ार में दाखिल हो चुके हैं।
पहले जर्मनी से निकलने वाला एक समूह मॉडल दुनिया के हर बाज़ार में लगभग एक जैसा भाग्य साझा करता था; अब चीन में खोया हर हिस्सा उन्हीं प्रतिद्वंद्वियों के यूरोप के कारखानों के ज़रिए लौट रहा है। यह मार्जिन के दबाव को स्थायी बनाने वाला एक संरचनात्मक बदलाव है और Volkswagen के लागत लक्ष्यों का इतनी ज़िद से बचाव करने का कारण भी ठीक यही है।
लागत कटौती का लक्ष्य: कितना गहरा, कितना यथार्थवादी?
फरवरी 2026 में सामने आए योजना में समूह के सभी ब्रांड्स में 2028 के अंत तक %20 लागत कमी का अनुमान था। उस तारीख से तस्वीर जैसे-जैसे बिगड़ती चली गई: 2025 में मुनाफे में %50 से अधिक गिरावट की सूचना मिली, सितंबर के मध्य में कंपनी ने 10 अरब यूरो के विशेष मद (Porsche की मूल्य हानि सहित) के बाद 2026 की परिचालन मार्जिन अपेक्षा को %1 तक घटा दिया; पिछला लक्ष्य %4-5.5 की सीमा थी। साथ ही राजस्व अनुमान भी नीचे किया गया; 2026 में राजस्व का %3 तक की गिरावट के साथ बंद हो सकने का अनुमान लगाया गया। टैरिफ और चीन को दबाव के प्रमुख कारण बताया गया।
पुनर्गठन की मात्रा पर भी बहस हो रही है। Blume का पहले तय 50,000 नौकरी छंटनी को 100,000 तक बढ़ाने और 2030 के बाद चार जर्मन कारखानों के बंद होने के जोखिम का सुझाव देने का प्रयास, पर्यवेक्षण बोर्ड से पूरी मंज़ूरी नहीं मिल पाया; निर्णयों के साल के अंत से पहले स्पष्ट होने की उम्मीद है। क्षमता के मोर्चे पर वैश्विक उत्पादन क्षमता में सालाना 1 मिलियन वाहन की कमी और उत्पादन लक्ष्य को सालाना 9 मिलियन इकाइयों पर लाने की योजना है। अमेरिका में एक कारखाने में इलेक्ट्रिक वाहन उत्पादन को रद्द करने का असर 500 अरब यूरो नहीं, बल्कि 500 मिलियन यूरो का रहा; यानी पीछे हटने का बिल भी होता है।
वर्क्स काउंसिल की ओर से आने वाला संदेश भी उसी दिशा में है: कटौतियां अकेले पर्याप्त नहीं हैं, असली काम तकनीक और उत्पाद विकास में प्रगति करना है। बाजार विश्लेषकों के बीच भी दो आवाजें हैं। कुछ लोग बताते हैं कि कठिन पृष्ठभूमि के बावजूद व्यावसायिक परिणाम स्थिर होने लगे हैं और यह मजबूत खुली नकदी प्रवाह की ओर संकेत करता है। जबकि कुछ का मानना है कि प्रबंधन निवेशकों को तसल्ली देते हुए कार्यबल को अधिक कठोर संदेश देने की कोशिश कर रहा है, जो लगभग असंभव संतुलन है। कौन सही है, यह बहस साल के अंत के निर्णयों के साथ स्पष्ट होगी।
रेंज सरल हो रही है: कम मॉडल, कम विकल्प
मार्जिन के दबाव का दूसरा पहलू उत्पाद रणनीति है। Volkswagen समूह 2030 तक मॉडल रेंज को 50% तक कम करने और विकल्पों की जटिलता को 75% तक घटाने का लक्ष्य रखता है। इसका मतलब है कि दशकों से समूहों की वृद्धि रणनीति के केंद्र में रही हर सेगमेंट के लिए एक मॉडल रखने की अवधारणा को व्यावहारिक रूप से छोड़ दिया जा रहा है। जटिलता, ऑटोमोटिव में एक अदृश्य लागत मशीन है: इसका अर्थ है कम वेरिएंट, कम हार्डवेयर संयोजन, कम असेंबली समय और अधिक पूर्वानुमेय आपूर्ति शृंखला। रेंज का सरलीकरण एक ऐसा कदम है जो इलेक्ट्रिक वाहन निवेशों के वित्तपोषण के लिए सीधे नकदी मुक्त करता है।
लंबे समय से चल रहा एक असंतुलन
आज का परिदृश्य कल से अलग-थलग नहीं है। 2024 की तीसरी तिमाही में समूह के लाभ पहले ही 41.7% गिर चुके थे और उस दिन जिम्मेदार ठहराया गया मुख्य कारण उपभोक्ताओं की इलेक्ट्रिक वाहनों के प्रति अनिच्छा थी। दो साल बाद वही सवाल बहुत अधिक कठोर आंकड़ों के साथ मेज पर है: इलेक्ट्रिक वाहन में निवेश न करने पर भविष्य खो जाता है, और करने पर आज का मार्जिन कटता है। Volkswagen की तिमाही परिणाम इस दुविधा के केंद्र में होने का सबसे स्पष्ट प्रमाण है। समूह ने इलेक्ट्रिक वाहन लक्ष्यों को छोड़ा नहीं है; लेकिन यह भी अब आधिकारिक रूप से स्वीकार किया जा चुका है कि उन लक्ष्यों तक का रास्ता बिना कटौती और सरलीकरण के लाभप्रद ढंग से पार नहीं किया जा सकता।
निष्कर्ष: वृद्धि कहानी का बिल
तीसरी तिमाही की हानि के आकार में Porsche के मूल्य ह्रास जैसी एकमुश्त मदें प्रभावी थीं; लेकिन हानि और मार्जिन दबाव की रीढ़ में इलेक्ट्रिक वाहन की मात्रा का निवेश को पूरा न कर पाना और चीन में स्थायी हिस्सेदारी की हानि निहित है। Volkswagen का जवाब तीन स्तंभों पर टिका है: 20% लागत कटौती का लक्ष्य, प्रति वर्ष 1 मिलियन वाहन की क्षमता में कमी और 50% तक मॉडल सरलीकरण। यदि ये तीनों स्तंभ एक-दूसरे के पूरक बनते हैं, तो इलेक्ट्रिक वाहन की वृद्धि लाभप्रदता के अनुकूल दिशा में बढ़ सकती है। अगर नहीं बनते, तो यूरोपीय ऑटोमोबाइल उद्योग के सबसे बड़े नियोक्ता की प्रतीक्षित पुनर्संरचना आज के अनुमानों से भी गहरी हो सकती है। भविष्य के निर्णयों के साल के अंत से पहले घोषित होने की उम्मीद है; वह दिन इस कहानी का निर्णायक मोड़ होगा।
स्रोत
- Volkswagen Group: Nine-month results underline urgent need for action
- VW loss widens in Q3, raising restructuring stakes
- VOLKSWAGEN (VOW.PR) Q3 FY2026 earnings call transcript
- Volkswagen slashes 2026 profit outlook to 1% on Porsche
- चीन में कमजोरी के कारण Volkswagen की Q3 2026 डिलीवरी में 14% गिरावट
- मुनाफे में गिरावट के बाद Volkswagen यूरोपीय उत्पादन कटौती की योजना बना रहा है
- VW Group 2030 तक अपनी रेंज में 50% कटौती करेगा
- Volkswagen 2028 के अंत तक 20% लागत कटौती की योजना बना रहा है
- Volkswagen को Q3 में 42% मुनाफे की गिरावट का सामना