El crecimiento de los VE deprime la rentabilidad en Volkswagen
Con una pérdida trimestral de más de una década llamando a la puerta en la mesa de Volkswagen, se está discutiendo la factura de la estrategia de vehículos eléctricos. La compañía anunció el 29 de octubre de 2026 el 3. trimestre no solo reveló un mal periodo, sino también ese difícil equilibrio que la electrificación debe conciliar con la rentabilidad. La dirección firmó una advertencia oficial precisamente en esa ecuación: el crecimiento de los vehículos eléctricos comprime los márgenes de beneficio. ¿Qué tan profunda es esta presión y puede el objetivo de recorte de costos resolver realmente este problema?
Panorama del 3.er trimestre: Los ingresos cayeron mientras la pérdida crecía
Las cifras del Grupo Volkswagen correspondientes al período julio-septiembre son impactantes incluso para alguien que lleva años observando el mundo automotriz. En el trimestre, la empresa anunció una pérdida operativa de 5.900 millones de euros; la mayor pérdida trimestral registrada en más de una década. La pérdida neta se situó en alrededor de 5.800 millones de euros. En el mismo período, los ingresos trimestrales cayeron un 6 %, hasta 75.300 millones de euros.
No hay una sola razón para la pérdida. La partida más pesada es la disminución registrada en el valor de la marca Porsche; le siguen el retroceso en el mercado chino y los gastos de reestructuración. En otras palabras, parte de la pérdida significa que las inversiones pasadas encuentran reflejo en la contabilidad; pero la parte restante da un mensaje claro sobre cómo van las cosas.
El panorama de nueve meses mide con mayor claridad la magnitud de la crisis. En los primeros nueve meses de 2026, los ingresos del grupo retrocedieron un 2 %, hasta 233.400 millones de euros, mientras que el beneficio operativo se quedó en apenas 100 millones de euros. Es decir, casi todas las ganancias generadas por el grupo durante nueve meses han sido erosionadas por partidas especiales y costos de reestructuración. Aun así, la dirección utilizó un lenguaje tranquilizador señalando el fuerte flujo de caja y las reducciones de costos; sin embargo, en esa misma reunión se emitió una advertencia explícita: la proporción de vehículos eléctricos diluye el margen, el mercado chino se está contrayendo y las partidas especiales se están agravando.
Lo más destacado
- En el 3.er trimestre, pérdida operativa de 5.900 millones de euros; la mayor pérdida trimestral en más de una década
- Los ingresos trimestrales cayeron un 6 %, hasta 75.300 millones de euros
- La previsión de margen operativo para 2026 se redujo en septiembre al 1 %; el objetivo anterior era del rango de 4-5,5 %
- Las entregas globales del 3.er trimestre retrocedieron un 14,3 %; la debilidad en China fue decisiva
- La gama de modelos se simplificará hasta un 50 % para 2030
¿Por qué los vehículos eléctricos comprimen el margen de beneficio?
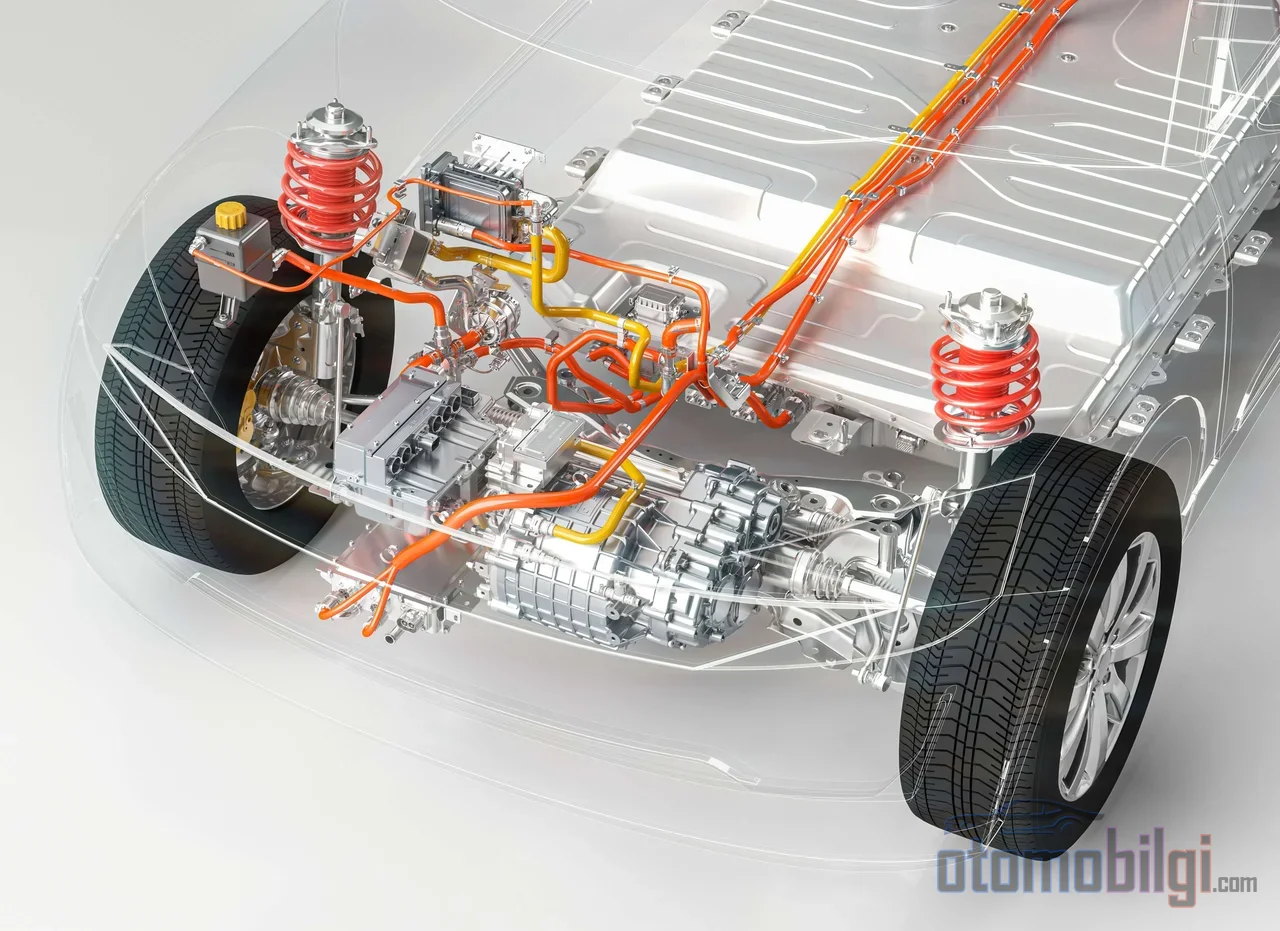
La esencia de la advertencia de la dirección es la oficialización de una verdad que se viene susurrando en este sector desde hace tiempo: vender vehículos eléctricos en los mercados occidentales genera menos beneficio que vender vehículos de combustión interna. El suministro de baterías, las plataformas de producción dedicadas, el ecosistema de carga y las inversiones en software de nueva generación requieren un capital considerable. Cuando el volumen de ventas no alcanza el nivel deseado, el costo fijo de estas inversiones se reparte entre pocos vehículos y el beneficio unitario se erosiona. En palabras de Volkswagen, la creciente proporción de vehículos eléctricos diluye el margen del grupo.
El responsable no es la demanda de vehículos eléctricos en sí, sino que el ritmo de crecimiento de la demanda se queda rezagado respecto al tempo de inversión. En el primer trimestre de 2026, las entregas totalmente eléctricas del grupo habían retrocedido un 8 %. Es decir, la empresa sigue invirtiendo durante todo 2026 en capacidad comercializada y en su gama de modelos al ritmo del 11-12 % de los ingresos, mientras la demanda que llenaría esa capacidad aún no está en su lugar. Sin embargo, se mantuvo la previsión de flujo de caja neto anual; esto significa que, para la empresa, hay una diferencia entre rentabilidad y generación de caja.
Entregas y China: la otra mitad del asunto
Atribuir la presión sobre la rentabilidad únicamente a la electrificación sería una lectura incompleta. El 3. trimestre, con una caída del 14,3 %, produjeron uno de los peores resultados de un fabricante de automóviles; el principal factor detrás fue la contracción del mercado chino. Allá, el antiguo orden de la clase global ya cambió hace tiempo. Oliver Blume, al frente del grupo, subrayó que se enfrentan a más de 150 competidores en China y que todas esas marcas también han llegado a Europa. Fabricantes como BYD y Geely ya entraron al mercado europeo con sus bases de producción en Hungría y España.
Antes, un modelo de grupo salido de Alemania vivía casi el mismo destino en todos los mercados del mundo; ahora, cada cuota perdida en China regresa con las fábricas que esos mismos competidores tienen en Europa. Este es un cambio estructural que vuelve permanente la presión sobre los márgenes, y es exactamente la razón por la que Volkswagen defiende con tanto empeño sus objetivos de costes.
Objetivo de reducción de costes: ¿qué tan profundo, qué tan realista?
El plan surgido en febrero de 2026 preveía una reducción de costes del 20 % en todas las marcas del grupo hasta finales de 2028. Desde entonces, el panorama no ha dejado de agravarse: se informó de que en 2025 el beneficio cayó más del 50 %, y a mediados de septiembre, tras un cargo especial de 10 000 millones de euros (incluida la pérdida de valor de Porsche), la empresa recortó su previsión de margen operativo para 2026 hasta el 1 %; el objetivo anterior estaba en el rango del 4-5,5 %. Al mismo tiempo, también se recortó la previsión de ingresos; se prevé que en 2026 los ingresos podrían cerrar con una caída de hasta el 3 %. Los aranceles y China fueron señalados como las principales causas de la presión.
También se debate la dosis de la reestructuración. El intento de Blume de elevar a 100.000 los 50.000 despidos previamente acordados y proponer el riesgo de cierre de cuatro fábricas alemanas después de 2030 no obtuvo la aprobación total del consejo de supervisión; se espera que las decisiones se aclaren antes de fin de año. En el lado de la capacidad, se planea reducir la capacidad de producción global en 1 millón de vehículos al año y ajustar el objetivo de producción a 9 millones de unidades anuales. El aplazamiento de la producción de vehículos eléctricos en una fábrica de EE. UU. tuvo un impacto no de 500 000 millones de euros, sino de 500 millones de euros; es decir, también los pasos atrás tienen su factura.
El mensaje que llega desde el frente del consejo de empresa va en la misma dirección: Los recortes por sí solos no bastan; el verdadero trabajo está en avanzar en el desarrollo tecnológico y de productos. Entre los analistas de mercado también hay dos voces. Algunos señalan que los resultados del negocio están comenzando a ganar estabilidad a pesar del difícil contexto, y destacan el fuerte flujo de caja libre. Otros consideran que la dirección intenta dar un mensaje más duro a la plantilla mientras consuela al inversor, lo cual es un equilibrio casi imposible de lograr. La discusión sobre quién tiene razón se aclarará con las decisiones de fin de año.
La gama se simplifica: Menos modelos, menos opciones
En el otro extremo de la presión sobre los márgenes está la estrategia de producto. El Grupo Volkswagen tiene como objetivo reducir la gama de modelos hasta un 50% y disminuir la complejidad de opciones hasta un 75% para 2030. Esto significa abandonar de facto la mentalidad de colocar un modelo en cada segmento, que constituyó el núcleo de la estrategia de crecimiento de los grupos durante décadas. La complejidad es una máquina de costes invisible en la automoción: Menos variantes significan menos combinaciones de equipamiento, tiempos de montaje más cortos y una cadena de suministro más predecible. La simplificación de la gama es una jugada que libera efectivo directamente para poder financiar las inversiones en vehículos eléctricos.
Un desequilibrio de larga data
El panorama actual no es una ruptura con el pasado. 3. de 2024 trimestre de 2024, los beneficios del grupo ya habían caído un 41,7% y el principal factor señalado entonces fue la renuencia de los consumidores a los vehículos eléctricos. Dos años después, la misma pregunta está sobre la mesa con cifras mucho más duras: Si no se invierte en vehículos eléctricos, se pierde el futuro; si se invierte, se erosiona el margen de hoy. Los resultados trimestrales de Volkswagen son la prueba más clara de que este dilema está en el centro. El grupo no ha renunciado a sus objetivos de vehículos eléctricos; pero ahora está oficialmente reconocido que el camino hacia esos objetivos no puede recorrerse de forma rentable sin recortes y simplificación.
Conclusión: La factura de la historia de crecimiento
En la magnitud de la pérdida del 3.er trimestre influyeron partidas puntuales como la depreciación de Porsche; pero en la médula de la pérdida y de la presión sobre el margen están el hecho de que el volumen de vehículos eléctricos no cubre la inversión y la pérdida permanente de cuota en China. La respuesta de Volkswagen se apoya en tres pilares: un objetivo de recorte de costes del 20%, una reducción de capacidad de un millón de vehículos al año y una simplificación de la gama de hasta el 50%. Si estos tres pilares se complementan entre sí, el crecimiento de los vehículos eléctricos puede encaminarse hacia una senda favorable a la rentabilidad. Si no, la reestructuración que aguarda al mayor empleador de la industria automovilística europea podría ser incluso más profunda que las estimaciones actuales. Se espera que las decisiones sobre el futuro se anuncien antes de fin de año; ese día será el punto de inflexión de esta historia.
Fuentes
- Volkswagen Group: Nine-month results underline urgent need for action
- VW loss widens in Q3, raising restructuring stakes
- VOLKSWAGEN (VOW.PR) Q3 FY2026 earnings call transcript
- Volkswagen slashes 2026 profit outlook to 1% on Porsche
- Las entregas de Volkswagen en el tercer trimestre de 2026 caen un 14% por la debilidad en China
- Volkswagen apunta a recortar la producción europea mientras caen sus beneficios
- El Grupo VW reducirá su gama en un 50% para 2030
- Volkswagen planea reducir costes en un 20% para finales de 2028
- Volkswagen enfrenta una caída del 42% en sus beneficios del tercer trimestre