La crescita dei VE sta comprimendo la redditività di Volkswagen
Da più di un decennio la perdita trimestrale più pesante si è presentata sul tavolo di Volkswagen, dove si discute il conto della strategia per i veicoli elettrici. L'azienda nel 3. trimestre annunciati il 29 ottobre 2026, l'azienda ha messo sul tavolo non solo un periodo negativo, ma anche quel difficile equilibrio in cui l'elettrificazione deve conciliarsi con la redditività. La dirigenza ha firmato un avvertimento ufficiale proprio su questa equazione: la crescita dei veicoli elettrici comprime i margini di profitto. Ma quanto è profonda questa pressione? L'obiettivo di riduzione dei costi può davvero risolvere il problema?
3. trimestre: Calano i ricavi, cresce la perdita
I cifre del gruppo Volkswagen relative al periodo luglio-settembre sono sconvolgenti anche per chi osserva da anni il mondo dell'automotive. Nel trimestre l'azienda ha dichiarato una perdita operativa di 5,9 miliardi di euro; è la perdita trimestrale più grande registrata da oltre un decennio. La perdita netta si è attestata su circa 5,8 miliardi di euro. Nello stesso periodo il fatturato trimestrale è sceso a 75,3 miliardi di euro, con un calo del 6%.
Non esiste un'unica causa della perdita. La voce più pesante è la svalutazione registrata sul valore del marchio Porsche; seguono il declino del mercato cinese e le spese di riorganizzazione. In altre parole, una parte della perdita significa che gli investimenti passati trovano riscontro in contabilità; ma la parte restante invia un messaggio chiaro sull'andamento del business.
Il quadro a nove mesi misura in modo più netto l'entità della crisi. Nei primi nove mesi del 2026 il fatturato del gruppo è sceso a 233,4 miliardi di euro, con un calo del 2%, mentre l'utile operativo si è fermato a soli 0,1 miliardi di euro. Cioè quasi tutto il guadagno prodotto dal gruppo in nove mesi è stato eroso da voci straordinarie e costi di riorganizzazione. La dirigenza ha comunque usato un linguaggio rassicurante, puntando sul forte flusso di cassa e sulle riduzioni dei costi; ma nella stessa riunione è stato lanciato un avvertimento esplicito: il mix di veicoli elettrici diluisce il margine, il mercato cinese si sta restringendo e le voci straordinarie pesano sempre di più.
In evidenza
- 3. trimestre: perdita operativa di 5,9 miliardi di euro; la perdita trimestrale più grande da oltre un decennio
- Il fatturato trimestrale è sceso a 75,3 miliardi di euro, con un calo del 6%
- La previsione del margine operativo 2026 è stata abbassata a settembre al 1%; il vecchio obiettivo era nell'intervallo 4-5,5%
- Nel 3. trimestre le consegne globali sono arretrate del 14,3%; la debolezza in Cina è stata determinante
- La gamma di modelli sarà semplificata fino al 50% entro il 2030
Perché i veicoli elettrici comprimono il margine di profitto?
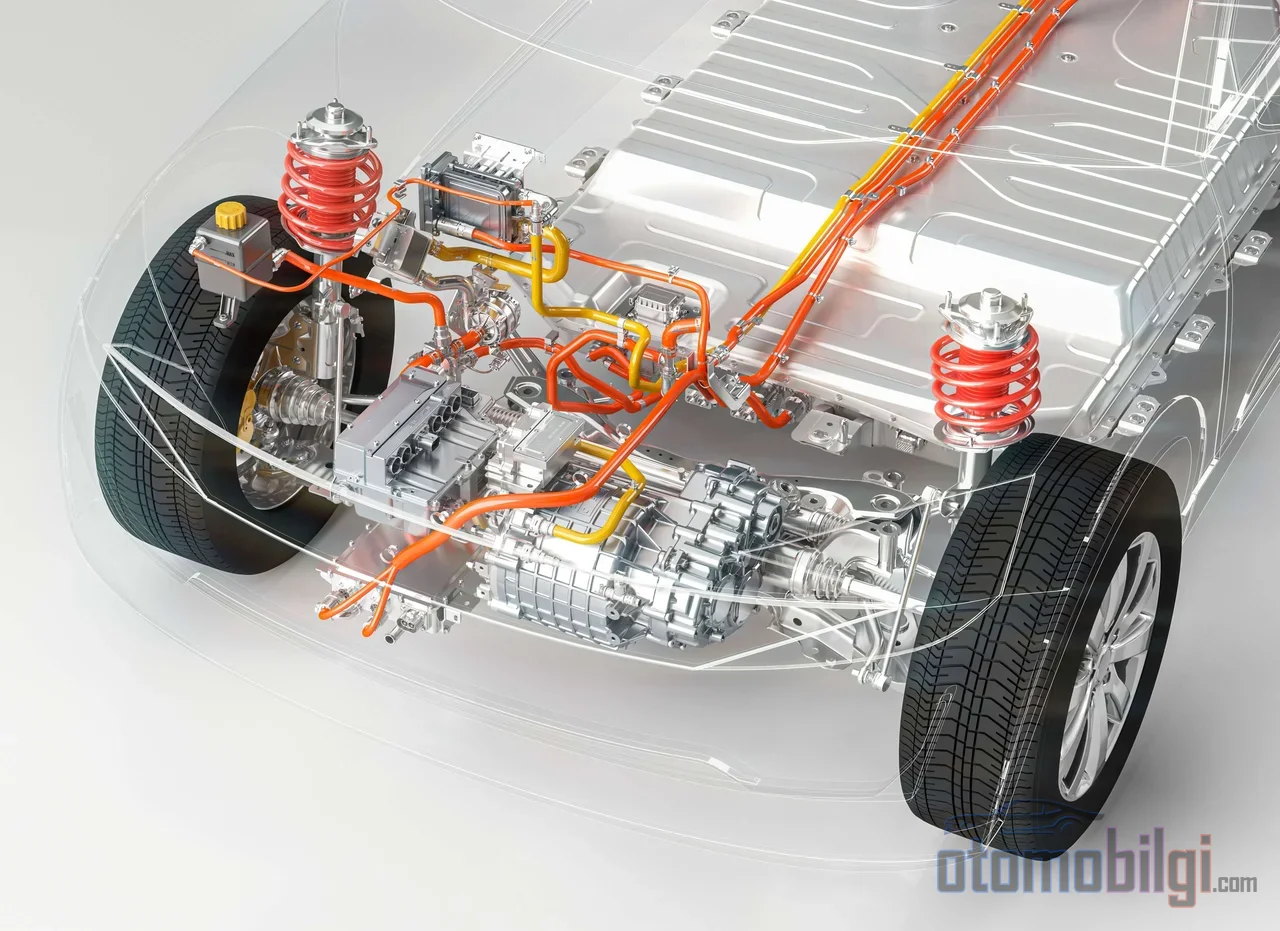
L'essenza dell'avvertimento della dirigenza è l'ufficializzazione di una verità che da tempo si sussurra nel settore: vendere veicoli elettrici nei mercati occidentali rende meno che vendere veicoli a combustione interna. La fornitura di batterie, le piattaforme di produzione dedicate, l'ecosistema di ricarica e gli investimenti nel software di nuova generazione richiedono capitali ingenti. Quando il volume delle vendite non raggiunge i livelli desiderati, il costo fisso di questi investimenti si ripartisce su un numero ridotto di veicoli e il profitto unitario si erode. Per dirla con Volkswagen, la crescente quota di veicoli elettrici sta diluendo il margine del gruppo.
Il responsabile non è la domanda di veicoli elettrici in sé, ma il fatto che la velocità di crescita della domanda resti indietro rispetto al ritmo degli investimenti. Nel primo trimestre del 2026 le consegne completamente elettriche del gruppo erano diminuite dell'8%. Cioè l'azienda continua a investire nella capacità commercializzata e nella gamma di modelli per tutto il 2026, con entrate pari al 12%, mentre la domanda che riempirebbe quella capacità non è ancora al suo posto. L'aspettativa di flusso di cassa netto annuale è stata comunque mantenuta; il che significa che, per l'azienda, c'è una differenza tra redditività e generazione di cassa.
Consegne e Cina: l'altra metà della storia
Attribuire la pressione sulla redditività solo all'elettrificazione sarebbe una lettura incompleta. Le consegne globali del gruppo nel 3. trimestre, con una flessione del 14,3%, hanno prodotto uno dei peggiori risultati tra i costruttori automobilistici; il fattore principale alla base è la contrazione del mercato cinese. Lì il vecchio ordine nella fascia globale è cambiato da tempo. Il numero uno del gruppo, Oliver Blume, ha sottolineato che si trovano di fronte a più di 150 concorrenti in Cina e che tutti questi marchi sono arrivati anche in Europa. Produttori come BYD e Geely sono già entrati nel mercato europeo con le proprie basi produttive in Ungheria e Spagna.
Un tempo, un modello del gruppo uscito dalla Germania condivideva quasi lo stesso destino in tutti i mercati del mondo; ora ogni quota persa in Cina torna con le fabbriche europee degli stessi concorrenti. È un cambiamento strutturale che rende la pressione sui margini permanente, ed è proprio per questo che Volkswagen difende con tanta insistenza i propri obiettivi di costo.
Obiettivo di riduzione dei costi: quanto profondo, quanto realistico?
Il piano emerso a febbraio 2026 prevedeva una riduzione dei costi del 20% in tutti i marchi del gruppo entro la fine del 2028. Da allora il quadro è andato pesando sempre di più: nel 2025 è stato riportato un calo degli utili oltre il 50%, e a metà settembre l'azienda, dopo un credito straordinario di 10 miliardi di euro (compresa la svalutazione di Porsche), ha rivisto al ribasso l'aspettativa di margine operativo per il 2026 all' 1%; l'obiettivo precedente era nell'intervallo del 4-5,5%. Contemporaneamente è stata rivista al ribasso anche la previsione dei ricavi; Si prevede che nel 2026 i ricavi potrebbero chiudere con un calo fino al 3%. Tariffe e Cina sono state indicate come le cause principali della pressione.
Si discute anche la dose della riorganizzazione. Il tentativo di Blume di portare da 50.000 a 100.000 i licenziamenti già decisi e di proporre il rischio di chiusura di quattro fabbriche tedesche dopo il 2030 non ha ottenuto l'approvazione completa del consiglio di sorveglianza; si attende che le decisioni si chiariscano prima della fine dell'anno. Sul fronte della capacità, è prevista una riduzione della capacità produttiva globale di 1 milione di veicoli all'anno e l'obiettivo di produzione verrà abbassato a 9 milioni di unità annue. La sospensione della produzione di veicoli elettrici in una fabbrica negli Stati Uniti ha avuto un impatto non di 500 miliardi di euro, ma di 500 milioni di euro; ovvero anche i passi indietro hanno il loro conto.
Anche il messaggio in arrivo dal fronte del consiglio di fabbrica va nella stessa direzione: I tagli da soli non bastano: il vero lavoro è avanzare nello sviluppo tecnologico e di prodotto. Anche tra gli analisti di mercato ci sono due voci. Alcuni sottolineano che i risultati aziendali hanno iniziato a stabilizzarsi nonostante lo sfondo difficile e indicano un forte flusso di cassa libero. Altri ritengono che la direzione, mentre conforta l'investitore, stia cercando di lanciare un messaggio più duro alla forza lavoro, un equilibrio prossimo all'impossibile. La discussione su chi abbia ragione si chiarirà con le decisioni di fine anno.
La gamma si semplifica: Meno modelli, meno opzioni
All'estremità opposta della compressione dei margini c'è la strategia di prodotto. Il Gruppo Volkswagen punta a ridurre fino al 50% la gamma di modelli entro il 2030 e ad abbassare fino al 75% la complessità delle opzioni. Questo significa di fatto abbandonare l'approccio di proporre un modello per ogni segmento, che per decenni ha costituito il nucleo della strategia di crescita dei gruppi automobilistici. La complessità nell'automotive è una macchina di costi invisibile: Poche varianti significano meno combinazioni di allestimenti, tempi di assemblaggio più brevi e una catena di fornitura più prevedibile. La semplificazione della gamma è una mossa che libera liquidità direttamente per poter finanziare gli investimenti nei veicoli elettrici.
Uno squilibrio di lunga durata
Il quadro di oggi non è sconnesso dal passato. 3. trimestre del 2024 gli utili del gruppo erano già scesi del 41,7% e l'elemento principale ritenuto responsabile all'epoca era la riluttanza dei consumatori verso i veicoli elettrici. Due anni dopo, la stessa domanda è sul tavolo con cifre molto più dure: Se non si investe nei veicoli elettrici si perde il futuro; se si investe, si erode il margine di oggi. I risultati trimestrali di Volkswagen sono la prova più evidente che questo dilemma è al centro. Il gruppo non ha rinunciato agli obiettivi sui veicoli elettrici; ma è ormai ufficialmente riconosciuto che la strada verso quegli obiettivi non può essere percorsa in modo redditizio senza tagli e semplificazioni.
Conclusione: Il conto della storia della crescita
Nell'entità della perdita del 3. trimestre hanno influito voci una tantum come la svalutazione di Porsche; ma al fondo della perdita e della pressione sui margini c'è il volume dei veicoli elettrici che non ripaga l'investimento e la perdita permanente di quote in Cina. La risposta di Volkswagen poggia su tre pilastri: l'obiettivo di taglio dei costi del 20%, la riduzione della capacità produttiva di 1 milione di veicoli all'anno e una semplificazione dei modelli fino al 50%. Se questi tre pilastri si completano a vicenda, la crescita dei veicoli elettrici può tornare su una traiettoria favorevole alla redditività. Se non si completano, la ristrutturazione in attesa del più grande datore di lavoro dell'industria automobilistica europea potrebbe essere ancora più profonda delle previsioni odierne. Le decisioni sul futuro sono attese prima della fine dell'anno; quel giorno sarà la svolta di questa storia.
Fonti
- Volkswagen Group: Nine-month results underline urgent need for action
- VW loss widens in Q3, raising restructuring stakes
- VOLKSWAGEN (VOW.PR) Q3 FY2026 earnings call transcript
- Volkswagen slashes 2026 profit outlook to 1% on Porsche
- Le consegne Volkswagen del Q3 2026 calano del 14% a causa della debolezza in Cina
- Volkswagen punta a ridurre la produzione europea mentre i profitti scendono
- Il gruppo VW ridurrà la gamma del 50% entro il 2030
- Volkswagen prevede di tagliare i costi del 20% entro la fine del 2028
- Volkswagen affronta un calo degli utili del 42% nel Q3