La croissance des VE freine la rentabilité chez Volkswagen
Alors qu'une perte trimestrielle record depuis plus de dix ans frappe à la porte, c'est l'addition de la stratégie de véhicules électriques qui est débattue autour de la table de Volkswagen. Lors de l'annonce du 3. trimestre faite le 29 octobre 2026, l'entreprise trimestre annoncés le 29 octobre 2026, l'entreprise n'a pas seulement présenté une mauvaise période : elle a posé sur la table cet équilibre difficile où l'électrification doit se concilier avec la rentabilité. La direction a officiellement averti que, précisément dans cette équation, la croissance des véhicules électriques comprimait les marges bénéficiaires. Mais quelle est la profondeur de cette pression, et l'objectif de réduction des coûts peut-il vraiment résoudre le problème ?
Le tableau du 3. trimestre : Le chiffre d'affaires recule tandis que la perte s'agrandit
Les chiffres du groupe Volkswagen pour la période de juillet à septembre sont bouleversants, même pour quelqu'un qui observe le monde automobile depuis de longues années. Au cours du trimestre, l'entreprise a annoncé une perte opérationnelle de 5,9 milliards d'euros ; la plus grande perte trimestrielle enregistrée depuis plus de dix ans. La perte nette s'établit quant à elle à environ 5,8 milliards d'euros. Sur la même période, le chiffre d'affaires trimestriel a reculé de 6 % pour tomber à 75,3 milliards d'euros.
La perte n'a pas une seule cause. Le poste le plus lourd est la dégradation comptable de la valeur de la marque Porsche ; suivent le recul du marché chinois et les frais de restructuration. En d'autres termes, une partie de la perte signifie que les investissements passés trouvent leur comptabilisation dans les comptes ; mais la part restante envoie un message clair sur la tournure des affaires.
Le tableau des neuf mois mesure plus nettement l'ampleur de la crise. Sur les neuf premiers mois de 2026, le chiffre d'affaires du groupe a reculé de 2 % pour tomber à 233,4 milliards d'euros, tandis que le résultat opérationnel s'est limité à seulement 0,1 milliard d'euros. Autrement dit, la quasi-totalité des gains produits par le groupe pendant neuf mois a été absorbée par les éléments exceptionnels et les coûts de restructuration. La direction a néanmoins adopté un ton rassurant en pointant un flux de trésorerie solide et des réductions de coûts ; même si, lors de cette même réunion, un avertissement explicite a été lancé : le mix de véhicules électriques dilue la marge, le marché chinois se rétrécit et les éléments exceptionnels s'alourdissent.
Les points marquants
- Au 3. trimestre, une perte opérationnelle de 5,9 milliards d'euros ; la plus grande perte trimestrielle depuis plus de dix ans
- Le chiffre d'affaires trimestriel a reculé de 6 % pour tomber à 75,3 milliards d'euros
- L'objectif de marge opérationnelle 2026 a été ramené à 1 % en septembre ; l'ancienne cible se situait entre 4 et 5,5 %
- Les livraisons mondiales du 3. trimestre ont reculé de 14,3 % ; la faiblesse du marché chinois a été déterminante
- La gamme de modèles sera simplifiée à hauteur de 50 % d'ici 2030
Pourquoi les véhicules électriques compriment-ils la marge bénéficiaire ?
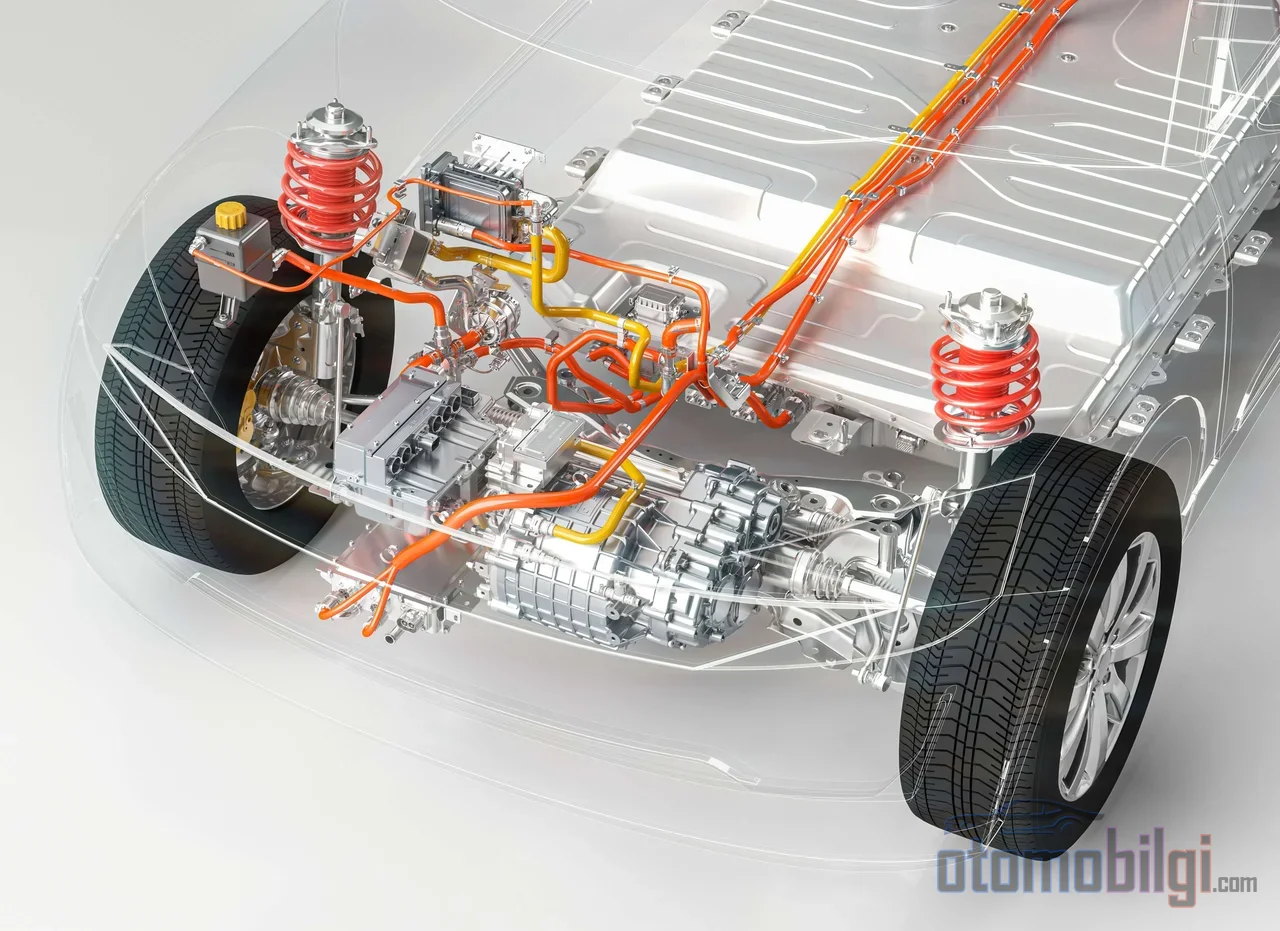
L'essence de l'avertissement de la direction, c'est la formalisation d'une vérité murmurée depuis longtemps dans ce secteur : vendre des véhicules électriques sur les marchés occidentaux rapporte moins que vendre des véhicules à combustion interne. L'approvisionnement en batteries, les plateformes de production dédiées, l'écosystème de recharge et les investissements logiciels de nouvelle génération exigent un capital considérable. Lorsque le volume de ventes n'atteint pas le niveau souhaité, le coût fixe de ces investissements se répartit sur un petit nombre de véhicules et le profit unitaire fond. Selon Volkswagen, la part croissante des véhicules électriques dilue la marge du groupe.
Le responsable n'est pas la demande de véhicules électriques elle-même, mais le rythme de croissance de cette demande, qui reste en deçà du rythme des investissements. Au premier trimestre 2026, les livraisons 100% électriques du groupe avaient reculé de 8%. Autrement dit, l'entreprise continue de 2026 à investir dans la capacité commercialisée et la gamme de modèles à hauteur de 11-12% du chiffre d'affaires, alors que la demande censée remplir cette capacité n'est pas encore au rendez-vous. L'attente de flux de trésorerie net annuel a néanmoins été maintenue ; ce qui signifie, pour l'entreprise, qu'il existe une différence entre rentabilité et génération de liquidités.
Livraisons et Chine : l'autre moitié de l'équation
Attribuer la pression sur la rentabilité uniquement à l'électrification serait une lecture incomplète. Le 3. trimestre, en recul de 14,3%, ont produit l'un des pires résultats d'un constructeur automobile ; le facteur principal étant le rétrécissement du marché chinois. Là-bas, l'ancien ordre mondial a depuis longtemps changé. Oliver Blume, à la tête du groupe, a souligné qu'ils sont confrontés en Chine à plus de 150 concurrents et que toutes ces marques sont également arrivées en Europe. Des constructeurs comme BYD et Geely ont déjà investi le marché européen avec leurs bases de production en Hongrie et en Espagne.
Autrefois, un modèle de groupe sortant d'Allemagne vivait quasiment le même destin sur tous les marchés du monde ; désormais, chaque part perdue en Chine revient par les usines européennes des mêmes concurrents. Il s'agit d'un changement structurel qui rend la pression sur les marges durable, et c'est précisément pourquoi Volkswagen défend avec tant d'insistance ses objectifs de coûts.
Objectif de réduction des coûts : quelle profondeur, quel réalisme ?
Le plan annoncé en février 2026 prévoyait une réduction des coûts de 20% dans toutes les marques du groupe d'ici fin 2028. Depuis, la situation n'a cessé de se dégrader : en 2025, une baisse du bénéfice de plus de 50% a été rapportée, et à la mi-septembre, après un poste exceptionnel de 10 milliards d'euros (dépréciation de Porsche incluse), l'entreprise a abaissé son attente de marge opérationnelle 2026 à 1% ; l'objectif précédent se situait entre 4 et 5,5%. Dans le même temps, la prévision de chiffre d'affaires a également été revue à la baisse ; il est prévu que le chiffre d'affaires 2026 pourrait se clore avec une baisse allant jusqu'à 3%. Les tarifs douaniers et la Chine ont été cités comme les principales causes de cette pression.
Le dosage de la restructuration fait également débat. La tentative de Blume de porter de 50 000 à 100 000 les licenciements précédemment décidés et de proposer un risque de fermeture pour quatre usines allemandes après 2030 n'a pas obtenu l'approbation complète du conseil de surveillance ; les décisions devraient être clarifiées avant la fin de l'année. Côté capacités, il est prévu de réduire la capacité de production mondiale de 1 million de véhicules par an et d'abaisser l'objectif de production à 9 millions d'unités par an. L'abandon de la production de véhicules électriques dans une usine aux États-Unis a eu un impact non pas de 500 milliards d'euros, mais de 500 millions d'euros ; autrement dit, les marche arrière ont aussi leur facture.
Le message en provenance du comité d'entreprise va dans le même sens : Les coupes ne suffisent pas à elles seules, le vrai travail consiste à progresser dans le développement des technologies et des produits. Parmi les analystes de marché aussi, deux voix s'expriment. Les uns soulignent que les résultats opérationnels commencent à se stabiliser malgré un contexte difficile et mettent en avant un fort flux de trésorerie disponible. Les autres estiment que la direction a cherché à adresser un message plus dur à la main-d'œuvre tout en rassurant les investisseurs, un exercice d'équilibre quasi impossible. Le débat sur qui a raison se clarifiera avec les décisions de fin d'année.
La gamme se simplifie : Moins de modèles, moins d'options
À l'autre bout de la compression des marges se trouve la stratégie produit. Le Groupe Volkswagen vise à réduire sa gamme de modèles jusqu'à 50 % et à diminuer la complexité des options jusqu'à 75 % d'ici 2030. Cela signifie l'abandon de fait du principe consistant à proposer un modèle dans chaque segment, qui constituait le cœur de la stratégie de croissance des groupes depuis des décennies. La complexité est une machine à coûts invisible dans l'automobile : Moins de variantes signifie moins de combinaisons d'équipements, des temps de montage plus courts et une chaîne d'approvisionnement plus prévisible. La simplification de la gamme est une mesure qui libère directement de la trésorerie pour financer les investissements dans les véhicules électriques.
Un déséquilibre de longue date
Le tableau actuel n'est pas coupé d'hier. du 3 e trimestre 2024, les bénéfices du groupe avaient déjà chuté de 41,7 %, et le principal facteur incriminé à l'époque était la réticence des consommateurs envers les véhicules électriques. Deux ans plus tard, la même question se pose sur la table avec des chiffres bien plus durs : Ne pas investir dans le véhicule électrique, c'est perdre l'avenir ; investir, c'est éroder la marge d'aujourd'hui. Les résultats trimestriels de Volkswagen sont la preuve la plus claire que ce dilemme est au centre du débat. Le groupe n'a pas renoncé à ses objectifs de véhicule électrique ; mais il est désormais officiellement admis que le chemin vers ces objectifs ne peut être parcouru de manière rentable sans coupes ni simplification.
Conclusion : La facture du récit de croissance
Sur l'ampleur de la perte du 3. e trimestre, des éléments ponctuels comme la dépréciation de Porsche ont joué ; mais au cœur de la perte et de la pression sur les marges se trouvent le fait que les volumes de véhicules électriques ne couvrent pas l'investissement et la perte de parts de marché durable en Chine. La réponse de Volkswagen repose sur trois piliers : un objectif de réduction des coûts de 20 %, une baisse de capacité d'un million de véhicules par an et une simplification de la gamme allant jusqu'à 50 %. Si ces trois piliers se complètent, la croissance du véhicule électrique pourra retrouver une trajectoire favorable à la rentabilité. Dans le cas contraire, la restructuration qui attend le plus grand employeur de l'industrie automobile européenne pourrait être encore plus profonde que les estimations actuelles. Les décisions concernant l'avenir devraient être annoncées avant la fin de l'année ; ce jour-là marquera un tournant dans cette histoire.
Sources
- Volkswagen Group: Nine-month results underline urgent need for action
- VW loss widens in Q3, raising restructuring stakes
- VOLKSWAGEN (VOW.PR) Q3 FY2026 earnings call transcript
- Volkswagen slashes 2026 profit outlook to 1% on Porsche
- Les livraisons de Volkswagen au T3 2026 chutent de 14% en raison de la faiblesse du marché chinois
- Volkswagen vise une réduction de la production européenne alors que ses profits reculent
- Le Groupe VW va réduire sa gamme de 50% d'ici 2030
- Volkswagen prévoit de réduire ses coûts de 20% d'ici fin 2028
- Volkswagen fait face à une baisse de profit de 42% au T3