W Volkswagen wzrost sprzedaży EV hamuje rentowność
Ponad dziesięć lat największej kwartalnej straty stanęło u drzwi na stole Volkswagen - dyskutowana jest rachunek za strategię pojazdów elektrycznych. Wyniki za trzeci kwartał, ogłoszone 29 października 2026 roku, które firma przedstawiła kwartał, ogłoszone 29 października 2026 roku, pokazały nie tylko zły okres, ale także tę trudną równowagę, w której elektryfikacja musi pogodzić się z rentownością. Zarząd oficjalnie ostrzegł właśnie w tym równaniu, że wzrost sprzedaży pojazdów elektrycznych ściska marże zysku. Jak głęboka jest ta presja i czy cel cięcia kosztów naprawdę rozwiąże ten problem?
Obraz 3. kwartału: Przychody spadały, a strata rosła
Wyniki Grupy Volkswagen za okres lipiec-wrzesień są wstrząsające nawet dla kogoś, kto od lat obserwuje świat motoryzacji. W kwartale firma ogłosiła 5,9 miliarda euro straty operacyjnej; to największa strata kwartalna zarejestrowana od ponad dziesięciu lat. Strata netto wyniosła około 5,8 miliarda euro. W tym samym okresie przychód kwartalny spadł o 6% do 75,3 miliarda euro.
Nie ma jednej przyczyny straty. Najcięższą pozycją jest zaksięgowany spadek wartości marki Porsche; następnie recesja na rynku chińskim i koszty restrukturyzacji. Innymi słowy, część straty oznacza, że wcześniejsze inwestycje znalazły odzwierciedlenie w księgowości; ale pozostała część daje wyraźny przekaz o stanie rzeczy.
Obraz dziewięciu miesięcy mierzy skalę kryzysu wyraźniej. W pierwszych dziewięciu miesiącach 2026 roku przychód grupy spadł o 2% do 233,4 miliarda euro, a zysk operacyjny wyniósł zaledwie 0,1 miliarda euro. Oznacza to, że niemal cały zysk wypracowany przez grupę przez dziewięć miesięcy został starty przez pozycje specjalne i koszty restrukturyzacji. Zarząd mimo to używał uspokajającego języka, wskazując na silne przepływy pieniężne i obniżki kosztów; jednak na tym samym spotkaniu wyrażono otwarte ostrzeżenie, że udział pojazdów elektrycznych rozwadnia marżę, rynek chiński się kurczy, a pozycje specjalne stają się cięższe.
Najważniejsze punkty
- Strata operacyjna w 3. kwartale wyniosła 5,9 miliarda euro; największa strata kwartalna od ponad dekady
- Przychód kwartalny spadł o 6% do 75,3 miliarda euro
- Oczekiwana marża operacyjna na 2026 rok została obniżona we wrześniu do 1%; wcześniejszy cel wynosił 4-5,5%
- Globalne dostawy w 3. kwartale spadły o 14,3%; słabość Chin okazała się decydująca
- Gamta modeli zostanie uproszczona o do 50% do 2030 roku
Dlaczego pojazdy elektryczne ściskają marżę zysku?
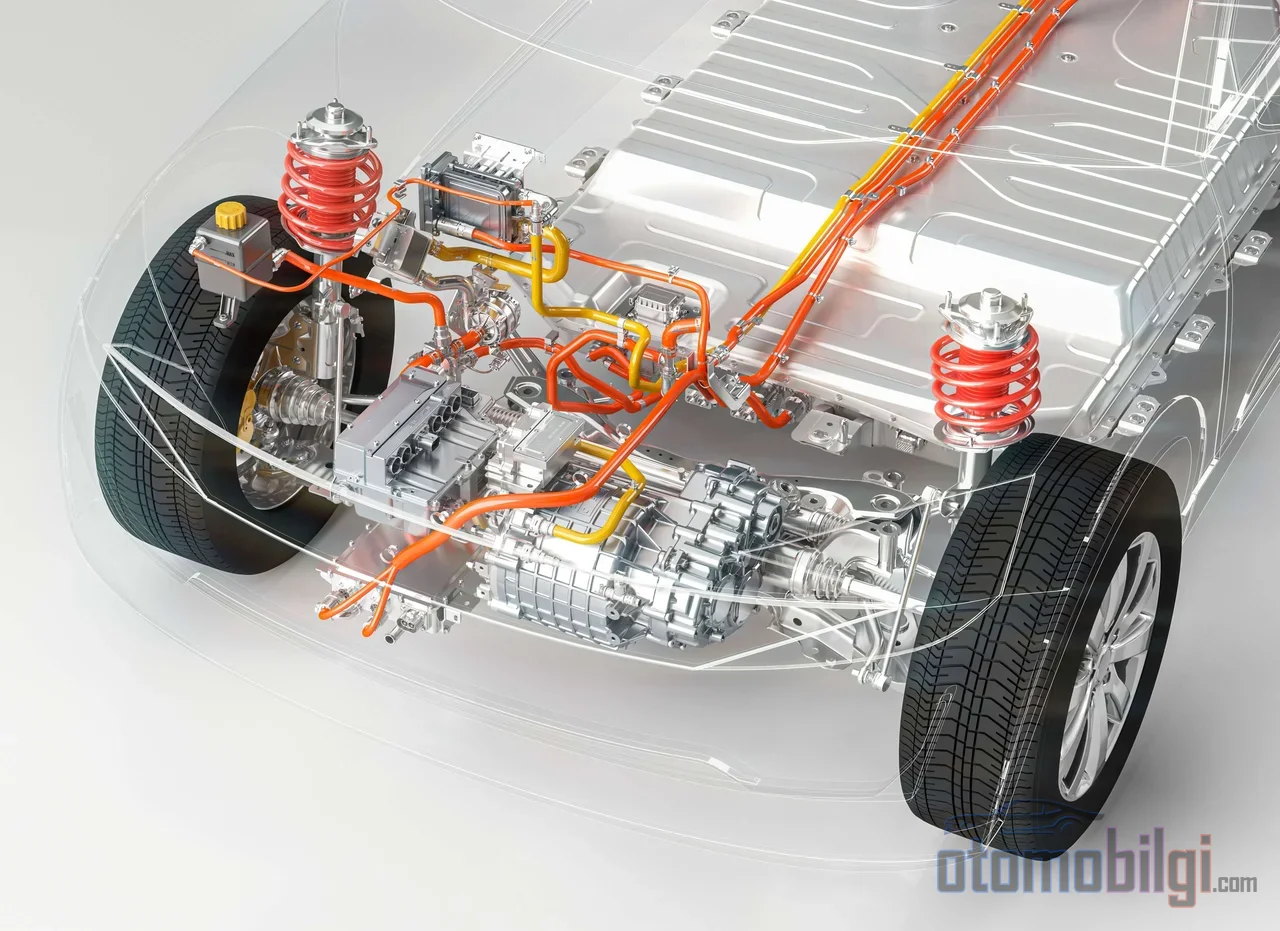
Istotą ostrzeżenia zarządu jest oficjalne potwierdzenie faktu, który od dawna szepta się w tej branży: sprzedaż pojazdów elektrycznych na rynkach zachodnich przynosi mniejsze zyski niż pojazdów spalinowych. Dostawy baterii, dedykowane platformy produkcyjne, ekosystem ładowania i inwestycje w oprogramowanie nowej generacji wymagają poważnego kapitału. Gdy wolumen sprzedaży nie osiąga pożądanego poziomu, koszty stałe tych inwestycji rozkładają się na niewielką liczbę pojazdów, a zysk jednostkowy topnieje. Jak ujmuje Volkswagen, rosnący udział pojazdów elektrycznych rozcieńcza marżę grupy.
Odpowiedzialna za to nie jest sama popyt na pojazdy elektryczne, lecz fakt, że tempo wzrostu popytu pozostaje w tyle za tempem inwestycji. W pierwszym kwartale 2026 roku całkowicie elektryczne dostawy grupy spadły o 8%. Oznacza to, że firma wciąż inwestuje w 2026 roku w marketingowaną zdolność produkcyjną i gamę modeli kwotę równą 11–12% przychodów, podczas gdy popyt, który miałby tę zdolność wypełnić, na razie nie nadąża. Oczekiwanie rocznego przepływu pieniężnego netto zostało jednak utrzymane; co oznacza, że dla firmy różnica między rentownością a generowaniem gotówki jest istotna.
Dostawy i Chiny: druga połowa equation...
Przypisywanie presji na rentowność wyłącznie elektryfikacji byłoby niepełnym odczytaniem. Globalne dostawy grupy w 3. kwartale, ze spadkiem o 14,3%, przyniosły jeden z najgorszych wyników producenta samochodów; głównym czynnikiem stojącym za tym jest kurczenie się rynku chińskiego. Tam stary porządek w klasie globalnej dawno się zmienił. Szef grupy Oliver Blume podkreślił, że w Chinach konkurują z ponad 150 rywalami i że wszystkie te marki dotarły już również do Europy. Producenci tacy jak BYD i Geely wkroczyli już na rynek europejski, dysponując bazami produkcyjnymi na Węgrzech i w Hiszpanii.
Kiedyś model grupy wyjeżdżający z Niemiec niemal everywhere dzielił los na każdym rynku świata; teraz każdy utracony udział w Chinach wraca wraz z fabrykami tych samych rywali w Europie. To strukturalna zmiana, która utrwala presję na marże - i właśnie dlatego Volkswagen tak uporczywie broni swoich celów kosztowych.
Cel cięcia kosztów: jak głęboko, jak realistycznie?
Plan, który pojawił się w lutym 2026 roku, przewidywał obniżenie kosztów o 20% we wszystkich markach grupy do końca 2028 roku. Od tego czasu sytuacja stawała się coraz cięższa: w 2025 roku odnotowano spadek zysku o ponad 50%, a w połowie września firma, po pozycji specjalnej o wartości 10 miliardów euro (w tym odpis wartości Porsche), obniżyła oczekiwanie marży operacyjnej na 2026 rok do 1%; poprzedni cel mieścił się w przedziale 4–5,5%. Jednocześnie obniżono prognozę przychodów; przewidywano, że w 2026 roku przychody mogą zamknąć się spadkiem nawet o 3%. Za główne przyczyny presji wskazano cła i Chiny.
Dyskusji podlega również dawka restrukturyzacji. Próba Blume'a podniesienia wcześniej ustalonej liczby 50 000 zwolnień do 100 000 oraz sugestia ryzyka zamknięcia czterech niemieckich fabryk po 2030 roku nie uzyskały pełnej zgody rady nadzorczej; oczekuje się, że decyzje zostaną wyjaśnione przed końcem roku. Po stronie zdolności produkcyjnych planuje się zmniejszenie globalnej zdolności produkcyjnej o 1 milion pojazdów rocznie oraz obniżenie celu produkcyjnego do rocznej ilości 9 milionów sztuk. Odłożenie produkcji pojazdów elektrycznych w jednej z fabryk w USA miało skutek nie 500 miliardów, lecz 500 milionów euro; czyli także cofnięte kroki mają swój rachunek.
Przekaz ze strony rady zakładowej idzie w tym samym kierunku: Samo cięcia to za mało - właściwa praca to postęp w rozwoju technologii i produktów. Wśród analityków rynkowych też słychać dwa głosy. Jedni wskazują, że wyniki operacyjne mimo trudnego tła zaczynają się stabilizować i że firma generuje silny wolny przepływ gotówki. Inni uważają, że zarząd uspokajając inwestorów próbował przekazać ostrzejsze przesłanie pracownikom, co jest równowagą niemal niemożliwą do utrzymania. Spór o to, kto ma rację, rozstrzygnie się wraz z decyzjami na koniec roku.
Paleta modelowa się upraszcza: Mniej modeli, mniej opcji
Drugim końcem ścisku marż jest strategia produktowa. Grupa Volkswagen do 2030 roku zamierza zmniejszyć gamę modeli nawet o 50% i zredukować złożoność opcji nawet o 75%. To faktyczne porzucenie podejścia "jeden model w każdym segmencie", które przez dziesięciolecia stanowiło rdzeń strategii wzrostu grup. Złożoność to w motoryzacji niewidzialna maszyna kosztów: Mniej wariantów oznacza mniej kombinacji wyposażenia, krótszy czas montażu i bardziej przewidywalny łańcuch dostaw. Uproszczenie gamy to posunięcie, które bezpośrednio uwalnia gotówkę potrzebną do sfinansowania inwestycji w pojazdy elektryczne.
Trwające od dawna rozchwianie
Dzisiejszy obraz nie wyrasta z niczego. 3. kwartału 2024 roku kwartale 2024 roku zyski grupy już spadły o 41,7%, a za główny winowajcę uznano wówczas niechęć konsumentów do pojazdów elektrycznych. Dwa lata później to samo pytanie stoi na stole, tylko z dużo ostrzejszymi liczbami: Jeśli nie inwestować w pojazdy elektryczne - traci się przyszłość; jeśli inwestować - eroduje się dzisiejsza marża. Kwartalne wyniki Volkswagena to najjaśniejszy dowód, że właśnie ten dylemat znajduje się w centrum. Grupa nie porzuciła celów dotyczących pojazdów elektrycznych; ale oficjalnie przyjęto już do wiadomości, że drogi do tych celów nie da się przejść rentownie bez cięć i uproszczeń.
Wniosek: Rachunek za opowieść o wzroście
Na wielkość straty w 3. kwartale wpływ miały jednorazowe pozycje, takie jak dewaluacja wartości Porsche; ale kręgosłupem straty i presji na marżę jest to, że wolumen pojazdów elektrycznych nie pokrywa inwestycji oraz trwała utrata udziałów w Chinach. Odpowiedź Volkswagena stoi na trzech filarach: cel obniżenia kosztów o 20%, redukcja mocy produkcyjnych o 1 milion samochodów rocznie i uproszczenie gamy modeli nawet o 50%. Jeśli te trzy filary będą się wzajemnie uzupełniać, wzrost sprzedaży pojazdów elektrycznych może wrócić na ścieżkę przyjazną rentowności. Jeśli nie - restrukturyzacja, która czeka największego pracodawcę europejskiego przemysłu motoryzacyjnego, może okazać się głębsza niż dzisiejsze prognozy. Spodziewa się, że decyzje o przyszłości zostaną ogłoszone przed końcem roku; tego dnia ta historia osiągnie swój punkt zwrotny.
Źródła
- Volkswagen Group: Nine-month results underline urgent need for action
- VW loss widens in Q3, raising restructuring stakes
- VOLKSWAGEN (VOW.PR) Q3 FY2026 earnings call transcript
- Volkswagen slashes 2026 profit outlook to 1% on Porsche
- Dostawy Volkswagena w Q3 2026 spadły o 14% z powodu słabości w Chinach
- Volkswagen planuje cięcia produkcji w Europie w związku ze spadkiem zysków
- Grupa VW zredukuje gamę modeli o 50% do 2030 roku
- Volkswagen planuje obniżyć koszty o 20% do końca 2028 roku
- Volkswagen zmaga się ze spadkiem zysku o 42% w trzecim kwartale