特斯拉在中国销量下降66%, 市场份额降至0.8%
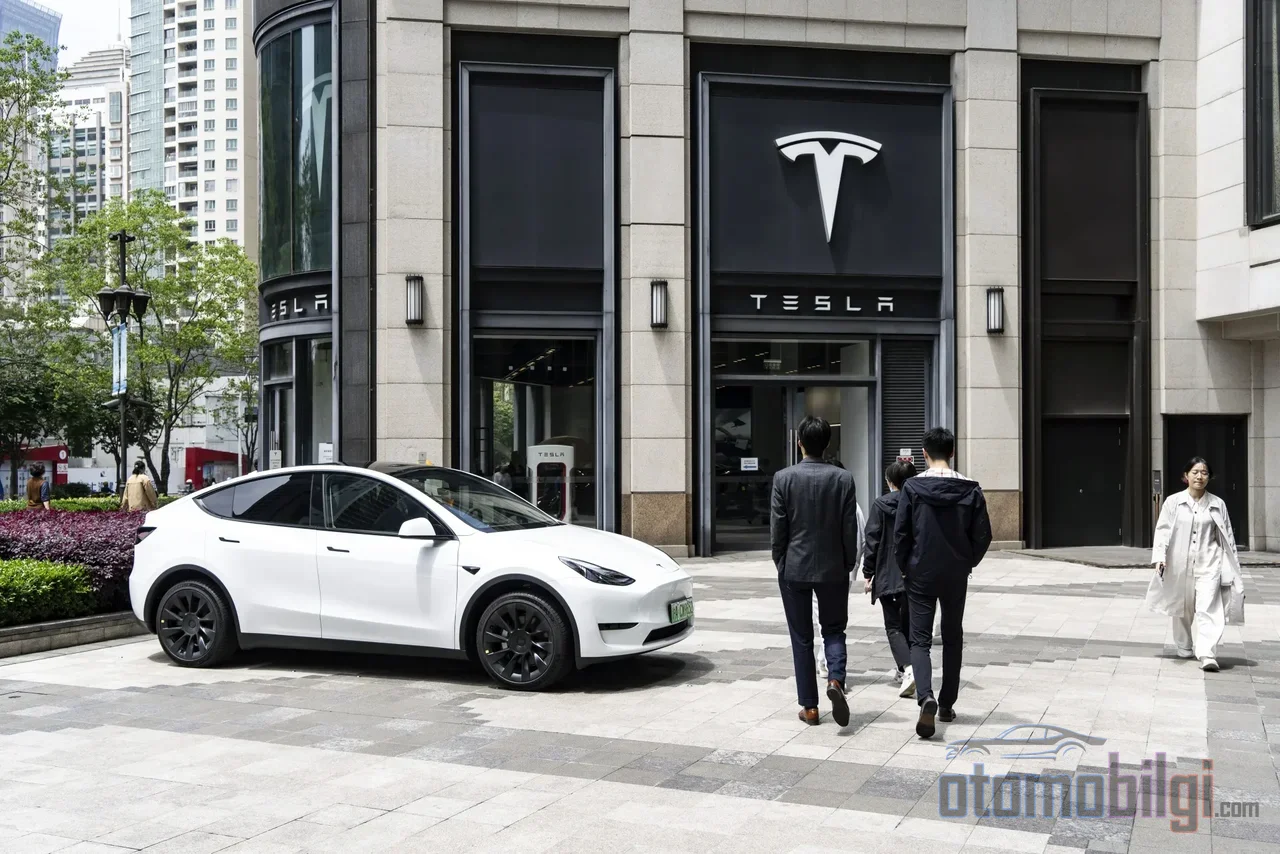
2026年10月,特斯拉在中国国内市场的销量跌至四年来最低水平: 8,817辆. 那么,这一暴跌仅仅是季度周期的影响,还是更深层次的需求与竞争问题的先兆?
公司位于中国的工厂10月生产并销售了67,829辆汽车,同比增长10.3%. 然而,这一增长完全来自出口. 在59,012辆汽车销往海外的同时,仅有8,817辆交付给了中国买家. 这一数字较去年10月下降66.1%,较9月下降86.4%. 这是特斯拉自2022年7月以来首次月销量跌破10,000辆大关.
数字表面与深层之间的这种剪刀差,标志着Tesla的中国之旅进入了新阶段. 上海工厂正日益转变为出口基地,而这一转变的代价,就是在全球竞争最激烈的电动汽车市场上不断萎缩的市场份额.
要点速览
- 2026年10月国内市场销量: 8,817辆,同比下降66.1%
- 总产量中有59,012辆出口; 出口占比达87%,创历史新高
- NEV市场份额降至0.80%; 为2022年4月以来的最低水平
- 1-10月出口量达到420,984辆,超过国内市场销量
- 11-12月的回升将表明下滑是时机性还是结构性问题
国内市场销量为何下滑如此严重?
评估Tesla在2026年10月的国内市场表现时,需要将两项不同的指标分开来看: 总产量和国内市场交付量. 公司10月继续生产了67,829辆汽车,这一数字比去年10月高出10.3%. 然而,这一增长并非来自对中国客户的销售.
真正的国内市场销量停留在8,817辆. 其中包括7,807辆Model Y和1,010辆Model 3. 9月份,特斯拉曾向中国市场交付64,837辆汽车. 10月的下滑相当于环比萎缩86.4%. 单月近乎三分之一的萎缩,规模之大无法用巧合来解释.
特斯拉在中国市场的份额也直接反映了这一下滑. 公司在NEV(新能源汽车)零售中的份额降至0.80%; 一年前这一比例为2.03%,9月则为5.98%. 其在纯电动汽车(BEV)类别中的份额也回落至1.15%. 这两项比例均为2022年4月以来的最低水平.
季度周期之说是否足以解释?
Tesla已知的销售模式是,在每个季度初优先安排出口订单,而将国内市场交付留到季度末. 9月份密集的促销活动也在一定程度上提前释放了部分需求. 这一解释在很大程度上说明了10月为何弱于9月.
但问题在于: 是周期性波动,还是结构性下滑? 观察2026年各季度的第一个月,这一点将很有启发意义:
- 2026年1月: 国内市场销量18,485辆
- 2026年4月: 国内市场销量25,956辆
- 2026年7月: 国内市场销量27,249辆
- 2026年10月: 国内市场销量8,817辆
10月的销量甚至不足此前全年最低季度首月的一半. 从四年周期的视角来看,趋势更为惊人: Tesla历年10月的谷底销量分别为:2024年40,485辆、2025年26,006辆、2026年8,817辆. 季节性周期可以解释10月弱于9月的原因,但无法解释10月销量仅为去年三分之一的现实.
大盘走低之际,Tesla为何跌得更狠?
10月份中国乘用车市场整体同比萎缩约25%至27%,零售销量下滑至约164.3万辆的水平. NEV(新能源汽车)细分市场也出现了10%至13.7%的下滑(初步数据与最终统计之间略有差异). 然而,市场整体的这一收缩,尚不足以解释Tesla高达66%的暴跌.
政策变化的影响
市场整体放缓的背后,是两项重要的政策变化. 中国自2026年1月1日起将NEV购置税减免额度减半,上限设定为15,000元. 此外,以旧换新(trade-in)补贴也在逐步取消. 这两项变化掀起了一股影响所有厂商的大风.
但这股逆风对Tesla的冲击远比其他厂商更为猛烈. 在市场收缩约10%的同时Tesla却下滑66%,这表明问题不仅仅源于宏观环境. 竞争力的流失,是这一局面中更重要的组成部分.
竞争对手的交付数据表
同月竞争对手的表现,进一步说明了Tesla的下滑必须从竞争角度来解释:
- 小米: 交付量超过50,000辆,创下2026年单月新高; 前10个月累计销售约336,000辆
- 零跑(Leapmotor): 交付106,127辆,同比增长51%; 连续四个月突破100,000辆大关
- 比亚迪(BYD): 含出口在内总交付490,168辆,创年度最佳月度成绩(仅计NEV销量则为441,706辆)
面对中国制造商快速的车型迭代周期和激进的定价策略,Tesla多年来基本未变的Model 3和Model Y阵容在留住需求方面日益吃力. 这已成为该公司在中国最根本的结构性问题.
出口增长意味着什么?
Tesla 10月出口59,012辆,同比增长66.27%,环比9月增长93.30%. 出口占总销量的比例达到87%,创下纪录(此前纪录为2022年10月的76.01%). 出口量略低于7月创下的66,330辆纪录,是登记记录中第二高的月度水平.
在1月至10月期间,这一剪刀差进一步扩大. 国内市场销量下滑15%,降至389,905辆; 这是至少四年来最疲弱的前10个月累计销量. 与此相对,出口增长101.28%,达到420,984辆. 随着10月的到来,累计出口首次超过了国内市场销量;而在去年,国内市场销量还是出口的两倍多.
按年份来看,1月至10月国内市场销量的趋势也呈现出单边萎缩: 2023年为462,355辆,2024年达到500,688辆的峰值,2025年为458,710辆,2026年为389,905辆. 相比2024年的峰值,减少了约110,000辆.
增值税退税削减与出口前置
这一出口跃升的背后还有一个财政日历因素. 中国财政部和国家税务总局宣布,自2027年4月1日起,新能源汽车的增值税出口退税率将从13%降至9%; 具体税率将按照报关日期确定. 这无疑是一个明确的信号,鼓励制造商赶在最后期限前集中出口.
特斯拉10月59,012辆的出口量正契合这一情景. 该公司在10月独占了中国乘用车新能源汽车出口的10.1%(同期比亚迪以164,679辆占据28.3%的份额). 但出口阀门并非没有限制: 运输成本和海外市场的折扣可能会压缩利润率. 从2027年4月起,这一阀门在财务上将变得更加昂贵.
Tesla的应对与金融举措
Tesla依赖这样的说法:10月的下滑应归因于三个月周期的第一个月. 但数据显示,这一解释并不能说明全部问题; 与今年其他季度的首月相比,差距实在太大.
该公司也在市场端采取行动: 10月30日,特斯拉在中国宣布了新的融资方案. 选定车型的Model 3和Model Y版本,5年期免息贷款的最低首付降至39,900元(约5,940美元); 这大约是此前水平的一半. 该方案适用于10月30日至11月30日期间订购的车辆. 此外,上海工厂的本地零部件使用率已提升至98%; 这在成本方面创造了一个灵活空间.
然而,像降低首付这类激励措施,并不能解决产品阵容老化的问题. 市场份额跌至0.8%,表明单靠定价是不够的.
11月和12月: 真正的考验
去年年末的季度末反弹十分惊人: 特斯拉在2025年11月达到73,145辆,2025年12月达到93,843辆的国内市场销量. 如果今年11月和12月出现类似的跃升,那么10月的低谷在很大程度上可以被解读为时机问题.
但如果销量接近不了这些水平,情况就不同了. 那就意味着特斯拉在世界上最大的电动汽车市场正面临结构性问题. 而到那时,出口阀门在2027年4月也将变得更加昂贵; 随着公司继续在中国生产,利润率上的压力将会加大.
简短的答案是: 2026年10月8,817辆的国内市场销量,不仅仅是季度周期的问题; 当与市场份额跌至0.8%、1-10月国内市场总量下滑至389,905辆以及出口超过国内销量这些情况结合起来看时,应将其解读为一块掩盖Tesla在中国市场需求和竞争问题的出口遮羞布.
未来八周将明确:四年来的低谷究竟是暂时的日历效应,还是持续下滑的开端. 在汽车行业的历史上,这种剪刀差通常指向一个事实: 生产仍在继续,但市场已不再是原来的市场.