Faraday Future、ロボティクス事業をFFRとして分社化
このページを共有する
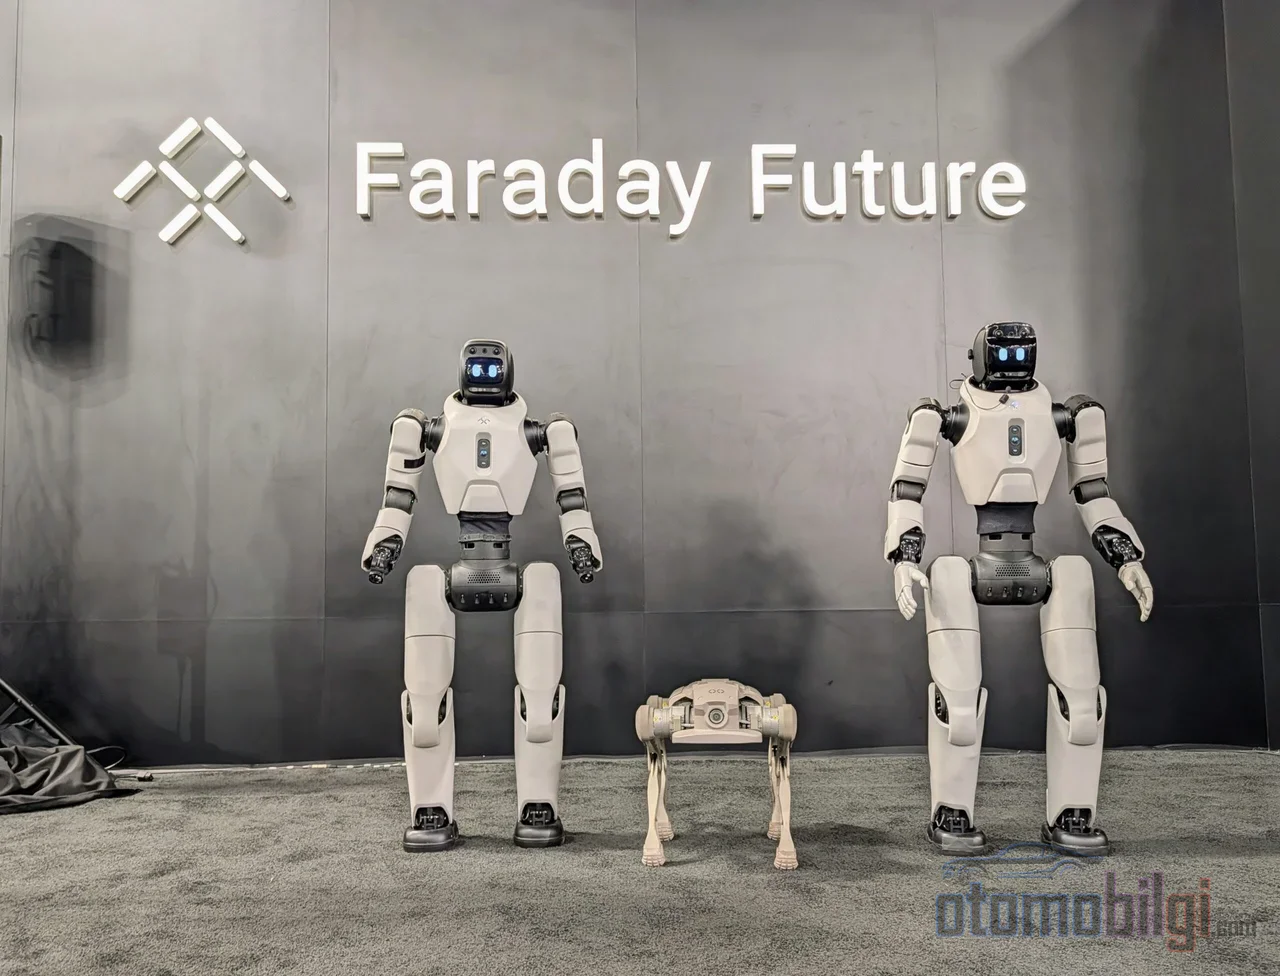
NasdaqでFFAI銘柄として知られるFaraday Futureのロボティクス事業が、ついに単独の存在として歩み始めました. ヒューマノイドおよびバイオニックロボットの研究を担うFF EAI Robotics Ecosystem Inc.は、本日ニューヨークのNasdaq MarketSiteで行われた上場式典により、独立した上場企業として姿を現しました. ティッカーシンボルFFRでの取引が開始されました. では、このスピンオフは一体何を変えるのでしょうか.誰がどれだけの株式を保有し続けるのか、そして投資家の目にFFRは本当に何を映しているのでしょうか.
Nasdaqに上場したFFR: 本日午前に実施された上場
FF EAI Robotics Ecosystem Inc.は、上場式典を本日10月26日、Nasdaq TowerのNew York MarketSiteビルで執り行いました. このイベントは単なる象徴的なベルセレモニーではありません. 同社は同日に初のInvestor Dayイベントも開催し、経営陣は通年ガイダンスとともに戦略を投資家に説明しました. 同社は、イベントのハイライト動画を現地時間16時30分に公式サイトで公開する予定です.
注目ポイント
- ロボティクス事業は約2億ドルの評価額でFFRに移管されました; 取引は完全に株式交換で行われました.
- FFRはFFAI株主に1株あたり2.246ドルを交付します. これは、10月12日の終値に対して約50%のプレミアムに相当します.
- FFAIは、クロージング後にFFRの約65.7%を保有し、支配的株主であり続けます.
- 経営陣の目標は: 2030年までに累計収益19億8000万ドル、年間6万台のロボット出荷です.
数か月に及ぶプロセスの年表: 発表から式典まで
この状況は一夜にして生まれたものではありません. Faraday Futureは9月29日、ロボティクス事業をNasdaq上場の企業に移管する意向を発表しました. 10月1日、両社は投資家から頻繁に寄せられる質問に対する共同回答を公表しました. 10月12日に最終合意書が署名され、この動きは2日後に公表されました. そのわずか1日後の10月15日、両社はFF NovaとFF Nova Miniの製品を発表しました. 10月20日には、上場式典とInvestor Dayの詳細が共有されました. つまり本日の式典は、約1か月にわたって入念に構築された一連の流れの最後の環なのです.
取引の仕組みはどのように構築されたのか? 評価額、プレミアム、株式配分
取引は完全に株式交換を通じて構築されました. Faraday Futureのロボティック資産および事業は約2億ドルの評価額でFFRに譲渡され、FFRの完全希薄化ベースの価値は約6,000万ドルと定められました. FFRはFFAI株主に1株あたり2.246ドルベースで株式を交付します. この価格は、10月12日の終値1.50ドルと比べて約50%、10月13日の終値1.45ドルと比べて約55%のプレミアムを意味します. 過去の自動車ニュースを追ってきた人なら、この種の「株式交換」でのプレミアム率は多くの場合、形式的なものにとどまることを知っています. しかし今回は、プレミアムがロボティクス事業を親会社の車両事業よりも高く評価することを狙った仕組みの一部となっています.
クロージングは10月末までに完了する見込みとされており、会社が発表した公式声明では10月23日の完了が直接確認されたわけではないが; 本日の上場により、プロセスが事実上完了したことが分かる. ファイナンスに関する詳細もある: FFRは、市場価格で、ディスカウントやワラントなしで、最大1,000万ドルの初回ラウンドのPIPEファイナンスを提供した. PIPE投資家は、6ヶ月間、または再販登録が有効になるまで自分の株式を処分できない. クロージング後の株式配分(完全希釈化・換算ベース)は以下のようになっている:
| 株主グループ | 持株比率(約) | 備考 |
|---|---|---|
| Faraday Future (FFAI) | 65.7% | 支配株主 |
| FFR経営陣および従業員 | 18.2% | 新株は18ヶ月間ロックアップ |
| その他のFFR株主 | 10.7% | 自由流通約1,300万株 |
| PIPE投資家 | 5.5% | 最大1,000万ドルのラウンド |
本取引は、両社の独立した取締役で構成される特別委員会によって承認された; FFRの委員会の独立財務アドバイザーはフェアネス・オピニオン(公正意見書)を提出した. この種の取り決めは、親会社と関連当事者間の取引において少数株主を保護するための標準的な慣行である; しかし長年の観察によれば、フェアネス・オピニオン・ファイルの存在だけですべての疑問が解消されるわけではない.
FFRは1ヶ月前、どんな会社だったのか? AIxCryptoからロボティクスへ
詳細を見ていくと、興味深い層が現れる: 本日ロボティクス企業として上場されたFFRは、2026年9月30日までAIxCrypto Holdings Inc. の名称で、AIXCのティッカーシンボルで取引されていた. デジタル資産特化のシェル企業から、ヒューマノイドロボットを所有するEmbodied AI企業へと変貌したこの構図は、近年のよく知られたパターンだ. 同社は、名称とシンボルを変更することで、ロボティクス事業の上場に備える手段へと姿を変えた. 公式の投資家向け広報では、この名称およびシンボルの変更が明確に発表された. この経歴は、もちろんリスク・ファイルの一部でもある: FFR自身の開示では、デジタル資産戦略からロボティクスへの移行に伴うリスクが別途列挙されている.
FF Novaの発売とともに到来した製品戦略
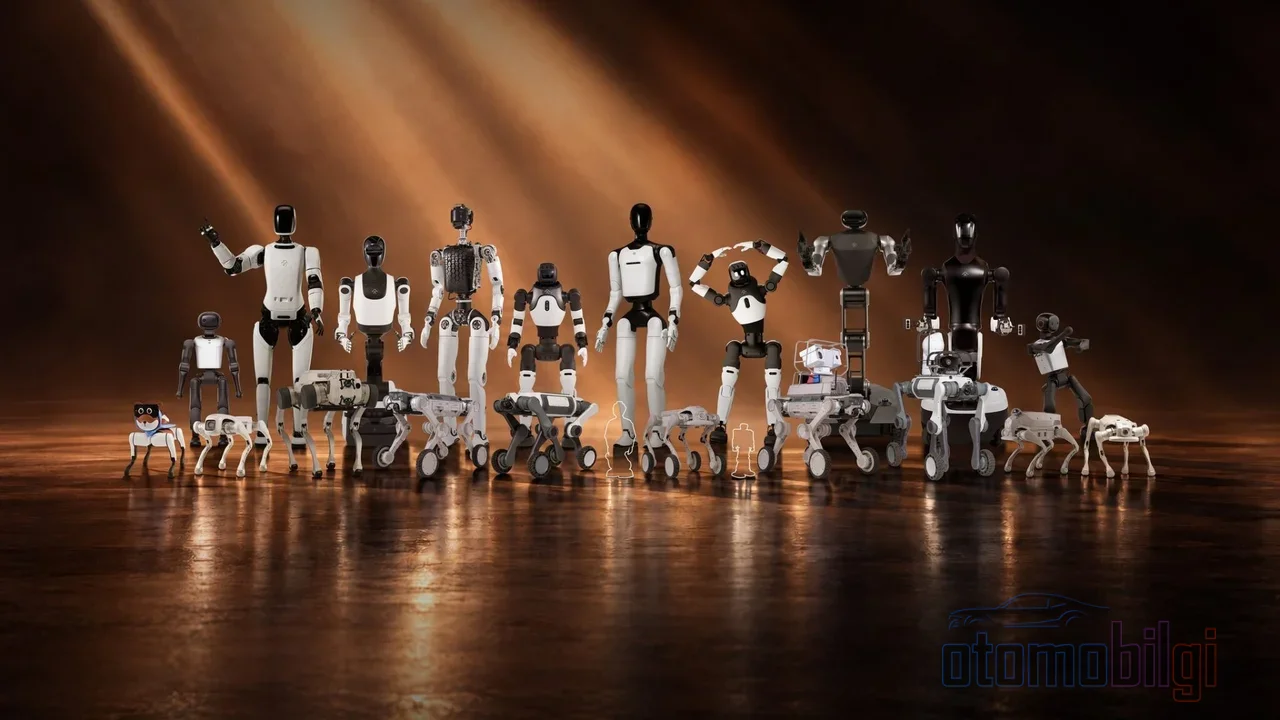
上場は、空っぽのシェルではなく、具体的な製品の主張を基に構築された. 10月15日に発表されたFF Novaは、米国で2,500ドルを下回る初のエントリーレベルEAIヒューマノイドロボットとして位置づけられた; 本体価格は2,490ドル、開発者パッケージ(Developer Skills Package)の価格は390ドル. 弟分のFF Nova Miniは、基本的なPhysical AIトレーニング用に299ドル、カリキュラム付きは499ドルで販売されている. 発売に合わせて、同社のFF EAI Robot World 2.0カタログは、11モデル、7シリーズ、3つのロボットフォームにわたる20以上のEAIデバイスを網羅している; さらにトレーニングプログラムおよび開発者コミュニティの取り組みも開始された.
この製品群は、「ひとつの脳、多彩なフォーム、多彩な能力」と要約される同社の哲学の具体的な形だ. EAI Brainと開発者プラットフォーム、EAIデバイス、業界向け生産性ソリューション、そしてEAIデータファクトリーからなる4層エコシステムと、ロボット共有を基盤とするRoboShareサービスは、FFRがソフトウェアとデータ収益から高マージンを生み出すという計画の礎です.
経営陣の数字: 2030年の目標はどれほど説得力があるのか?
FFRの5カ年事業計画は意欲的です: 2030年までに累計収益19億8000万ドル、年間約6万台の出荷、そして54%の粗利益率. それに対して2026年の予測は、同じ計画のほとんど皮肉な底値と言えます: 収益約700万ドル、約2000台、粗利益率10%. 収益の道のりは、2026年上半期の114万ドルから2027年の4520万ドルへ、そして2030年時点で累計19億8000万ドルへと続きます. 四半期ベースで黒字となる営業キャッシュフローの目標は、2028年第3四半期に設定されています.
バリュエーションに関して経営陣は、2027年の先物株価売上高倍率が約4.4倍であり、業界の競合他社と比較しても比較的保守的な水準にとどまっていると主張しています. ここには重要なニュアンスがあります: これらの予測はFFAIの経営陣によって作成されたものであり、FFRはそれらを独自に検証しておらず、 ガイダンスとしても採用していません. この業界を30年以上見守ってきた者として言わせてください: スピンオフ前に提示される成長シナリオが現実になる確率は、プレゼンルームのグラフの急峻さに反比例します. 読者の皆さんには、これらの数字を約束ではなくシナリオとして読むことをお勧めします.
分離はFaraday Futureの車両事業に何をもたらすのか?
この取引は、単にロボティクス事業を切り出すだけではありません; 親会社のアイデンティティそのものを再定義しています. FFAIは、ロボティクス事業の譲渡後、EAI車両製造からRobotaxi Sharing NetworkおよびAI VisiCabinテクノロジーの運営へと移行し、RoboShareを通じてより軽資産の共有モビリティモデルを構築することを目指しています. 同社の理由付けもシンプルです: FFRの現在のバリュエーションにロボティクス事業が十分に反映されていないこと、企業構造の簡素化が必要であること、そして親会社の資本ニーズを削減すること. FFAIは、クローズ後もFFRの過半数かつ支配的株主としてロボティクス事業の価値向上に引き続き参画し、FFRの財務諸表を連結する見込みです.
投資家はどのリスクを真剣に受け止めるべきか?
その一方で、リスクのファイルは軽くありません. FFAIの開示では、ロボティクス製品における単一の中国系OEMへの依存、中国からの輸入ロボット製品に課されうる禁止の可能性、および関税の不確実性が際立っています; さらに同社の提出書類には、going-concern、つまり事業継続への疑念が記載されていると伝えられています. FFR側には、限られた資金、少数の顧客への依存、初期段階のRoboShare、そして支配的株主が同時に取引相手であることによる利益相反のリスクが挙げられています. 要するに、FFRは今日投機的な熱狂をもって迎えられましたが、売買の決定を下す人々は、これらのラベルの裏にある実態をしっかりと見たいはずです.
結論: FFRとは実際には何の株式なのか?
要約すると、FFRとは、Faraday Futureのヒューマノイドおよびバイオニック・ロボティクス事業が約2億ドルの評価額で移管され、FFAIが65.7%の支配的株主として残り、米国市場でヒューマノイドロボット分野に特化した最初の上場企業の一つとなった組織のことです. 機関投資家によるロボティクスへのエクスポージャー需要に応えること、ロボティクス事業への直接的な資本調達ルートを開くこと、そして親会社をシンプルにすることが、この取引の公表された理由である. 製品面では、2,490ドルのFF Novaがエントリーポイントとなる. 一方、財務面の20億3,000万ドルという2030年の目標は、経営陣による独立検証されていないシナリオである. 以前の所見を一言添えて締めくくろう: 自動車メーカーがロボティクス事業を株式市場にスピンオフしても、その事業自体が成功するわけではない. FFRの物語は、出荷、売上、キャッシュフローの数字によって初めて書かれるものだ. 今日開かれた幕は、物語の最初の1ページにすぎなかった.