Faraday Future将机器人业务分拆为FFR
分享此页面
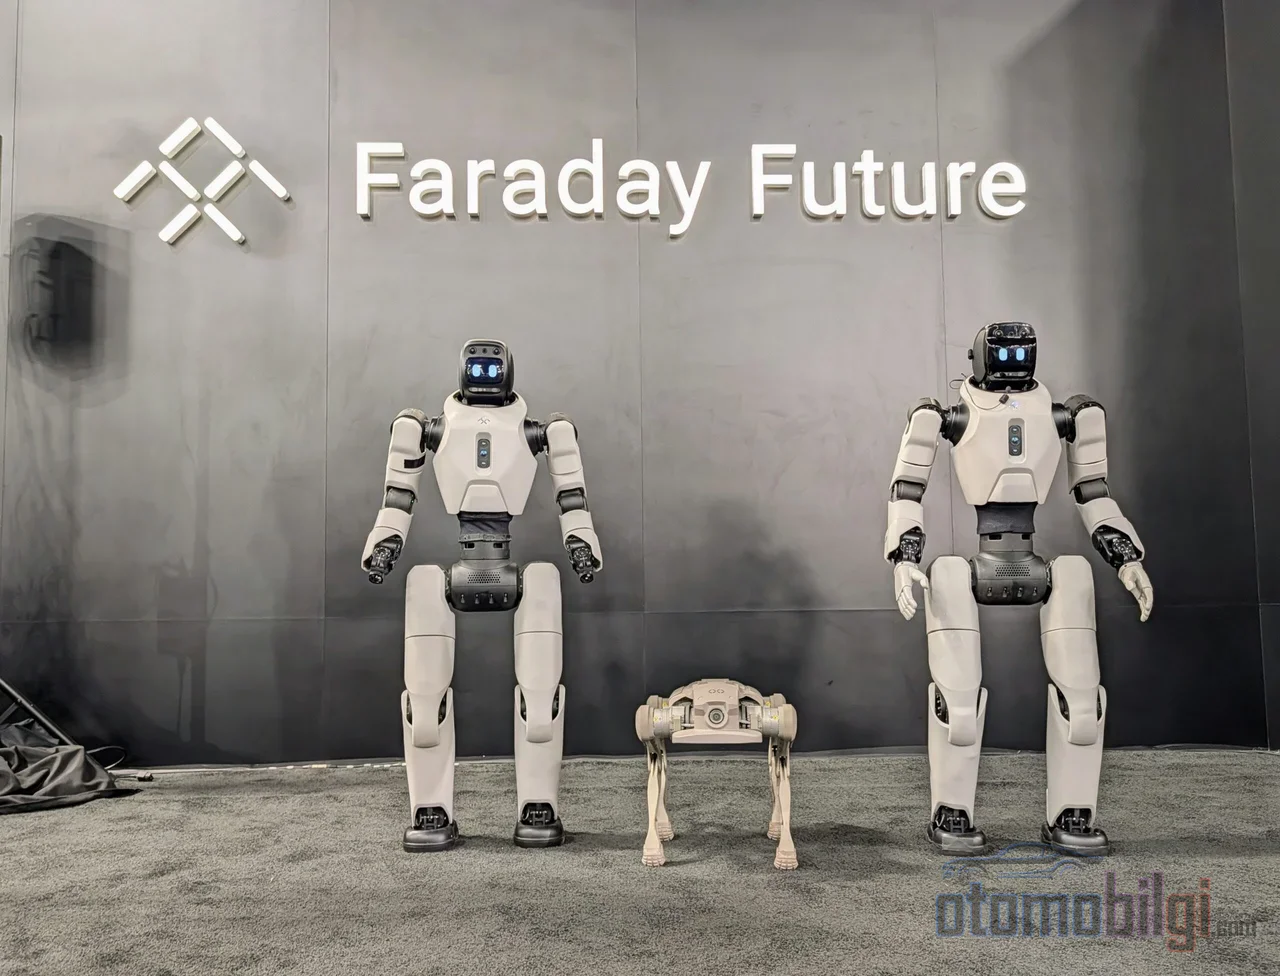
在纳斯达克以FFAI股票闻名的Faraday Future,其机器人业务如今已是一张独立的入场券. 承载该公司人形机器人与仿生机器人业务的FF EAI Robotics Ecosystem Inc.于今日在纽约纳斯达克MarketSite举行的上市仪式上以独立上市公司身份登台; FFR代码正式开始交易. 那么这次分拆究竟改变了什么,各方还各持有多少股份,在投资者眼中FFR到底代表着什么?
FFR登陆纳斯达克: 今日完成的上市
FF EAI Robotics Ecosystem Inc.于今日,即10月26日,在纳斯达克大厦位于纽约的MarketSite大楼举行了上市仪式. 这场活动不只是一次象征性的敲钟仪式; 公司同日还举办了首场投资者日活动 (Investor Day), 管理层向投资者阐述了公司战略并发布了全年业绩指引. 公司计划于当地时间16:30在其官方网站上发布活动摘要视频.
亮点一览
- 机器人业务以约2亿美元的估值被转让给FFR; 交易完全以股票形式完成.
- FFR将向FFAI股东每股支付2.246美元; 相对于10月12日的收盘价,这约相当于50%的溢价.
- 交易完成后,FFAI将持有FFR约65.7%的股份,保持控股股东地位.
- 管理层的目标: 到2030年实现19.8亿美元的累计收入, 每年交付6万台机器人.
数月历程时间线: 从公告到仪式
这一局面并非一夜形成. Faraday Future于9月29日宣布了将其机器人业务分拆为在纳斯达克交易实体的意向. 10月1日,双方就投资者经常提出的问题发布了联合回应; 10月12日签署了最终协议,两天后对外公布了这一举措. 仅隔一天,10月15日,两家公司发布了FF Nova和FF Nova Mini产品. 10月20日,上市仪式和投资者日的细节被公布. 也就是说,今天的仪式大约是一个月来精心设计的流程的最后一环.
交易结构是如何搭建的? 估值、溢价与股份分配
交易完全通过股票形式构建. Faraday Future的机器人资产与业务以约2亿美元的估值注入FFR, FFR完全摊薄后的估值则定为约6000万美元. FFR将按每股2.246美元向FFAI股东发行股份; 相比10月12日1.50美元的收盘价,这约有50%的溢价;相比10月13日1.45美元的收盘价,则约有55%的溢价. 关注汽车行业旧闻的读者都知道, 在这种"换股"转让中, 溢价率往往只是走过场; 但在这里,溢价是整体设计的一部分,目的是让机器人业务的估值高于母公司的汽车业务.
交割原定于10月底之前完成, 不过在公司发布的官方声明中, 并未直接确认10月23日这一完成日期; 从今天的上市来看, 该流程实际上已经完成. 融资方面还有如下细节: FFR提供了首笔最多1000万美元的PIPE融资, 按市场价格, 无折扣、无认股权证. PIPE投资者在六个月内或转售登记生效之前, 不得出售其所持股份. 交割后的股权分配 (完全稀释、转换后的基准) 如下所示:
| 股东集团 | 股份 (约) | 备注 |
|---|---|---|
| Faraday Future (FFAI) | 65.7% | 控股股东 |
| FFR管理层和员工 | 18.2% | 新股份锁定18个月 |
| FFR其他股东 | 10.7% | 自由流通约1300万股 |
| PIPE投资者 | 5.5% | 最多1000万美元的融资轮 |
该交易由两家公司各自独立董事组成的特别委员会批准; FFR委员会的独立财务顾问出具了公允性意见书 (fairness opinion). 此类安排是保护小股东利益、规范母公司与关联方之间交易的标准做法; 但据我多年的观察, 公平意见文件的存在并不能消除所有疑问.
FFR一个月前是一家什么样的公司? 从AIxCrypto到机器人
深入细节后浮现出一个有趣的层次: 今天以机器人公司身份上市的FFR, 直到2026年9月30日之前一直以AIxCrypto Holdings Inc. 的名称、AIXC的代码进行交易. 从一个专注于数字资产的空壳, 转变为拥有人形机器人的具身AI (Embodied AI) 公司——这是近年来熟悉的套路. 该公司通过更名和更换股票代码, 转型为一家为机器人业务上市做准备的载体. 官方投资者关系简报中已明确宣布了这一名称和代码变更. 这段历史当然也是风险档案的一部分: FFR在其自己的声明中单独列出了从数字资产战略转向机器人所带来的风险.
FF Nova发布带来的产品战略
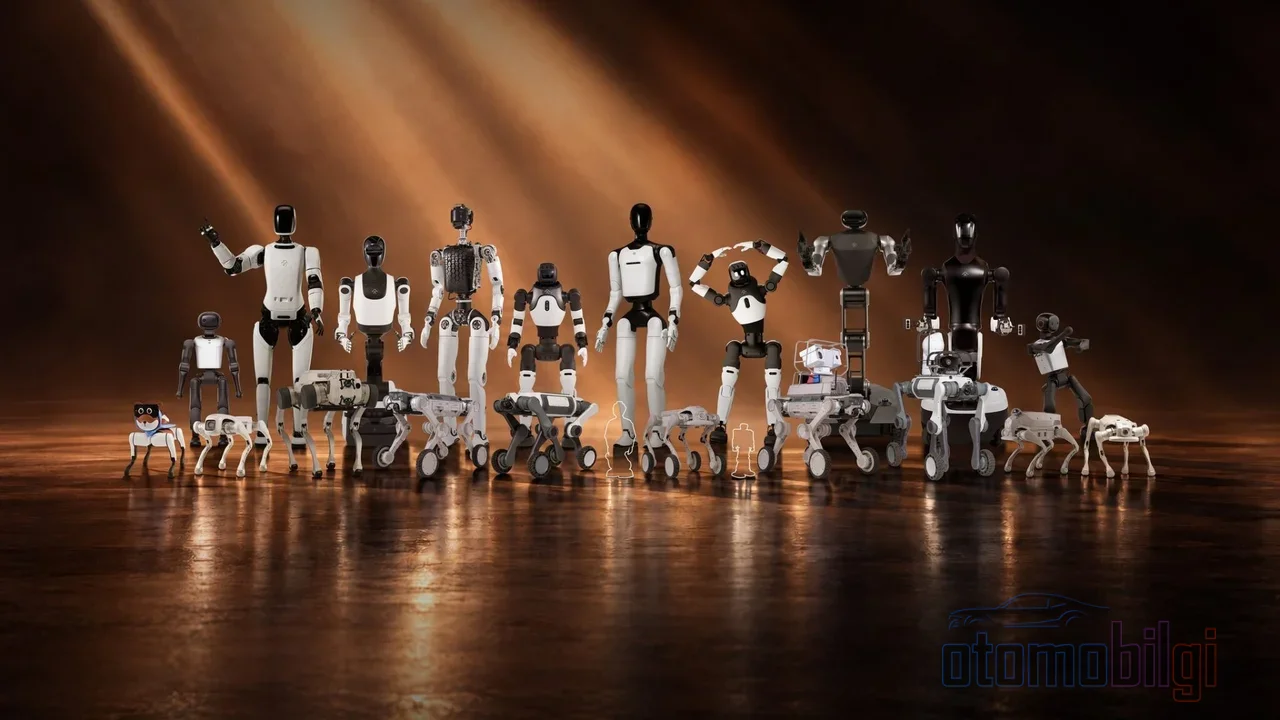
此次上市并非借助空壳公司, 而是建立在具体的产品主张之上. 10月15日发布的FF Nova被定位为美国市场上价格首次跌破2500美元的入门级EAI人形机器人; 该设备价格为2490美元, 开发者包 (Developer Skills Package) 的价格为390美元. 其"小兄弟" FF Nova Mini, 基础Physical AI训练版售价299美元, 课程版售价499美元. 随发布一起, 公司的FF EAI Robot World 2.0目录涵盖11个型号、7个系列和3种机器人形态的20多款EAI设备; 此外还启动了培训计划和开发者社区建设工作.
这一产品阵容是该公司"一个大脑, 多种形态, 多种能力"这一理念的具体体现. 由EAI大脑与开发者平台、EAI设备、行业效率解决方案以及EAI数据工厂构成的四层生态系统,加上基于机器人共享的RoboShare服务,是FFR从软件和数据收入中获取高利润计划的基础构件.
管理层的数字: 2030年目标有多大说服力?
FFR的五年经营计划雄心勃勃: 到2030年实现19.8亿美元的累计收入,年出货量约60,000台,以及54%的毛利率. 与之相对,2026年的预测几乎是同一计划的讽刺性谷底: 收入约700万美元,出货量约2,000台,毛利率10%. 收入之路从2026年上半年的114万美元,延伸到2027年的4,520万美元,再到截至2030年累计19.8亿美元. 单季度经营性现金流转正的目标则定在2028年第三季度.
在估值方面, 管理层辩称, 2027年远期市销率约为4.4倍, 相较行业竞争对手仍属相对保守. 这里有一个重要的细节: 这些预测由FFAI管理层编制, FFR并未对其进行独立核实; 也没有将其采纳为业绩指引. 作为一个关注这个行业三十多年的人,我想说: 分拆前展示的增长蓝图最终兑现的比例, 与发布会现场图表的陡峭程度成反比. 读者最好把这些数字当作情景假设,而非承诺来阅读.
分拆对Faraday Future的汽车业务意味着什么?
这笔交易不仅仅是把机器人业务打包剥离; 它还重新定义了母公司的身份. FFAI计划在剥离机器人业务后,从EAI整车制造转向Robotaxi Sharing Network和AI VisiCabin技术运营,并通过RoboShare建立一种更轻资产的共享出行模式. 公司的理由也很简单: FFR目前的估值未能充分体现机器人业务、需要简化公司架构, 以及降低母公司的资金需求. 交割完成后,FFAI作为FFR的多数股权和控股股东,将继续参与机器人业务的价值增值,并预期将FFR的财务报表并入合并范围.
投资者应当认真对待哪些风险?
另一边,风险清单并不轻. FFAI的披露中,机器人产品对单一中国本土OEM的依赖、中国进口机器人产品可能遭遇禁令的可能性以及关税不确定性尤为突出; 据披露, 公司文件中还包含持续经营 (going-concern) 存疑的提示. FFR自身方面,则列出了现金有限、依赖少数客户、RoboShare尚处早期阶段,以及控股股东同时是交易对手方所带来的利益冲突等风险. 简而言之,FFR今天受到了散户般的热情追捧,但真正要做出买卖决策的人,一定会想看清这些标签背后的完整图景.
结论: FFR 究竟是什么股票?
概括来说, FFR是一个架构: Faraday Future的人形和仿生机器人业务以约2亿美元的估值被转让其中, FFAI以65.7%的持股保持控股股东地位, 且该公司作为美国市场上最早专注于人形机器人领域的企业之一完成上市. 交易的既定理由包括:满足机构投资者对机器人业务敞口的需求,为机器人业务打开直接融资通道,并简化母公司架构. 产品层面,售价 2,490 美元的 FF Nova 是一个切入点; 财务层面,2030 年 19.8 亿美元的目标则是管理层未经独立验证的情景设定. 最后以一个旧日的观察作为收尾: 汽车公司将机器人业务分拆上市,并不会让这项业务本身获得成功; FFR 的故事,只有凭借出货量、营收和现金流的数据才能书写. 今天拉开的大幕,只是这个故事的第一页.