Solid Power启动固态电池生产线
分享此页面
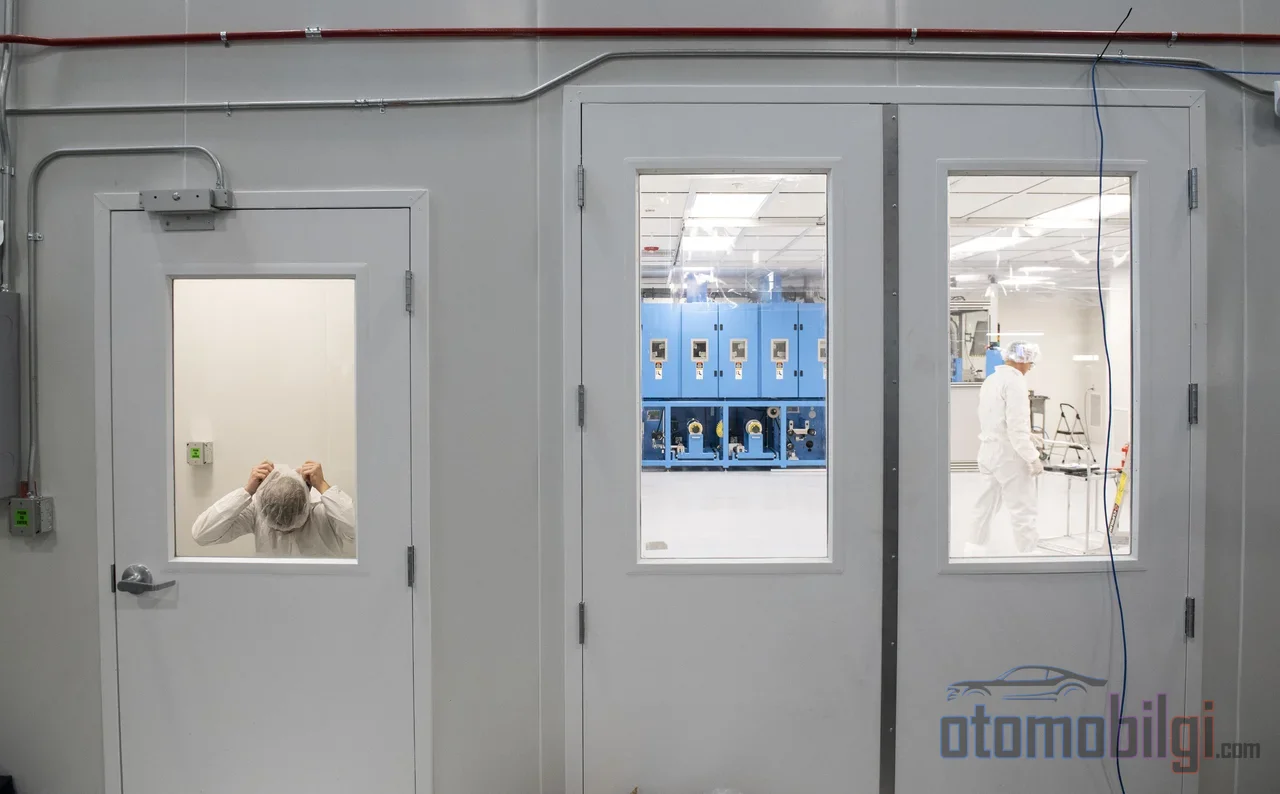
固态电池竞赛中,大多数目光都集中在正在建设完整电池工厂的公司上,而科罗拉多州的一家初创公司却从另一个切入点展开竞争: 电解质. Solid Power宣布,已开始在桑顿市的SP2工厂启用MOBIUS试点生产线,该产线将实现硫化物固态电解质的连续化生产,而非分批生产. 那么,从分批生产转向连续生产,为什么被视为这项技术商业化道路上的关键门槛?
MOBIUS启用: 公告说了什么?
根据10月26日发布的公告,MOBIUS产线的建设已基本完成,物料已开始投入产线. 公司已完成一次粉尘处理部分的现场验收测试; 目标是在本月底前完成所有验收测试. 设施验证和运营投产则按计划瞄准2026年第四季度.
现场验收测试是在投产前阶段验证设备是否符合规格运行的流程; Solid Power正与设备制造商并行进行这些测试. 也就是说,产线目前的状况并不是一块石头都已就位的设施,而是一套正在调试中的生产系统. 阅读时需要了解这一点.
公告背后的数字也很清晰. MOBIUS的设计目标是为SP2工厂每年增加45公吨的固态电解质产能. 预计调试完成后,该工厂总产能将达到每年约75公吨,即现有产量增长150%.
亮点
- 2026年10月26日: MOBIUS连续生产试点产线建设基本完成,启用流程已开始.
- 产能目标: 从每年30吨提升至75公吨,增长150%.
- 该项目获得美国能源部最高达5000万美元的联邦资金支持.
- 路线图: 2026年达到75吨, 2028年达到140吨; 在韩国实现500吨联合生产的目标也在商议之中.
- 与三星SDI、宝马和SK On的联合评估工作正在进行中.
连续生产为什么如此重要?
经历过这件事的人都很清楚一个事实: 在固态电池领域,实验室成功与工厂规模化之间的距离比想象的更长. 过去,一种材料能以克为单位生产就足够了; 而如今,汽车合作伙伴关心的问题是如何确保以吨为单位的产量保持一致性. MOBIUS的重要性正是在这里开始的.
SP2工厂此前一直采用现有的分批(batch)生产线运行; 每一轮生产都单独进行,每一批次都经过各自的质量控制. MOBIUS则为硫化物固态电解质引入了连续生产架构,据公司称,这是该领域的全球首创. 连续生产承诺提供比分批生产更严格的工艺控制和更一致的产出.
Solid Power的论点是: 商业化电解质供应所需的产量、一致性和成本目标,其基础在于转向连续生产. 我们在电动车市场多年来观察到的逻辑在这里同样适用; 无论技术多么令人期待,只要量产中的规模和成本问题没有谈妥,汽车制造商就不会坐到谈判桌前.
硫电解质在固态电池中的作用
固态电池的承诺,在于用固体材料取代液态电解质. 液态电解质是电池火灾的主要原因——热失控风险的主要推手; 它可能泄漏,也可能燃烧. 固态电解质在很大程度上消除了这一风险. 由此带来的是更安全、充电更快、续航更长的电动汽车. Solid Power指出,其技术具备四大优势:续航扩展、更长的电池寿命、更高的安全性和更低的成本.
为什么选择硫化物?
固态电解质的化学体系并非只有一种; 还有氧化物和聚合物等替代方案. 硫化物体系的突出优势在于其室温下的离子电导率. 学术界公认,这一纪录由硫化物体系所保持. 宽广的工作温度范围和相对较低的成本也是其优势之一. 此外,得益于柔软、可变形的结构,它们能在电极界面上实现良好接触; 而在固体材料中,最难解决的问题之一恰恰就是这种接触.
不过,局面并非一片乐观. 硫化物与现有集流体的化学稳定性问题仍在讨论中,行业内也有一派持不同意见: QuantumScape反对硫化物路线,认为硫化物并不能抑制枝晶的形成,而需要高温高压的外部系统还会增加重量和体积. 据报道,截至2026年,硫化物基全固态中试线的良率仍低于70%,实现商业成功需要更高的良率. 换言之,MOBIUS是一个门槛,但并非终点线.
产能路线图: 从30吨到140吨
MOBIUS本身并不是故事的全部; 2024年能源部公告中公布的路线图让整个图景更加清晰:
| 阶段 | 产能 | 生产类型 |
|---|---|---|
| 当前 | 30吨/年 | 批量生产 (SP2) |
| 2026年底 | 75吨/年 | 批量 + MOBIUS连续中试线 |
| 2028 | 140吨/年 | Colorado扩建 |
| 目标 (韩国) | 500吨 | 生产合资 (JV谈判) |
该项目通过能源部的MESC办公室,在《两党基础设施法》框架下获得了最高5000万美元的联邦资金支持; 这笔资助于2024年9月公布. 根据项目规划,Thornton工厂将雇用40名全职生产员工,建设阶段还将雇用多达100名工会建筑工人. 公司2026年现金投资指引为8500万至1亿美元; 截至2026年6月30日,总流动性为4.193亿美元,且无债务融资. 也就是说,可以说他们在财务上并没有为投产这条产线而感到紧张.
有别于竞争对手的模式: 卖的不是电池,而是电解质
Solid Power与竞争对手最根本的不同之处在于其商业模式. 公司并不计划成为一家全规模电池制造商; 而是将电解质出售给Tier 1电池制造商和汽车OEM厂商,并授权电池单元设计与生产工艺. 根据管理层2024年提供的估算,这种方式所需的资本约为建设一座全规模电池工厂的十分之一. 在能源部名单上,他们是唯一的材料供应商; 这一地位的商业价值,与技术在无需承担全规模生产风险的情况下实现普及的程度成正比.
汽车合作伙伴处于什么位置?
这家源自科罗拉多大学博尔德分校的初创公司,桌上已有与三星SDI和宝马签署的联合评估协议; 据称,在此框架下已实现电解质性能的改进. 与SK On开展的生产线安装协议已完成,相关里程碑款项也已到账; 双方正在就一项新的合作协议进行磋商. 最引人注目的动向则在韩国: 该公司曾于2026年5月宣布,正在韩国就商业规模的500公吨电解质生产进行合资谈判. MOBIUS的投入使用,是能在这类谈判中增强筹码的一种证明; 合作伙伴只有在真正看到产量和一致性得到保证后,才会加大承诺.
行业舞台: 谁在哪里,谁在何时?
应该说,Solid Power这一步并非凭空落子. 丰田与出光兴产于2026年2月推进了硫化物固态电解质的试生产; 出光兴产雄心勃勃,其试制工厂于2026年1月动工,计划2027年投产,年产能达数百吨. SK On开设了自己的固态试制工厂,但将商业化目标推迟到了2029年; 其与Factorial Energy在2026年7月结成的联盟,也显示出行业的整合趋势. 固态技术目前仍处于试点和商业化之前的评估阶段; 今天的每一步棋,都是在为未来十年供应链中的位置进行布局.
坦率地说,风险依然存在. 据公司自述,Solid Power仍处于研发阶段,且有过财务亏损记录; DOE资金的使用、合作关系的落地以及商业化时间表,都存在不确定性. MOBIUS的投入使用虽不能单独解决这些不确定性,但旨在针对其中最关键的一个问题——可扩展性——给出具体答案.
结论: 这一步将为量产目标带来什么?
MOBIUS的投入使用,为Solid Power同时做到了三件事. 其一,将产能从30吨提升到75吨,兑现了路线图中2026年的目标. 其二,这给了他们一个在现场层面证明硫化物电解质能够连续生产的机会; 公司称这是商业准备和长期价值创造的关键一步,CEO John Van Scoter关于该产线名称反映了工艺控制、可重复性和规模的评价正是这一论断的概括. 第三,Samsung SDI、BMW、SK On以及韩国500吨合资谈判正在谈判桌上增强公司的筹码.
固态电池何时能装上汽车,这个问题依然没有答案; 这个答案取决于良率、合作协议以及2028年Colorado 140吨的扩产计划. 但在10月26日有一点已经明朗: 这家以电解质供应模式运营的公司,在从试产规模走向量产的道路上打开了一扇实实在在的大门. 下一步预计是产线在第四季度达到满负荷运转,并签署首批商业供应合同.