夜間視界用熱カメラはなぜ普及しなかったのか?
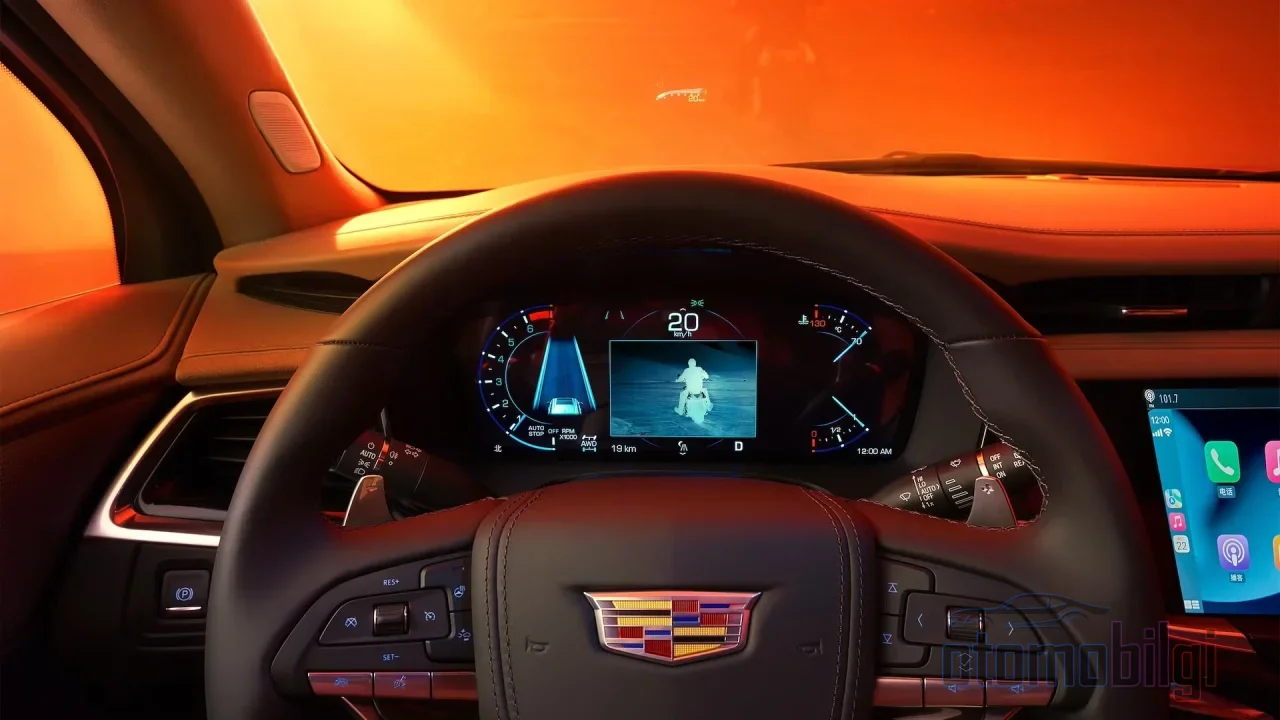
西暦2000年. あなたはキャデラック・ドゥビルの計器盤を見つめている.暗闇の中、ヘッドライトがまったく届かない距離を歩く人影が見える. サーマルカメラが、1,995ドルのオプションとして量産車に搭載されたのだ. そこから26年の歳月が流れた. さて、周りを見渡してみよう: 知り合いの車にナイトビジョンが搭載されているのは何台あるだろうか? おそらくゼロだ. 一方その同じ時期に、LEDヘッドライトはごく普通のハッチバックまで普及し、タッチスクリーンはあらゆる場所に広がった. ではなぜ、ナイトビジョン用サーマルカメラは依然として7シリーズやA6といった車のオプションリストにとどまり続けているのか? 答えは一つの要素ではない. コスト、ヘッドライトの驚くほど速い進化、輸出規制、キャリブレーションの費用、そして私たち消費者が何にお金を払う意思があるかという組み合わせなのである.
サーマルナイトビジョンはどうやって動いているのか?
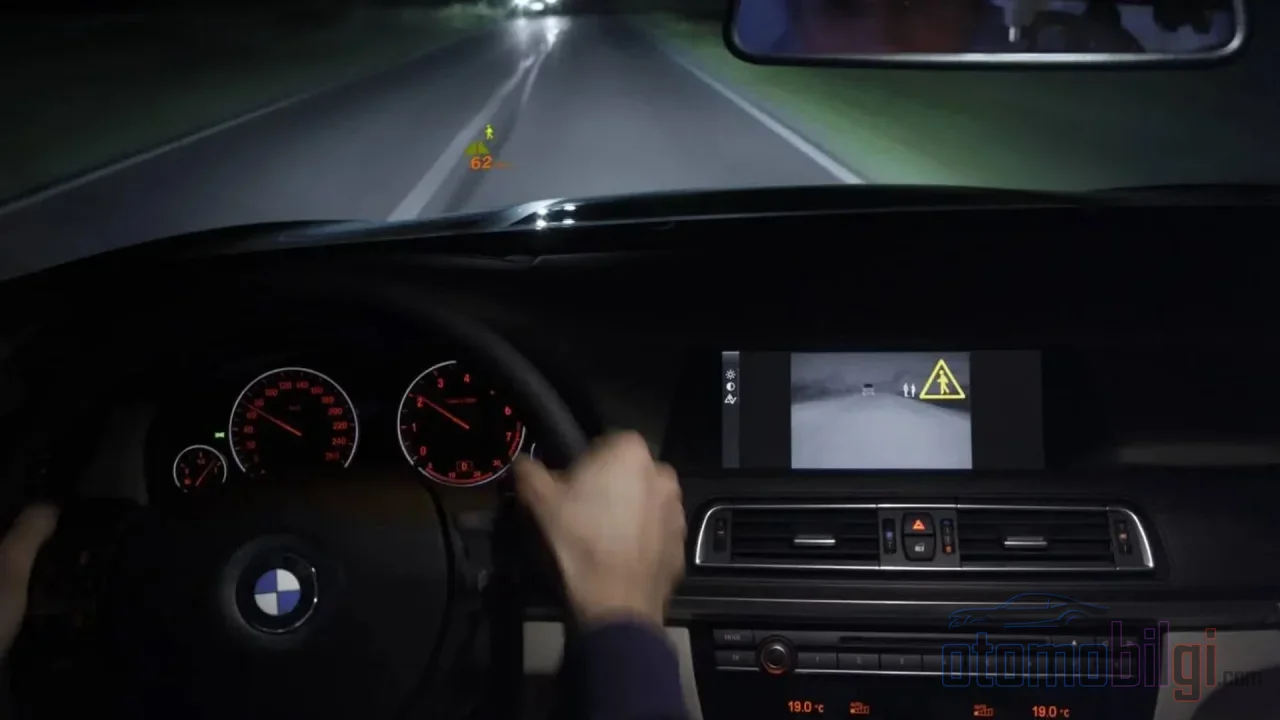
まずは仕組みの物理をはっきりさせておこう.このシステムがなぜ高価なのかを理解するには、その動作原理を知る必要がある. サーマルカメラは光を放射しない. 光を必要ともしない. 物体が放つ熱、つまり長波長赤外線(LWIR)帯域のエネルギーを捉えるのだ. 温血の歩行者や鹿は、冷たい路面や周囲の環境からはっきりと区別できる. したがって、暗闇の中でも、霧の中でも、対向車の眩しさがある状況でも、ヘッドライトの照射範囲をはるかに超えた先でも検出可能だ. BMWのFLIRベースのシステムは、人間を約300メートルの距離から認識できる. メルセデス・ベンツのナイトビューアシストプラスは、歩行者や野生動物を最大160メートルまで検出し、スポットライトで照らし出す.
ここでの重要なポイントはこうだ: この技術は軍事の世界から来ている. サーマル検知器は長年、戦車やヘリコプター、歩兵の装備だった. 自動車への適応とは、軍用グレードのセンサーを小型で安価かつ信頼性の高い民生用製品に変換する課題を意味した. この課題は26年間、完全には解決されていない.
ハイライト
ハイライト
- 初の量産ナイトビジョン: 2000年式キャデラック・ドゥビル、1,995米ドルのオプション
- BMWのサーマルシステムは人間を約300メートルの距離から検出
- 非冷却サーマルモジュールのコストは180-500米ドル. HUD統合はさらにコストを押し上げる
- ナイトビジョンオプションの価格は2,300-2,500米ドルの範囲で、ラグジュアリーセグメントに集中している
- 米国ではFMVSS No. 127により、2029年9月までに暗闇で作動する歩行者AEBが義務付けられる
なぜこれほど高価なのか: サーマルセンサーのコストの現実
サーマルカメラの心臓部は、赤外線検知器チップだ. 非冷却LWIRモジュールは、自動車メーカーに対して1モジュールあたり180-500ドルの範囲でコストがかかる. 冷却式システムは5,000ドルから始まり、軍事用途では500,000ドルに達することもあります. では、検知器の素のコストがこれほど安いのに、なぜ消費者は2,500ドルも支払うのか? センサーで作業は終わりではないからだ.
HUD、つまりフロントガラスに投影するディスプレイの統合には、別の光学コンバイナーと徹底したキャリブレーションが必要となる. サーマル光学系も、標準的なカメラレンズに比べて高価なのだ. さらに体積の問題も重なる: 640x480解像度の熱検出器は粗造コストこそはるかに低いものの、販売数量が少ないため価格が高止まりしている. Meridian Innovationのような企業は、CMOS互換の製造プロセスで100ドル以下のカメラコストを目指している; つまり業界は価格問題を認識しているものの、まだそこには至っていない.
輸出規制: 静かだが効果的な障壁
興味深いのは次の点だ: 熱カメラは単に高価な電子機器というだけでなく、戦略物資でもある. 9Hzを超えるリフレッシュレートを持つ熱コアはデュアルユース品目に分類され、ITAR/Wassenaar規制の下で輸出ライセンスを必要とする. アジアの大半の地域への出荷にはライセンス手続きが関わり; これがリードタイムを延ばし、コストを増大させる. つまり、2000年代に兵士たちが見た映像をあなたに見せるセンサーは、依然として官僚的な意味でその世界に結びついているのだ.
ヘッドライトがギャップを埋めた: マトリクスLEDの衝撃
熱カメラの唯一の利点は「ヘッドライトの向こうを見る」ことだけでなく、「見えるものすべてをドライバーに見せる」ことでもあった. だが照明技術の進歩は驚くほど速かった. マトリクスLEDヘッドライトは、前方カメラが車両や歩行者を検知した瞬間にマトリクス内の該当LEDを即座に減光することで、対向車を眩ませることなく常時ハイビームの使用を可能にする. つまりヘッドライトはもはや単に「光を当てる」のではなく、シーンを賢く照らしているのだ.
研究によれば、ハロゲンヘッドライトでは歩行者検知の時間がキセノンやLEDに比べて遅く、つまりLEDヘッドライトは夜間の安全に具体的な改善をもたらしている. 結論: 普通の買い手にとっては、「2,500ドルで熱カメラを買う」ことと「標準に近い価格で優れたマトリクスLEDヘッドライトを手に入れる」ことの間に、実際上大きな違いは残っていない. 熱システムが暗闇やグレアの条件下でヘッドライトに依存せず動作することは、依然として本当の利点ではある; しかし日常の運転では、ほとんどのドライバーはこの差額を払う気にならない.
故障とキャリブレーション: 隠れたコスト爆弾
ナイトビジョンシステムの所有コストは、価格タグでは終わらない. 現場のデータは恐ろしい: カメラ1台のスタティックキャリブレーションは250-600ドル、フロントレーダーとカメラの組み合わせのキャリブレーションは600ドルから始まる. ウインドウ交換の際でさえ再キャリブレーションが必要になることがあり、それを怠ると重大な安全リスクが生じる. IIHSの調査は、高級なカメラとレーダーの装備が修理を複雑にし、修理後のコストを増大させていることを示している.
歴史もこの点で教訓的だ. CadillacのRaytheon製初期システムでは、継続的な熱にさらされたチョッパーホイール膜が時間とともに亀裂を生じることがあった; 高価なシステムのメンテナンスリスクの最初の事例の一つである. 今日でも、冷却不要の検出器におけるMEMSシャッターの信頼性問題は、量産市場への普及を遅らせる要因の一つとされている.
消費者は何を求めているのか? 市場のセグメントの現実
市場の構造こそ、この物語の最も明確な証拠だ: ナイトビジョンシステムは依然として主に乗用車、それも乗用車セグメントの最上位層に集中しています. 乗用車は市場収益の約81.74%を占めており、搭載の大部分は工場出荷時の装備として行われています. このシステムは現在、BMW 7シリーズ、5シリーズ、X5、X6、Mercedes-Benz Sクラス周辺、そしてAudi A6やQ7といったモデルで、約2,300-2,500ドルのオプションとして存在しています. Magnaの2005年にBMW 7シリーズで始まったサーマルソリューションは、これまでに100万個以上のモジュールを出荷してきました. 累計では、路上の自動車用ナイトビジョンカメラの約98%がこのソリューションによるものです.
消費者サイドの状況も注目に値します. オーナーズフォーラムでナイトビジョンを求めるユーザーの主な動機は、一般に郊外の道路でのシカや大型動物の検知です. つまり、需要はあるものの狭く、 特定の地域と特定の使用シナリオでのみ強いのです. 車内赤外線映像に対するプライバシーへの懸念も、特にヨーロッパと北アメリカでの普及を遅らせている要因の一つです.
市場は成長しているが、常にラグジュアリーセグメントで
では、これは終焉の物語なのでしょうか? いいえ、むしろその逆です. 市場は成長しています. 2026年の市場規模予測は約37億-49億ドルの範囲にあり、 2030-2032年頃には70億-110億ドル規模への拡大が示唆されています. もちろん、これらの予測の範囲と手法はそれぞれ異なりますが、 いずれも同じ方向を指し示しています. LWIR技術は市場の約62.78%を占め、ナイトビジョンカメラはコンポーネントベースで54.72%を占めています. 北アメリカは収益の約41.20%を保持している一方、アジア太平洋地域が最も成長の速い地域です.
実際、市場はラグジュアリーな差別化要素から、広く採用される適合機能への転換傾向にあります. それを遅らせているのは、高い平均販売価格、輸出管理、プライバシーへの反対といった構造的制約です.
ゲームのルールは変わりつつあるのか?
2つの展開が状況を変える可能性があります. 第一はソフトウェアサイドです. GAC、NIO、BYDといったメーカーは、標準的なCMOSセンサーをAIで処理することによりサーマルに近い画像の取得を試みています. DeepthinkやVisionary.aiといった企業は、サーマルハードウェアなしで夜間映像のコントラストを高めるソリューションに取り組んでいますが、これらのアプローチはまだ検証段階にあります. ハードウェアサイドでは、Meridian Innovationが100ドル未満のCMOSベースのサーマルカメラを目指しています.
第二の、そしてより影響力の大きいのは規制です. アメリカではFMVSS No. 127により、2029年9月までに乗用車において暗所でも機能する歩行者自動緊急ブレーキ(PAEB)が義務付けられます. ヨーロッパ連合の一般安全規則も並行したスケジュールを設けています. 小規模メーカーには1年の猶予が与えられていますが、方向性は明確です. テストはこの点で多くのことを物語っています. サーマルフュージョン搭載のPAEBシステムがすべての夜間シナリオに合格する一方で、2024年モデルの3大メーカーの従来型カメラ-レーダーシステムは複数のテストで不合格となりました. Teledyne FLIRがCES 2026で発表した、ISO 26262準拠の車載認証済みTuraサーマルカメラも、まさにこのニーズのために位置づけられている. 同社はこれまでに100万台以上の車載認証済みサーマルセンサーを製造したと述べている. Lynredのウインドウガラスに統合され、歩行者検知距離140メートルのカメラや、Raytronの15社以上のメーカー、20以上のモデルに搭載されたカメラも、この方向の取り組みの一つだ.
結論: なぜ普及しなかったのか?
短く明確な答えはこうだ: ナイトビジョンサーマルカメラが普及しなかったのは、高価な軍用由来のセンサーを低コストで製造することがいまだに解決されておらず、マトリクスLEDヘッドライトが同じ安全問題の大部分をはるかに安価に解決し、キャリブレーションと修理のコストが所有コストを膨らませ、消費者がこの技術に支払う意欲が狭いシナリオ、多くの場合動物検知に限られていたからだ. システムは技術的には機能しており、暗闇では比類がない. しかし、優れたエンジニアリングが必ずしも優れたマーケティング経済性を意味するわけではない.
次の転換点は2029年: 暗闇で作動する歩行者緊急ブレーキが義務化されたとき、サーマルカメラは高級オプションから規制が求めるソリューションへと変わる可能性がある. それまでの間、サーマルナイトビジョンは、センサーコストが本当に100ドルの閾値を大きく下回るまで、ラグジュアリーセグメントの秘密兵器であり続けるだろう. しかも、危険なエリアで夜間運転をするなら、このオプションリストの中で最も理にかなった2,500ドルかもしれない.