Dlaczego termowizyjne kamery noktowizyjne nie rozpowszechniły się?
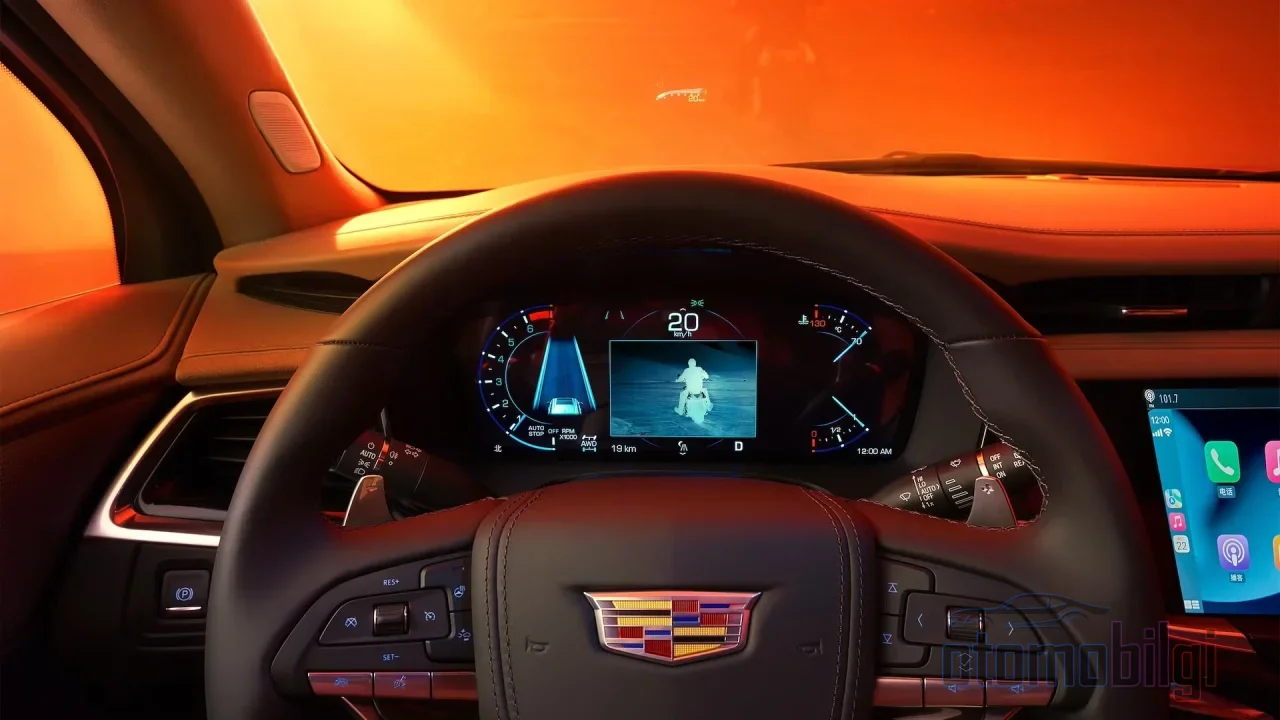
Rok 2000. Patrzysz na deskę rozdzielczą Cadillaca DeVille i w ciemności, w odległości, do której nie sięgają światła reflektorów, dostrzegasz sylwetkę idącego człowieka. Kamera termowizyjna, jako opcja w cenie 1.995 dolarów, trafia właśnie do seryjnie produkowanego samochodu. Minęło 26 lat. Teraz rozejrzyj się wokół: Ilu Twoich znajomych ma noktowizor w samochodzie? Prawdopodobnie zero. Tymczasem w tym samym okresie reflektory LED dotarły aż do zwykłych hatchbacków, a ekrany dotykowe rozpowszechniły się wszędzie. Dlaczego więc termowizyjne kamery noktowizji wciąż utknęły na listach opcji pojazdów takich jak Seria 7 czy A6? Odpowiedź to nie jedna rzecz; to kombinacja kosztów, zaskakująco szybkiego rozwoju reflektorów, przepisów eksportowych, rachunków za kalibrację oraz tego, na co my konsumenci jesteśmy gotowi wydać pieniądze.
Jak działa termalne widzenie nocne?
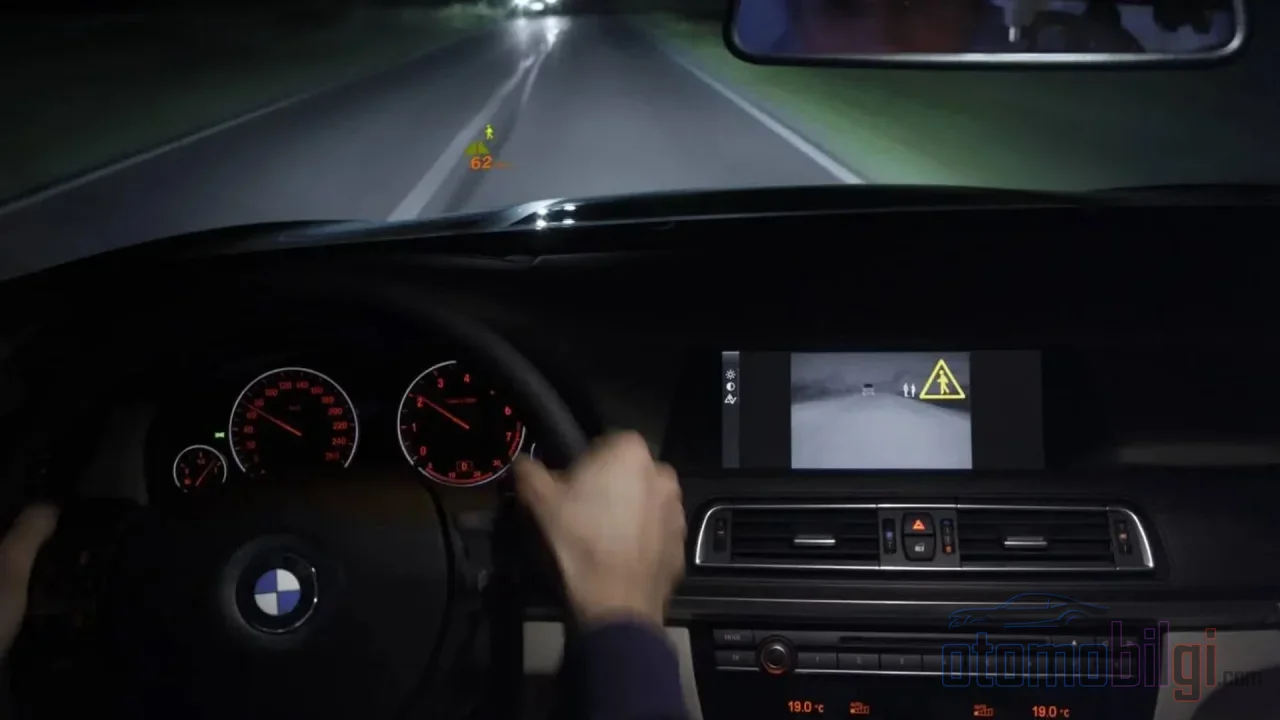
Najpierw wyjaśnijmy fizykę, bo żeby zrozumieć, dlaczego ten system jest drogi, trzeba wiedzieć, jak działa. Kamera termowizyjna nie emituje światła; nie potrzebuje też światła. Widzi ciepło emitowane przez obiekty, czyli energię w paśmie długofalowej podczerwieni (LWIR). Ciepłokrwisty pieszy lub jeleń wyraźnie odcina się od zimnej drogi i otoczenia; dlatego można go wykryć w ciemności, we mgle, w warunkach oślepienia, daleko poza zasięgiem reflektorów. Rozwiązanie BMW oparte na technologii FLIR potrafi rozpoznać ludzi z odległości około 300 metrów. System Mercedes-Benz Night View Assist Plus wykrywa pieszych i zwierzęta z odległości do 160 metrów i podświetla ich światłem punktowym.
Kluczowa rzecz jest taka: Ta technologia pochodzi ze świata wojskowego. Termalne detektory przez lata były wyposażeniem czołgów, śmigłowców i piechoty. Przystosowanie ich do motoryzacji oznaczało problem przekształcenia wojskowego sensora w mały, tani i niezawodny produkt konsumencki. Tego problemu od 26 lat nie udało się w pełni rozwiązać.
Najważniejsze informacje
Najważniejsze informacje
- Pierwsze seryjnie produkowane widzenie nocne: Cadillac DeVille modelu 2000, opcja za 1.995 USD
- Termiczne rozwiązanie BMW wykrywa ludzi z odległości około 300 m
- Koszt nietermoelektrycznego (bez chłodzenia) modułu termicznego to 180-500 USD; integracja z HUD jeszcze zwiększa koszty
- Ceny opcji widzenia nocnego mieszczą się w przedziale 2.300-2.500 USD i koncentrują się w segmencie luksusowym
- W USA FMVSS nr 127 wymusza do września 2029 stosowanie hamowania awaryjnego AEB wykrywającego pieszych w ciemności
Dlaczego to takie drogie: Prawda o kosztach sensora termicznego
Sercem kamery termowizyjnej jest chip detektora podczerwieni. Moduły LWIR bez chłodzenia kosztują producentów samochodów od 180 do 500 dolarów za moduł; systemy chłodzone zaczynają się od 5.000 dolarów i mogą sięgać aż 500.000 dolarów w zastosowaniach wojskowych. Skoro więc surowy koszt detektora jest taki, dlaczego konsument płaci 2.500 dolarów? Bo sprawa nie kończy się na sensorze.
HUD, czyli ekran rzutowany na szybę, wymaga osobnego kombinera optycznego i kompleksowej kalibracji. Optyka termiczna jest też droższa w porównaniu ze standardowymi obiektywami kamer. Do tego dochodzi jeszcze problem skali produkcji: Chociaż surowa wartość produkcyjna termicznych detektorów o rozdzielczości 640x480 jest znacznie niższa, niskie wolumeny sprzedaży utrzymują cenę na wysokim poziomie. Firmy takie jak Meridian Innovation celują w kosztach kamery poniżej 100 dolarów dzięki produkcji kompatybilnej z CMOS; branża jest więc świadoma problemu cenowego, ale jeszcze go nie rozwiązała.
Kontrole Eksportowe: Cichy, Ale Skuteczny Barier
Ciekawą stroną tej sprawy jest to, że: Kamery termowizyjne to nie tylko drogie elektroniki, ale także materiał strategiczny. Rdzenie termiczne o częstotliwości odświeżania powyżej 9 Hz są klasyfikowane jako towary o podwójnym zastosowaniu i wymagają licencji eksportowej w ramach przepisów ITAR/Wassenaar. Przy wysyłce do większości krajów Azji wchodzą w grę procesy licencyjne; to wydłuża czas dostaw i zwiększa koszty. Czujnik, który pokazuje ci obraz widziany przez żołnierzy w latach 2000., nadal biurokratycznie jest związany z tym światem.
Reflektory Zamknęły Lukę: Cios Matrix LED
Jedyną zaletą kamery termowizyjnej nie było tylko "widzenie poza zasięgiem reflektorów", ale także "pokazywanie kierowcy wszystkiego, co widoczne". Ale rozwój po stronie oświetlenia był niesamowicie szybki. Reflektory Matrix LED, w momencie gdy przednia kamera wykryje pojazd lub pieszego, natychmiast przygaszają odpowiednie diody LED w matrycy, umożliwiając ciągłe używanie świateł drogowych bez oślepiania nadjeżdżających pojazdów. Reflektor już nie tylko "daje światło", ale inteligentnie oświetla scenę.
Badania pokazują, że czas wykrywania pieszego w reflektorach halogenowych jest późniejszy niż w ksenonowych i LED, co oznacza, że reflektory LED przynoszą konkretną poprawę bezpieczeństwa nocnego. Wniosek: Dla przeciętnego kupującego praktycznie nie ma już dużej różnicy między "kupię kamerę termowizyjną za 2500 dolarów" a "kupię doskonałe reflektory matrix LED za cenę bliską standardowej". Praca systemu termowizyjnego niezależnie od reflektorów w warunkach ciemności i olśnienia nadal jest realną zaletą; ale w codziennej jeździe większość kierowców nie jest skłonna zapłacić za tę różnicę.
Awarie i Kalibracja: Ukryta Bomba Kosztowa
Koszt posiadania systemu widzenia nocnego nie kończy się na etykiecie cenowej. Dane z rynku są przerażające: Statyczna kalibracja pojedynczej kamery kosztuje 250-600 dolarów, a kalibracja kombinacji przedniego radaru i kamery zaczyna się od 600 dolarów. Nawet wymiana szyby przedniej może wymagać ponownej kalibracji, a jej zaniedbanie stanowi poważne ryzyko dla bezpieczeństwa. Ankiety IIHS pokazują, że wysokiej klasy sprzęt kamer i radarów komplikuje naprawy i zwiększa koszty po naprawie.
Historia jest w tej kwestii pouczająca. W pierwszym systemie Cadillaka produkowanym przez Raytheon membrana koła przerywacza (chopper wheel), stale narażona na ciepło, mogła z czasem pękać; to jeden z pierwszych przykładów ryzyka serwisowego drogiego systemu. Obecnie problemy z niezawodnością migawki MEMS w detektorach bez chłodzenia zalicza się do czynników spowalniających ekspansję na rynek masowy.
Czego Chce Konsument? Rzeczywistość Segmentowa Rynku
Struktura rynku to najjaśniejszy dowód tej historii: Systemy widzenia nocnego nadal koncentrują się głównie w samochodach osobowych, a co więcej, w najwyższym segmencie samochodów osobowych. Samochody osobowe stanowią około 81,74% przychodów rynkowych, a większość instalacji realizowana jest jako montaż fabryczny. System ten istnieje obecnie w modelach takich jak BMW serii 7, serii 5, X5 i X6, okolice Mercedesa-Benz serii S oraz Audi A6 i Q7, jako opcje o cenie około 2300-2500 dolarów. Rozwiązanie termiczne Magny, które rozpoczęło się w 2005 roku od BMW serii 7, dostarczyło do dziś ponad 1 milion modułów; łącznie stanowi ono około 98% nocnych kamer wizji w samochodach na drogach.
Obraz po stronie konsumentów również jest wymowny: Podstawową motywacją użytkowników szukających widzenia nocnego na forach właścicielskich jest zazwyczaj wykrywanie jeleni i dużych zwierząt na drogach pozamiejskich. A więc popyt istnieje, ale jest wąski; silny tylko w określonych regionach geograficznych i w określonych scenariuszach użytkowania. Obawy o prywatność związane z podczerwonym obrazowaniem wnętrza kabiny to jeden z czynników spowalniających adopcję, szczególnie w Europie i Ameryce Północnej.
Rynek rośnie, ale zawsze w segmencie luksusowym
Czy więc jest to historia śmierci? Nie, wręcz przeciwnie: Rynek rośnie. Dla roku 2026 szacunki wielkości rynku wahają się w przedziale około 3,7-4,9 miliarda dolarów; w kierunku 2030-2032 wskazuje się na wielkości rzędu 7-11 miliardów dolarów. Oczywiście zakres i metodologia tych prognoz się różnią; ale wszystkie wskazują ten sam kierunek. Technologia LWIR stanowi około 62,78% rynku, a kamery widzenia nocnego 54,72% w ujęciu komponentów. Ameryka Północna utrzymuje około 41,20% przychodów, podczas gdy Azja-Pacyfik jest najszybciej rosnącym regionem.
Rynek w rzeczywistości zmierza ku transformacji z luksusowego wyróżnika w powszechnie adoptowaną funkcję użyteczności; spowalniają to jednak takie strukturalne ograniczenia, jak wysoka średnia cena sprzedaży, kontrole eksportowe i zastrzeżenia dotyczące prywatności.
Czy zasady gry się zmieniają?
Dwa wydarzenia mogą zmienić obraz sytuacji. Pierwsza to strona oprogramowania: Producenci tacy jak GAC, NIO i BYD próbują uzyskać obrazy zbliżone do termicznych, przetwarzając standardowe czujniki CMOS za pomocą sztucznej inteligencji; firmy takie jak Deepthink i Visionary.ai pracują nad rozwiązaniami zwiększającymi kontrast nocnych kadrów bez termicznego sprzętu, jednak te podejścia są dopiero na etapie walidacji. Po stronie sprzętu Meridian Innovation dąży do kamery termicznej opartej na CMOS poniżej 100 dolarów.
Drugie, i najważniejsze, to regulacje: W USA FMVSS nr 127 do września 2029 roku nakazuje obowiązkowe automatyczne awaryjne hamowanie przed pieszym (PAEB) działające również w ciemności w samochodach osobowych; Ogólne Rozporządzenie o Bezpieczeństwie Unii Europejskiej tworzy równoległy harmonogram. Choć małym producentom przewidziano dodatkowy rok, kierunek jest jasny. Testy mówią na ten temat bardzo wiele: Systemy PAEB z fuzją termiczną przechodzą wszystkie scenariusze nocne, podczas gdy konwencjonalne systemy kamera-radar trzech dużych producentów z modeli roku 2024 oblały wiele testów. Termal kamera Tura od Teledyne FLIR, zaprezentowana na CES 2026, spełniająca normę ISO 26262 z certyfikatem motoryzacyjnym, jest pozycjonowana dokładnie pod tę potrzebę; firma podaje, że wyprodukowała do tej pory ponad 1 milion termicznych czujników z certyfikatem motoryzacyjnym. Kamera Lynred zintegrowana z przednią szybą o zasięgu wykrywania pieszych 140 metrów oraz kamery Raytron trafiające do ponad 20 modeli u więcej niż 15 producentów to również kroki w tym kierunku.
Wniosek: Dlaczego się nie upowszechniło?
Krótka i jasna odpowiedź brzmi: Termalne kamery noktowizyjne nie upowszechniły się, ponieważ tania produkcja drogiego czujnika o pochodzeniu wojskowym wciąż pozostaje nierozwiązana, matrycowe reflektory LED rozwiązały większą część tego samego problemu bezpieczeństwa znacznie taniej, koszty kalibracji i napraw zawyżyły cenę posiadania, a gotowość konsumentów do płacenia za tę technologię zamknęła się w wąskim scenariuszu, głównie w wykrywaniu zwierząt. System technicznie działa, a w ciemności jest wręcz bezkonkurencyjny; ale dobre inżynierierstwo nie zawsze oznacza dobrą ekonomię marketingową.
Najbliższy kamień milowy to 2029: Gdy awaryjne hamowanie przed pieszymi w ciemności stanie się obowiązkowe, termal kamera może przestać być luksusową opcją i stać się rozwiązaniem, którego wymaga regulacja. Do tego czasu termalne noktowizja pozostanie ukrytą bronią segmentu luksusowego, dopóki koszty czujników naprawdę nie spadną znacznie poniżej progu 100 dolarów. A jeśli nocujesz jazdy nocą w regionie, gdzie są te niebezpieczne sarny, to może być najbardziej sensowne 2.500 dolarów na liście opcji.
Źródła
- Automotive Night Vision System Market Size
- Automotive Night Vision
- BMW Incorporates Thermal Imaging Cameras in its Cars
- Tura Automotive-Qualified Thermal Camera
- Raytheon Cadillac DeVille Thermal Nightvision Camera
- Automotive Night Vision System Market Report
- Vehicle Infrared Thermal Camera Market
- Halogen v LED v Matrix LED v Laser Headlights Compared
- ADAS Calibration Cost Guide
- Which Cars Have Used Thermal Cameras?