为什么夜视热成像相机未能普及?
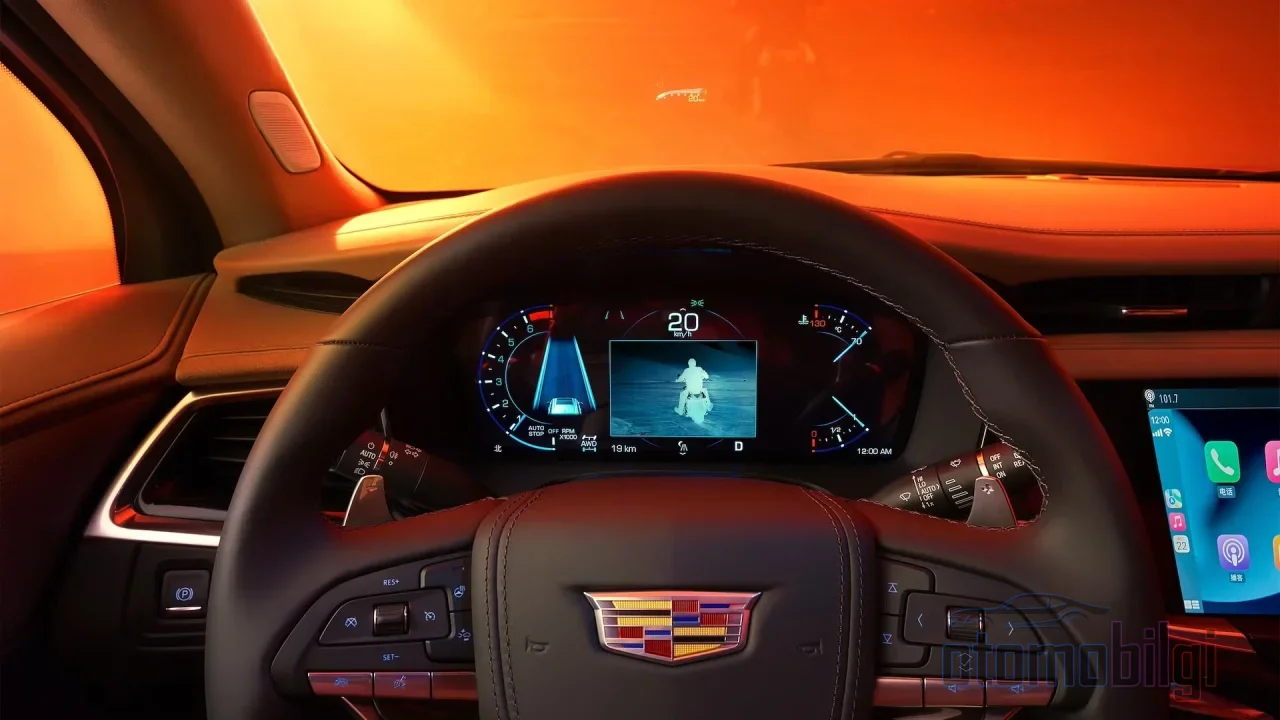
时间是2000年. 你看着一辆Cadillac DeVille的仪表盘,在黑暗中、在车灯完全照不到的距离之外,看到一个行走的人影. 热成像摄像技术作为一项售价1995美元的选装配置,已经进入量产车型. 26年过去了. 现在环顾四周: 你的熟人中,有多少人的车上有夜视系统? 很可能是零. 而同一时期,LED大灯已经下放到普通两厢车上,触控屏更是随处可见. 那么,为什么夜视热成像摄像头仍然困在7系和A6这类车型的选装清单里? 答案不是一个单一因素; 而是成本、大灯技术惊人的快速发展速度、出口法规、校准费用,以及我们消费者到底愿意为什么付钱这几方面的综合结果.
热成像夜视是如何工作的?
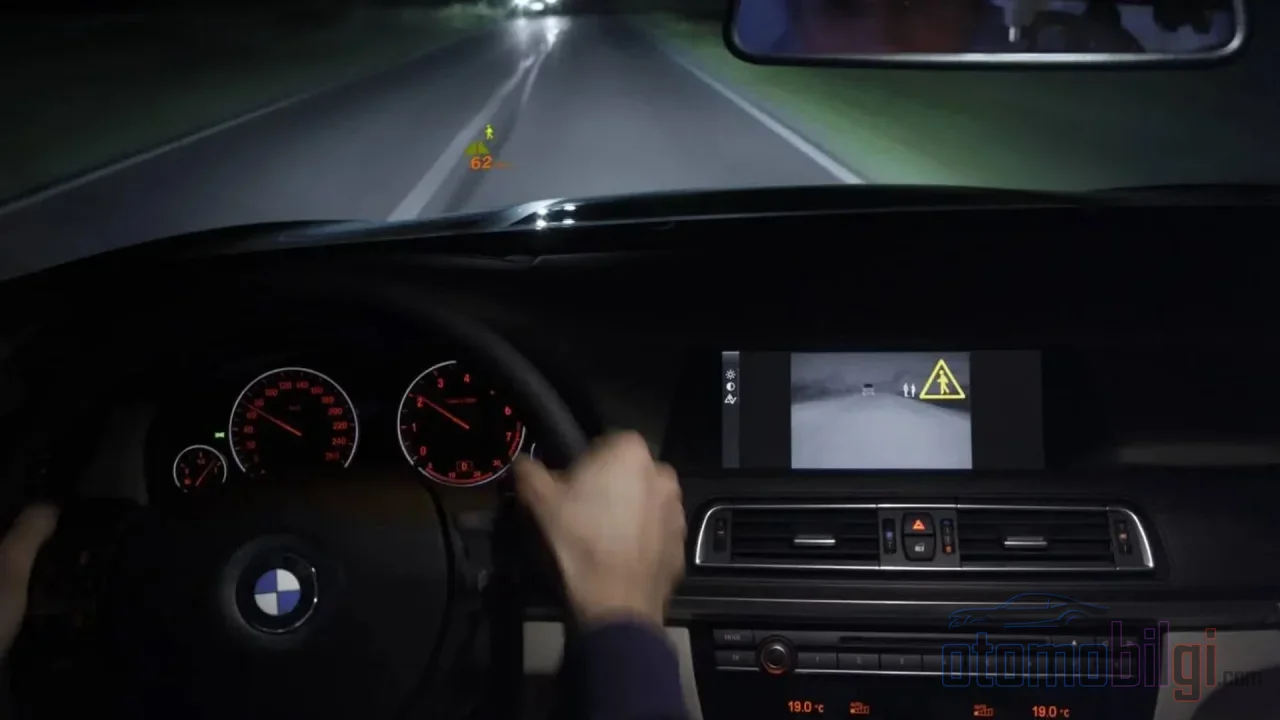
先把物理原理讲清楚,因为要理解这套系统为什么昂贵,必须知道它是如何工作的. 热成像摄像头不发射光线; 也不需要光线. 它看到的是物体散发的热量,即长波红外(LWIR)波段的能量. 温热的行人或鹿,会与冰冷的路面及其周围环境明显区分开来; 因此在黑暗中、雾中、眩光条件下、远超大灯照射范围的地方都能被探测到. BMW基于FLIR的方案可以在大约300米的距离上识别行人. Mercedes-Benz的Night View Assist Plus系统则可以在最远160米处探测行人和野生动物,并用聚光灯照亮他们.
这里的关键点在于: 这项技术来自军事领域. 热成像探测器多年来一直是坦克、直升机和步兵的装备. 将其适配到汽车上,意味着要把军用级传感器改造成体积小巧、价格低廉且可靠的消费产品. 这个问题在26年里始终没有得到彻底解决.
要点速览
要点速览
- 首款量产夜视系统: 2000款Cadillac DeVille, 1995美元选装配置
- BMW的热成像方案可在约300米距离上探测行人
- 非制冷热成像模块成本为180-500美元; HUD集成使成本进一步上升
- 夜视选装价格在2300-2500美元区间,集中在豪华细分市场
- 美国FMVSS第 127号法规要求在2029年9月之前强制配备可在黑暗中工作的行人自动紧急制动系统
为什么这么昂贵: 热成像传感器的成本真相
热成像摄像头的心脏,是红外探测芯片. 非制冷LWIR模块对汽车制造商而言,每个模块的成本在180-500美元之间; 而制冷系统的起步价超过5000美元,在军事应用中甚至可以高达50万美元. 那么,既然探测器的原始成本如此之高,为什么消费者要支付2500美元? 因为事情并不止于传感器.
HUD,即投射到挡风玻璃上的显示系统,需要独立的光学组合器和全面的校准. 热成像光学元件与普通摄像头镜头相比也更昂贵. 而且还有体积问题: 虽然640x480分辨率热探测器的原始生产价值要低得多,但低销量使价格居高不下. 像Meridian Innovation这样的公司正通过兼容CMOS的工艺将100美元以下的摄像头成本作为目标; 也就是说,行业已经意识到价格问题,但尚未达到那个水平.
出口管制: 无声却有效的障碍
这件事有趣的地方在于: 热成像相机不仅仅是昂贵的电子产品,同时也是战略性物资. 刷新频率高于9 Hz的热成像核心被归类为两用物资,根据ITAR/Wassenaar规定需要出口许可证. 向亚洲大部分地区发货还需经过许可流程; 这延长了供货周期,推高了成本. 也就是说,向士兵在2000年代所看到的那种图像的传感器,在官僚层面上仍然与那个世界绑定.
大灯填补了空白: Matrix LED的冲击
热成像相机的唯一优势不只是"看到大灯之外的东西",还在于"将可见的一切展示给驾驶员". 但照明方面的发展速度惊人. Matrix LED大灯在前方摄像头检测到车辆或行人的瞬间,立即调暗矩阵中相应的LED,从而在不炫目对向交通的情况下实现持续使用远光灯. 也就是说,大灯不再只是"提供光线",而是智能地照亮场景.
研究表明,卤素大灯对行人的检测时间比氙气和LED更晚,也就是说LED大灯在夜间安全方面带来了切实的改进. 结论: 对于普通买家来说,"花2500美元买热成像相机"与"以接近标配的价格买出色的Matrix LED大灯"之间实际上已经没有太大区别. 热成像系统能在黑暗和眩光条件下不依赖大灯独立工作,这仍然是真正的优势; 但在日常驾驶中,大多数驾驶员并不愿意为这种差异买单.
故障与校准: 隐形的成本炸弹
夜视系统的拥有成本并不止于价格标签. 现场数据令人震惊: 单个摄像头的静态校准需要250-600美元,前向雷达与摄像头组合的校准则从600美元起. 即使是更换挡风玻璃也可能需要重新校准,不去做则构成严重的安全风险. IIHS的调查显示,高端摄像头和雷达设备使维修复杂化,并推高了维修后的成本.
历史在这方面的教训也很有启发性. 在Cadillac首款采用Raytheon制造产品的系统中,持续受热的斩波器轮膜会随时间开裂; 这是昂贵系统维护风险的最早案例之一. 如今,非制冷探测器中MEMS快门的可靠性问题,也被列为延缓其向大众市场普及的因素之一.
消费者想要什么? 市场的细分现实
市场结构是这个故事最清晰的证明: 夜视系统仍然主要集中于乘用车中,而且是乘用车细分市场的最高层. 乘用车约占市场收入的81.74%,大部分安装都是工厂装配完成. 如今,该系统存在于BMW 7系、5系、X5和X6,Mercedes-Benz S级系列以及Audi A6和Q7等车型中,作为约2300-2500美元的选装配置. Magna于2005年从BMW 7系起步的热成像解决方案迄今已交付超过100万个模块; 累计来看,该方案约占道路上汽车夜视摄像头的98%.
消费者端的态势同样引人注目: 在车主论坛中,寻找夜视功能的用户的主要动机通常是在城外道路上探测鹿和大型动物. 也就是说,需求存在,但范围狭窄; 只在特定地区和特定使用场景中表现强劲. 针对车内红外成像的隐私顾虑也是延缓普及的因素之一,尤其是在欧洲和北美.
市场在增长,但始终停留在豪华细分市场
那么这是一个走向消亡的故事吗? 不,恰恰相反: 市场正在增长. 2026年的市场规模预测约为37-49亿美元区间; 到2030-2032年前后,预计将达到70-110亿美元的规模. 当然,这些预测的范围和方法各不相同; 但它们都指向同一个方向. LWIR技术约占市场的62.78%,夜视摄像头在组件基础上占54.72%. 北美掌握着约41.20%的收入,而亚太地区是增长最快的地区.
事实上,市场正趋向于从豪华差异化配置转变为广泛采用的适宜性功能; 但拖慢这一趋势的是较高的平均售价、出口管制和隐私异议等结构性限制.
游戏规则正在改变吗?
两项进展可能改变这一格局. 第一是软件方面: GAC、NIO和BYD等制造商尝试用人工智能处理标准CMOS传感器,以获得类似热成像的图像; Deepthink和Visionary.ai等公司正在研究无需热成像硬件即可增强夜间画面对比度的解决方案,但这些方法尚处于验证阶段. 硬件方面,Meridian Innovation的目标是100美元以下的基于CMOS的热成像相机.
第二,也是影响最大的,是法规: 在美国,FMVSS第 127号法规要求乘用车在2029年9月之前必须配备在黑暗中也能工作的行人自动紧急制动(PAEB); 欧盟的通用安全法规也制定了类似的日程. 虽然小批量制造商获得了一年额外宽限期,但方向是明确的. 测试在这方面说明了很多: 配备热融合的PAEB系统通过了所有夜间场景,而2024款车型中三大制造商的传统摄像头-雷达系统在多项测试中失败了. Teledyne FLIR在CES 2026上发布的、符合ISO 26262标准的车规级Tura热成像相机正是为这一需求而定位; 该公司表示,迄今为止已生产了超过100万个车规级热成像传感器. Lynred集成在挡风玻璃上、行人探测距离达140米的相机,以及Raytron已进入超过15家制造商旗下20多个车型的相机,也是这一方向的举措.
结论: 为什么未能普及?
简短的回答是: 夜视热成像相机未能普及,是因为廉价生产昂贵的军用起源传感器的问题仍未解决,矩阵式LED大灯以更低的成本解决了大部分相同的安全问题,校准和维修成本推高了用车总支出,而消费者为这项技术付费的意愿也局限于一个狭窄的场景,主要是行人(动物)探测. 这套系统在技术上确实有效,甚至在黑暗中无出其右; 但好的工程并不总是等于好的营销经济.
即将到来的转折点是2029年: 当黑暗环境下的行人自动紧急制动成为强制要求时,热成像相机可能从奢侈选装变为监管所寻求的解决方案. 在那之前,只要传感器成本未能真正大幅跌破100美元的门槛,热成像夜视仍将作为豪华细分市场的秘密武器而存在. 而且如果你在麋鹿出没的危险区域夜间驾驶,这可能是选装清单上最合理的2500美元.