激光大灯为何仍然只出现在豪华汽车上?
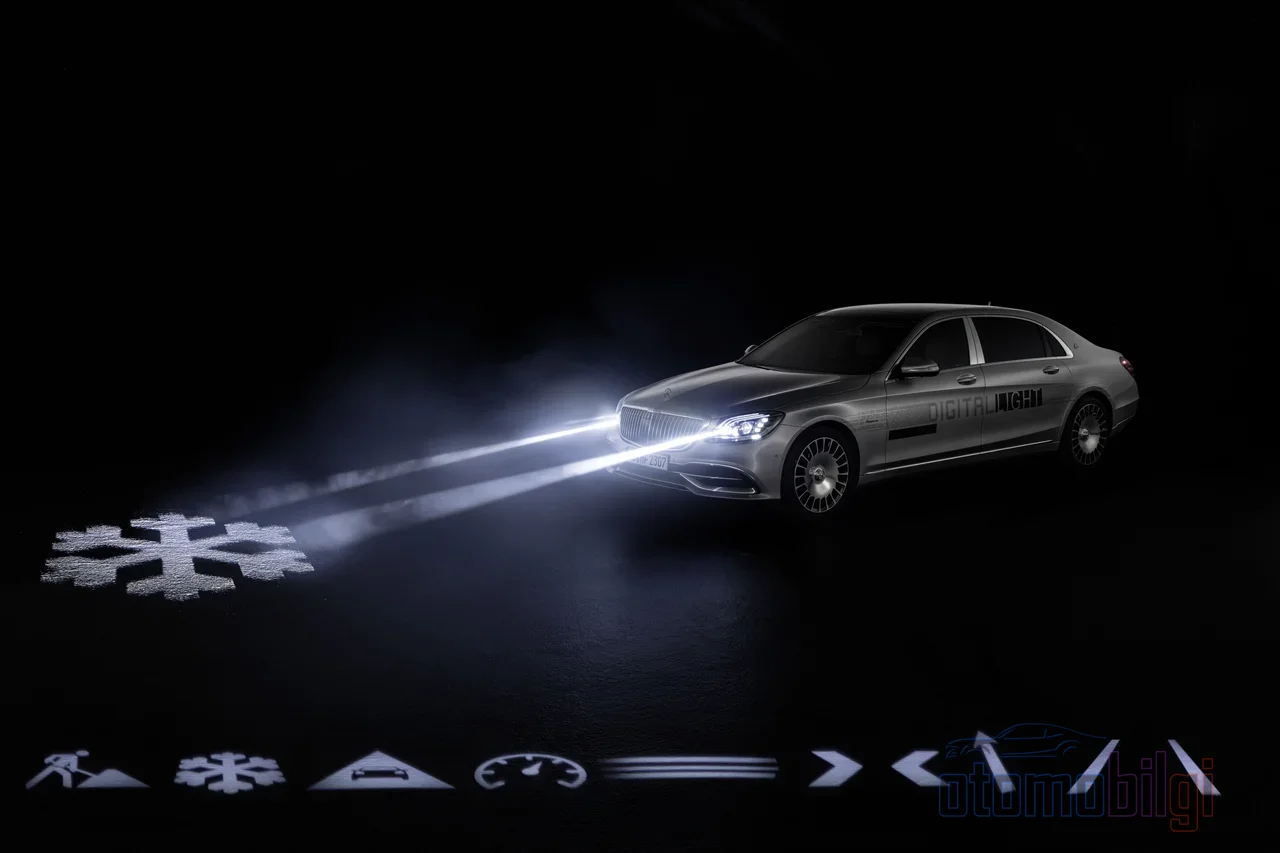
先停下来想一想: 你手机上的闪光灯已经是LED,你车上的大灯大概率也是LED,连路灯如今都换上了LED. 可号称技术巅峰、能把道路照亮近1.2公里之外的激光大灯,为什么至今仍只出现在六位数价格的汽车上? 这项技术诞生于2014年前后,当时两大德国巨头为拉开差距而竞相研发;到2024年,它已开始悄然退场. 这个故事其实并不是技术的失败, 而是工程经济学给上的一堂残酷课程. 那我们就开始吧,因为答案并没有你想的那么简单.
激光大灯到底是怎么工作的?
先澄清一个常见的误解: 激光大灯并不会向路面发射激光. 这是整个话题中最容易被误解的部分,也是成本故事的基础. 大灯内部的蓝色激光二极管将光束射向一种特殊的荧光材料; 荧光材料被激发,把这份能量转化为肉眼可见的白光. 原始的蓝色激光束对人眼是危险的,因此荧光转换器并非奢侈品,而是必需品.
那么,为什么没人关心这么复杂的装置呢? 因为激光的物理特性在这里改变了游戏规则. 激光可以形成小于一毫米的聚焦点,并使光束几乎不发散地保持下去. 结果是: 为了达到同样的亮度,光学面可以小得多. 传统卤素远光灯的直径约为220毫米,而激光技术要达到同样的光强,只需约30毫米. 另外,说到照射距离,激光最远可达约1200米,是传统LED远光灯的约三倍. 这意味着在夜间的告诉公路上,你的眼睛能多看清半公里外的路况.
要点速览
- 激光大灯不会向路面发射激光; 光是在大灯内部击中荧光材料后转化为白光的.
- 同样的光强,卤素大灯需要约220 mm直径,激光只需30 mm.
- 测试中测得激光大灯总成的成本约为6.000 €; 氙气总成则在1.000 €左右.
- 由于成本高企和监管负担,BMW放弃了激光大灯.
- 在美国, FMVSS 108标准的亮度限制为激光大灯画上了句号.
让成本层层攀升的五个因素
问题的核心就在这里. 当我们谈论激光大灯模块的花费时,指的并不是某一个昂贵的部件; 我们谈论的是层层叠加的成本. 每一层单独来看尚可承受,但合在一起,价格就翻倍了.
蓝色激光二极管与散热难题
蓝色激光二极管由于物理特性,效率低于红色或红外二极管. 效率低就意味着废热多; 而且尽管二极管本身只有微观尺寸,却把大量热量集中压在一个很小的区域上. 在光子学行业,这被认为是激光系统仍然昂贵的主要原因之一:产量有限、公差严格、自动化程度不足. 再想想汽车承受的冲击、-40至+80 °C的温度范围和高湿度; 手机摄像头模组上未曾应用的全部压力测试, 都应用在了这颗微型二极管上. 冷却系统缩小到这种规模, 直到近年来才得以解决.
荧光转换器与精密光学器件
荧光层并不是一块简单涂漆的玻璃. 这里涉及的是高性能陶瓷或玻璃基材料,其几何形状、材料选择和光学特性直接决定了模组的性能. 2019年发表的一项工程研究考察了一个由五颗1.2 W蓝色激光二极管组成的阵列与非球面透镜、散热基板、玻璃基荧光层和二向色滤光片结合而成的模组: 6 W光学输出、1860流明、4100 K色温, 以及超过每瓦310流明的效率. 数字很漂亮; 但清单里的每个部件都是需要精密制造与表征的光学元件. 也就是说, 部件数量多, 而且每一个都不便宜.
安全层
如果大灯里存在真正的激光, 安全架构也必须相应地搭建. 正常工作时,激光确保无法穿透大灯外罩; 一旦大灯在事故中受损, 激光会立即关闭. 这些监控与干预系统, 意味着普通LED大灯所不需要的额外工程和额外成本.
认证负担
一套大灯要上路, 在欧洲必须通过ECE法规, 在美国必须通过FMVSS 108标准. 在欧洲,远光灯的上限为200000坎德拉; 而美国方面对大灯功率的限制比欧洲更为严格. 激光大灯从美国市场退出的主要原因正是这一点: 亮度和距离限制, 禁止了这项技术最大的王牌-超远照射距离, 制造商又何必费那个劲呢? 说服认证机构本身就是一项工程工作; 测试范围、文档和时间成本不断累积.
价格标签到底有多高?
我们来看看数字, 因为激光大灯的成本并非抽象的"贵". 在实际进行的对比测试中, 激光大灯组的成本测得约为6000欧元; 同一测试中氙气大灯组约为1000欧元水平. 一些品牌对激光大灯的单套要价约为4000美元. 作为对比: 卤素灯泡更换在10-40美元区间, 而密封式LED或激光大灯组则可能高达数千美元. 也就是说, 更换单个激光模组的花费, 几乎接近一辆不错的二手B级车的首付.
还有一个细节, 它让成本问题更清晰: 激光大灯并不是取代LED大灯的系统. 制造商的主照明仍由LED完成; 激光只是在高速时才启用的一个额外的远光层. 因此看一辆车时, 你要把激光的成本加在LED套装之上. 双层结构, 双倍价格.
LED为什么变便宜了, 激光为什么没有?
这才是真正的问题, 不是吗? LED也曾经是豪华细分市场的专属玩具; 如今就连最入门级的车型也已标配. 差异,在于规模经济的运作方式. LED方面发展出了标准灯泡规格,生产线逐渐成熟,自动化投入使用,随着产量提升,单位价格下降. 经典的鸡生蛋-蛋生鸡循环朝正确方向转动.
而激光方面,这个循环是断裂的: 产量有限,需要精密装配,自动化程度不足; 因此单位成本居高不下. 高成本阻碍了产量的增长; 产量不增长,成本也降不下来. 光电子行业明确强调这一关系并非没有道理. 每一代新LED还在上面撒了一把盐: LED技术进化得如此之快,以至于把激光除射程以外的所有牌都从桌上收走了. BMW放弃激光大灯的理由中,包括了高成本、复杂的法规,以及恰恰是这种快速的LED进化.
是死了,还是在增长? 市场数据中的矛盾
有趣的是,当新闻记者撰写激光大灯被放弃的报道时,市场报告却预测到2030年代仍将保持两位数增长. 这一矛盾的解释很可能隐藏在定义之中: 大多数报告使用的是广义的激光照明定义,可能还涵盖了航空照明和通用照明; 而真正生产激光大灯模块的汽车领域却在萎缩. 关于汽车激光大灯市场的预测存在巨大差异,保守者估计2024年市场规模约为16亿美元. 所以说这项技术已经死了也言过其实; 但声称它在汽车领域正处于黄金时代则是幻想.
激光大灯为何仍被困在豪华细分市场?
让我们总结一下,因为答案现在应该已经清晰了. 激光大灯仍仅限于豪华车,因为技术可行,但无法规模化运营: 蓝色激光二极管效率低下,必须配备强制冷却、荧光转换器、精密光学器件、安全层以及繁重的认证负担,这些因素叠加在一起,使得单位成本对于大众细分市场来说变得难以辩护. 再加上规模经济朝反方向运作: 没有产量,所以价格降不下来; 价格降不下来,所以没有产量. 而LED则便宜、标准化,并且每一代都在改进. 矩阵式LED系统通过像素级控制,已经能够在不使对面车道眩目的情况下使用远光灯; 激光仅剩的真正优势是照射距离,而这恰恰受到美国法规的限制.
我的看法是: 激光大灯是汽车史上技术上成功、但经济上早产的产物之一. 将来某一天,如果二极管效率提高、生产自动化成熟、法规放松,桌上的账本可能会改变. 但在今天,2026年,工程数学清楚地表明: 愿意为一套大灯支付6000欧元的客户,只存在于对这笔钱毫不在乎的细分市场中. 而正因如此,激光大灯目前仍是豪华汽车的标志性配置.