中国はどのようにしてプラグインハイブリッド革命を制覇したのか?
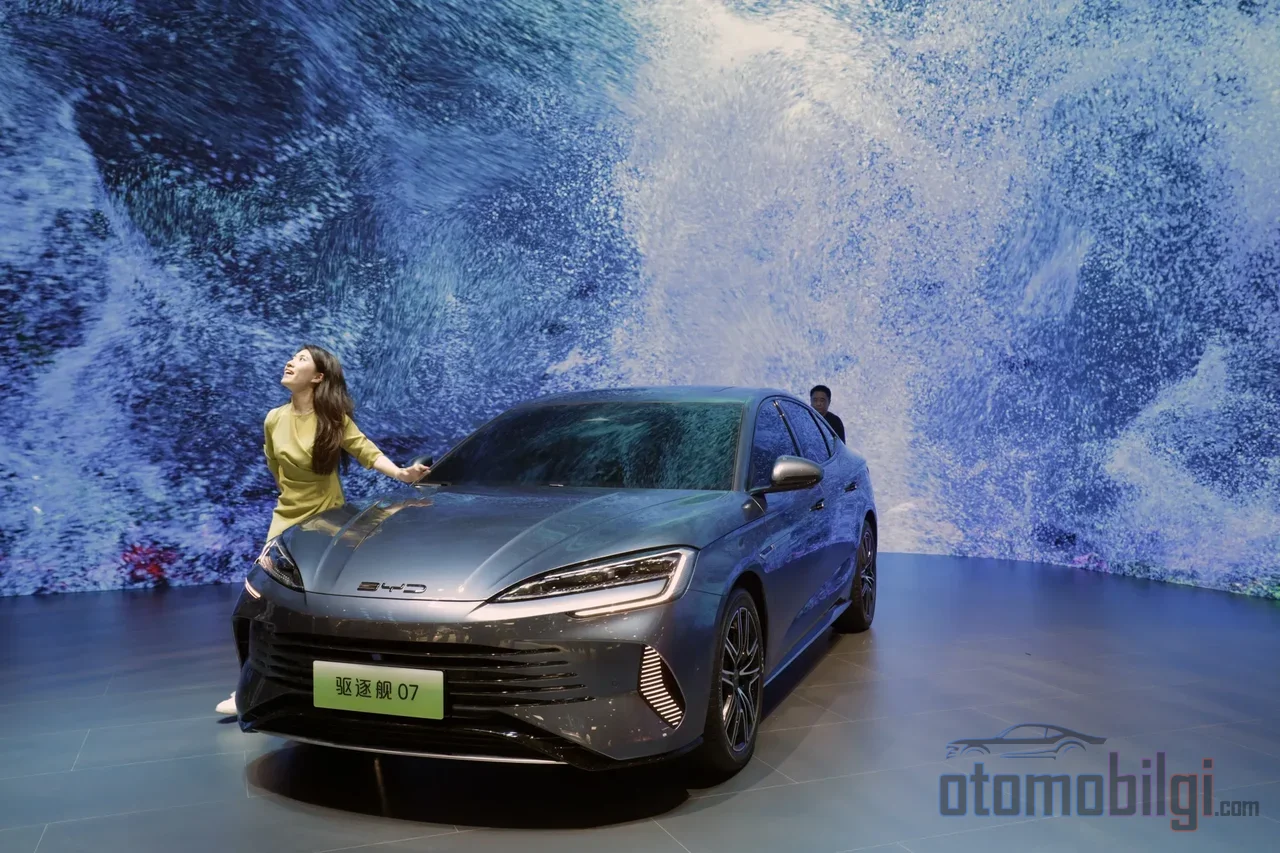
2008年12月、中国で壁のコンセントに接続できる乗用車が販売開始されたとき、プラグインハイブリッド市場全体はテーブルの上に収まるほど小さなものでした. 15年後、この技術は数百万台規模の巨大産業部門を支える主要な柱の一つになりました. 成長曲線の始点と到達点の差は、自動車史上最も急激なスケールの飛躍の一つを成しています. 2010年に世界中のプラグインハイブリッドの年間販売台数は数百台程度でしたが、2015年には約222,000台に達していました. 今日、このセグメントはグローバル販売ランキングの上位に名を連ねるメーカーとともに語られています. BYD. このページでは、その曲線を一つひとつの節目、ひとつひとつの数字で追いながら、市場がなぜ今日大きく中国の物語になったのかを解説します.
プラグインハイブリッド市場はどのように成長したのか: 300台から数十万台へ
プラグインハイブリッド(PHEV)という用語は、外部から充電可能で、バッテリーをコンセントに接続して充電できる一方、長距離では内燃機関にも頼ることができる車両を指します. 2010年はこのカテゴリーの事実上のゼロ地点でした. 年末時点で世界中のプラグイン車両の総数は約12,500台で、そのうちプラグインハイブリッドクラスはわずか350台程度でした. つまり、このセグメントはその年、世界中で3桁の台数で存在していました.
その後は劇的な加速の爆発でした. 2011年には販売台数は約9,000台に、2012年には60,000台を超え、2015年には約222,000台に達しました. 5年間で帳面上3桁から6桁への移行は、この技術がニッチな試験段階を脱し、主流メーカーの生産ラインに定着したことを示す最も明白な指標です.
| 年 | 世界のPHEV販売台数 |
|---|---|
| 2010 | 300台以上 |
| 2011 | 約9,000台 |
| 2012 | 60,000台以上 |
| 2015 | 約222,000台 |
同じ成長はプラグイン市場全体にも当てはまります. 電気自動車の販売台数(完全電動とプラグインハイブリッドを含む)は2025年に2,000万台を突破しました. これは前年比約20%の増加を意味し、世界の自動車販売の4分の1に相当します. 2024年末までにプラグイン車両の累計台数は7,500万台を超えていました. タイトルに記載された720万台という数字は、2025年の世界PHEV販売台数としてよく引用されます. しかし、既存の公式統計ではプラグインの総販売台数(完全電動を含む)が2,000万台を超えていると示されているため、720万台というPHEVに割り当てられる部分を確実に裏付ける独立したデータはまだ限られています. このページの分析では、この不確実性を明示しながら進めます.
曲線の節目: F3DM、ボルト、プラグインプリウス
成長曲線は自然に現れたわけではありません. それぞれの節目でセグメントを再定義したいくつかのモデルが存在します. 最初の節目はBYD F3DMです. 2008年12月に中国でフリート販売として登場し、2008年12月15日に149,800元(約21,900米ドル)の価格で一般販売されたF3DMは、世界初の量産プラグインハイブリッド乗用車とされています. 壁のコンセントから充電可能で、約60kmの電気走行距離を提供していました. 先行したF6DMコンセプトは2008年1月にデトロイトで公開され、F3DM自体も2008年のジュネーブモーターショーで発表された. 皮肉なことに、パイオニアであることが売上には結びつかなかった: F3DMは2013年10月に生産終了となり、累計販売台数はわずか3,284台にとどまった. セグメントの先駆者は、曲線の始点ではほとんど存在感を示さなかった.
注目ポイント
- 2010年に世界のPHEV販売は300台未満だったが、2015年には約222,000台に達した.
- 世界初の量産PHEVであるBYD F3DMは2008年12月に発売されたが、合計でわずか3,284台しか売れなかった.
- BYDは2025年に4,602,436台の新エネルギー車を販売した. そのうち2,288,709台がプラグインハイブリッドだった.
- 2025年の最も売れたPHEVは、過去数年のリードを継続したBYD Song Plusだった.
- BYDは世界のプラグイン市場の約18-20%を単独で販売している.
次の節目は、大手グローバルメーカーの参戦だった. シボレー・ボルトと日産リーフの納車は2010年12月に始まった. これらは巨大自動車グループ初の量産プラグイン車であり、曲線に最初の本格的な加速をもたらしたモデルとなった. F3DMはボルトよりちょうど2年早く発売されていた. その差は、シボレーの規模と販売網の力が短期間で曲線を可視化したことにあった.
3番目の節目はハイブリッドの創始ブランドから来た. トヨタ・プリウス PHVの世界販売は2012年1月に始まった. プリウスPHVは価格面でボルトより約7,500ドル安かった. その代償は、ボルトの約35マイル(約56km)の電動航続に対して、より短い電動航続距離だった. この3つの節目がTogetherにセグメントのアイデンティティを確立した: 充電ケーブル、日常使用での燃料節約、そしてガソリンエンジンによる長距離走行の安心感である.
数字で見るBYDの市場支配力
曲線を2025年まで進めると、状況は明確になる. BYDは2025年に合計4,602,436台の新エネルギー車を販売し、これは前年比7.73%の増加を意味した. その内訳はセグメントの性格をよく物語っている: 完全電動車2,256,714台(27.86%増)、プラグインハイブリッド2,288,709台(7.91%減)、そして商用車約57,013台. つまりBYDは2025年に単独で約229万台のPHEVを生産した. これは同社の販売全体の半分以上を占める.
世界的な文脈で見ると、この数字の重みは印象的だ. BYDは2025年の世界プラグイン市場の約18-20%を単独で販売している. メーカーシェアの分布では、19%で断トツの首位だ(テスラ9%、VWグループと吉利-ボルボ5%、SAIC 4%). 道路上のプラグイン車5台のうち1台はBYDだ. 同社は2022年に内燃機関車の生産を完全に終了し、全てを注ぎ込んでこの道に進んだ. 新エネルギー車の累計生産は1,500万台を超え、2026年初頭時点で累計販売は158万台に達した.
ある点を明確にしておく必要がある: BYDの世界自動車グループ順位における位置に関する記述は、それぞれ異なる指標を反映している. ある評価会社がトップ5入りしたと伝える一方で、Fordを抜いて世界第6位のグループになったと報じる向きもある. どちらの主張も同じ年の状況を異なる集計範囲で描いているに過ぎない. 矛盾ではなく、測定基準の違いである. 確かなことはこうだ: 2025年は、BYDが伝統的な巨大メーカーの中に恒久的な地位を築いた年となった. 同社の2025年の輸出台数も初めて100万台を突破した(105万台、前年比約140%増).
2025年のPHEVモデルリーダー: Song Plusと中国のライバルたち
セグメントの頂点は今や台数ではなく、モデルファミリーベースで語られている. 2025年で最も売れたPHEVは、これまでの年々のリーダーシップを継続したBYD Song Plusだった. 一部の市場ではSeal Uの名で販売されているこのモデルは、BYDの中国国内で最も売れているSUVであり、グローバル累計生産台数(内燃機関を除く)はすでに100万台を超えている. Songファミリー(PHEVとBEVの合計)は2025年に788,003台を販売した. これは、ファミリーが依然として巨大であるものの、前年比20.91%減で縮小したことを意味する. ブランドの西洋市場での足跡もこのモデルに支えられている: BYDは2025年にイギリスで51,422台を登録し、Seal U DM-iは年の大半でブランドの最量販モデルとなった.
頂点のすぐ下では、中国のライバルたちがセグメントの技術的方向性も定義している. Li Auto L6は2024年4月に発表された5座席のプレミアムファミリーSUVである. Li Autoの最量販モデルであり、約34,500ドルという 시작価格で、中国基準で200kmを超える純電動走行距離を提供する. ハイブリッド駆動系により、CLTCサイクルで総走行距離は最大1,390kmに達する. 0-100km/h加速は5.4秒、最高速度は180km/h. Geely Galaxy Starship 7 EM-iは走行距離重視のアプローチだ. 最大1,420kmと発表された総走行距離と13,500〜18,000ドルの価格帯で、セグメントの価格・走行距離の最前線に挑んでいる. 2025年11月に登場した2026年モデル年のアップデートは、走行距離とエンジンの改善により13,470ドルから始まった.
| モデル | 総走行距離(発表値) | 0-100km/h | 開始価格 |
|---|---|---|---|
| Li Auto L6 | 最大1,390km(CLTC) | 5.4秒 | 約34,500ドル |
| Geely Galaxy Starship 7 EM-i | 最大1,420km | メーカーによる発表なし | 13,470ドル(2026年モデル) |
ここで正直なデータに関する注記が必要である: 上位10のPHEVモデルのうち7つがBYDであるという広く伝えられる報道がある. しかし、このページで検証可能な統計は、Song PlusのリーダーシップとLi AutoおよびGeelyの上位位次の地位を明確に支持するものの、上位10の正確な構成を確定的に示すものではない. 表は大きな全体像を変えるものではない: リーダーシップリストの上位ブロックは主に中国のモデルで構成されており、セグメントの中心は財政的にも中国に移っている.
中国市場はこの物語の中心にどこに位置しているのか
中国は2025年に1,300万台を超える電気自動車を販売した. これは、世界の電気自動車市場の3分の2を超える規模である. 同じ年の9月には、新エネルギー車が中国の新車販売の67%に達しました. 車両フリートの側面も状況は似ています. 2023年12月時点で中国は、2040万台のプラグイン乗用車フリートを擁する世界最大であり、世界のフリートのほぼ半分を占めています. BYDのヨーロッパとスペインでの進出(2026年の最初の5か月間でヨーロッパで135,307台の登録、Teslaを毎月上回る記録)は、この重みが外部に波及した姿です.
曲線は2026年にどこへ曲がるのか
スケールの跳躍は無限の上昇曲線ではありません. BYDの2026年上半期の新エネルギー車販売台数は1,808,511台 前年同期比で15.7%の減少です. 中国国内市場での販売は39.6%減少した一方(1,016,255台)、輸出は70.7%増の792,256台に達しました 2026年6月には175,349台という輸出記録を打ち立てました. 同社の2026年の目標は、新エネルギー車500万~550万台. 目標を達成するには、年の後半に月間50万台を超える販売が必要です. 財務面では、BYDの2025年の売上高は8,039.7億元(約1,130億ドル、3.46%増)となった一方、純利益は18.97%減少しました 収益成長の主な牽引役は、力強いプラグインハイブリッドの販売でした.
このページの趣旨に沿って、問いに答えてみましょう. プラグインハイブリッド市場は、2010年のわずか数百台から2015年の22.2万台、そして2025年時点では数百万台規模へと拡大した、自動車史上最も急速に成長したセグメントのひとつです. この市場の約5分の1をBYDが単独で販売しており、最も売れているモデル(Song Plus)もBYDの製品です. 曲線はもはや上向きだけでなく、地理的にも広がっています. 成長の新たなベクトルは輸出であり、セグメントのルールを航続距離と価格の方程式で書いているのは中国メーカーです. F3DMの3,284台という静かな運命から始まった旅は、15年で世界の道路を走るプラグイン車の5台に1台が単一のブランドから生まれるという結果に至りました. 工学史のこの章は、今も書き続けられています.