中国是如何主导插电式混动革命的?
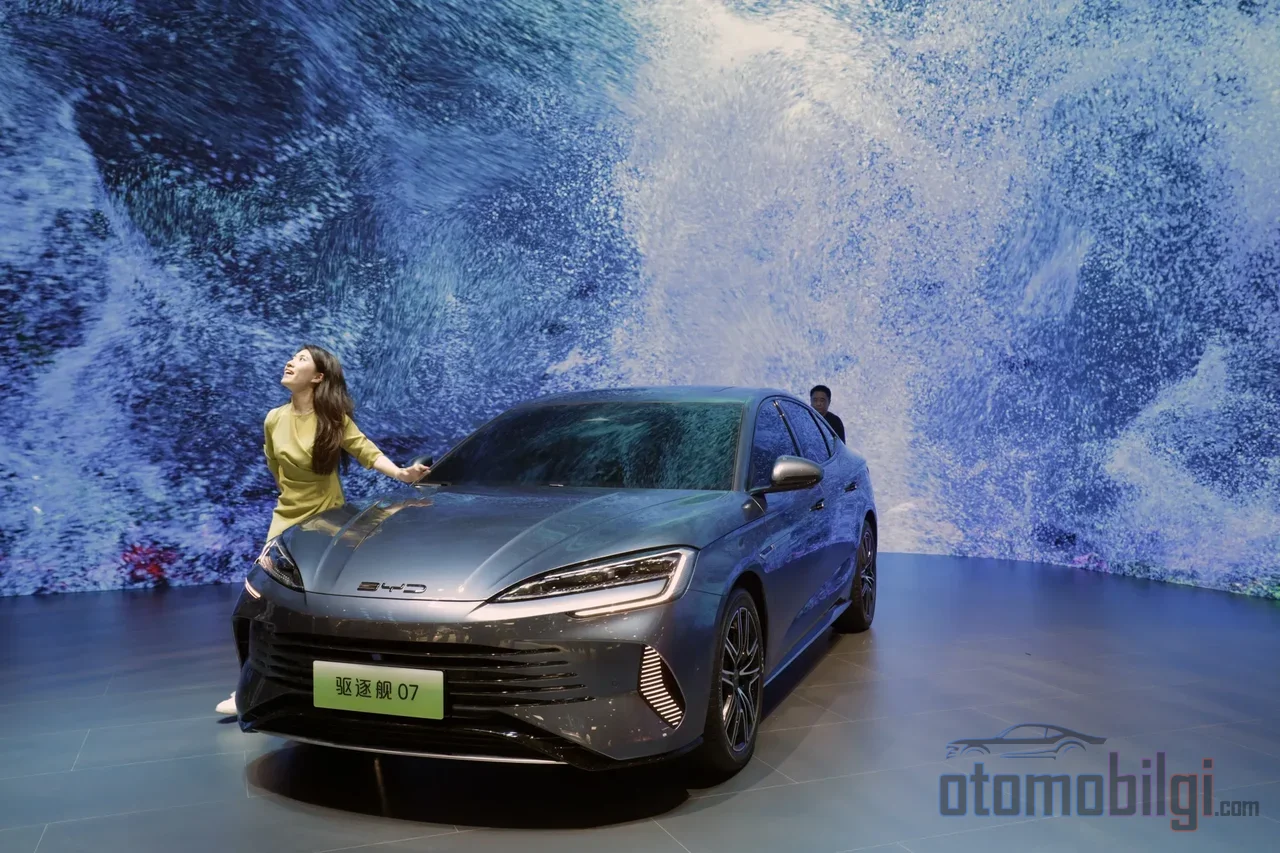
2008年12月,当一款可以直接插墙充电的中国乘用车上架销售时,整个插电式混动市场的规模还小到能放进一张工作台上. 十五年之后,这项技术已经成为一个数百万辆规模的庞大工业支柱产业的主要支柱之一. 增长曲线的起点与终点之间的差距,构成了汽车史上最陡峭的规模跃升之一: 2010年全球插电式混动年销量仅有几百辆,到2015年已达到约222,000辆. 如今,这一细分市场已与全球销量排行榜顶端的品牌之一齐名: 比亚迪(BYD). 本页面将逐站、逐个数字地追踪这条曲线,并解释为什么这个市场如今在很大程度上已成为一个中国故事.
插电式混动市场如何增长: 从300辆到数十万辆
插电式混动(PHEV)一词指的是可以外部充电、通过插座为电池充电、但在长距离行驶时仍可依赖内燃机的车辆. 2010年是这一类别的实际零起点: 到年底,全球所有插电式车队总数约为12,500辆,其中仅有约350辆属于插电式混动类别. 也就是说,当年这一细分市场在全球是以三位数的销量存在的.
随后迎来了一次惊人的加速爆发. 2011年销量达到约9,000辆,2012年突破60,000辆,到2015年则达到约222,000辆. 五年之内从纸面上的三位数跃升至六位数,最清晰地表明这项技术已摆脱小众试验的身份,进入了主流制造商的生产线.
| 年份 | 全球PHEV销量 |
|---|---|
| 2010 | 300辆以上 |
| 2011 | 约9,000辆 |
| 2012 | 超过60,000辆 |
| 2015 | 约222,000辆 |
同样的增长也适用于插电式市场的整体. 电动汽车销量(包括纯电动和插电式混动)在2025年突破了2000万辆; 这意味着同比增长约20%,并且相当于全球汽车销量的四分之一. 到2024年底,插电式车辆的累计数量已超过7500万辆. 标题中的720万辆这一数字,经常被引述为2025年全球PHEV销量; 但由于现有的官方统计显示插电式总销量(包括纯电动)已超过2000万辆,要确切证实720万辆中分配给PHEV的部分,独立数据仍然有限. 本页面的分析将明确标注这一不确定性并继续展开.
增长曲线的停靠点: F3DM、Volt与插电式Prius
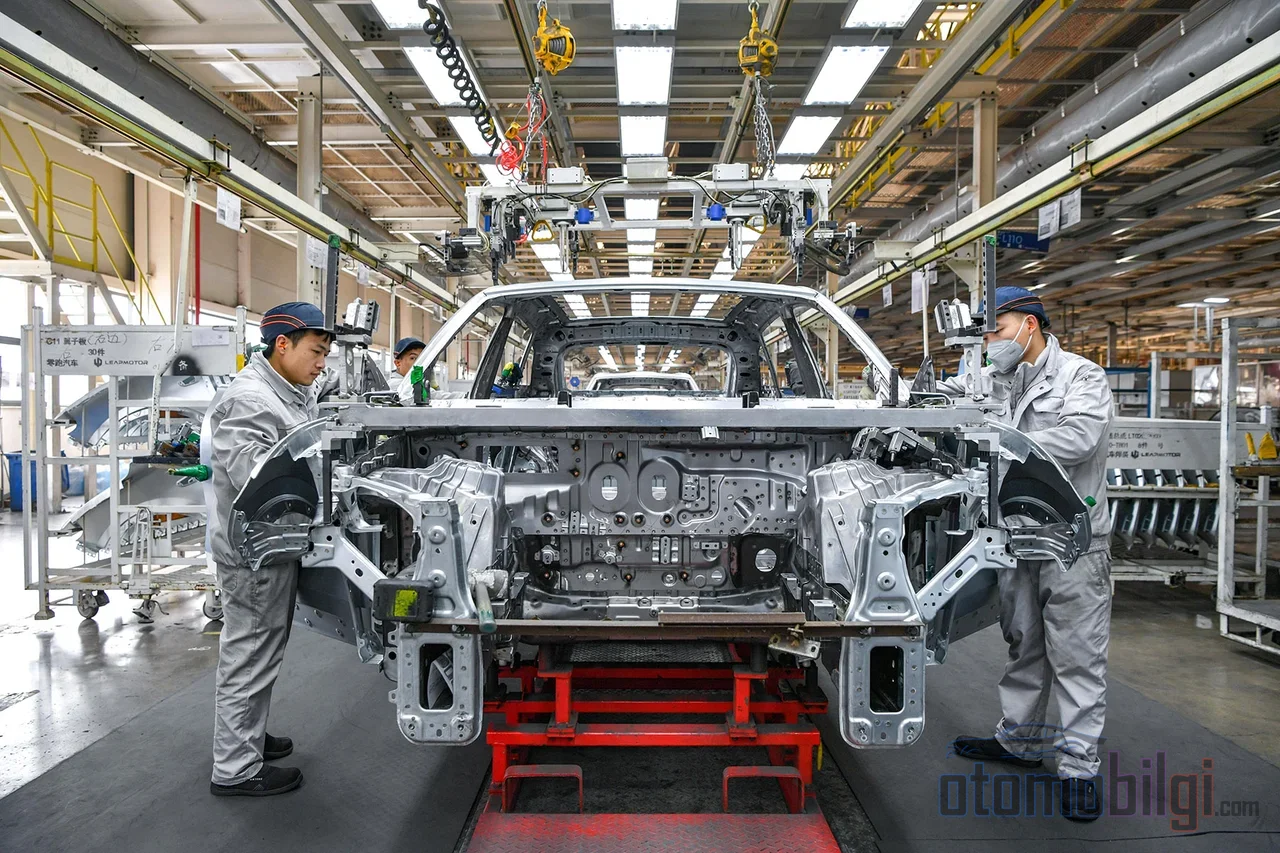
增长曲线并非自然而然出现; 在它的每一站,都有几款重新定义这一细分市场的车型. 第一站是比亚迪F3DM. F3DM于2008年12月在中国面向车队销售,并于2008年12月15日以149,800元(约合21,900美元)的标价正式面向普通消费者发售,被公认为世界上首款量产插电式混动乘用车. 它可以通过墙上插座充电,并提供约60公里的纯电续航里程. 其前身F6DM概念车于2008年1月在底特律亮相,F3DM本身也在2008年日内瓦车展上进行了发布. 颇具悲喜剧色彩的是,先行者之名并未转化为销量: F3DM于2013年10月停产,累计总销量仅有3,284辆. 细分市场的第一块拼图,几乎没能为曲线的起点增加任何分量.
亮点回顾
- 2010年全球PHEV销量不足300辆,而到2015年已达约222,000辆.
- 世界首款量产PHEV BYD F3DM于2008年12月上市,但总共只售出了3,284辆.
- BYD在2025年售出了4,602,436辆新能源车; 其中2,288,709辆是插电混动车型.
- 2025年最畅销的PHEV是延续前几年领先地位的BYD Song Plus.
- BYD一家就占据了全球插电混动市场约18-20%的份额.
第二站是大型全球制造商的登场. Chevrolet Volt和Nissan Leaf的交付于2010年12月开始; 这些是大型汽车集团的首批量产插电式车型,也是为这条曲线带来首次真正提速的车型. F3DM比Volt整整早了两年上市; 差别在于,雪佛兰的规模和分销能力让这条曲线迅速变得显眼.
第三站来自混动技术的开创品牌. Toyota Prius PHV的全球销售于2012年1月开始. Prius Plug-in在价格上比Volt便宜约7,500美元; 让步在于,相比Volt约35英里(约56公里)的纯电续航,它的纯电续航更短. 这三站共同奠定了这一细分市场的身份: 充电线缆、日常使用中的燃油节省,以及汽油发动机的长途保障.
BYD市场统治地位的数字解读
当我们把曲线推进到2025年,图景变得清晰. BYD在2025年共售出4,602,436辆新能源车,这意味着同比增长7.73%. 其中的构成很好地说明了这一细分市场的特点: 纯电动车2,256,714辆(增长27.86%),插电混动车2,288,709辆(下降7.91%),以及约57,013辆商用车. 也就是说,BYD在2025年一家就生产了约229万辆PHEV; 这占了公司销售蛋糕的一半以上.
在全球背景下,这一数字的分量令人瞩目. BYD一家就占据了2025年全球插电混动市场约18-20%的份额; 在制造商份额分布中,以19%的份额遥遥领先(Tesla为9%,VW集团和Geely-Volvo为5%,SAIC为4%). 道路上每五辆插电式汽车中,就有一辆是BYD. 该公司于2022年完全停止生产纯燃油车,以全部实力投身这条道路; 新能源车累计产量已突破1,500万辆,截至2026年初,累计销量达到1,580万辆.
有一点需要明确: 关于BYD在全球汽车集团排名中的位置,各种说法反映的是不同的衡量标准; 一家评估公司称其跻身前五,另一家则称其超越福特成为第六大集团. 两种说法描绘的是同一年不同统计口径的画面; 这不是矛盾,而是衡量标准不同. 可以确定的是: 2025年成为BYD在传统巨头阵营中永久立足的一年. 该公司2025年出口也首次突破100万辆(105万辆,同比增长约140%).
2025年PHEV车型领导者: Song Plus及其中国竞争对手
该细分市场的顶峰已不再以销量数字说话,而是以车型家族为单位. 2025年最畅销的PHEV是延续了前几年领先纪录的BYD Song Plus; 该车在某些市场以Seal U之名销售,是BYD在中国最畅销的SUV,其全球累计产量(不含燃油车型)已超过100万辆. Song家族(PHEV和BEV合计)在2025年售出788,003辆; 这意味着该家族依然庞大,但同比下降20.91%,呈收缩态势. 品牌在西方市场的足迹也依托于这款车型: BYD于2025年在英国注册了51,422辆汽车,Seal U DM-i在全年大部分时间里都是该品牌最畅销的车型.
在顶峰的紧下方,中国竞争对手也在定义该细分市场的技术方向. Li Auto L6是2024年4月发布的五座高端家用SUV; 它是Li Auto最畅销的车型,起价约34,500美元,按中国标准提供超过200公里的纯电续航. 其混合动力系统按CLTC工况计算,总续航可达1,390公里; 0-100公里/小时加速为5.4秒,最高时速180公里/小时. Geely Galaxy Starship 7 EM-i则采取以续航为重心的策略: 官方宣称总续航高达1,420公里,价格区间在13,500-18,000美元之间,挑战着该细分市场的价格-续航前沿; 2025年11月推出的2026年款车型升级,凭借续航和发动机方面的改进,起价13,470美元.
| 车型 | 总续航(宣称) | 0-100 km/h | 起价 |
|---|---|---|---|
| Li Auto L6 | 最高1,390公里(CLTC) | 5.4秒 | 约34,500美元 |
| Geely Galaxy Starship 7 EM-i | 最高1,420公里 | 制造商未公布 | 13,470美元(2026年款) |
这里需要一份坦诚的数据说明: 有广泛的说法称前10款PHEV车型中有七款来自BYD; 但本页面可验证的统计数据清楚支持Song Plus的领先地位以及Li Auto和Geely名列前茅的位置,却无法确切展示前10名的完整构成. 这一表格并未改变大局: 领先榜单的上层区块主要由中国车型构成,该细分市场的金融重心也已转向中国.
中国市场在这一故事中处于什么位置
中国在2025年售出了超过1,300万辆电动汽车; 这占全球电动汽车市场的三分之二以上. 同年9月,新能源汽车占中国新车销量的比例达到67%. 在车队保有量方面,情况也类似: 截至2023年12月,中国拥有2040万辆插电式乘用车,是全球最大的市场,约占全球保有量的一半. BYD在欧洲和西班牙的进展(2026年前五个月在欧洲注册135,307辆,并连续每个月超越Tesla)正是这种份量向外延伸的体现.
2026年曲线将走向何方
规模的跃升并非一条无限上升的坡道. BYD在2026年上半年的销量为1,808,511辆新能源车; 同比下降15.7%. 国内市场方面,中国在华销量收缩39.6%(1,016,255辆),而出口增长70.7%,达到792,256辆; 2026年6月创下175,349辆的出口纪录. 公司2026年的目标是500万至550万辆新能源车; 要在下半年实现这一目标,月销量需超过500,000辆. 在财务方面,比亚迪2025年收入为8039.7亿元(约合1130亿美元,增长3.46%),而净利润下降了18.97%; 收入增长的主要引擎是强劲的插电式混合动力车型销量.
让我们以本页所承诺的方式来回答这个问题: 插电式混合动力市场是汽车历史上规模化最快的细分市场之一,从2010年的数百辆增长到2015年的222,000辆,再到截至2025年的百万辆级别; BYD一家就销售了这个市场约五分之一的份额,其最畅销的车型(Song Plus)也是BYD的产品. 如今这条曲线不仅在向上攀升,还在地理上不断扩散: 增长的新向量是出口,而定义这一细分市场规则的,是用续航和价格方程来书写规则的的中国制造商. 这段旅程始于F3DM仅有3,284辆的默默命运,十五年后终于以全球道路上每五辆插电式车辆中就有一辆出自同一品牌而告终; 工程史的这一篇章仍在书写之中.