混合动力汽车是如何进入土耳其市场的?又是在什么时候变得司空见惯的?
分享此页面
混合动力汽车首次进入土耳其是在20世纪90年代末和21世纪初,相比美国和日本市场明显滞后,而且最初是以高端高价的车型亮相;这一滞后的主要原因在于,根据发动机排量和价格分级的特别消费税(ÖTV)结构从一开始就让新技术缺乏吸引力.2010年代对ÖTV税基档次的调整,将电动马达功率和排量的门槛转向了有利于混合动力车的方向,如今电动和混合动力汽车已占据土耳其汽车销量的一半.本文通过数据,从税收政策、燃油价格和消费者认知这三个支柱来审视这一转变.
亮点
- 世界上第一辆可正常运行的混合动力车 1900年 的 Lohner-Porsche "Semper Vigus";开启了量产混合动力时代的则是 1997款丰田Prius .
- 在土耳其 排量低于1800 cc 且 电动马达功率超过50 kW 的混合动力车上,根据价格不同,可享受低至 45% 的ÖTV优惠.
- 2019年,混合动力和电动汽车在土耳其的市场份额 低于0.1%.
- 2026年前八个月,混合动力车销量达到 204,956辆 ,市场份额达 32.6% ;电动和混合动力合计占销量的一半以上.
- 2025年,电动汽车占新车销量的 17% ;土耳其电动汽车销量位居欧洲第四.
最早将混合动力技术引入土耳其的车型是哪些?
混合动力汽车在世界上的历史渊源出人意料地久远.Ferdinand Porsche在研发1900年巴黎博览会上展出的 Lohner-Porsche Electromobile 时,为向轮毂供电的电动马达增加了一台内燃机发电机辅助;"Semper Vigus"这一原型车由此成为历史上第一辆可正常运行的混合动力车,其量产版本于1901年以 Lohner-Porsche Mixte 的名称上市.大约一个世纪后的1997年,丰田Prius开启了量产混合动力时代;几年后,本田凭借 Insight 推出了北美第一款量产混合动力车.
土耳其市场未能立即赶上这股浪潮.即使在2000年Prius进入美国市场时,混合动力车在土耳其连一个正式的税收类别都没有.第一批混合动力车型直到21世纪后半期和2010年代初才进入我国,且主要是进口的高价选择.当时,ÖTV根据排量最高可达220%;混合动力技术被归入与普通汽油车相同的税收档位,这意味着没有任何机制可以抵消价差.结果可想而知:技术早已成熟,但在土耳其购买在经济上几乎毫无意义.
ÖTV档位为何让混合动力车一夜之间变得优势明显?
转折点来自特别消费税(ÖTV)按价格(税基)分级的制度.在土耳其,税率档位根据车辆不含税价格确定;这一结构使恰好落在税基门槛之下的车型获得了比例上巨大的优势.当针对混动车型的专项门槛生效时,方程式发生了变化:对于电动机功率 超过50 kW 且发动机排量 低于1,800 cc 的混合动力车,根据价格门槛,可适用低至 45% 的特别消费税.同等排量的纯汽油车这一税率要高出数倍.
从工程角度看,这一制度有一个精妙的副作用:混动系统大多采用1,600 cc以下的小排量发动机和功率超过50 kW的电动机构建.也就是说,符合税收法规设定的技术门槛,本身就是混动车型的天然属性.法规通过在技术上定义混动,实际上将这些车辆归入了更低的税率档位,并连同燃油经济性一起扭转了价格差距.将1,600 cc以下车辆的税基上限和档位数量提高,使这一优势得以扩展到更宽的价格区间;后续法规又多次更新了门槛.2025年7月,部分车辆的税率下调了5-10个百分点,而另一些则上调了10个百分点——也就是说,平衡随着通胀不断被重新调整.
这里的微妙之处在于:优势并非来自车辆是混动这一事实,而是因为混动身份自动将大多数车型带入了价格门槛之下.税收政策实际上为混动技术盖上了认可印章,也决定了制造商将向土耳其引入哪些装备级别——因为税基一旦跨入更高一档,车辆的可销售性就会完全改变.
税收政策如何改变了车型组合?
门槛的决定性作用在车型组合中体现得最为明显.能够停留在特别消费税门槛之下的小排量混动轿车和SUV进入了土耳其最畅销车型之列;而大排量、高税基的车型要么退出市场,要么为符合税率档位而搭载缩小排量的发动机上市.这并非混动车独有的现象——例如,搭载大排量发动机的豪华车在土耳其被征收的税费如此之重,以至于制造商几乎只提供小排量版本作为唯一选择.但对混动车而言情况更为具体:制造商有意在车型组合中突出通过50 kW电动机门槛的系统,以及瞄准1,600-1,800 cc排量区间的汽油车型.
概括这一发展的时间线:
- 1997: 丰田Prius作为全球首款量产混合动力车在日本发布.
- 1999: 本田Insight作为北美首款量产混合动力车问世.
- 2010: 雪佛兰Volt作为首款可商业化销售的插电式混合动力车推向市场.
- 2010年代: 土耳其的特别消费税税基和排量门槛被重新定义,向混动车型倾斜;其市场份额迅速上升.
- 2019年: 混合动力和电动汽车在土耳其的市场份额仍低于0.1%——也就是说,真正的增长发生在最近五年.
- 2018: 混合动力汽车销量上半年以61.5%的增幅收官.
- 2025-2026: 混合动力车型市场份额达到32.6%;加上电动汽车,销量已超过一半.
混合动力为何如此迅速地普及?
仅凭税收门槛无法解释这一增长;有三个因素在共同起作用.
税收优势的延续
特别消费税(ÖTV)的税率档位仍赋予混合动力车型结构性的价格优势.欧盟替代燃料观察站的数据也证实,符合特定动力总成标准的混合动力和插电式混合动力车型,根据电机功率和发动机排量,可享受可观的税收减免.税率档位以下的混合动力车型,其售价可以远低于配置相当的汽油车——对消费者而言,在大多数情况下,决策在价格比较中自然就做出了.
燃油价格与城市用车场景
混合动力系统带来效率优势的场景,恰好就是土耳其典型的用车模式:市区走走停停、低速行驶、频繁刹车.通过再生制动回收的能量,使城市工况的油耗明显低于同级别汽油车,而每升较高的燃油价格又把这一差距转化为每月可衡量的金额.从柴油转向汽油-混动的趋势也是这一图景的一部分;土耳其汽车保有量在2026年初达到1740万辆乘用车,而更新浪潮在很大程度上正流向混合动力.
消费者认知与缓冲技术定位
混合动力最有力的营销论点,是不需要依赖充电基础设施.在转向电动汽车的过程中,续航焦虑和家用充电条件仍是决定性障碍,而混动对此毫无要求:你依旧去加油站,只是去得更少了.丰田和本田近三十年的混动历史,也大大消除了消费者对电池寿命的疑虑.镍氢电池直到2008年一直是行业标杆,如今向锂离子的转变进一步提升了效率;这项技术已不再属于“新颖且有风险”的类别,而是“经过验证”的.
前一波技术浪潮:从镍氢到插电式混动
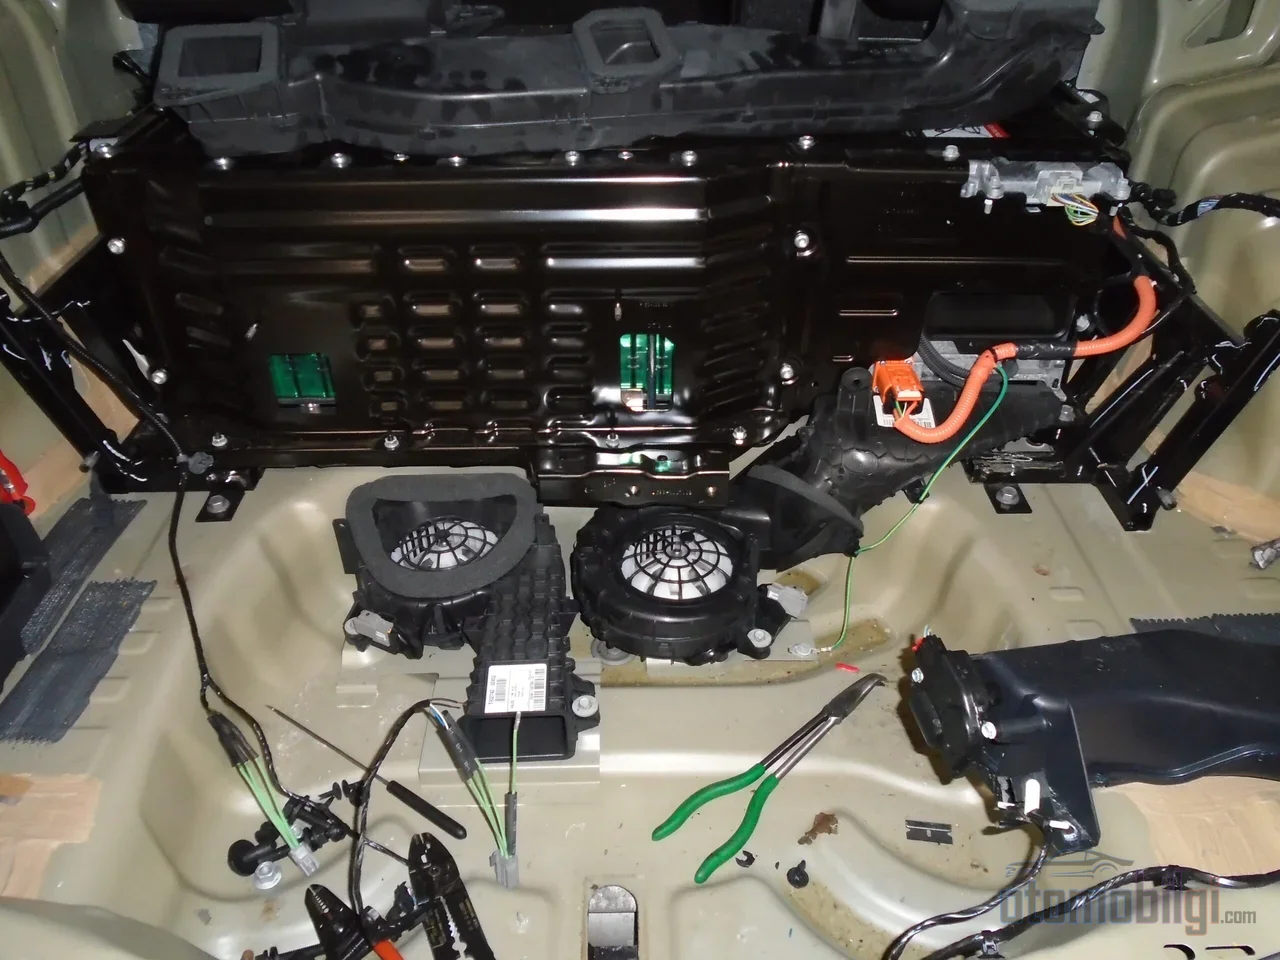
混合动力在土耳其的普及并非偶然,而是技术成熟曲线与税收政策交汇的结果.Prius在1997年选用的镍氢(镍金属氢化物)电池,凭借其每瓦时的低成本的、高循环耐久性和温度耐受性,整整二十年都是混合动力行业的中流砥柱.锂离子电池效率更高但价格更贵;丰田目前的目标是在2020年代后半期实现其新一代锂离子电池的商业化.
插电式混合动力又增加了一个单独的层次.2003至2010年间,大多数插电式车型都是量产混合动力车的改装版;2010年随着Chevrolet Volt的推出,商用插电式时代正式开启.Porsche 918 Spyder于2013年推出的量产版配备6.8 kWh电池,纯电续航约31公里——这证明即使在性能细分市场,纯电续航也已成为一种卖点.而土耳其的插电式混合动力车型真正的大规模扩张,则源于排量1600 cc以下的PHEV车型进入了享受特别消费税(ÖTV)优惠的税率区间.
2026年的格局:增长流向了哪里?
数据勾勒出清晰的图景:2026年前八个月,电动和混合动力汽车占土耳其汽车销量的半数以上;混合动力车以204,956辆的销量占据32.6%的份额,但同比下滑0.8%.同期,纯电动车的份额持续上升——2025年纯电动汽车占新车销量的17%(2024年:10%),Togg销量增长30%.也就是说,混合动力细分市场在保持绝对规模的同时,增长引擎正逐渐转向纯电动.土耳其在电动汽车销量上位居欧洲第四,也是这一趋势在国际层面上的体现.
大约在1990年还无法企及的技术,到了2026年在土耳其已是司空见惯.这种普及并非源于某一项决策:发动机排量与计税基准门槛恰好与混合动力技术的天然技术特征相契合、二十年来电池技术的成熟,以及燃油价格每月都在重新彰显能量回收制动的价值.混合动力在土耳其原本被定位为一项过渡技术;而在实践中,在电动基础设施完善之前,它似乎还有望在未来数年继续扮演主流技术的角色.