Depresiasi Porsche Membawa Volkswagen ke dalam Krisis Mendalam
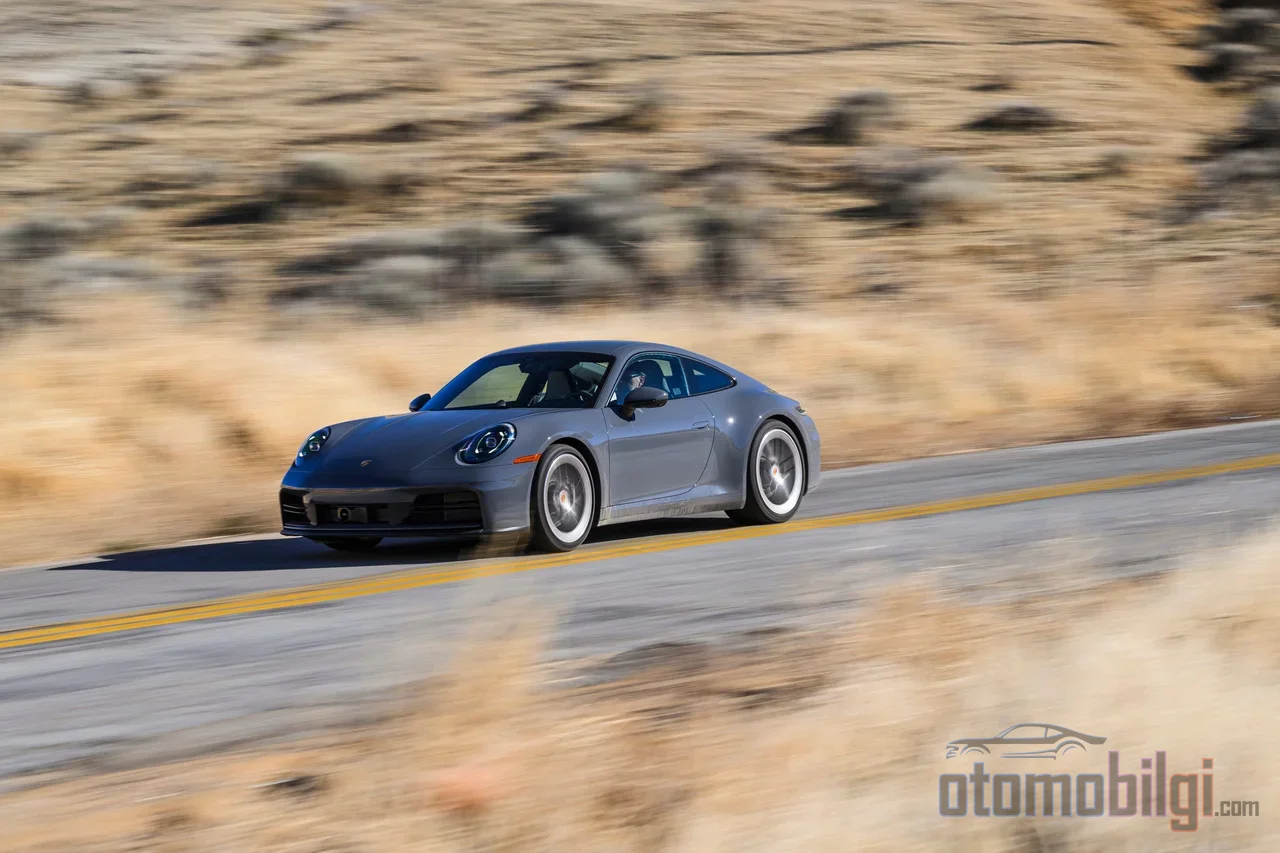
Sepanjang sejarahnya, Volkswagen Group selalu melangkah hati-hati dalam menutup kuartal; bayang-bayang dieselgate bertahun-tahun membayangi tabel-tabel keuangan mereka. Namun hasil kuartal ketiga yang diumumkan pada 29 Oktober 2026 meninggalkan bayang itu: Grup mencatat kerugian operasional kuartalan terburuk sejak 2015. Dan kali ini biang keroknya bukan skandal knalpot, melainkan berkas yang jauh lebih ironis: Porsche. Selama bertahun-tahun dianggap sebagai sumber pendapatan yang andal di segmen mewah dan tulang punggung laba grup, kini merek tersebut tampil di laporan konsolidasi dengan ayat penurunan nilai raksasa. Jadi, seberapa besar sebenarnya kerugian itu, apa artinya, dan mengapa hal ini membawa Volkswagen ke ambang restrukturisasi?
Angka kuartal ketiga: Tabel terburuk sejak Dieselgate
Hasil operasional kuartal ketiga Volkswagen Group adalah kerugian 5,86 miliar euro - sekitar 6,5 miliar dolar AS. Ini adalah kerugian kuartalan terberat yang dicatat perusahaan sejak puncak skandal emisi pada 2015. Pada periode yang sama tahun lalu, grup masih mencatat laba operasional 1,3 miliar euro; artinya, dalam satu tahun kondisinya memburuk hingga sifat persoalan ikut berubah.
Di pusat kerugian itu ada satu pos tunggal: Penurunan nilai senilai 6,4 miliar euro atas saham di Porsche AG. Ini merupakan koreksi di pembukuan yang tidak memerlukan arus kas keluar; namun tercatat penuh pada hasil operasional grup, karena Volkswagen memegang 75% saham Porsche AG dan mengonsolidasikan perusahaan tersebut. Melihat tabel sembilan bulan, gambarannya semakin jelas: Pada sembilan bulan pertama 2026, pendapatan grup mencapai 233,4 miliar euro, sementara laba operasional hanya 0,1 miliar euro - pada periode yang sama setahun sebelumnya labanya 5,4 miliar euro. Selama sembilan bulan itu terdapat total pos-pos khusus senilai 8,7 miliar euro dan yang terbesar adalah kerugian goodwill Porsche tersebut.
Sisi penjualan juga tidak memberi dukungan. Pada kuartal tersebut, pengiriman, volume penjualan, dan produksi turun sekitar 15%; pendapatan penjualan pun ikut tertekan. Pada sembilan bulan pertama tahun ini, penjualan kendaraan turun menjadi 5,9 juta unit - penurunan 11% dibanding periode yang sama pada 2025.
Sorotan Utama
- Volkswagen Group mencatat kerugian operasional 5,86 miliar euro pada kuartal ketiga - kuartal terburuk sejak 2015.
- Di pusat kerugian itu ada penurunan nilai non-kas senilai 6,4 miliar euro atas saham Porsche AG.
- Estimasi margin laba 2026 direvisi pada September dari rentang 4-5,5% menjadi maksimal 1%.
- Rencana restrukturisasi mencakup hilangnya pekerjaan hingga 100.000 pos dan kemungkinan penutupan empat pabrik di Jerman.
- Sasarannya adalah memulihkan margin laba operasional 8-10% pada 2030.
Peringatan September: Anatomi pos-pos khusus senilai 10 miliar euro
Kerugian pada 29 Oktober sebenarnya adalah bab penutup dari sebuah proses. Pada 18 September 2026, Volkswagen menurunkan estimasi margin laba tahun ini dari rentang 4-5,5% menjadi maksimal 1% dan mengumumkan adanya pos-pos khusus senilai sekitar 10 miliar euro (11,5 miliar dolar AS). Saat itu saham-sahamnya kehilangan nilai 5,6%; menjelang akhir Oktober, saham-saham itu diperdagangkan di level terendah dalam lebih dari satu dekade.
Kale luar biasa terbesar adalah kerugian goodwill non-tunai sekitar 6 miliar euro terkait 75% saham VW Group di Porsche AG. Goodwill adalah bagian dari harga yang dibayarkan saat mengakuisisi sebuah perusahaan yang melebihi nilai aset fisiknya; nilainya didasarkan pada asumsi bahwa perusahaan tersebut akan menghasilkan laba di masa depan. Peninjauan ulas koridor margin laba 10-15% Porsche dalam jangka menengah justru menurunkan asumsi-asumsi tersebut dan memicu uji penilaian nilai. Hasilnya adalah pos besar itu yang dicatat pada hasil operasional kuartal ketiga.
Pos-pos sisanya juga tidak kecil: Cadangan pensiun dipercepat yang diperluas, penjualan pabrik Osnabruck, dan penurunan nilai non-tunai pada unit konsolidasi di China memberikan beban tambahan sekitar 2 miliar euro pada semester kedua - sebagian besarnya juga pada kuartal ketiga. Bersama 0,9 miliar euro yang tercatat pada semester pertama, perusahaan memperkirakan total pos luar biasa tahun pertama akan berada di kisaran 10 miliar euro; jika pos-pos tersebut dikecualikan, margin operasional akhir tahun diperkirakan mencapai sekitar 4%. Estimasi pendapatan juga diturunkan menjadi sekitar 315 miliar euro; tahun lalu angka tersebut adalah 321,9 miliar euro dengan margin 2,8%.
Mengapa Porsche tidak lagi menjadi jaminan laba grup?
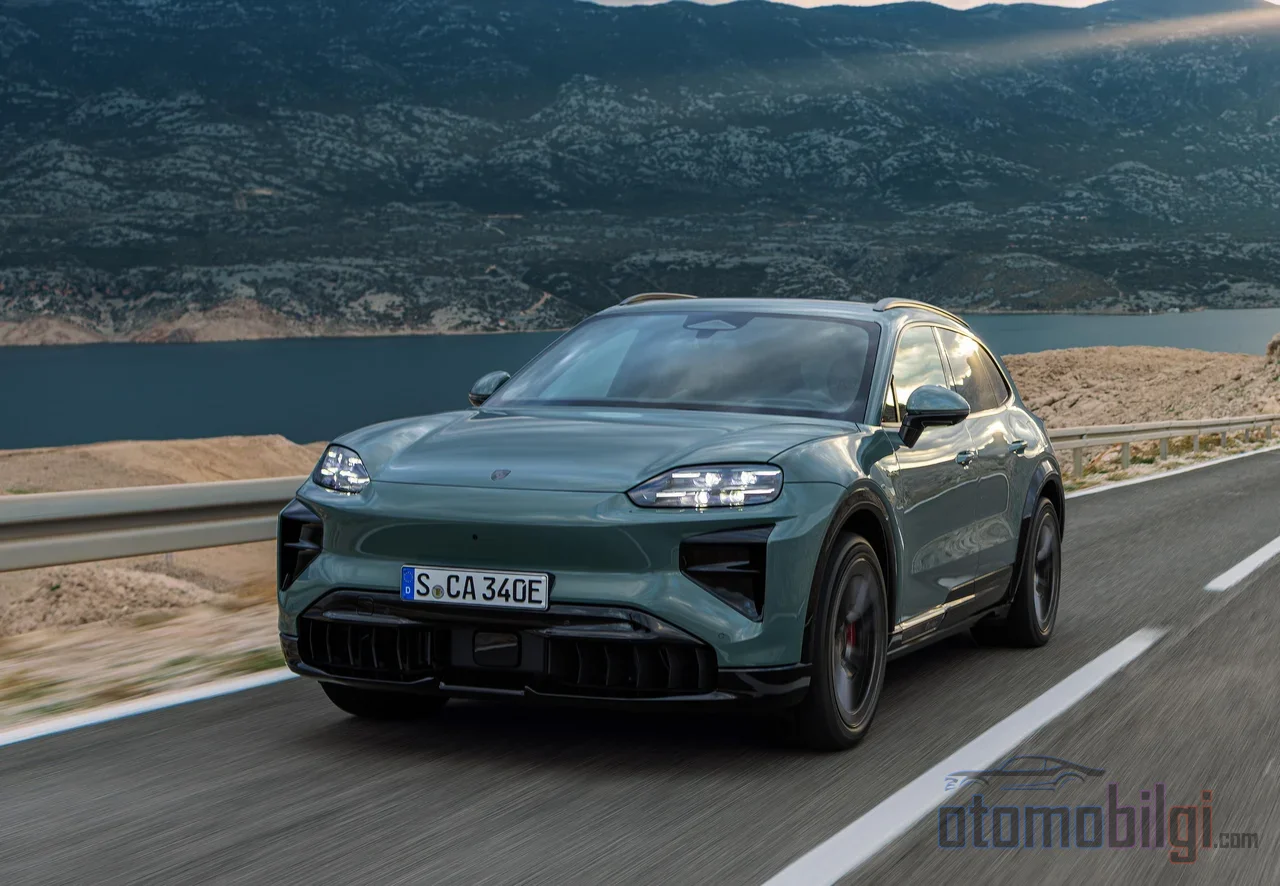
Dulu persamaannya sederhana: Merek-merek volume Volkswagen menghasilkan volume, Porsche menghasilkan laba. Empat tahun lalu Porsche mampu menyumbang lebih dari seperempat laba operasional grup sendirian. Pada 2025, porsi tersebut turun ke di bawah 5%. Hari ini merek yang sama tampak dalam laporan konsolidasi dengan koreksi goodwill 6 miliar euro. Perubahan peran sebuah merek dalam grup secepat ini hanya sedikit terjadi di industri otomotif dalam beberapa tahun terakhir.
Di balik itu, dua perkembangan menonjol. Pertama, ada berita bahwa CEO Porsche Michael Leiters telah menyiapkan strategi baru yang bertumpu pada jajaran model yang lebih kecil; menurut klaim tersebut, 4.000 peran lagi tengah dievaluasi untuk dihilangkan di perusahaan. Ini bukan pengumuman resmi, melainkan evaluasi yang bocor ke media - tetapi jika dibaca bersamaan dengan terpicunya uji penilaian nilai, gambaran ini menjelaskan situasinya: Ekspektasi profitabilitas Porsche mengecil, dan ekspektasi yang mengecil itu menurunkan nilainya di pembukuan.
Kedua, ada kontras yang menarik: Buletin kuartal ketiga Porsche sendiri menekankan hasil dan arus kas yang kuat; likuiditas bersih di segmen otomotif telah mencapai 8,23 miliar euro dengan kenaikan 884 juta euro. Artinya, kerugian yang memberatkan laporan grup tidak berarti operasi Porsche kolaps - itu menunjukkan bahwa ekspektasi laba masa depan telah mengecil. Pembedaan ini mungkin adalah poin yang paling terlewat dari berita tersebut.
Mengapa hubungan Porsche-VW begitu rumit?
Untuk memahami kejadian ini, perlu melihat struktur tata kelolanya. Volkswagen bukan hanya pemilik merek Porsche; sekaligus Volkswagen sendiri dikendalikan oleh sebuah Porsche. Porsche Automobil Holding SE (Porsche SE), memiliki 53,3% saham biasa Volkswagen AG dan 31,9% modal nominalnya - artinya pemegang saham terbesar VW dan pengendali mayoritas hak suara. Saham pengendali Porsche SE juga berada di tangan keluarga Porsche-Piëch. Holding ini juga memiliki 25% ditambah satu saham biasa produsen mobil sport Porsche AG dan 12,5% dari total sahamnya.
Pemegang saham terbesar kedua adalah Negara Bagian Sachsen Anhalt; yang memegang 20% hak suara. Jadi nama Porsche muncul dua kali, baik di titik kendali puncak maupun dalam hierarki merek. Struktur ini melahirkan ironi ganda: Volkswagen yang melihat penyusutan nilai di Porsche AG dalam pembukuan juga merupakan perusahaan yang dikelola oleh struktur pemegang saham yang dikendalikan keluarga Porsche-Piëch. Dan pemegang saham ini mulai tidak sabar: Porsche SE mengumumkan bahwa hasil kelompok setelah pajak yang disesuaikan pada paruh pertama 2026 turun menjadi 0,9 miliar euro (tahun sebelumnya 1,1 miliar euro) dan meminta Volkswagen mengambil langkah cepat untuk meningkatkan daya saingnya. Perkiraan akhir tahun holding juga direvisi secara luas menjadi antara kerugian 500 juta euro hingga laba 1,5 miliar euro.
100.000 pekerjaan, empat pabrik dan tekanan profitabilitas
Ketegangan yang sesungguhnya melampaui laporan keuangan, yakni di lantai pabrik. Awal September, dewan pengawas Volkswagen menyetujui rencana yang mengatur pemangkasan sekitar 50.000 posisi tambahan di atas pemangkasan yang ada dan penghentian produksi di empat pabrik - total pemangkasan dengan demikian melampaui 100.000. Rencana CEO Oliver Blume bertumpu pada kombinasi PHK di seluruh kelompok termasuk Audi dan Porsche serta tidak mengisi posisi yang kosong karena pensiun, dan mencakup kemungkinan penutupan empat pabrik di Jerman. Perlawanan serikat pekerja keras; disebutkan bahwa tahun depan bisa memicu pemogokan. Pada 29 Oktober, kerugian yang melampaui ekspektasi semakin menaikkan taruhan restrukturisasi ini.
Pendekatan CFO Arno Antlitz terhadap gambaran ini bersifat deskriptif: Margin penjualan operasional di luar pos-pos khusus dalam sembilan bulan pertama adalah 3,8% - dan jelas bahwa dalam jangka panjang ini tidak cukup. Tujuannya adalah memulihkan margin laba operasional 8-10% pada 2030. Jarak di antaranya, itulah ukuran sebenarnya dari seluruh perdebatan pemangkasan dan pabrik ini.
Lalu dari mana tekanan itu datang? Tiga poin menonjol:
- Persaingan dari produsen Tiongkok dan menurunnya permintaan di Tiongkok - pasar yang dulunya merupakan pusat laba utama Volkswagen kini tidak lagi menanggung beban yang sama.
- Tarif mobil yang diterapkan Presiden AS Trump.
- Biaya transisi ke kendaraan listrik - model listrik saat ini menghasilkan laba per kendaraan yang lebih rendah dibandingkan padanan mesin pembakaran dalam.
Apakah tidak ada hal positif di sisi permintaan? Sebenarnya ada. Pemesanan kendaraan baru meningkat 4% secara tahunan, sedangkan kendaraan bertenaga baterai listrik meningkat 39%. Pertumbuhan kendaraan listrik sendiri adalah kenyataan pasar; masalahnya adalah pertumbuhan ini belum berubah menjadi laba dengan struktur biaya saat ini. Di sinilah letak jepitan Volkswagen: di satu sisi portofolio produk yang terpaksa menyesuaikan diri dengan elektrifikasi, di sisi lain struktur biaya yang belum menghasilkan keuntungan yang diharapkan dari portofolio tersebut.
Apakah kerugian merupakan kehilangan uang yang nyata? Perbedaan krusial di antara keduanya
Pertanyaan pertama pembaca seharusnya seperti ini: Apakah kerugian 5,86 miliar euro keluar dari kas perusahaan? Tidak. Penurunan nilai adalah pos non-tunai; koreksi goodwill adalah revisi nilai buku suatu aset berdasarkan ekspektasi keuntungan masa depan dan tidak melibatkan uang yang keluar pada hari tersebut. Namun hal ini tidak membuat kerugian tersebut menjadi sepele. Nilai buku bagaikan jaminan untuk masa depan - ketika ekspektasi menyusut, jaminan itu juga menyusut, dan pemegang saham serta biaya pendanaan langsung merasakan dampaknya terhadap basis modal dan reputasi perusahaan. Lebih jauh lagi, tekanan tidak langsung dari kerugian non-tunai terhadap target keuntungan terwujud dalam percepatan keputusan PHK dan pabrik. Jadi angka yang "tetap di atas kertas" ini, di dunia nyata menentukan masa depan pekerjaan, pabrik, dan model-model mobil.
Reaksi pasar juga membaca perbedaan ini: Pada 29 Oktober, setelah hasil diumumkan, saham Volkswagen pulih di tengah hari perdagangan di Frankfurt dengan kenaikan 2%. Terkrealisasinya skenario terburuk berarti berkurangnya ketidakpastian - contoh klasik mengapa bursa terkadang merasa lega dengan berita buruk.
Penutup: Ke mana perusahaan akan melangkah dari sini?
Ringkasan satu kalimat dari kerugian kuartal ketiga adalah: Volkswagen menetapkan harga kembali ekspektasi keuntungan masa depan dari saham 75%-nya di Porsche, dan koreksi non-tunai sebesar 6,4 miliar euro ini menyeret kuartal tersebut ke kerugian operasional terburuk sejak 2015. Isu sebenarnya bukan pada tabel, melainkan pada agenda: Jalan dari margin operasional 3,8% menuju target 8-10% berarti pemangkasan hingga 100.000 pekerjaan, kemungkinan penutupan empat pabrik di Jerman, dan negosiasi dengan serikat pekerja. Kondisi kas Porsche sendiri masih kokoh; di sisi permintaan, pesanan meningkat, terutama untuk mobil listrik. Tugas Volkswagen adalah menopang sinyal positif ini di atas struktur biaya yang belum menghasilkan keuntungan. Sebagai seseorang yang telah mengamati hasil kuartalan industri ini selama lebih dari tiga puluh tahun, saya bisa mengatakan ini: Bukan besarnya kerugian, melainkan langkah-langkah yang diambil setelah kerugian yang menulis kisah sebuah perusahaan. Kalender untuk bab-bab berikutnya dari Volkswagen menyempit di antara target 2030 dan meja perundingan serikat pekerja.
Sumber
- Volkswagen Group: Nine-month results underline urgent need for action
- Volkswagen AG updates its forecast for fiscal year 2026
- VW logs €5.86 billion Q3 operating loss on Porsche writedown
- Volkswagen Posts $6.5 Billion Quarterly Loss
- Volkswagen posts deepest loss since Dieselgate
- VW slashes 2026 profit outlook to 1% on $11.5 billion hit
- Porsche's decline from crown jewel to millstone for parent Volkswagen
- Volkswagen board approves cutting 50,000 more jobs and ending production at 4 plants
- Porsche SE calls for swift action at Volkswagen
- Porsche Q3 2026: Hasil yang solid dan arus kas