バッテリーが安くなるほど: 電気自動車を大衆化する経済学
このページを共有する
電気自動車が大衆化に至った本当の推進力は、モーター設計でも空力性能でもありません.30年以上にわたって電池セルの1kWhあたりのコストが99%以上低下したことです.1991年に約9,200ドルだったセル価格は、2024年時点で78ドル水準まで下落しました.このページでは、この価格暴落の経済史、規模の経済、生産投資、電池化学の変革を、現代の電気自動車の価格曲線への影響とともに検証します.
注目ポイント
- リチウムイオンセルの価格は1991年に約 9,200ドル/kWh、2024年には 78ドル/kWh: 99%以上の下落.
- EVバッテリーパックの価格は2008年の 1,415ドル/kWhから2023年に 139ドル/kWhまで下落: 15年間で90%.
- 累積生産量が2倍になるごとに価格は約 19% 低下: ライトの法則による学習率.
- BloombergNEFによると、BEVパックの価格は 2024年に初めて100ドル/kWhの閾値を下回り 、97ドル/kWhとなりました.
- 2025年には世界で 2,000万台以上の 電気自動車が販売され、中国では価格パリティが既に達成されています.
なぜ電池価格はこれほど下落したのか?
単一の大きな発明の話ではありません.リチウムイオンの価格曲線を形作ったのは、累積生産量の拡大とともに、化学、生産ライン、サプライチェーンに蓄積された何千もの小さな改善の積み重ねです.工学の文献ではこの関係はライトの法則として知られています: ある製品の累積生産量が2倍になるごとに、単位コストは予測可能な割合で低下します.リチウムイオン電池では1998年以降、この割合は約 19% で、太陽光パネルの約20%という割合に驚くほど近い値です.
出発点は1991年: ソニーと旭化成が商用化した最初の円筒形セルは、その年、1kWhあたり約9,200ドルの費用がかかっていました.その年に世界で生産されたリチウムイオンの総容量はわずか 130 kWh で、今日の電気自動車2台にやっと足りる程度でした.2023年末までに累積生産量は1991年水準の2,700万倍に達していました.規模と価格の間のこの格差こそが、現代の電気自動車の経済性のすべてを説明しています.
下落の速度は初期の年には安定していませんでした.1990年代初頭は改善は緩やかでした.市場は未熟で、ソニーが事実上の独占状態にあり、業界は競争よりも安全性と電池寿命に焦点を当てていました.1990年代後半にサムスンやLGといった韓国メーカー、続いて中国メーカーが市場に参入したことで、激しい価格競争と大規模な自動生産がもたらされました.当時の主な市場はすでに民生用エレクトロニクス、つまり携帯電話とノートパソコンであり、車両用途への経済的な閾値はその後のことでした.
価格曲線: 9,200ドルから99ドルへ
価格データを正しく読み解くには、セルとパックの区別を明確に保つ必要があります.セルは電池の基本単位であり、パックは数十個のセルが冷却系、パワーエレクトロニクス、車体と一体となった車両レベルの部品で、当然より高価です.この区別を踏まえると、30年間の曲線は次のように推移しています:
| 年 | 指標 | 価格 |
|---|---|---|
| 1991年 | セル(商用開始) | ~9,200ドル/kWh |
| 2008年 | 軽量車EVパック | 1,415ドル/kWh |
| 2010年 | リチウムイオン電池の平均 | ~550ドル/kWh |
| 2020年 | パックの平均 | 137ドル/kWh |
| 2023年 | 軽量車EVパック | 139ドル/kWh |
| 2024年12月 | パックの平均/BEVパック | 115ドル/kWh / 97ドル/kWh |
| 2025年12月 | パックの平均/BEVパック | 108ドル/kWh / 99ドル/kWh |
表にある2つの節目は、さらに強調されるに値します.2024年12月、パック価格は前年比20%の下落となり、2017年以来最大の年間下落率を記録しました.そして電気自動車のパック価格が初めて 100ドル/kWhの節目を下回りました.2025年12月には下落率は8%に鈍化したものの、記録的な下落は続きました.パックの平均は108ドル/kWh、BEVパックは99ドル/kWhで、2年連続で節目を下回りました.
具体的に言えば、今日の典型的な63kWhのパックは、1991年の価格では約 58万ドルから80万ドル に相当しました.同じパックのセルは今日およそ5,000ドル、パック全体では6,000~7,000ドルの水準です.価格差がこれほど大きいと、電気自動車がニッチな玩具から大衆製品へ移行したのは、エンジニアリングの問題というより、本質的には会計の問題だったということになります.
規模の経済は十分か?ギガファクトリー論争
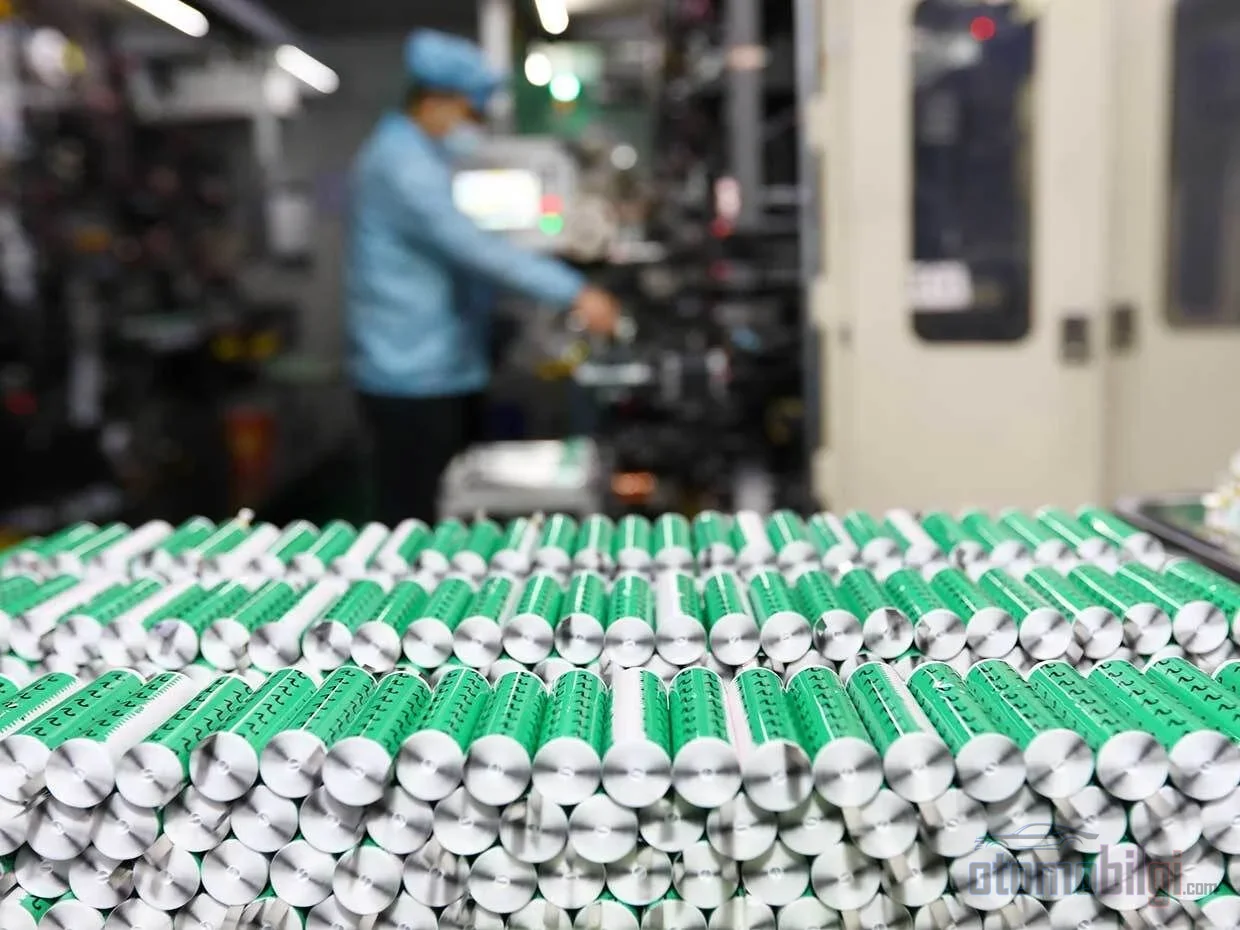
Teslaが2014年~2015年に発表したギガファクトリーは、大規模生産によって電池コストを押し下げるという戦略の最も野心的な例でした.当時の分析では、この工場は2020年までに、2013年に世界で生産されたリチウムイオン電池の総量を単独で上回る生産が可能になると予測されていました.業界アナリストの一人は、施設が完全稼働に達した際、パックレベルのコストが最大70%、約 38ドル/kWh まで下がると計算していました.他の媒体は同じ期待をより慎重に50%のコスト減として伝えました.
学界の側からは、同様に明確な反論が示されました.Carnegie Mellon大学が2014年10月に発表した調査結果によれば、大規模な工場だけでは電気自動車の高いコスト問題を解決できず、電池生産における規模の経済は期待されたほど強力ではないというものでした.その後の年月は両方の見解を部分的に裏付けました.コストは下がりましたが、その理由は工場の規模だけではなく、セルの化学、生産効率、サプライチェーンが一つひとつ改善されるにつれて価格曲線が下方にシフトしたことによるものでした.生産側自体もリスクがないわけではありません.新ラインの稼働開始の遅れは、GWhあたり週最大100万ドルのコスト負担を生み出す可能性があります.
化学の変化:LFPへの移行はどのようにコストを引き下げたのか?
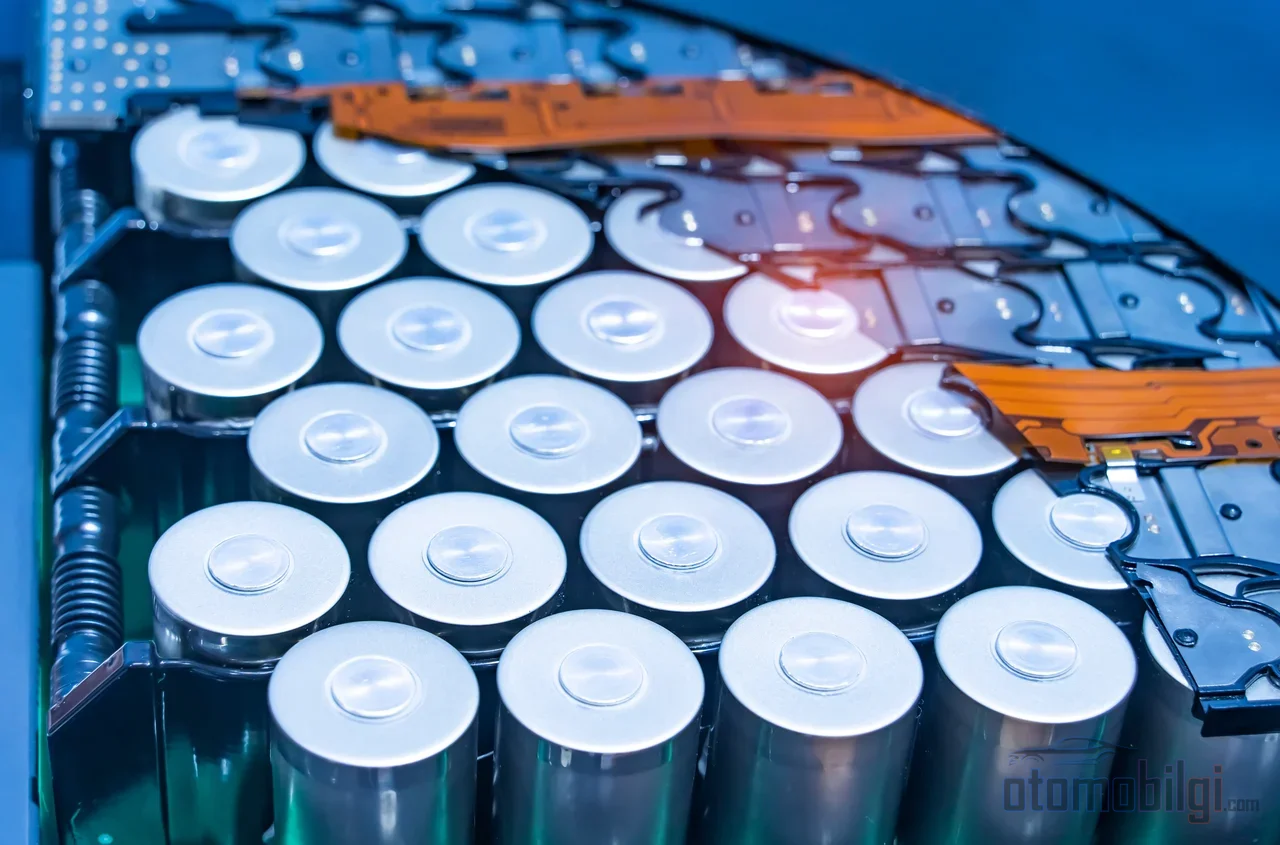
価格曲線における直近の大きな推進力は、正極の化学における選択にあります.従来のNMC(ニッケル・マンガン・コバルト)パックは航続距離の利点を提供しており、2025年の平均は 128ドル/kWh の水準です.これに対し、LFP(リン酸鉄リチウム)の化学は、コバルトのような高価な金属を完全に排除することで、コストと安全リスクの両方を低減します.LFPパックは2025年に平均 81ドル/kWh NMCを明確に下回り、より長寿命です.その代わりエネルギー密度は低く、航続距離は短く、寒冷時の性能も劣ります - そのためLFPは、航続距離への感度がそれほど重要でない大衆市場や定置蓄電池の分野で急速に普及しました.定置蓄電池セグメントは2025年に 70ドル/kWh で最も価格の低いカテゴリーとなりました.前年比45%の下落です.
2025年の興味深い点は、原材料価格が逆方向に動いたにもかかわらず、セル価格が下落を続けたことでした.リチウム供給リスクやコバルト輸出割当が金属価格を押し上げる中、業界はLFPへの移行、長期契約、ヘッジによってこのショックを吸収しました.そもそも価格下落の真の牽引役は供給側ではありません.業界には3.1テラワット時の完成したセル生産能力があり、これは2024年の需要の2.5倍以上です.過剰能力と激しい競争が、毎年バッテリーをより安くしています.地域差も顕著です.最も大きな下落は実質13%で中国で発生し、中国の平均パック価格は 84ドル/kWh - 北米は44%、ヨーロッパは56%高価です.
価格均衡はどこまで来たのか? 100ドル/kWhのハードル
業界が最も頻繁に言及する閾値 100ドル/kWh: この水準を下回ると、電気自動車が補助金なしで内燃機関車とコスト均衡に達したとみなされます.ゴールドマン・サックスの2024年10月の予測は、バッテリー価格が2026年までに80ドル/kWhまで下がる可能性があること - 2023年比でほぼ50%の下落 - および、この水準でアメリカにおける補助金なしのコスト均衡が実現しうることを予見していました.BloombergNEFの2021年の予測も同じ方向でした: 2026年に80ドル、2029年に60ドル/kWh.
均衡はすでに急速に崩れつつあります.2026年2月時点で、アメリカにおける平均的な新車電気自動車とガソリン車の価格差は、大手メーカーの割引の影響もあり約 6,500ドルに まで縮まりました - 数年で最も小さい差です.中古車市場ではその差はほぼ解消されています.平均的な中古EVは34,821ドル、ガソリン車の同等モデルは33,487ドルです.本当の転換点は中国で起こりました.そこでは平均的な電気自動車が、平均的なガソリン/ディーゼル車より約 600ドル安く なっています - 価格均衡はすでに超えられ、電気自動車はもはや贅沢ではなく標準的な選択肢となっています.2025年に世界販売が2,000万台を超え、販売された車両の多くが約40,000ドル帯にあり、一部は10,000ドルまで下がったことと、このハードルは直接結びついています.
歴史的背景: なぜ今回は違うのか?
電気自動車の初期を妨げたのは経済ではなく技術ではありませんでした.1900年頃、アメリカの車両の約38%は電気自動車でした.1897年にはニューヨークで最初の12台の電気タクシーが就航していました.1897年から1913年までは2つの技術が競争した時代でした.その後、ガソリンのエネルギー密度と安価さが優位を決め、1935年までにほとんどの電気自動車メーカーはガソリン車に転向するか、廃業しました.
現代時代の初期の例である GM EV1, 同様の経済的な壁にぶつかりました.約1,100台が生産されリースされましたが、ゼネラルモーターズは、高い生産コストとメンテナンス費用、そして約2,000種類もの専用スペアパーツがもたらす負担を、プログラム終了の理由として挙げました.つまり、電気自動車の最初の2回の離陸は、バッテリーの経済性によって妨げられたのです.リチウムイオンの価格カーブは、まさにこの古い方程式そのものを変えました.同じ63kWhのパックが、1991年の価格では家一軒分の値段でしたが、今日ではハードウェアの部品の一つになりました.さらにエネルギー密度も1990年代以降、3倍以上に増加しました.1991年には1リトルあたり200ワット時だったものが、今日では700ワット時を超えています.より小さな容積でより長い航続距離、そして低下する単位コストが組み合わさり、方程式は不可逆的に変わったのです.
次の波:持続可能か?
規模の経済、生産投資、そして化学の移行という三要素が価格を引き下げ続ける一方で、今後の2つのリスクを真剣に考える必要があります.第一に供給側です.地政学的な緊張、関税、そして低価格が新たな採掘や製錬への投資を止めることで、原材料価格は今後数年で再び押し上げられる可能性があります.第二に、完成したバッテリー製品への新たな関税が価格のダイナミクスを乱し、需要を減速させる可能性です.これらのリスクはあるものの、技術のパイプラインは充実しています.シリコンやリチウム金属負極、固体電解質、新しい正極材料、そして新しいセル製造プロセスが、次のコスト突破の候補として挙げられています.
参考点として、初期の所有コストも教訓的です.初代Tesla Roadsterのオーナーにとって、パック全体の交換は20,000ドルから35,000ドル以上、場合によっては40,000ドル近くの費用として話題になりました.今日の大衆価格帯で販売されている車のバッテリーについては、約6,000ドルから7,000ドルです.この差こそ、バッテリーの価格カーブが単独で語る物語の最も具体的な要約です.電気自動車の大衆化は約束ではなく、数学的に完了したプロセスなのです.
出典
- 過去30年間でバッテリーコストは99%低下 – Our World in Data
- 金属価格の上昇にもかかわらず、リチウムイオンバッテリーパックの価格がキロワット時あたり108ドルに下落 – BloombergNEF
- リチウムイオンバッテリーパックの価格、2017年以来最大の下落となりキロワット時あたり115ドルに – BloombergNEF
- リチウムイオンバッテリーコストの30年間にわたる下落の背景 – IEEE Spectrum
- バッテリーコストの低下が電気自動車をコストパリティへ近づける – Statista
- 電気自動車用バッテリー – グローバルEVアウトルック2026 – IEA
- 電気自動車用バッテリーの価格は2025年までに約50%下落すると予想 – Goldman Sachs
- 90%の下落:過去15年間でEVバッテリーコストはいかに急落したか – BatteryTech Online
- テスラのギガファクトリーバッテリー計画の経済性 – Forbes
- テスラのギガファクトリーはバッテリーコストを50%削減するとアナリストが指摘 – Utility Dive
- 巨大工場だけでは電気自動車の高コスト問題は解決しない – Carnegie Mellon University
- バッテリーセル製造における世界的なコスト格差の解消 – ScienceDirect
- 次世代EV:バッテリーパックコストにおける画期的進展 – McKinsey
- LFPバッテリー:なぜ大手EVメーカーは低コスト技術を選ぶのか – BatteryTech Online
- NMCからLFPバッテリーへ – Electronics360
- 未来を走る、昔も今も:EV1の物語 – GM News
- アメリカにおける初期の電気自動車(1891-1922) – Library of Congress
- 電気自動車の歴史 – Energy.gov
- ガソリン価格だけが中古EV販売を牽引する要因ではない – TechCrunch