Batterien werden billiger: Die Wirtschaft, die das Elektroauto zur Massenbewegung macht
Diese Seite teilen
Der eigentliche Treiber hinter der Massentauglichkeit des Elektroautos ist weder Motorenbau noch Aerodynamik; es ist der Preisverfall der Batteriezelle pro Kilowattstunde um mehr als 99 Prozent über mehr als drei Jahrzehnte. Lag der Zellpreis 1991 noch bei rund 9.200 Dollar, so ist er bis 2024 auf etwa 78 Dollar gesunken. Auf dieser Seite beleuchten wir die wirtschaftliche Geschichte dieses Einbruchs, die Skaleneffekte, die Produktionsinvestitionen und die Umwälzung in der Batteriechemie - und ihre Auswirkungen auf die Preiskurve des modernen Elektroautos.
Kernpunkte
- Der Lithium-Ionen-Zellpreis lag 1991 bei etwa 9.200 $/kWh, 2024 bei 78 $/kWh: ein Rückgang von mehr als 99 Prozent.
- Die Kosten für EV-Batteriepakete sanken von 1.415 $/kWh im Jahr 2008 auf 139 $/kWh 2023: 90 Prozent in 15 Jahren.
- Bei jeder Verdopplung der kumulierten Produktion sinkt der Preis um etwa 19 Prozent : die Wright'sche Lernrate.
- Laut BloombergNEF fielen die Paketpreise für BEVs 2024 erstmals unter die Schwelle von 100 $/kWh : auf 97 $/kWh.
- 2025 wurden weltweit mehr als 20 Millionen Elektroautos verkauft; in China ist Preisgleichheit bereits erreicht.
Warum sind die Batteriepreise so stark gefallen?
Wir sprechen nicht von einer einzigen großen Erfindung. Was die Preiskurve der Lithium-Ionen-Batterie geformt hat, ist die Summe Tausender kleiner Verbesserungen in Chemie, Produktionslinien und Lieferketten, die sich mit wachsender kumulierter Produktion angesammelt haben. In der technischen Literatur ist diese Beziehung als Wright'sches Gesetz bekannt: Verdoppelt sich die kumulierte Produktion eines Produkts, sinken die Stückkosten um eine vorhersagbare Rate. Bei Lithium-Ionen-Batterien liegt diese Rate seit 1998 bei etwa 19 Prozent - erstaunlich nah an der Rate von rund 20 Prozent bei Solarpanels.
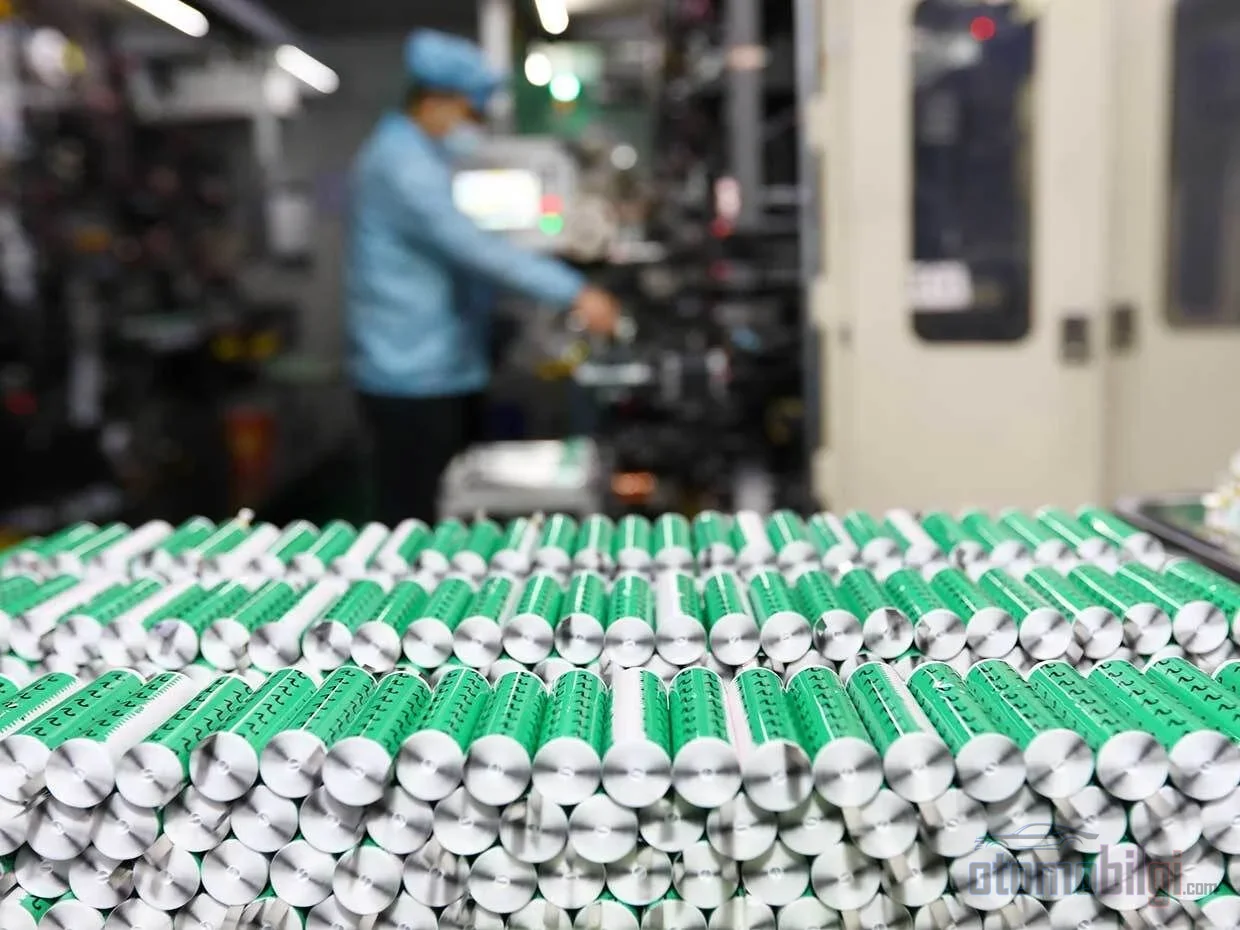
Der Ausgangspunkt war 1991: Die ersten zylindrischen Zellen, die Sony und Asahi Kasei vermarkteten, kosteten in jenem Jahr rund 9.200 Dollar pro Kilowattstunde. Die weltweit insgesamt hergestellte Lithium-Ionen-Kapazität betrug damals nur 130 kWh - gerade genug für zwei heutige Elektroautos. Bis Ende 2023 war die kumulierte Produktion auf das 27-Millionenfache des Niveaus von 1991 gestiegen. Diese Schere zwischen Skalierung und Preis erklärt die gesamte Wirtschaftlichkeit des modernen Elektroautos.
Das Tempo des Preisverfalls war in den frühen Jahren nicht stetig. Zu Beginn der 1990er Jahre war die Verbesserung langsam; der Markt war unreif, Sony hatte eine faktische Monopolstellung, und die Branche konzentrierte sich eher auf Sicherheit und Lebensdauer als auf Wettbewerb. Das Markteintritt der südkoreanischen Hersteller wie Samsung und LG Ende der 1990er Jahre und anschließend der chinesischen Hersteller brachte einen harten Preiswettbewerb und die großskalige automatisierte Produktion mit sich. Der Hauptmarkt war damals bereits die Unterhaltungselektronik - Telefone und Laptops -, während die wirtschaftliche Schwelle für den Fahrzeug Einsatz erst später erreicht wurde.
Die Preiskurve: von 9.200 auf 99 Dollar
Um die Preisserie richtig zu lesen, muss man die Unterscheidung zwischen Zelle und Paket klar halten. Die Zelle ist die Grundeinheit der Batterie; das Paket ist das Fahrzeugbauteil, in dem Dutzende Zellen mit Kühlung, Leistungselektronik und Karosserie zusammengefügt werden - und es ist naturgemäß teurer. Vor diesem Hintergrund verlief die dreißigjährige Kurve wie folgt:
| Jahr | Kennzahl | Preis |
|---|---|---|
| 1991 | Zelle (kommerzieller Start) | ~9.200 $/kWh |
| 2008 | EV-Paket für leichte Fahrzeuge | 1.415 $/kWh |
| 2010 | Durchschnittlicher Lithium-Ionen-Akku | ~550 $/kWh |
| 2020 | Durchschnittliches Paket | 137 $/kWh |
| 2023 | EV-Paket für leichte Fahrzeuge | 139 $/kWh |
| Dezember 2024 | Durchschnittliches Paket / BEV-Paket | 115 $/kWh / 97 $/kWh |
| Dezember 2025 | Durchschnittliches Paket / BEV-Paket | 108 $/kWh / 99 $/kWh |
Zwei Schwellenwerte in der Tabelle verdienen eine besondere Hervorhebung. Im Dezember 2024 sanken die Paketpreise im Vergleich zum Vorjahr um 20 Prozent und verzeichneten damit den größten jährlichen Rückgang seit 2017; die Akkus für Elektrofahrzeug-Pakete fielen erstmals unter die Schwelle von 100 $/kWh. Im Dezember 2025 verlangsamte sich der Rückgang auf 8 Prozent, der Rekord riss aber weiterhin: Das durchschnittliche Paket lag mit 108 $/kWh zum zweiten Jahr in Folge unter der Schwelle, die BEV-Pakete sogar mit 99 $/kWh.
Um das zu veranschaulichen: Ein heutzutage typisches 63-kWh-Paket würde zu den Preisen von 1991 ungefähr 580.000 bis 800.000 Dollar kosten. Die Zellen desselben Pakets kosten heute etwa 5.000 Dollar, das komplette Paket liegt in einer Spanne von 6.000 bis 7.000 Dollar. Wenn der Preisunterschied so groß ist, wird der Übergang des Elektroautos vom Nischenprodukt zum Massenprodukt im Grunde zu einer Frage der Buchhaltung und nicht des Ingenieurwesens.
Reichen Skaleneffekte aus? Die Gigafactory-Debatte
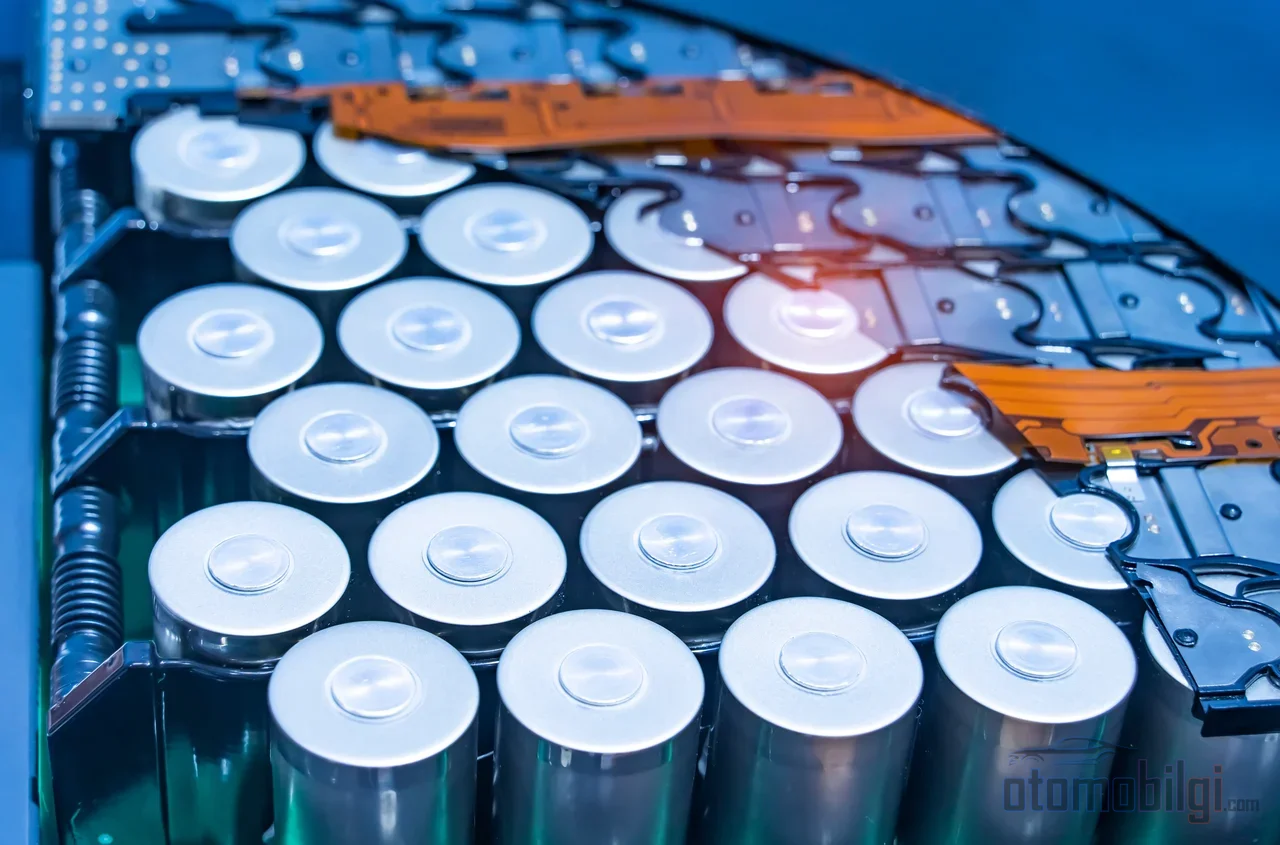
Die 2014-2015 angekündigte Gigafactory von Tesla war das ehrgeizigste Beispiel einer Strategie, die Akkukosten durch großskalige Produktion zu drücken. Zu dieser Zeit ging man in Analysen davon aus, dass die Fabrik bis 2020 allein mehr Lithium-Ionen-Akkus produzieren könnte als die weltweit 2013 insgesamt hergestellte Menge. Einer der Branchenanalysten berechnete, dass bei voller Auslastung der Anlage die Kosten auf Paketebene um bis zu 70 Prozent auf etwa 38 $/kWh sinken könnten; andere Publikationen übertrugen dieselbe Erwartung als eher konservative Schätzung von 50 Prozent.
Von akademischer Seite kam ein ebenso klarer Einwand. Laut den im Oktober 2014 veröffentlichten Ergebnissen der Carnegie Mellon University lösen große Fabriken die hohen Kosten von Elektrofahrzeugen nicht allein; die Skaleneffekte in der Akkuproduktion sind nicht so stark wie erhofft. Die folgenden Jahre gaben beiden Ansichten teilweise recht: Die Kosten sanken, aber nicht allein wegen der Größe der Fabrik; als Zellchemie, Produktionseffizienz und Lieferkette jeweils verbessert wurden, verschob sich die Preiskurve nach unten. Auch die Produktionsseite selbst ist nicht risikofrei - Verzögerungen bei der Inbetriebnahme neuer Linien können eine Kostenlast von bis zu 1 Million Dollar pro Woche und GWh verursachen.
Chemiewechsel: Wie die LFP-Umstellung die Kosten nach unten zog
Die letzte große treibende Kraft der Preiskurve liegt in der Wahl der Kathodenchemie. Herkömmliche NMC-Pakete (Nickel-Mangan-Kobalt) bieten einen Reichweiten-Vorteil; 2025 liegen sie bei durchschnittlich 128 $/kWh Demgegenüber senkt die LFP-Chemie (Lithium-Eisenphosphat) durch den vollständigen Verzicht auf teure Metalle wie Kobalt sowohl die Kosten als auch das Sicherheitsrisiko: LFP-Pakete liegen 2025 im Durchschnitt bei 81 $/kWh deutlich unter NMC und langlebiger. Dafür ist die Energiedichte niedriger, die Reichweite kürzer und die Kaltwetterleistung schwächer - deshalb hat sich LFP vor allem im Massenmarkt und im stationären Speicherbereich schnell verbreitet, wo Reichweitenempfindlichkeit eine geringere Rolle spielt. Das Segment der stationären Speicher war 2025 mit 70 $/kWh die günstigste Kategorie; ein Rückgang von 45 Prozent gegenüber dem Vorjahr.
Der interessante Aspekt von 2025: Die Zellpreise sanken weiter, obwohl die Rohmetallpreise sich entgegengesetzt entwickelten. Während Litium-Liefer Risiken und Kobalt-Exportquoten die Metallpreise nach oben trieben, absorbierter die Sektor den Schock durch die Umstellung auf LFP, langfristige Verträge und Hedging. Der eigentliche Motor des Preisverfalls liegt ohnehin nicht bei der Angebotsseite: Der Sektor verfügt über eine fertiggestellte Zellproduktionskapazität von 3,1 Terawattstunden - mehr als das 2,5-Fache der Nachfrage von 2024. Überkapazitäten und scharfer Wettbewerb machen Batterien jedes Jahr billiger. Auch die regionale Differenz ist auffällig: Den stärksten Rückgang gab es in China mit 13 Prozent real, während der durchschnittliche Paketpreis in China bei 84 $/kWh lag - Nordamerika ist 44 Prozent, Europa 56 Prozent teurer.
Wo steht die Preisparität? Die Schwelle von 100 $/kWh
Die Schwelle, auf die der Sektor am häufigsten verweist 100 $/kWh: Unterhalb dieses Niveaus gilt die kostenseitige Parität von Elektrofahrzeugen mit verbrennungsmotorisch angetriebenen Fahrzeugen ohne Subventionen als erreicht. Die Projektion von Goldman Sachs vom Oktober 2024 ging davon aus, dass die Batteriepreise bis 2026 auf 80 $/kWh sinken könnten - fast 50 Prozent weniger als 2023 - und dass auf diesem Niveau die kostenseitige Parität ohne Subventionen in den USA möglich wäre. Auch die Prognose von BloombergNEF aus dem Jahr 2021 wies in dieselbe Richtung: 80 $/kWh im Jahr 2026, 60 $/kWh im Jahr 2029.
Die Verhältnisse verschieben sich bereits rasant. In den USA betrug der Preisunterschied zwischen einem durchschnittlichen neuen Elektrofahrzeug und einem Benziner mit Stand von Februar 2026 auch dank der Rabatte großer Hersteller nur noch etwa 6.500 Dollar - der kleinste Unterschied seit Jahren. Auch beim Gebrauchtwagenmarkt ist die Lücke fast geschlossen: Der durchschnittliche gebrauchte EV kostet 34.821 Dollar, das vergleichbare Benzinfahrzeug 33.487 Dollar. Der eigentliche Durchbruch gelang jedoch in China; dort ist das durchschnittliche Elektrofahrzeug etwa 600 Dollar billiger als der durchschnittliche Benziner/Diesel - die Preisparität ist überschritten, das Elektroauto ist keine Luxusoption mehr, sondern die Standardwahl. Dass die globalen Verkäufe 2025 die Marke von 20 Millionen überschreiten und die meisten verkauften Fahrzeuge im Bereich von etwa 40.000 Dollar liegen, einige bis auf 10.000 Dollar heruntergehen, hängt direkt mit dieser Schwelle zusammen.
Historischer Kontext: Warum ist es diesmal anders?
Nicht die Ökonomie, sondern die Technologie stand der ersten Ära des Elektroautomobils im Weg. Um 1900 waren etwa 38 Prozent der Fahrzeuge in den USA elektrisch; 1897 nahmen in New York die ersten 12 Elektro-Taxis den Betrieb auf. Zwischen 1897 und 1913 konkurrierten die beiden Technologien; danach entschied die höhere Energiedichte und der niedrigere Preis von Benzin den Wettstreit, und bis 1935 stellten die meisten Elektroauto-Unternehmen auf Benzin um oder schlossen.
Ein frühes Beispiel der modernen Ära ist GM EV1, stieß auf eine ähnliche wirtschaftliche Wand: rund 1.100 Fahrzeuge wurden produziert und vermietet, und General Motors führte als Begründung für die Einstellung des Programms die hohen Produktions- und Wartungskosten sowie die Belastung durch fast 2.000 spezielle Ersatzteile an. Die ersten beiden Anläufe des Elektroautos scheiterten also an der Batteriewirtschaft. Die Preiskurve des Lithium-Ions hat genau diese alte Gleichung verändert: Dasselbe 63-kWh-Pack wäre zu Preisen von 1991 so teuer wie ein Haus, während es heute ein Hardware-Bauposten ist. Zudem hat sich die Energiedichte seit den 1990er Jahren um mehr als das Dreifache erhöht - 1991 waren es 200 Wattstunden pro Liter, heute liegen wir bei über 700 Wattstunden. Mehr Reichweite aus kleinerem Volumen kombiniert mit sinkenden Stückkosten hat die Gleichung unwiderruflich verändert.
Die nächste Welle: Nachhaltig?
Während das Trio aus Skaleneffekten, Produktionsinvestitionen und Chemiewechsel die Preise weiter senkt, müssen zwei zukünftige Risiken ernst genommen werden. Das erste betrifft die Angebotsseite: Geopolitische Spannungen, Zölle und die Tatsache, dass niedrige Preise neue Bergbau- und Raffinerieinvestitionen stoppen, könnten die Rohstoffpreise in den kommenden Jahren erneut nach oben treiben. Das zweite ist die Möglichkeit, dass neue Zölle auf fertige Batterieprodukte die Preisdynamik stören und die Nachfrage verlangsamen. Trotz dieser Risiken ist die Technologiereise voll: Silizium- und Lithium-Metall-Anoden, Festkörperelektrolyte, neue Kathodenmaterialien und neue Zellfertigungsprozesse gelten als Kandidaten für den nächsten Kostenbruch.
Auch die Gesamtbetriebskosten der frühen Jahre sind als Referenzpunkt lehrreich: Für die ersten Tesla-Roadster-Besitzer stand ein kompletter Packtausch für über 20.000-35.000 Dollar im Raum, in manchen Fällen nahe 40.000 Dollar. Bei der Batterie eines Fahrzeugs, das heute im Massenmarkt-Preisband verkauft wird, sprechen wir hingegen von rund 6.000-7.000 Dollar. Dieser Unterschied ist die konkreteste Zusammenfassung der Geschichte, die die Batterie-Preiskurve allein erzählt: Die Massentauglichkeit des Elektroautos ist kein Versprechen, sondern ein mathematisch abgeschlossener Prozess.
Quellen
- Die Batteriekosten sind in den letzten drei Jahrzehnten um 99% gesunken – Our World in Data
- Preise für Lithium-Ionen-Akkupacks fallen auf 108 Dollar pro Kilowattstunde, trotz steigender Metallpreise – BloombergNEF
- Preise für Lithium-Ionen-Akkupacks verzeichnen den größten Rückgang seit 2017 und fallen auf 115 Dollar pro Kilowattstunde – BloombergNEF
- Der Zusammenbruch der Lithium-Ionen-Batteriekosten über drei Jahrzehnte – IEEE Spectrum
- Sinkende Batteriekosten bringen Elektrofahrzeuge näher an die Kostengleichheit – Statista
- Batterien für Elektrofahrzeuge – Global EV Outlook 2026 – IEA
- Die Preise für Elektroauto-Batterien werden bis 2025 voraussichtlich um fast 50 Prozent fallen – Goldman Sachs
- Der 90%-Rückgang: Wie die Kosten für E-Auto-Batterien in 15 Jahren sanken – BatteryTech Online
- Die Ökonomie von Teslas Gigafactory-Batterieplan – Forbes
- Tesla Gigafactory wird die Batteriekosten um 50% senken, sagt Analyst – Utility Dive
- Große Fabriken werden die hohen Kosten von Elektrofahrzeugen nicht lösen – Carnegie Mellon University
- Überbrückung der globalen Kostendifferenz in der Batteriezellenfertigung – ScienceDirect
- Zukünftige E-Autos: Durchbrüche bei den Kosten von Batteriepacks – McKinsey
- LFP-Batterien: Warum führende E-Auto-Hersteller auf die günstigere Technologie setzen – BatteryTech Online
- Von NMC zu LFP-Batterien – Electronics360
- Die Zukunft fahren, damals wie heute: die Geschichte des EV1 – GM News
- Frühe Elektroautos in Amerika (1891-1922) – Library of Congress
- Die Geschichte des Elektroautos – Energy.gov
- Benzinpreise sind nicht der einzige Faktor, der den Verkauf von Gebraucht-E-Autos ankurbelt – TechCrunch