Amint olcsóbbá válnak az akkumulátorok: az elektromos autókat tömegessé tevő gazdaság
Az oldal megosztása
Az elektromobilitás tömegessé válásának fő mozgatórugója nem a motor tervezése vagy az aerodinamika, hanem az, hogy a telepcella kilowattóránkénti költsége harminc év alatt több mint 99 százalékkal csökkent. Az 1991-ben még körülbelül 9 200 dolláros cellaár 2024-re 78 dolláros szintre esett. Ezen az oldalon a denne összeomlás gazdasági történetét, a skálagazdaságosságot, a gyártási beruházásokat és a akkukémia átalakulását vizsgáljuk, a modern elektromos autó árának alakulására gyakorolt hatásukkal együtt.
Kiemelt tények
- A lítium-ion cella ára 1991-ben körülbelül 9 200 $/kWh, 2024-ben 78 $/kWh: több mint 99 százalékos csökkenés.
- Az elektromos autók akkumulátorcsomagjának költsége 2008-ban 1 415 $/kWh-ról 2023-ban 139 $/kWh-ra csökkent: 90 százalék 15 év alatt.
- Amikor a kumulált gyártás megduplázódik, az ár körülbelül 19 százalékkal csökken: ez a Wright-törvény tanulási rátája.
- A BloombergNEF szerint a BEV csomagárak 2024-ben először estek 100 $/kWh alá : 97 $/kWh.
- 2025-ben világszerte húsz millió-nál több elektromos autót adtak el; Kínában a paritás már teljesült.
Miért estek ennyit az akkumulátorárak?
Nem egyetlen nagy találmányról beszélünk. A lítium-ion árátalakulóját azoknak a több ezer apró fejlesztésnek az összessége alkotja, amelyek a kémiában, a gyártósorokon és az ellátási láncban halmozódnak fel, ahogy a kumulált gyártás nő. A mérnöki szakirodalomban ezt az összefüggést Wright-törvényként ismerik: amikor egy termék kumulált gyártása megduplázódik, az egységköltség előrejelezhető mértékben csökken. A lítium-ion akkumulátoroknál 1998-tól ez a ráta körülbelül 19 százalék -, ami meglepően közel áll a napelemeknél tapasztalható kb. 20 százalékos rátához.
A kiindulópont 1991: a Sony és az Asahi Kasei által kereskedelmi forgalomba hozott első hengeres cellák abban az évben kilowattóránként körülbelül 9 200 dollárba kerültek. Az abban az évben világszerte gyártott teljes lítium-ion kapacitás mindössze 130 kWh volt - alig elegendő a mai két elektromos autóhoz. 2023 végére a kumulált gyártás elérte az 1991-es szint 27 milliószorosát. Ez a skála és az ár közötti olló magyarázza a modern elektromos autó teljes gazdaságosságát.
A csökkenés üteme az első években nem volt egyenletes. A kilencvenes évek elején a fejlődés lassú volt; a piac nem volt érett, a Sony tényleges monopolhelyzetben volt, és az iparág a verseny helyett a biztonságra és az akkumulátor élettartamára összpontosított. A kilencvenes évek végén a dél-koreai gyártók, mint a Samsung és az LG, majd a kínai gyártók piacra lépése kemény árversenyt és nagyméretű automatizált gyártást hozott magával. Abban az időben a fő piac már a fogyasztói elektronika volt - telefonok és laptopok -, és a járművekben való felhasználás gazdaságossági küszöbe későbbre maradt.
Árgörbe: 9 200 dollárról 99 dollárig
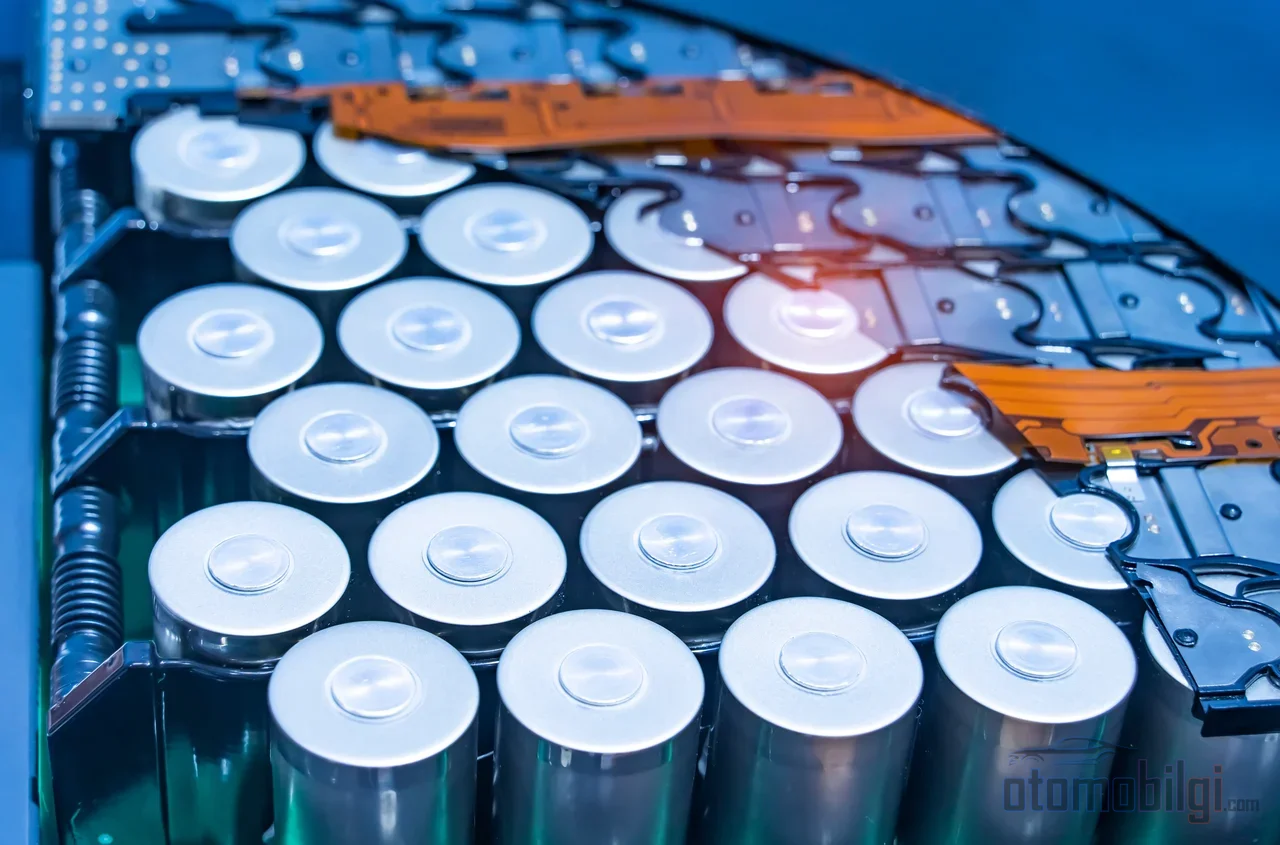
Az ársorozat helyes értelmezéséhez élesen kell tartani a cella és a csomag közötti különbséget. A cella az akkumulátor alapvető egysége; a csomag pedig az a járműszintű komponens, amelyben a cellák a hűtéssel, a teljesítményelektronikával és a karosszériával egyesülnek - és természetesen drágább. Ezt a különbséget figyelembe véve a három évtizedes görbe így alakul:
| Év | Mutató | Ár |
|---|---|---|
| 1991 | Cella (kereskedelmi kezdőár) | ~9 200 $/kWh |
| 2008 | Könnyűgépjármű EV csomag | 1 415 $/kWh |
| 2010 | Átlagos lítium-ion akkumulátor | ~550 $/kWh |
| 2020 | Átlagos csomag | 137 $/kWh |
| 2023 | Könnyűgépjármű EV csomag | 139 $/kWh |
| 2024 decembere | Átlagos csomag / BEV csomag | 115 $/kWh / 97 $/kWh |
| 2025 decembere | Átlagos csomag / BEV csomag | 108 $/kWh / 99 $/kWh |
A táblázatban szereplő két küszöbérték külön kiemelést érdemel. 2024 decemberében a csomagárak 20 százalékkal estek az előző évhez képest, ezzel 2017 óta a legnagyobb éves csökkenést mutatták, és először kerültek az elektromos járművek akkumulátorcsomagjai a 100 $/kWh küszöb alá. 2025 decemberében a csökkenés 8 százalékra lassult, de a rekord tovább töretlen maradt: az átlagos csomag 108 $/kWh, a BEV csomagok pedig 99 $/kWh áron második egymást követő évben is a küszöb alatt maradtak.
Ahhoz, hogy elképzeljük: a mai tipikus 63 kWh-s csomag az 1991-es árakon körülbelül 580 000 és 800 000 dollár közé kerülne. Ugyanennek a csomagnak a cellái ma körülbelül 5 000 dollárba, a teljes csomag pedig 6 000-7 000 dolláros sávba kerül. Ha az árkülönbség ekkora, az elektromos autó nietermékcből tömegtermékké válása nem mérnöki, hanem lényegében számviteli kérdéssé válik.
Elég-e a skálagazdaság? A Gigafactory-vita
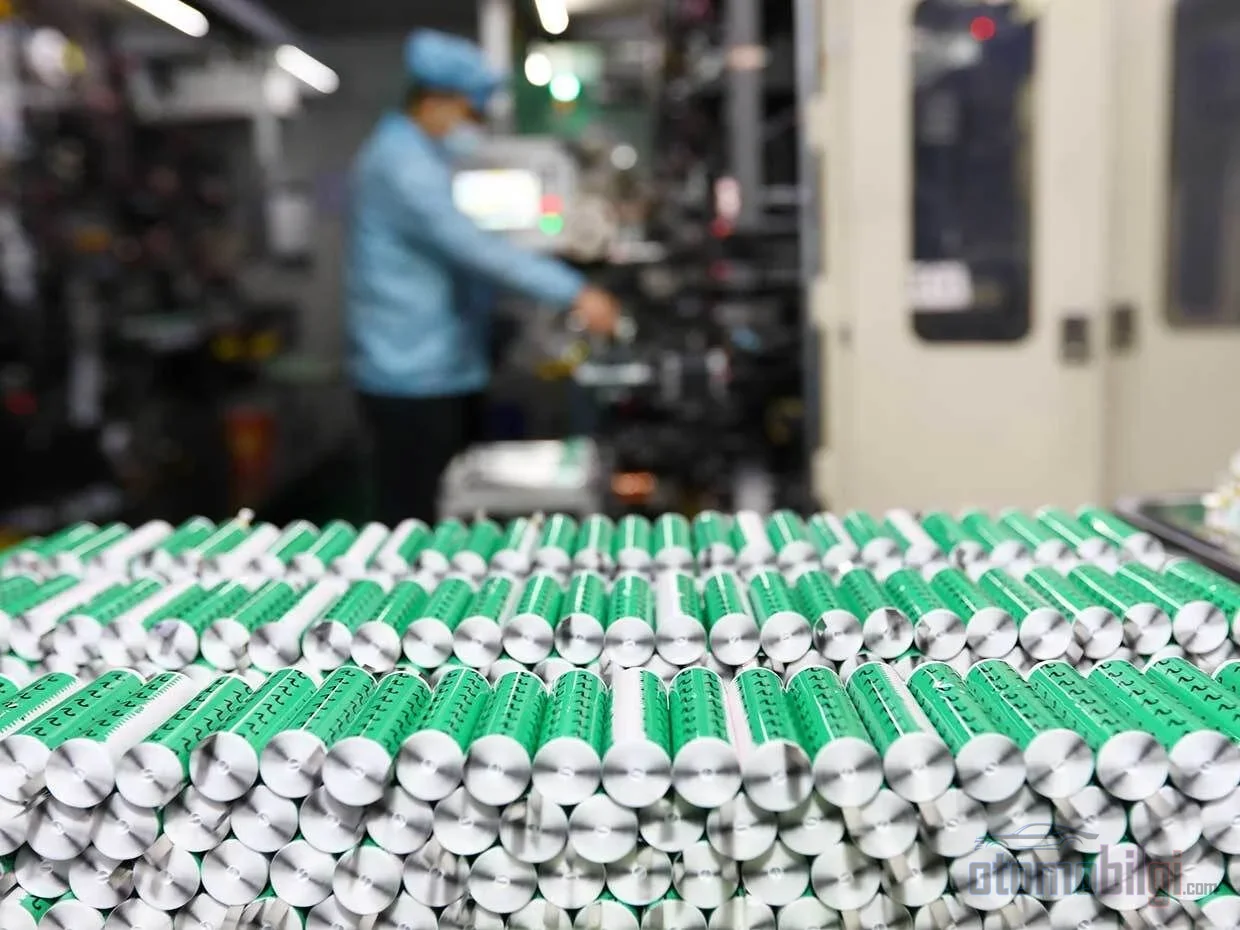
A Tesla által 2014-2015-ben bejelentett Gigafactory volt az akkumulátorköltség nagyléptékű gyártással történő lenyomásának stratégia legambiciózusabb példája. Az akkori elemzések szerint a gyár 2020-ra önmagában többet tudott volna előállítani, mint amennyi lítium-ion akkumulátort 2013-ban a világon összesen gyártottak. Az egyik iparági elemző úgy számolt, hogy ha az üzem teljes kapacitására ér, a csomagszintű költségek akár 70 százalékkal, körülbelül 38 $/kWh szintre csökkenhetnek; más kiadványok ugyanezt a várakozást az 50 százalékos csökkenés mérsékeltebb változatában közölték.
Az akadémiai tábor épp ilyen egyértelmű kifogással lépett fel. A Carnegie Mellon Egyetem 2014 októberében közzétett megállapítása szerint a nagy gyárak önmagukban nem oldják meg az elektromos járművek magas költségét; az akkumulátorgyártás skálagazdaságai nem olyan erősek, mint remélték. A következő évek mindkét álláspontnak részben igazat adtak: a költség csökkent, de ennek oka nem csupán a gyár mérete volt; ahogy a cellakémia, a gyártási hatékonyság és az ellátási lánc egyenként javult, az árgörbe lefelé tolódott. Maga a gyártási oldal sem kockázatmentes - az új vonalak beüzemelésének késedelme GWh-onként akár heti 1 millió dolláros költségtehet is okozhat.
Kémiai váltás: hogyan húzta lefelé a költséget az LFP-re való átállás?
Az árgörbe legutóbbi nagy mozgatórugója a katód kémiájánál hozott választásban rejlik. A hagyományos NMC (nikkel-mangán-kobalt) csomagok hatótáv-előnyt kínálnak; 2025-ben átlagosan 128 $/kWh szinten. Ezzel szemben az LFP (lítium-vas-foszfát) kémia a kobalthoz hasonló drága fémek teljes kizárásával egyszerre csökkenti a költséget és a biztonsági kockázatot: az LFP csomagok 2025-ben átlagosan 81 $/kWh az NMC jelentős alatt van, és hosszabb élettartamú. Cserébe alacsonyabb az energiasűrűsége, rövidebb a hatótávja és gyengébb a hideg időjárási teljesítménye - ezért az LFP gyorsan elterjedt a tömegpiacon és az állóenergia-tárolás oldalán, ahol a hatótávérzékenység kevésbé fontos. Az állóenergia-tárolási szegmens volt 2025-ben 70 $/kWh árral a legalacsonyabb árkategória; az előző évhez képest 45 százalékos csökkenés.
2025 érdekes aspektusa az volt, hogy a nyersanyagárak ellenkező irányú mozgása ellenére a cellaárak tovább csökkentek. Míg a lítiumellátási kockázatok és a kobaltexport-kvóták felfelé húzták a fémárakat, az iparág az LFP-re való átállással, hosszú távú szerződésekkel és fedezzettel szívta fel ezeket a sokkokat. Az árcsökkenés valódi mozgatója amúgy sem a kínálati oldal: az ágazatban 3,1 terawattóra befejezett cellagyártási kapacitás áll rendelkezésre, ami több mint 2,5-szerese a 2024-es keresletnek. A túlkapacitás és az éles verseny évente egyre olcsóbbá teszi az akkumulátorokat. A regionális különbség is szembetűnő: a legélesebb esés Kínában történt reál 13 százalékkal, miközben Kínában az átlagos csomagár 84 $/kWh - Észak-Amerika 44, Európa 56 százalékkal drágább.
Hová jutott az árparitás? A 100 $/kWh küszöb
Az iparág leggyakrabban hivatkozott küszöbe 100 $/kWh: e szint alatt elfogadott, hogy az elektromos járművek szubvenció nélkül költségparitást érnek el a belső égésű járművekkel. A Goldman Sachs 2024 októberi előrejelzése azt várta, hogy az akkumulátorárak 2026-ra 80 $/kWh-ra csökkenhetnek - közel 50 százalékos csökkenés a 2023-ashoz képest -, és e szinten az Egyesült Államokban megvalósulhat a szubvenció nélküli költségparitás. A BloombergNEF 2021-es becslése ugyanabba az irányba mutatott: 2026-ban 80, 2029-ben 60 $/kWh.
Az egyensúlyok már gyorsan tolódnak. 2026 februárjától az Egyesült Államokban az átlagos új elektromos jármű és a benzines jármű közötti árkülönbség a nagy gyártók kedvezményeinek hatásával együtt körülbelül 6 500 dollárra csökkent - az évek óta legkisebb különbség. Az használt piacon a különbség szinte eltűnt: az átlagos használt elektromos autó 34 821 dollár, a benzines megfelelője 33 487 dollár. Az igazi áttörés Kínában történt; ott az átlagos elektromos jármű körülbelül 600 dollárral olcsóbb az átlagos benzines/dízel járműnél - az árparitást túllépték, az elektromos már nem luxus, hanem alapértelmezett választás. Az a tény, hogy 2025-ben a globális értékesítés meghaladta a 20 milliót, és az eladott járművek többsége körülbelül 40 000 dolláros sávban mozgott, egyesek 10 000 dollárig lecsúszva, közvetlenül ehhez a küszöbhöz kapcsolódik.
Történelmi kontextus: miért más ez most?
Az elektromos autó első korszakát nem a gazdaság, hanem a technológia akadályozta. 1900 körül az Egyesült Államokban a járművek körülbelül 38 százaléka volt elektromos; 1897-ben New Yorkban állt szolgálatba az első 12 elektromos taxi. 1897 és 1913 között a két technológia versengésének időszaka volt; ezt követően a benzin energiasűrűsége és olcsósága döntötte el a fölényt, 1935-ig a legtöbb elektromos autógyártó benzinesre váltott vagy bezárt.
A modern korszak korai példája a GM EV1, hasonló gazdasági falba ütközött: kb. 1.100 járművet gyártottak és adtak bérbe, a General Motors pedig a magas gyártási és karbantartási költségeket, valamint a közel 2.000 különleges alkatrész terhét hozta fel indokként a program megszüntetésében. Vagyis az elektromos autó első két indulását az akkugazdaság állította le. A lítium-ion ár görbéje pontosan ezt a régi egyenletet változtatta meg: ugyanaz a 63 kWh-s csomag 1991-es árakon egy ház árával ért fel, ma pedig egy hardveres tétellé vált. Ráadásul az energiasűrűség is több mint háromszorosára nőtt a kilencvenes évek óta - 1991-ben 200 wattóra literenként, ma 700 wattóra felett. A kisebb térfogatból nyert nagyobb hatótávolság a csökkenő egységköltséggel kombinálva visszafordíthatatlanul megváltoztatta az egyenletet.
A következő hullám: fenntartható-e?
Miközben a skálagazdaság, a termelési beruházás és a kémiai átállás hármasa tovább nyomja le az árakat, két előretekintő kockázatot komolyan kell venni. Az első a kínálati oldal: a geopolitikai feszültségek, a vámok, valamint az alacsony árak miatt leálló új bányászati és finomítói beruházások a következő években újra felfelé tolhatják a nyersanyagárakat. A második, hogy a kész akkutermékekre kivetett új vámok felboríthatják az árdinamikát, és lassíthatják a keresletet. Ezek a kockázatok ellenére a technológiai csővezeték tele van: a szilícium- és lítiumfém-anódok, a szilárdtest-elektrolitok, az új katódanyagok és az új cellagyártási folyamatok a következő költségtörés jelöltjeiként emlegetetnek.
Referenciapontként a korai időszak tulajdonlási költsége is tanulságos: az első Tesla Roadster tulajdonosok számára a teljes csomagcsere 20.000-35.000 dollár felett, egyes esetekben közel 40.000 dolláros összegekkel került napirendre. A mai tömeges ársávban eladott jármű akkumulátorára viszont kb. 6.000-7.000 dollárról beszélünk. Ez a különbség az akkuár-görge önmagában elmesélt történetének legkézzelfoghatóbb összefoglalása: az elektromos autó tömegessé válása nem ígéret, hanem matematikailag már befejezett folyamat.
Források
- Az akkumulátorköltségek 99%-kal csökkentek az elmúlt három évtizedben – Our World in Data
- A lítium-ion akkumulátorcsomagok ára 108 dollárra csökkent kilowattóránként, a fémárak emelkedése ellenére – BloombergNEF
- A lítium-ion akkumulátorcsomagok ára a legnagyobb esést szenvedte el 2017 óta, 115 dollárra csökkent kilowattóránként – BloombergNEF
- A lítium-ion akkumulátorköltségek három évtizedes összeomlásának háttere – IEEE Spectrum
- A csökkenő akkumulátorköltségek közelebb viszik az elektromos járműveket a költségparitáshoz – Statista
- Elektromos járművek akkumulátorai – Global EV Outlook 2026 – IEA
- Az elektromos járművek akkumulátorainak ára várhatóan csaknem 50 százalékkal csökken 2025-ig – Goldman Sachs
- A 90%-os visszaesés: hogyan zuhantak az elektromos autók akkumulátorköltségei 15 év alatt – BatteryTech Online
- A Tesla Gigafactory akkumulátortervének gazdaságtana – Forbes
- A Tesla Gigafactory 50%-kal csökkentené az akkumulátorköltségeket, állítja elemző – Utility Dive
- A nagy gyárak nem oldják meg az elektromos járművek magas költségét – Carnegie Mellon University
- Híd a globális költségrés áthidalásához az akkumulátorcella-gyártásban – ScienceDirect
- A jövő elektromos autói: áttörések az akkumulátorcsomagok költségeiben – McKinsey
- LFP akkumulátorok: miért választják a vezető elektromos autógyártók az olcsóbb technológiát – BatteryTech Online
- Az NMC-től az LFP akkumulátorokig – Electronics360
- A jövő hajtása, akkor és most: az EV1 története – GM News
- Korai elektromos autók Amerikában (1891-1922) – Library of Congress
- Az elektromos autó története – Energy.gov
- Nem csak a benzinárak hajtják a használt elektromos autók eladásait – TechCrunch