À mesure que les batteries deviennent moins chères : l'économie qui démocratise la voiture électrique
Partagez cette page
La véritable force motrice derrière la démocratisation de la voiture électrique n'est ni la conception du moteur ni l'aérodynamique ; c'est la baisse de plus de 99 pour cent du coût par kilowattheure de la cellule de batterie sur plus de trente ans. Le prix de la cellule, d'environ 9 200 dollars en 1991, est descendu à 78 dollars en 2024. Sur cette page, nous examinons l'histoire économique de cet effondrement, les économies d'échelle, les investissements de production et la transformation de la chimie des batteries, ainsi que leur impact sur la courbe des prix de la voiture électrique moderne.
Points clés
- Le prix de la cellule lithium-ion était d'environ 9 200 $/kWh en 1991 et de 78 $/kWh en 2024 : une baisse de plus de 99 pour cent.
- Le coût du pack de batterie de VE est passé de 1 415 $/kWh en 2008 à 139 $/kWh en 2023 : 90 pour cent en 15 ans.
- À chaque doublement de la production cumulée, le prix baisse d'environ 19 pour cent : c'est le taux d'apprentissage de la loi de Wright.
- Selon BloombergNEF, les prix des packs BEV sont pour la première fois passés sous le seuil de 100 $/kWh en 2024 : 97 $/kWh.
- En 2025, plus de 20 millions de voitures électriques ont été vendues dans le monde ; en Chine, la parité des prix est déjà atteinte.
Pourquoi les prix des batteries ont-ils autant baissé ?
Nous ne parlons pas d'une seule grande invention. Ce qui façonne la courbe des prix du lithium-ion, c'est la somme de milliers de petites améliorations accumulées dans la chimie, les lignes de production et la chaîne d'approvisionnement à mesure que la production cumulée augmentait. Dans la littérature d'ingénierie, cette relation est connue sous le nom de loi de Wright : chaque fois que la production cumulée d'un produit double, son coût unitaire diminue selon un taux prévisible. Pour les batteries lithium-ion, depuis 1998, ce taux est d'environ 19 pour cent - étonnamment proche du taux d'environ 20 pour cent des panneaux solaires.
Le point de départ, c'est 1991 : les premières cellules cylindriques commercialisées par Sony et Asahi Kasei coûtaient cette année-là environ 9 200 dollars par kilowattheure. La capacité totale de lithium-ion produite dans le monde cette année-là n'était que de 130 kWh - tout juste de quoi alimenter deux voitures électriques d'aujourd'hui. À la fin de 2023, la production cumulée avait atteint 27 millions de fois le niveau de 1991. Cet écart entre échelle et prix explique toute l'économie de la voiture électrique moderne.
Le rythme de la baisse n'a pas été régulier les premières années. Au début des années 1990, l'amélioration était lente ; le marché n'était pas mûr, Sony détenait un quasi-monopole et le secteur se concentrait sur la sécurité et la durée de vie des batteries plutôt que sur la concurrence. À la fin des années 1990, l'entrée sur le marché de fabricants sud-coréens comme Samsung et LG, puis de fabricants chinois, a entraîné une rude concurrence sur les prix et une production automatisée à grande échelle. À l'époque, le marché principal était déjà l'électronique grand public - téléphones et ordinateurs portables - et le seuil économique pour l'usage automobile est venu plus tard.
La courbe des prix : de 9 200 dollars à 99 dollars
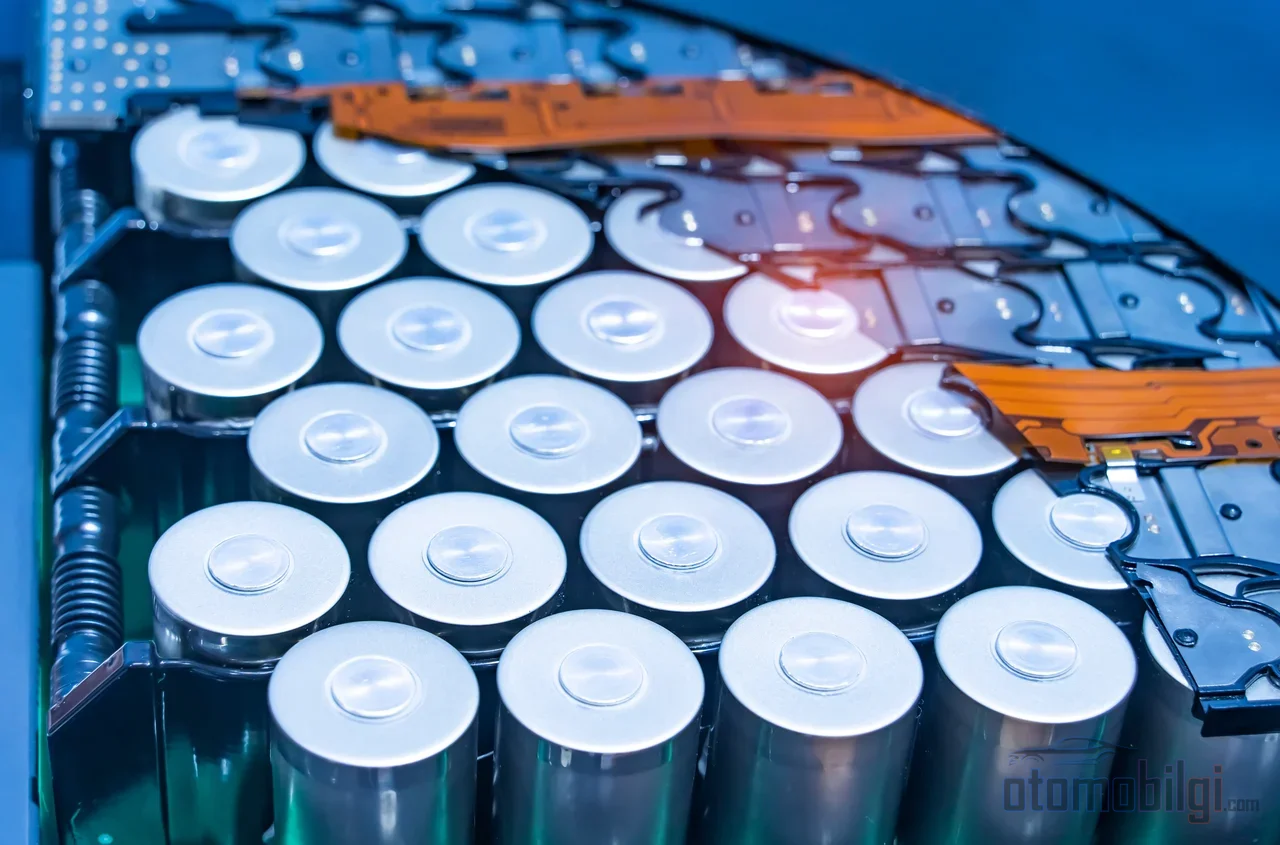
Pour lire correctement la série de prix, il faut distinguer clairement la cellule du pack. La cellule est l'unité de base de la batterie ; le pack est le composant au niveau du véhicule où des dizaines de cellules se combinent avec le refroidissement, l'électronique de puissance et la structure - et il est naturellement plus cher. Cette distinction étant posée, voici comment la courbe de trois décennies progresse :
| Année | Mesure | Prix |
|---|---|---|
| 1991 | Cellule (début commercial) | ~9 200 $/kWh |
| 2008 | Pack VE véhicule léger | 1 415 $/kWh |
| 2010 | Batterie lithium-ion moyenne | ~550 $/kWh |
| 2020 | Pack moyen | 137 $/kWh |
| 2023 | Pack VE véhicule léger | 139 $/kWh |
| Décembre 2024 | Pack moyen / pack BEV | 115 $/kWh / 97 $/kWh |
| Décembre 2025 | Pack moyen / pack BEV | 108 $/kWh / 99 $/kWh |
Les deux seuils du tableau méritent également d'être soulignés. En décembre 2024, les prix des packs ont chuté de 20 % par rapport à l'année précédente, enregistrant la plus forte baisse annuelle depuis 2017, et les packs de batteries des véhicules électriques sont passés pour la première fois sous le seuil des 100 $/kWh. En décembre 2025, la baisse a ralenti à 8 %, mais le record s'est poursuivi : le pack moyen s'établit à 108 $/kWh et les packs BEV à 99 $/kWh, sous le seuil pour la deuxième année consécutive.
Pour donner une idée concrète : un pack typique de 63 kWh aujourd'hui coûterait environ, aux prix de 1991, entre 580 000 et 800 000 dollars . Aujourd'hui, les cellules de ce même pack coûtent environ 5 000 dollars, tandis que le pack complet se situe dans une fourchette de 6 000 à 7 000 dollars. Avec un tel écart de prix, le passage de la voiture électrique du simple gadget au produit de masse devient essentiellement une affaire de comptabilité plutôt que d'ingénierie.
Les économies d'échelle suffisent-elles ? Le débat sur la Gigafactory
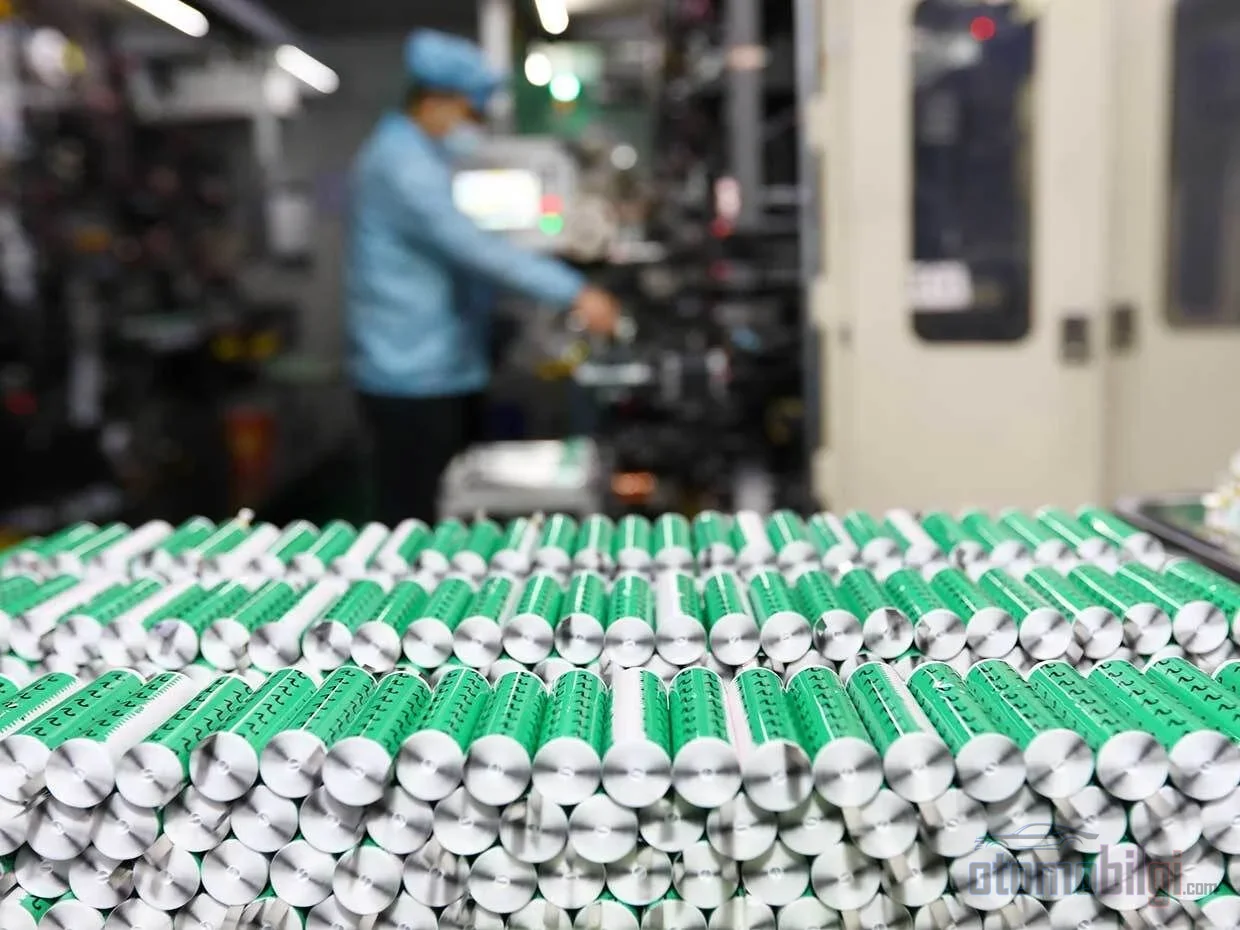
La Gigafactory annoncée par Tesla en 2014-2015 était l'exemple le plus ambitieux de la stratégie consistant à écraser le coût des batteries grâce à une production à grande échelle. Les analyses de l'époque prévoyaient que l'usine pourrait à elle seule produire d'ici 2020 plus que la totalité des batteries lithium-ion produites dans le monde en 2013. L'un des analystes du secteur calculait qu'une fois l'installation à pleine capacité, les coûts au niveau du pack pourraient descendre jusqu'à 70 %, soit environ 38 $/kWh ; d'autres publications ont rapporté la même attente avec une baisse plus prudente de 50 %.
Le front académique est arrivé avec une objection tout aussi claire. Selon les conclusions publiées par l'université Carnegie Mellon en octobre 2014, les grandes usines ne résolvent pas à elles seules le coût élevé des véhicules électriques ; les économies d'échelle dans la production de batteries ne sont pas aussi fortes qu'on l'espérait. Les années suivantes ont donné partiellement raison aux deux points de vue : les coûts ont baissé, mais la raison n'était pas uniquement la taille de l'usine ; la courbe des prix a glissé vers le bas à mesure que la chimie des cellules, l'efficacité de la production et la chaîne d'approvisionnement s'amélioraient une à une. Le côté production n'est pas non plus sans risques - les retards dans la mise en service de nouvelles lignes peuvent générer une charge de coûts allant jusqu'à 1 million de dollars par semaine et par GWh.
Le changement de chimie : comment la transition vers le LFP a tiré les coûts vers le bas
La dernière grande force motrice de la courbe des prix réside dans le choix de la chimie de la cathode. Les packs NMC traditionnels (nickel-manganèse-cobalt) offrent un avantage d'autonomie ; en 2025, ils se situent en moyenne à 128 $/kWh . En revanche, la chimie LFP (phosphate de fer lithié), en éliminant complètement les métaux coûteux comme le cobalt, réduit à la fois le coût et le risque de sécurité : les packs LFP atteignent en moyenne 81 $/kWh nettement en dessous du NMC et avec une durée de vie plus longue. En contrepartie, sa densité énergétique est plus faible, l'autonomie plus courte et les performances par temps froid plus médiocres - c'est pourquoi le LFP s'est rapidement diffusé sur le marché de masse et dans le stockage stationnaire, où la sensibilité à l'autonomie compte moins. Le segment du stockage stationnaire est devenu en 2025 la catégorie la moins chère avec 70 $/kWh , soit une baisse de 45 pour cent par rapport à l'année précédente.
Le fait intéressant de 2025 a été que les prix des cellules ont continué de baisser malgré l'évolution inverse des cours des métaux bruts. Alors que les risques d'approvisionnement en lithium et les quotas d'exportation de cobalt faisaient grimper les prix des métaux, le secteur a absorbé ces chocs grâce à la transition vers le LFP, aux contrats à long terme et à la couverture. Le véritable moteur de la baisse des prix n'est d'ailleurs pas l'offre : le secteur dispose d'une capacité de production de cellules achevée de 3,1 térawattheures, soit plus de 2,5 fois la demande de 2024. La surcapacité et une concurrence féroce rendent les batteries moins chères chaque année. L'écart régional est également frappant : la baisse la plus marquée a été enregistrée en Chine avec 13 pour cent en réel, tandis que le prix moyen d'un pack en Chine s'établit à 84 $/kWh - l'Amérique du Nord est 44 pour cent et l'Europe 56 pour cent plus chère.
Où en est la parité des prix ? Le seuil des 100 $/kWh
Le seuil le plus fréquemment cité par le secteur 100 $/kWh: en dessous de ce niveau, on considère que les véhicules électriques atteignent la parité de coûts avec les véhicules à combustion interne sans subventions. La projection de Goldman Sachs d'octobre 2024 prévoyait que les prix des batteries pourraient descendre à 80 $/kWh d'ici 2026 - soit une baisse de près de 50 pour cent par rapport à 2023 - et qu'à ce niveau, la parité de coûts sans subventions pourrait être atteinte aux États-Unis. L'estimation de BloombergNEF pour 2021 allait dans le même sens : 80 $/kWh en 2026, 60 $/kWh en 2029.
Les équilibres basculent déjà rapidement. À partir de février 2026, aux États-Unis, l'écart de prix entre un véhicule électrique neuf moyen et un véhicule à essence, avec l'effet des rabais des grands constructeurs, est tombé à environ 6 500 dollars - l'écart le plus faible depuis des années. Sur le marché de l'occasion, l'écart est quasiment comblé : une voiture électrique d'occasion coûte en moyenne 34 821 dollars contre 33 487 dollars pour son équivalent à essence. La vraie rupture a eu lieu en Chine ; là-bas, un véhicule électrique moyen est environ 600 dollars moins cher qu'un véhicule à essence/diesel moyen - la parité des prix est dépassée, l'électrique n'est plus un luxe mais le choix par défaut. En 2025, le dépassement des 20 millions de ventes mondiales et le fait que la plupart des véhicules vendus se situent autour de 40 000 dollars, certains descendant jusqu'à 10 000 dollars, sont directement liés à ce seuil.
Contexte historique : pourquoi cette fois est-ce différent ?
Ce n'est pas l'économie mais la technologie qui a entravé la première époque de la voiture électrique. Autour de 1900, environ 38 pour cent des véhicules aux États-Unis étaient électriques ; en 1897, les 12 premiers taxis électriques étaient entrés en service à New York. De 1897 à 1913, les deux technologies se sont affrontées ; ensuite, la densité énergétique et le faible coût de l'essence ont fait la différence, et d'ici 1935, la plupart des entreprises de voitures électriques se sont reconverties à l'essence ou ont fermé.
L'exemple précoce de l'ère moderne, GM EV1, s'est heurtée à un mur économique similaire : environ 1.100 véhicules ont été produits et loués, et General Motors a invoqué comme motif de l'arrêt du programme le coût élevé de la production et de l'entretien, ainsi que le fardeau de près de 2.000 pièces de rechange spécifiques. Autrement dit, c'est l'économie de la batterie qui a stoppé les deux premiers décollages de la voiture électrique. La courbe des prix du lithium-ion a précisément changé cette vieille équation : le même pack de 63 kWh valait le prix d'une maison aux tarifs de 1991, alors qu'il est aujourd'hui devenu un simple composant matériel. De plus, la densité énergétique a plus que triplé depuis les années 1990 - 200 wattheures par litre en 1991, plus de 700 wattheures aujourd'hui. Une autonomie accrue dans un volume réduit, combinée à la baisse du coût unitaire, a modifié l'équation de manière irréversible.
La vague à venir : est-elle durable ?
Alors que le trio économie d'échelle, investissement de production et transition chimique continue de faire baisser les prix, il faut prendre au sérieux deux risques pour l'avenir. Le premier concerne l'offre : les tensions géopolitiques, les tarifs douaniers et le fait que les bas prix puissent stopper les nouveaux investissements miniers et en raffinage peuvent faire remonter les prix des matières premières dans les années à venir. Le deuxième est la possibilité que de nouveaux droits de douane sur les produits finis de batteries perturbent la dynamique des prix et ralentissent la demande. Malgré ces risques, le pipeline technologique est plein : les anodes en silicium et en lithium métal, les électrolytes solides, les nouveaux matériaux de cathode et les nouveaux procédés de fabrication de cellules sont cités comme candidats à la prochaine rupture de coût.
Un point de référence instructif est également le coût de possession des débuts : pour les premiers propriétaires de Tesla Roadster, un remplacement complet du pack est apparu à des prix supérieurs à 20.000-35.000 dollars, dans certains cas proches de 40.000 dollars. Pour la batterie d'un véhicule vendu aujourd'hui dans la gamme de prix grand public, on parle d'un montant d'environ 6.000-7.000 dollars. Cet écart est le résumé le plus concret de l'histoire que raconte à elle seule la courbe des prix des batteries : la démocratisation de la voiture électrique n'est pas une promesse, mais un processus mathématiquement achevé.
Sources
- Les coûts des batteries ont chuté de 99% au cours des trois dernières décennies – Our World in Data
- Les prix des batteries lithium-ion tombent à 108 dollars par kilowattheure, malgré la hausse des prix des métaux – BloombergNEF
- Les prix des batteries lithium-ion connaissent leur plus forte baisse depuis 2017, tombant à 115 dollars par kilowattheure – BloombergNEF
- Les coulisses de l'effondrement triennal des coûts des batteries lithium-ion – IEEE Spectrum
- La baisse des coûts des batteries rapproche les véhicules électriques de la parité des coûts – Statista
- Batteries de véhicules électriques – Perspectives mondiales des VE 2026 – AIE
- Les prix des batteries de véhicules électriques devraient baisser de près de 50% d'ici 2025 – Goldman Sachs
- La chute de 90% : comment les coûts des batteries de VE se sont effondrés en 15 ans – BatteryTech Online
- L'économie du projet de batterie de la Gigafactory de Tesla – Forbes
- La Gigafactory de Tesla réduira les coûts des batteries de 50%, selon un analyste – Utility Dive
- Les grandes usines ne résoudront pas le coût élevé des véhicules électriques – Carnegie Mellon University
- Combler l'écart mondial de coûts dans la fabrication de cellules de batterie – ScienceDirect
- Les VE du futur : percées dans les coûts des packs de batteries – McKinsey
- Batteries LFP : pourquoi les grands constructeurs de VE choisissent cette technologie moins chère – BatteryTech Online
- Des batteries NMC aux batteries LFP – Electronics360
- Conduire le futur, hier et aujourd'hui : l'histoire de l'EV1 – GM News
- Les premières voitures électriques en Amérique (1891-1922) – Bibliothèque du Congrès
- L'histoire de la voiture électrique – Energy.gov
- Les prix de l'essence ne sont pas le seul facteur qui stimule les ventes de VE d'occasion – TechCrunch