ハイブリッド車の任意保険がなぜ高いのか?
このページを共有する
ハイブリッド車の任意保険料は、ガソリン車の同等モデルより一般に 15~25%高く なる傾向があります.その主な理由は、車両の高い市場価値、高額なバッテリーパック、正規サービスへの制限、そして交換部品の調達遅延です.つまり保険会社は、ハイブリッド車での事故による平均損害コストをより高く見積もり、その差がそのまま保険料に反映されるのです.以下では、この差の具体的な構成要素、事故発生時に直面しうる問題、そして保険料を下げるための実効性のある方法を段階的に見ていきます.
注目ポイント
- ハイブリッド車の任意保険料は、ガソリン車と比べて推定 15~25%高い.
- ハイブリッドバッテリーパックの費用は、米国市場で約 1,000~6,000米ドル の範囲で変動します.
- 乗用車の法定最大修理期間は 45営業日.
- バッテリーの補償はトルコでは通常標準ではなく、追加補償または特約が必要です.
- 小さな損害で保険を利用しないことは、ノンクレーム割引を維持する最も簡単な方法です.
ハイブリッド車の任意保険はなぜ高いのか? 4つの具体的な理由
任意保険料を最も左右する要素は車両の市場価値です.保険会社は、事故発生時に支払う最大額を車両価格に基づいて算定し、車両価格が上がるほど引き受けるリスクも増大します.ハイブリッドモデルは同等のガソリン車より高い価格で販売されているため、保険料の起点が高くなるのです.これは保険会社のあなたに対する特別な方針ではなく、価値に連動した価格設定の論理です.
2つ目の要因はバッテリーそのものです.高電圧バッテリーパックは車両で最も高価な単一部品であり、事故後の損害査定において保険会社にとって最大の不確実性です.バッテリー故障の場合、交換費用が車両の中古価値全体を上回ることさえあります.このリスクにより、電気自動車とハイブリッド車の任意保険は従来の車両よりも詳細に価格設定されることになっています.
修理の制約と整備の専門性
ハイブリッド車の高電圧システムに対応できるサービス拠点は限られています.保険の観点からは、損害が正規かつ専門のサービスでのみ修理可能であることを意味し、結果として工賃が上昇します.部品とサービス費用が高く、整備が困難なブランドやモデルの任意保険料は、同じ価格帯の他の車両に比べて高くなります.海外の保険規制当局も同じ3点を挙げています.高い車両価値、専門性を要する部品、そしてバッテリーの修理/交換費用です.
部品の調達期間
ハイブリッド専用部品はすべてのディーラーに在庫があるわけではなく、バッテリーモジュール、インバーター、DC-DCコンバーターなどの部品では調達に時間がかかる場合があります.法的枠組みは明確です.アフターサービス規則によれば、乗用車、軽トラック、オートバイの最大修理期間は 45営業日です.しかし保険会社にとって、長い修理期間は代替車両費用と運営経費を意味します.これらの間接項目も保険料の算定に組み込まれます.
保険契約におけるバッテリーの除外条項
最も誤解されやすい点がこれです: 自動車保険(任意保険)の料率が高くても、バッテリーが自動的に補償対象になるとは限りません.トルコではバッテリー補償は通常スタンダードではなく、追加補償または特約(クローズ)として保険証券に付加されます.充電器や充電ケーブルも補償対象外ですが、請求すれば追加できます.「バッテリー保護補償」などの追加補償は、特に新車の任意保険料を押し上げます.さらに、バッテリーの自然な経年劣化による航続距離および容量の低下や、メーカーによるリコールは任意保険の対象外であり、これらはメーカー保証の管轄事項です.
2026年の任意保険料はどうなっている?
2026年は任意保険分野において転換の年と位置づけられています: 電気自動車の台頭、個別料率時代への移行、ミニ修理(部分修理)の普及が注目されています.新車の任意保険料は平均して 15,000~45,000トルコリラ の帯域で推移しており、ドライバーのプロフィールに応じてこの金額から20~40%の変動は正常と見なされるべきです.料率を押し上げる主な要因として、車両価格の上昇、為替レート、高騰する部品代が挙げられています.
| 車両 | 2026年新車任意保険料レンジ |
|---|---|
| トヨタ カローラ 1.6 Vision | 17,000~22,000トルコリラ |
| BMW X3 | 29,000~34,000トルコリラ |
| Togg T10X | 32,000~37,000トルコリラ |
| テスラ モデルY | 33,000~38,000トルコリラ |
表から得られる教訓は明快です: 料率は市場価値とともにバッテリーリスクも価格に織り込んでいます.大容量バッテリーパックを搭載する電気自動車モデルの任意保険料は、同価格帯の内燃機関車の同等モデルを上回ることがあります.一方、任意保険金額そのものは、ハイブリッド車を含むすべての車両について、毎月更新される公式の任意保険評価額リストに基づいて決定され、新車と中古車で同じリストが使用されます.
事故発生時、ハイブリッド車のオーナーには何が待っているのか?
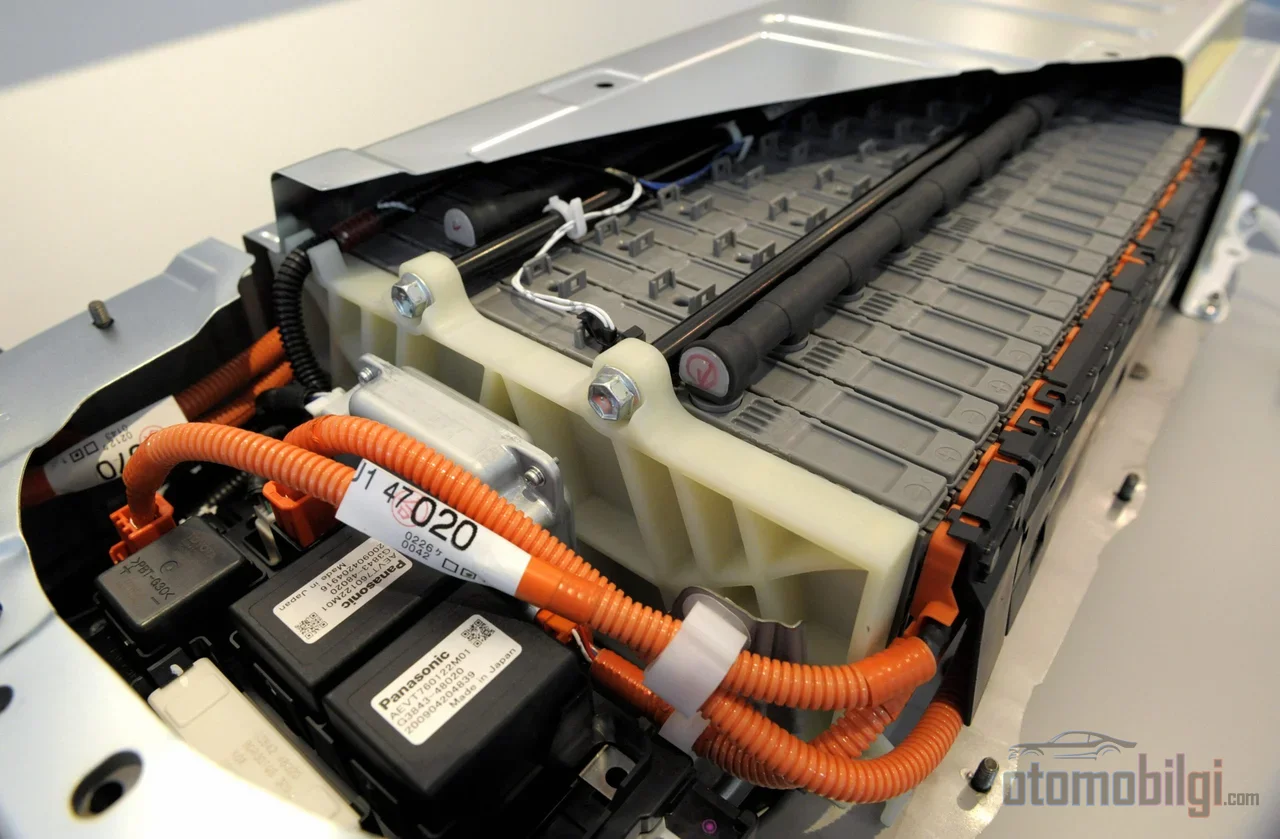
事故発生時の手続きは他の車両とほぼ同じですが、ハイブリッド車では2つの追加要素が関わってきます.第一に、鑑定時の高電圧システムの点検です: フロントバンパー部分、シャーシまたは下部への衝撃があった場合、バッテリーケースが影響を受けていないかを別途調査します.第二に、修理が高電圧認証を受けたサービス工場でしか行えない点で、これにより修理期間や代車の必要性が長引く可能性があります.
バッテリー交換が関係する場合、状況はさらに繊細です.新しいハイブリッドバッテリーパックは、市場やモデルによって幅広い価格帯で提供されており、米国市場ではこの金額はおよそ 1,000~6,000米ドル の間で変動しています.リコンディション(再生)バッテリーは初期コストを抑えられますが、性能と寿命に不確実性を伴います.保険の損害案件でどの選択肢が承認されるかは、保険証券の条件次第です.
ここで、メーカー保証と任意保険の線引きを明確にしておく必要があります.トルコにおけるハイブリッド車および電気自動車の高電圧バッテリー保証はメーカーによって異なりますが、一般的に 8年 程度です.トヨタはさらに、延長ハイブリッドバッテリー保証を提供しています: 4年/85,000kmを超え、年式10年未満のハイブリッド車がハイブリッドシステム点検に合格した場合、バッテリー保証は 最長1年/15,000kmに延長されます 延長されています.整備記録のデータは、トヨタのハイブリッドバッテリーが実際の使用で12~15年の寿命を持ちうることを裏付けています.要するに、バッテリーの経年劣化は車両保険ではなく保証の管轄であり、車両保険は事故による損傷を引き受けます.保証期間が経過した後でも、メーカーまたは輸入者は車両の使用期間中、保守および修理サービスを提供することが法的に義務付けられています.
車検、事故履歴、トリャメール照会で注意すべき点
中古ハイブリッドの購入時や保険更新時には、3つの確認ポイントが重要です.まずバッテリー履歴です.車両に行われたバッテリー交換、修理、保証対応の記録が残っていることは、価格と安全性の両面で有利です.鑑定レポートにバッテリーの健全性、保証範囲、除外事項が明記されていることが必須です.保証の譲渡および範囲外となる条件は車両ごとに異なります.
2点目は事故履歴の照会です.ナンバープレートまたは車台番号で、e-Devlet(電子政府)、SBMのウェブ照会ページ、118 90 Alo Hasarコールセンター、または5664へのSMS送信により、車両保険の履歴、事故履歴、所有状況、交換された部品の情報を確認できます.照会料金はチャネルによって異なる場合があります.公式チャネル(e-DevletおよびSBM)を利用することが、コストと正確性の両面で最も安全な方法です.
3点目はノンクレーム割引です.初めてのノンクレーム年には 30%から 始まる割引は、年数とともに 65%まで 上がることがあります.前の車両で獲得したノンクレーム権利を新しいハイブリッドに引き継ぐことができます.また、ミニリペア(キズや小さな凹みの修理)を利用してもノンクレームは失われません.ハイブリッドは中古市場でトルコにおいて高い需要があり、このことはトリャメール記録が車両販売価格に与える影響もガソリン車に劣らないことを示唆しています.
ハイブリッドの車両保険料を下げる方法
保険料の差を完全に消すことはできませんが、コントロールできる項目はあります.以下は保険契約に直接的な差をもたらします:
- ノンクレームを守る: キズや小さな凹みなどの小さな損害には保険を使わないでください.使用するたびに翌年の割引が下がります.
- 免責付き車両保険を検討する: 損害額の1~2%を自己負担することで、大幅な保険料割引を得られます.
- 整備オプションを見直す: 「指定外整備工場も可」のオプションは保険料を下げ、「正規ディーラー整備のみ」は保険料を上げます.ハイブリッドではこの判断をバッテリーリスクも含めて行ってください.
- 複数契約割引: 自動車責任保険、住宅保険、医療保険を同じ会社にまとめましょう.登録と同日に車両保険を開始することも有利です.
- 不要な補償を外す: 使わない追加補償を省き、初年度はフルの車両保険の代わりにミニ車両保険という選択肢を検討してください.
- ドライバープロフィールを活用する: 単一運転者の申告、職業割引、イモビライザーや追跡装置などのセキュリティ装備は保険料を下げます.
バッテリー補償特約については、車両の年式に応じてコストとベネフィットのバランスを判断しましょう:保証期間中の新しい車では、この特約は多くの場合不要なコストです.一方、保証が切れて走行距離の多い車では、保険料の上昇は、起こりうるバッテリー損傷に対する保険と考えることができます.
ハイブリッド車専用の車両保険はあるのか、誰にとって合理的なのか?
いいえ、ハイブリッド車のために別の車両保険商品は必要ありません.標準的な保険契約は、ハイブリッドを他の車種と同じプロセスで扱います.違いは保険料と追加補償に現れます.契約を検討している購入者にとっての実用的な公式は次のとおりです:保険料の見積もりを取る際は同じ補償セットで比較し、バッテリー補償が標準か追加かを書面で確認し、中古車購入の際は車両診断レポートのバッテリー状態と保証譲渡条件を必ず確認しましょう.保険料の差は、ハイブリッドの燃費節約と中古車需要と併せて評価すれば、多くのケースで相殺された結果になります.重要なのは差額を盲目的に支払うのではなく、何に対して支払っているのかを知ることです.
出典
- 2026年に自動車保険料を最も引き上げる要因
- ハイブリッド車向け自動車保険ガイド
- 新車の自動車保険料率 2026
- 自動車保険料を決める要因と補償内容とは?
- ハイブリッド車の自賠責保険は何をカバーする? 補償ガイド
- トヨタ ハイブリッドシステム点検とハイブリッドバッテリー保証
- ハイブリッド車はいつ合理的なのか? - 2026年判断ガイド
- ハイブリッド車のバッテリーはどのくらい持つのか?
- 電気自動車保険 2026: バッテリー補償ガイド
- 電気自動車保険料率 - NAIC
- ハイブリッドバッテリー交換費用 - AutoZone
- アフターサービス規則
- 自動車保険契約および事故情報照会 - e-Devlet
- ウェブでの照会 - SBM
- 2026年の自動車保険: 車のオーナーに何が待っているのか?
- 中古ハイブリッド車を購入する際に確認すべきポイント