¿Por qué el seguro a todo riesgo de un coche híbrido es más caro?
Comparte esta página
El seguro a todo riesgo de los coches híbridos suele ser entre un 15 y un 25 % más caro que el de sus equivalentes de gasolina; la razón principal es el alto valor de mercado del vehículo, el costoso paquete de baterías, la obligatoriedad del servicio técnico autorizado y los retrasos en la obtención de repuestos. En resumen, la aseguradora calcula un coste medio más elevado para un daño en un vehículo híbrido, y esa diferencia se refleja directamente en nuestra prima. A continuación analizaremos paso a paso los componentes concretos de esta diferencia, los problemas que puede encontrar en caso de siniestro y las formas efectivas de reducir su prima.
Lo más destacado
- La prima del seguro a todo riesgo de los híbridos es, según estimaciones, entre un 15 y un 25 % más alta que la de los de gasolina.
- El coste del paquete de baterías híbridas en el mercado de EE. UU. varía entre aproximadamente 1.000 y 6.000 USD .
- El plazo máximo legal de reparación para automóviles de turismo es de 45 días hábiles.
- La cobertura de la batería generalmente no es estándar en Türkiye; requiere una cobertura adicional o cláusula especial.
- No usar la póliza ante daños pequeños es la forma más sencilla de conservar el descuento por no siniestralidad.
¿Por qué el seguro a todo riesgo de los vehículos híbridos es más caro? Cuatro razones concretas
El factor más determinante de la prima del seguro a todo riesgo es el valor de mercado del vehículo. La aseguradora calcula la cantidad máxima que pagaría en caso de siniestro sobre la base del valor del vehículo; a mayor valor del vehículo, mayor riesgo asumido. Como los modelos híbridos se venden a precios más altos que sus equivalentes de gasolina, la prima parte de un punto de referencia superior. No se trata de una política especial de la aseguradora contra usted, sino de una lógica de fijación de precios indexada al valor.
El segundo factor es la propia batería. El paquete de baterías de alta tensión es la pieza individual más cara del vehículo y la mayor incertidumbre para la aseguradora en la determinación de daños tras un accidente. En caso de avería de la batería, el coste de sustitución puede superar incluso el valor total del vehículo de segunda mano. Este riesgo hace que los seguros de vehículos eléctricos e híbridos se tarifen de forma más detallada que los de los vehículos tradicionales.
Restricciones de reparación y especialización de la mano de obra
El número de talleres que pueden intervenir en el sistema de alta tensión de un vehículo híbrido es limitado. Desde el punto de vista del seguro, esto significa que el daño solo podrá repararse en talleres autorizados y especializados, con el consiguiente aumento del coste de la mano de obra. Las primas de los seguros a todo riesgo de marcas y modelos con repuestos y costes de servicio elevados y mano de obra compleja resultan más altas que las de otros vehículos de la misma franja de precios. Los reguladores de seguros extranjeros también citan la misma tríada: alto valor del vehículo, piezas que requieren especialización y coste de reparación/sustitución de la batería.
Plazos de suministro de piezas
Las piezas específicas de los híbridos no están disponibles en el stock de todos los concesionarios; en componentes como el módulo de batería, el inversor o el convertidor dc-dc, los plazos de suministro pueden alargarse. El marco legal es claro: según el Reglamento de Servicios Posventa, el plazo máximo de reparación para automóviles de turismo, camionetas y motocicletas es de 45 días hábiles. Sin embargo, para la aseguradora, un largo tiempo de reparación significa coste de vehículo de sustitución y gastos operativos. Estos conceptos indirectos también se incluyen en el cálculo de la prima.
Exclusiones relativas a la batería en las pólizas
He aquí el punto que más confunde: incluso si su prima de seguro de daños es cara, la batería puede no estar automáticamente cubierta. En Türkiye, la cobertura de la batería generalmente no es estándar; se añade mediante cobertura adicional o cláusula en la póliza. La unidad de carga y los cables de carga también quedan fuera de la cobertura, pero pueden añadirse si se solicitan. Coberturas adicionales como "cobertura de protección de batería" elevan especialmente los precios del seguro de daños para vehículos nuevos. Además, la pérdida de autonomía y capacidad debida al envejecimiento natural de la batería y las retiradas del fabricante quedan fuera del seguro de daños; esas son materia de la garantía del fabricante.
¿En qué situación están los precios del seguro de daños en 2026?
2026 se califica como un año de transformación en el ámbito del seguro de daños: destacan el auge de los vehículos eléctricos, la transición a un período de primas personalizadas y la generalización de las prácticas de reparación mínima. Los precios del seguro de daños para vehículos nuevos rondan una media de 15.000–45.000 TL variando entre un 20–40% según el perfil del conductor, lo cual debe considerarse normal. Como factores básicos que aumentan las primas se citan los precios crecientes de los vehículos, los tipos de cambio y los costos de repuestos en alza.
| Vehículo | Rango de seguro de daños para nuevos en 2026 |
|---|---|
| Toyota Corolla 1.6 Vision | 17.000–22.000 TL |
| BMW X3 | 29.000–34.000 TL |
| Togg T10X | 32.000–37.000 TL |
| Tesla Model Y | 33.000–38.000 TL |
La lección de la tabla es clara: la prima también pone precio al riesgo de la batería junto con el valor de mercado. Los seguros de los modelos eléctricos que albergan un paquete de baterías grande pueden superar a los de sus equivalentes de combustión interna del mismo precio. El valor asegurado en sí, en todos los vehículos, incluidos los híbridos, se determina según la lista oficial de valores del seguro de daños actualizada mensualmente; se usa la misma lista para vehículos nuevos y de segunda mano.
¿Qué le espera al propietario de un híbrido en caso de daños?
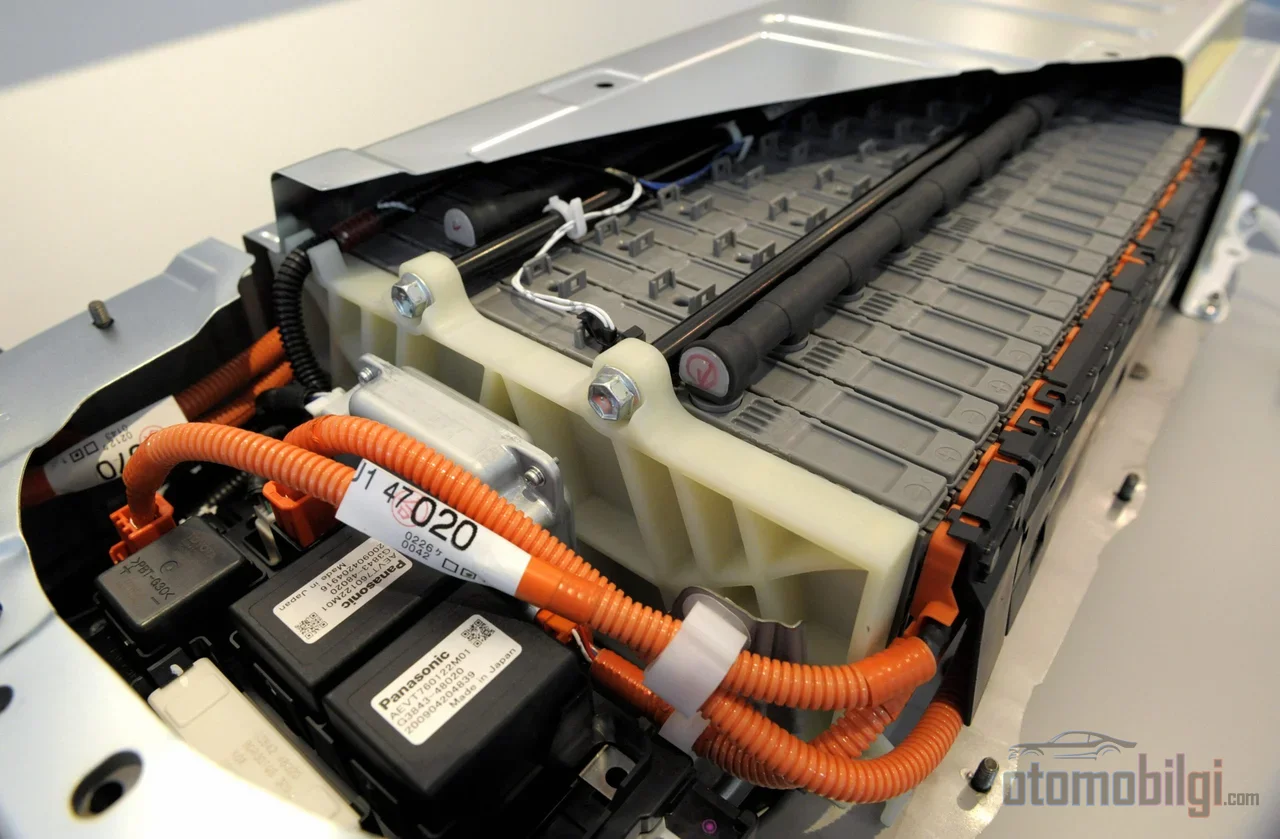
El proceso en el momento del daño es en gran medida el mismo que con otros vehículos, pero en los híbridos entran en juego dos variables adicionales. La primera, la revisión del sistema de alta tensión en la peritaje: en golpes en la zona del parachoques delantero, en el chasis o en la parte inferior, se examina además si el alojamiento de la batería resultó afectado. La segunda, que la reparación solo pueda realizarse en talleres certificados en alta tensión; esto puede prolongar el tiempo de reparación y la necesidad de vehículo de sustitución.
Si se trata de reemplazar la batería, el panorama es más delicado. Un nuevo paquete de baterías híbridas se cotiza en un amplio rango según el mercado y el modelo; en el mercado de EE. UU. esta cifra varía aproximadamente entre 1.000–6.000 USD . Las baterías reacondicionadas ofrecen un costo inicial menor, pero conllevan incertidumbre de rendimiento y vida útil; qué opción se aprueba en el expediente de siniestro del seguro depende de las condiciones de la póliza.
Aquí es necesario aclarar la línea entre la garantía del fabricante y el seguro de daños. En Türkiye, las garantías de la batería de alta tensión de los vehículos híbridos y eléctricos varían según la marca, pero generalmente ronda los 8 años . Toyota además ofrece la Garantía Ampliada de Batería Híbrida: en híbridos de más de 4 años/85.000 km y de menos de 10 años de antigüedad, si supera con éxito la Revisión del Sistema Híbrido, la garantía de la batería se extiende hasta 1 año/15.000 km se extiende. Los datos de servicio respaldan que las baterías híbridas de Toyota pueden durar de 12 a 15 años en uso real. En resumen, la batería envejecida es asunto de la garantía, no del seguro a todo riesgo; el seguro a todo riesgo cubre los daños causados por accidentes. Aunque el período de garantía expire, es legalmente obligatorio que el fabricante o importador ofrezca servicios de mantenimiento y reparación durante la vida útil del vehículo.
Puntos a tener en cuenta en la inspección, los registros de daños y la consulta de trámites
Al comprar un híbrido de segunda mano o renovar la póliza, hay tres puntos de control críticos. Primero, el historial de la batería: que quede registrado el cambio, reparación o trámite de garantía de la batería del vehículo es una ventaja tanto en precio como en seguridad. Es imprescindible que el informe pericial indique claramente la salud de la batería, la cobertura de garantía y las excepciones; las condiciones de transferencia de garantía y de exclusión de cobertura varían según el vehículo.
El segundo punto es la consulta de registros de daños. Con la matrícula o el número de chasis puede conocer el historial del seguro a todo riesgo, el historial de daños, la situación de propiedad y la información de las piezas cambiadas a través de e-Devlet, la página de consulta web de SBM, el centro de llamadas Alo Hasar (118 90) o enviando un SMS al 5664. Las tarifas de consulta pueden variar entre canales; preferir los canales oficiales (e-Devlet y SBM) es el camino más seguro tanto en coste como en precisión.
El tercero es el descuento por no siniestralidad: el descuento que comienza en %30 en el primer año sin siniestros puede llegar hasta %65 con los años. Puede transferir el derecho de no siniestralidad ganado con su vehículo anterior a su nuevo híbrido. Además, las reparaciones menores (reparación de arañazos y pequeñas abolladuras) no anulan su no siniestralidad. Los híbridos tienen alta demanda en el mercado de segunda mano en Türkiye; esto sugiere que el efecto del registro de siniestralidad en el valor de venta del vehículo no es menor que en los de gasolina.
Formas de reducir la prima del seguro a todo riesgo del híbrido
No puede eliminar por completo la diferencia de prima; pero hay partidas que puede controlar. Estas son las que marcan una diferencia directa en su póliza:
- Conserve la no siniestralidad: No use la póliza para daños pequeños como arañazos y abolladuras leves; cada uso reduce su descuento del año siguiente.
- Considere un seguro a todo riesgo con franquicia: Asumiendo usted mismo el 1-2% del daño, puede obtener un descuento de prima considerable.
- Revise la opción de servicio: La opción "taller especial autorizado" reduce la prima; la opción "solo servicio autorizado" aumenta la prima. En los híbridos, tome esta decisión junto con el riesgo de la batería.
- Descuento por pólizas múltiples: Reúna sus pólizas de tráfico, vivienda y salud en la misma compañía; iniciar el seguro a todo riesgo el mismo día de la matriculación también ofrece ventajas.
- Elimine coberturas innecesarias: Descarte las coberturas adicionales que no utilice; en los primeros años, evalúe la alternativa del mini seguro en lugar del seguro a todo riesgo completo.
- Utilice el perfil del conductor: La declaración de un solo conductor, el descuento por profesión y equipos de seguridad como el inmovilizador o el dispositivo de seguimiento reducen la prima.
En cuanto a la garantía de protección de la batería, establezca el equilibrio costo-beneficio según la edad del vehículo: en un vehículo joven con garantía vigente, esta cobertura es en la mayoría de los casos un costo innecesario; en cambio, en un vehículo con la garantía vencida y alto kilometraje, el aumento en la prima puede considerarse como un seguro contra un posible daño de la batería.
¿Existe un seguro a todo riesgo especial para híbridos y para quién tiene sentido?
No, no se necesita un producto de seguro a todo riesgo separado para vehículos híbridos; la póliza estándar trata al híbrido por el mismo proceso que los demás tipos de vehículos. La diferencia se refleja en el precio de la póliza y en las coberturas adicionales. Para un comprador en la etapa de decisión, la fórmula práctica es la siguiente: al solicitar cotizaciones de prima, compare con el mismo conjunto de coberturas, pida por escrito si la cobertura de batería es estándar o adicional, y en la compra de segundo mano verifique siempre la salud de la batería según el informe de inspección técnica y las condiciones de transferencia de la garantía. Cuando la diferencia de prima se evalúa junto con el ahorro de combustible del híbrido y su demanda en el mercado de segunda mano, en la mayoría de los escenarios se obtiene un cuadro equilibrado; lo importante no es pagar la diferencia a ciegas, sino saber por qué conceptos está pagando.
Fuentes
- Factores que Más Aumentan tu Prima de Seguro de Cobertura Amplia en 2026
- Guía de Seguro de Cobertura Amplia para Automóviles Híbridos
- Precios de Seguro de Cobertura Amplia para Vehículos Nuevos 2026
- ¿Cuáles Son los Factores que Determinan el Precio del Seguro de Cobertura Amplia y las Coberturas?
- ¿Qué Cubre el Seguro de Cobertura Amplia para Vehículos Híbridos? Guía de Coberturas
- Revisión del Sistema Híbrido de Toyota y Garantía de la Batería Híbrida
- ¿Cuándo Tiene Sentido un Vehículo Híbrido? Guía de Decisión 2026
- ¿Cuánto dura la batería de un vehículo híbrido?
- Seguro de Vehículo Eléctrico 2026: Guía de Cobertura de Batería
- Electric Vehicle Insurance Rates – NAIC
- Hybrid Battery Replacement Cost – AutoZone
- Reglamento de Servicios Posventa
- Consulta de Información de Póliza y Siniestros de Seguro de Cobertura Amplia – e-Devlet
- Consulta vía Web – SBM
- Seguro de Cobertura Amplia 2026: ¿Qué Espera a los Propietarios de Vehículos?
- ¿Qué Debe Revisarse al Comprar un Vehículo Híbrido de Segunda Mano?