لماذا تأمين الكاسكو للسيارة الهجينة أغلى؟
شارك هذه الصفحة
تأمين السيارات الهجينة الشامل (كاسكو) يأتي عادةً أغلى بنسبة 15-25% من نظيراتها التي تعمل بالبنزين والسبب الرئيسي هو القيمة السوقية العالية للسيارة، وبطارية باهظة الثمن، وإلزامية اللجوء إلى مراكز الخدمة المعتمدة، والتأخير في توفير قطع الغيار. باختصار، شركة التأمين تحسب متوسط تكلفة الضرر في السيارة الهجينة بمبلغ أعلى، وهذا الفرق ينعكس مباشرة على قسط التأمين الخاص بنا. في الأسفل سنستعرض خطوة بخطوة المكونات الملموسة لهذا الفرق، والمشكلات التي قد تواجهها عند وقوع الضرر، والطرق الفعالة لتخفيض القسط.
أبرز النقاط
- قسط تأمين الهجين الشامل أعلى مقارنة بالبنزين بنسبة تقديرية تتراوح بين 15% و25%.
- تكلفة بطارية السيارة الهجينة تتراوح في السوق الأمريكية بين حوالي 1,000 و6,000 دولار أمريكي .
- الحد الأقصى القانوني لمدة الإصلاح في سيارات الركوب هو 45 يوم عمل.
- تغطية البطارية ليست معيارية عادةً في تركيا وتتطلب تغطية إضافية أو شرطاً تعاقدياً خاصاً.
- عدم استخدام وثيقة التأمين في الأضرار الصغيرة هو أبسط طريقة للحفاظ على خصم خلو السجل من الحوادث.
لماذا تأمين السيارة الهجينة الشامل أغلى؟ أربعة أسباب ملموسة
العنصر الأكثر حسمية في قسط التأمين الشامل هو القيمة السوقية للسيارة. تحسب شركة التأمين أعلى مبلغ ستدفعه في حالة الضرر على أساس قيمة السيارة؛ وكلما ارتفعت قيمة السيارة ازدادت المخاطر التي تتحملها. ونظراً لأن الطرازات الهجينة تُباع بأسعار أعلى من نظيراتها التي تعمل بالبنزين، فإن نقطة انطلاق القسط تكون مرتفعة. هذا ليس سياسة خاصة من شركة التأمين ضدك، بل منطق تسعير مرتبط بالقيمة.
العامل الثاني هو البطارية نفسها. حزمة البطارية عالية الجهد هي القطعة الوحيدة الأغلى في السيارة، وهي أكبر مصدر للغموض لدى شركة التأمين عند تحديد الضرر بعد حادث. وفي حالة عطل البطارية، قد تتجاوز تكلفة الاستبدال كامل القيمة السوقية للسيارة المستعملة. هذا الخطر يؤدي إلى تسعير أكثر تفصيلاً لتأمين السيارات الكهربائية والهجينة مقارنة بالسيارات التقليدية.
قيود الإصلاح وخبرة العمالة
عدد مراكز الخدمة القادرة على التدخل في نظام الجهد العالي في السيارة الهجينة محدود. ومن منظور التأمين، هذا يعني أن الضرر لا يمكن إصلاحه إلا في مراكز الخدمة المعتمدة والمتخصصة، وبالتالي ترتفع تكلفة العمالة. فالعلامات التجارية والطرازات التي تكون فيها تكلفة قطع الغيار والخدمة عالية والإصلاح صعباً، تخرج أقساط تأمينها الشامل أعلى مقارنة بالسيارات الأخرى في نفس النطاق السعري. كما تسرد الجهات التنظيمية للتأمين في الخارج الثلاثية نفسها: القيمة العالية للسيارة، والقطع التي تتطلب خبرة، وتكلفة إصلاح/استبدال البطارية.
مدد توفير القطع
القطع الخاصة بالسيارات الهجينة ليست متوفرة في مخزون كل وكالة؛ وقد تطول مدة توفير مكونات مثل وحدة البطارية أو العاكس (الإنفرتر) أو محول التيار المستمر المزدوج (dc-dc). أما الإطار القانوني فواضح: وفق لوائح خدمات ما بعد البيع، الحد الأقصى لمدة الإصلاح في سيارات الركوب والشاحنات الصغيرة والدراجات النارية هو 45 يوم عمل. لكن بالنسبة لشركة التأمين، فإن مدة الإصلاح الطويلة تعني تكلفة سيارة بديلة ومصاريف تشغيل. وهذه البنود غير المباشرة تدخل أيضاً في حساب القسط.
استثناءات البطارية في وثائق التأمين
إليك النقطة الأكثر إرباكاً: حتى لو كانت قسط التأمين الشامل (كاسكو) مرتفعاً، فقد لا تكون البطارية مشمولة تلقائياً. في تركيا، تغطية البطارية ليست عادةً ضمن التغطية القياسية؛ تُضاف كتغطية إضافية أو ببند ملحق على الوثيقة. وحدة الشحن وكابلات الشحن خارج التغطية أيضاً، ويمكن إضافتها عند الطلب. التغطيات الإضافية مثل "تغطية حماية البطارية" ترفع أسعار كاسكو السيارات الجديدة بشكل خاص. علاوة على ذلك، فإن فقدان المدى والسعة الناتج عن التقادم الطبيعي للبطارية، فضلاً عن عمليات الاستدعاء من الشركة المصنعة، خارج تغطية كاسكو؛ فهذه أمور تقع ضمن ضمان الشركة المصنعة.
ما وضع أسعار كاسكو في 2026؟
توصف سنة 2026 بأنها عام تحول في جانب كاسكو: يبرز صعود السيارات الكهربائية، والانتقال إلى فترة أقساط مخصصة حسب الشخص، وانتشار تطبيقات الإصلاح المصغّر. تتأرجح أسعار كاسكو السيارات الجديدة في المتوسط بين 15.000–45.000 ليرة تركية حسب النطاق؛ وينبغي اعتبار انحراف بنسبة 20-40% في هذه المبالغ أمراً طبيعياً بحسب ملف السائق. وتُعدّ أسعار السيارات المتزايدة وأسعار الصرف وارتفاع تكاليف قطع الغيار العوامل الأساسية التي ترفع الأقساط.
| السيارة | نطاق كاسكو الجديدة 2026 |
|---|---|
| Toyota Corolla 1.6 Vision | 17.000–22.000 ليرة تركية |
| BMW X3 | 29.000–34.000 ليرة تركية |
| Togg T10X | 32.000–37.000 ليرة تركية |
| Tesla Model Y | 33.000–38.000 ليرة تركية |
الدرس المستخلص من الجدول واضح: القسط يسعّر مخاطر البطارية إلى جانب القيمة السوقية. قد تتجاوز تكلفة كاسكو الطرازات الكهربائية التي تحتوي على حزمة بطاريات كبيرة نظيراتها ذات محركات الاحتراق الداخلي بنفس السعر. أما مبلغ كاسكو نفسه فيُحدد في جميع السيارات، بما فيها الهجينة، وفق قائمة قيم كاسكو الرسمية المحدَّثة شهرياً؛ وتُستخدم القائمة نفسها للسيارات الجديدة والمستعملة.
ماذا ينتظر مالك السيارة الهجينة في حالة الضرر؟
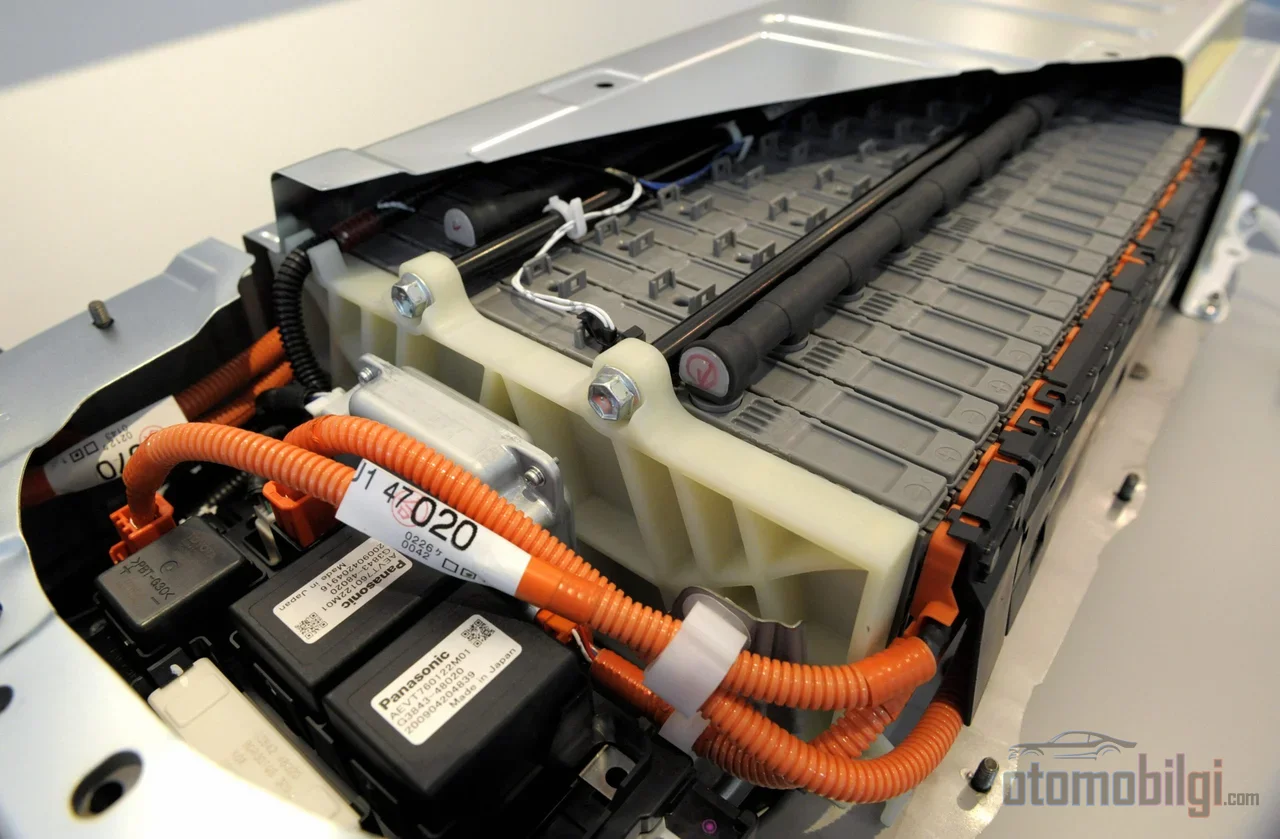
الإجراء لحظة الضرر يتشابه إلى حد كبير مع بقية السيارات، لكن هناك متغيران إضافيان يدخلان حيز التنفيذ في السيارات الهجينة. أولهما فحص نظام الجهد العالي في المعاينة: عند تعرض منطقة الصادم الأمامي أو الهيكل أو الجزء السفلي للصدمات، يُفحص على حدة ما إذا كان صندوق البطارية قد تأثر. وثانيهما إمكانية إجراء الإصلاح في مراكز الخدمة الحاصلة على شهادة الجهد العالي فقط؛ وهذا قد يطيل مدة الإصلاح والحاجة إلى سيارة بديلة.
إذا تعلق الأمر باستبدال البطارية، فالصورة أكثر دقة. تُسعّر حزمة بطارية هجينة جديدة ضمن نطاق واسع حسب السوق والطراز؛ في السوق الأمريكية يتراوح هذا المبلغ تقريباً بين 1.000–6.000 دولار أمريكي أما البطاريات المُجدَّدة (reconditioned) فتقدم تكلفة أولية أقل لكنها تحمل غموضاً في الأداء والعمر الافتراضي؛ وخيار الموافقة على أي من الخيارين في ملف ضرر التأمين يعتمد على شروط الوثيقة.
هنا يلزم توضيح الخط الفاصل بين ضمان الشركة المصنعة وكاسكو. في تركيا، ضمانات بطارية الجهد العالي للسيارات الهجينة والكهربائية تختلف حسب العلامة التجارية، لكنها عادةً حوالي 8 سنوات كما تقدم تويوتا ضماناً موسعاً لبطارية الهجين: في السيارات الهجينة التي تجاوزت 4 سنوات/85.000 كم ولم تتجاوز عمر 10 سنوات، إذا اجتازت فحص نظام الهجين بنجاح، يمتد ضمان البطارية حتى سنة واحدة/15.000 كم تمديد. تدعم بيانات المراكز الخدمية أن بطاريات تويوتا الهجينة يمكنها أن تُظهر عمراً يتراوح بين 12 و15 سنة في الاستخدام الفعلي. باختصار، البطارية المتقادمة شأن ضمانها وليس شأن تأمين الكل مخاطر، أما التأمين الشامل فيتولى الأضرار الناتجة عن الحوادث. حتى بعد انتهاء مدة الضمان، من الالتزام القانوني على المصنّع أو المستورد تقديم خدمات الصيانة والإصلاح طوال عمر استخدام المركبة.
أمور يجب الانتباه إليها في الفحص الدوري وسجل الأضرار والاستعلام عن سجل الحوادث
عند شراء سيارة هجينة مستعملة أو تجديد وثيقة التأمين، هناك ثلاث نقاط تفتيش حرجة. أولاً سجل البطارية: وجود سجل موثق لتغيير البطارية أو إصلاحها أو إجراءات الضمان التي أُجريت للمركبة يمثل ميزة من حيث السعر والسلامة معاً. من الضروري أن يتضمن تقرير الفحص الفني صحة البطارية ونطاق الضمان والاستثناءات مكتوبة بوضوح؛ وتختلف شروط نقل الضمان وشروط الخروج من نطاق التغطية حسب كل مركبة.
النقطة الثانية هي الاستعلام عن سجل الأضرار. يمكنك من خلال رقم اللوحة أو رقم الهيكل عبر البوابة الإلكترونية e-Devlet، أو من صفحة الاستعلام على موقع SBM، أو من مركز الاتصال Alo Hasar على الرقم 118 90، أو بإرسال رسالة نصية إلى 5664، معرفة سجل تأمين الكل مخاطر وسجل الأضرار وحالة الملكية ومعلومات القطع المستبدلة. قد تختلف رسوم الاستعلام بين القنوات؛ وتفضيل القنوات الرسمية (e-Devlet وSBM) هو الطريق الأكثر أماناً من حيث التكلفة والدقة.
ثالثاً خصم عدم وقوع حوادث: يبدأ الخصم في السنة الأولى الخالية من الحوادث بنسبة %30 وقد يرتفع مع مرور السنوات حتى %65 . يمكنك نقل حق عدم وقوع الحوادث الذي كسبته من مركبتك السابقة إلى سيارتك الهجينة الجديدة. كما أن تطبيقات الإصلاح المصغر (إصلاح الخدوش والانبعاجات الصغيرة) لا تُبطل خصم عدم وقوع الحوادث. تحظى السيارات الهجينة بإقبال كبير في السوق المستعملة في تركيا؛ مما يدل على أن تأثير سجل الحوادث على قيمة بيع المركبة ليس أقل من نظيرتها في السيارات البنزينية.
طرق تخفيض قسط تأمين الكل مخاطر للسيارات الهجينة
لا يمكنك إلغاء فارق القسط بالكامل؛ لكن هناك بنود يمكنك التحكم بها. التالي يحدث فرقاً مباشراً في وثيقتك:
- حافظ على سجل خالٍ من الحوادث: لا تستخدم وثيقة التأمين للأضرار الصغيرة كالخدوش والانبعاجات الطفيفة؛ فكل استخدام يخفض خصمك في السنة التالية.
- فكّر في تأمين الكل مخاطر مع تحمل جزئي: يمكنك الحصول على خصم كبير في القسط بتحمل نسبة 1-2% من الضرر بنفسك.
- راجع خيار مركز الخدمة: خيار "يُصرّح لمركز خدمة خاص" يخفض القسط؛ بينما خيار "المركز الرسمي فقط" يرفعه. اتخذ هذا القرار في السيارات الهجينة مع مراعاة مخاطر البطارية.
- خصم الوثائق المتعددة: اجمع وثائق التأمين على السيارة والمسكن والصحة في نفس الشركة؛ كما يوفر بدء التأمين الشامل في نفس يوم التسجيل ميزة إضافية.
- أزل التغطيات غير الضرورية: استبعد التغطيات الإضافية التي لا تستخدمها؛ وفكّر في السنوات الأولى في بديل التأمين المصغر بدلاً من التأمين الشامل.
- استفد من ملف السائق: إعلان سائق واحد، وخصم المهنة، وأجهزة الأمان مثل منع التشغيل عن بُعد أو جهاز التتبع تخفض القسط.
أما فيما يخص تغطية حماية البطارية، فحدد معادلة التكلفة والعائد بناءً على عمر السيارة: في السيارة الحديثة التي لا تزال ضمانها ساريًا، تمثل هذه التغطية في معظم الحالات تكلفة غير ضرورية؛ أما في سيارة انتهى ضمانها وكونت عالٍ، فيمكن اعتبار الزيادة على قسط التأمين بمثابة تأمين ضد تلف محتمل للبطارية.
هل يوجد تأمين شامل خاص بالسيارات الهجينة، ولكم يكون منطقيًا؟
لا، لا حاجة إلى منتج تأمين شامل منفصل للسيارات الهجينة؛ فالبوليصة القياسية تخضع السيارة الهجينة لنفس الإجراءات المطبقة على أنواع المركبات الأخرى. ويظهر الاختلاف في سعر البوليصة والتغطيات الإضافية. أما بالنسبة للمشتري في مرحلة اتخاذ القرار، فالصيغة العملية هي التالي: عند الحصول على عروض الأقساط، قارنها بالمجموعة نفسها من التغطيات، واطلب كتابيًا توضيحًا ما إذا كانت تغطية البطارية قياسية أم إضافية، وعند الشراء المستعمل تأكد حتمًا من صحة البطارية الواردة في تقرير الفحص الخبير ومن شروط نقل الضمان. وعند تقييم فرق القسط مع وفوق الوقود في السيارة الهجينة والطلب عليها في السوق المستعمل، تظهر في معظم السيناريوهات صورة متوازنة؛ والأهم ليس دفع الفرق بشكل أعمى، بل معرفة ما تدفع مقابله.
المصادر
- أهم العوامل التي ترفع قيمة تأمين الأضرار الشامل في 2026
- دليل تأمين الأضرار الشامل للسيارات الهجينة
- أسعار تأمين الأضرار الشامل للسيارات الجديدة 2026
- ما هي العوامل والضمانات التي تحدد سعر تأمين الأضرار الشامل؟
- ما الذي يشمله تأمين الأضرار الشامل للسيارات الهجينة؟ دليل الضمانات
- فحص نظام تويوتا الهجين وضمان بطارية السيارات الهجينة
- متى تكون السيارة الهجينة خيارًا منطقيًا؟ - دليل القرار 2026
- كم تدوم بطارية السيارة الهجينة؟
- تأمين السيارات الكهربائية 2026: دليل ضمان البطارية
- أسعار تأمين السيارات الكهربائية – NAIC
- تكلفة استبدال البطارية الهجينة – AutoZone
- لائحة خدمات ما بعد البيع
- الاستعلام عن معلومات وثيقة تأمين الأضرار الشامل والمطالبات – e-Devlet
- الاستعلام عبر الويب – SBM
- تأمين الأضرار الشامل 2026: ما الذي ينتظر أصحاب السيارات؟
- ما يجب مراعاته عند شراء سيارة هجينة مستعملة